

Các hạn chế của Mỹ đối với nguồn cung năng lượng mặt trời toàn cầu đang mở rộng vượt ra ngoài thuế quan theo xuất xứ, bao trùm cả giá nguyên liệu đầu nguồn, truy xuất nguồn gốc chuỗi cung ứng, cấp phép thiết bị và điều kiện hưởng tín dụng thuế. Ngày 11 tháng 9, Bộ Thương mại Mỹ đã ban hành kết luận cuối cùng về thuế chống bán phá giá và chống trợ cấp (AD/CVD) đối với pin và mô-đun quang điện silicon tinh thể từ Ấn Độ, Indonesia và Lào. Các lệnh AD/CVD riêng biệt đã có hiệu lực đối với Campuchia, Malaysia, Thái Lan và Việt Nam. Với các biện pháp theo Mục 232 đối với polysilicon và các sản phẩm phái sinh dự kiến có hiệu lực từ ngày 4 tháng 12, việc di dời sản xuất đơn thuần mang lại dư địa ngày càng hạn chế để duy trì xuất khẩu chi phí thấp sang Mỹ.
Theo đánh giá của SMM, vấn đề trọng tâm không phải là quốc gia nào sẽ tiếp nhận các đơn hàng bị dịch chuyển khỏi Mỹ. Mỹ đang đồng thời thiết lập lại ngưỡng chi phí nhập khẩu, yêu cầu tuân thủ chuỗi cung ứng và điều kiện hưởng ưu đãi dự án. Tác động diễn ra theo cả hai chiều: bảo hộ mạnh hơn cho sản xuất nội địa Mỹ, nhưng siết chặt hơn các ràng buộc đối với đầu vào nhập khẩu, lựa chọn thiết bị và triển khai dự án, có thể làm tăng chi phí lắp đặt. Do đó, đầu tư sản xuất toàn cầu đang dịch chuyển từ việc tìm kiếm địa điểm thuế quan thấp sang đánh giá chi phí tuân thủ toàn chuỗi và lợi nhuận dự án.
AD/CVD và Mục 301: Các rào cản khác nhau tại các cơ sở cung ứng lớn của châu Á
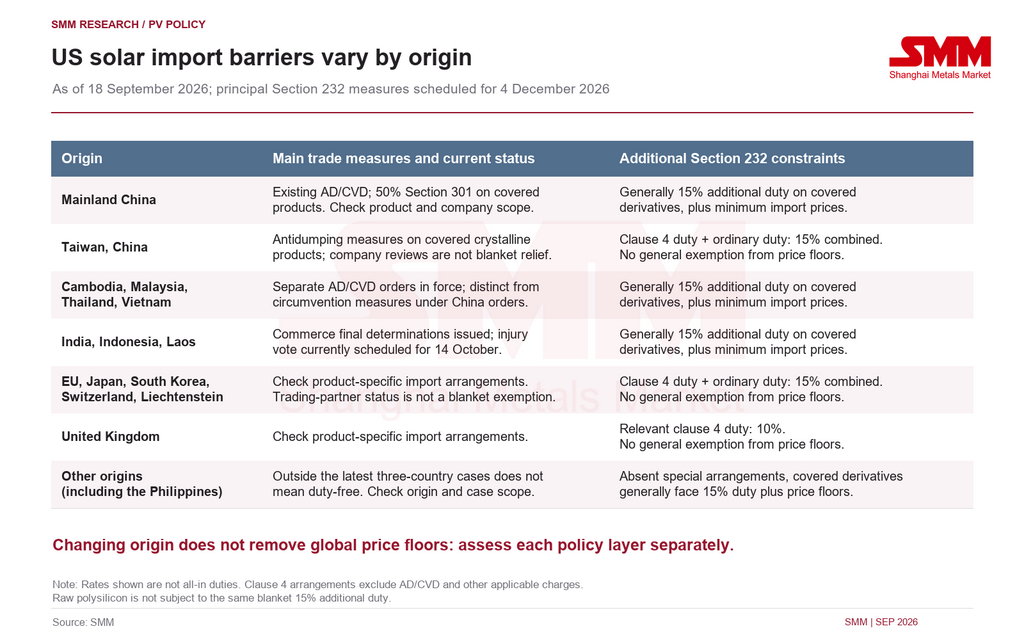
Các hạn chế nhập khẩu năng lượng mặt trời của Mỹ không tạo thành một biểu thuế đơn lẻ theo từng quốc gia. Chúng bao gồm các vụ việc chồng chéo, phạm vi sản phẩm và mức thuế riêng theo từng công ty.
Pin và mô-đun silicon tinh thể từ Trung Quốc đại lục vẫn chịu các biện pháp AD/CVD hiện hành, trong khi thuế theo Mục 301 bao trùm cả sản phẩm hạ nguồn và nguyên liệu đầu nguồn. Mức thuế Mục 301 đối với pin mặt trời, dù đã lắp ráp thành mô-đun hay chưa, đã tăng lên 50%; mức thuế liên quan đối với tấm wafer và polysilicon tăng lên 50% từ ngày 1 tháng 1 năm 2025. Đây là các lớp thuế bổ sung riêng lẻ, không phải gánh nặng thuế kết hợp cuối cùng đối với tất cả sản phẩm năng lượng mặt trời Trung Quốc. Một số sản phẩm năng lượng mặt trời silicon tinh thể từ Đài Loan, Trung Quốc cũng chịu một biện pháp chống bán phá giá riêng biệt, với khả năng áp dụng cần kiểm tra theo từng vụ việc và từng công ty.
Campuchia, Malaysia, Thái Lan và Việt Nam đối mặt với tổ hợp hạn chế khác biệt. Các kết luận lẩn tránh liên quan đến quá trình gia công cụ thể đối với đầu vào Trung Quốc khác biệt với các vụ AD/CVD độc lập của bốn quốc gia này. Việc đình chỉ thuế tạm thời trước đó đã kết thúc vào năm 2024, và các lệnh AD/CVD riêng biệt có hiệu lực vào năm 2025. Việc thành lập nhà máy tại một trong những quốc gia này tự nó không đưa sản phẩm ra ngoài phạm vi các hạn chế thương mại hiện hành.
Các vụ việc mới nhất liên quan đến Ấn Độ, Indonesia và Lào mở rộng phạm vi áp dụng đó. Biên độ bán phá giá cuối cùng của Ấn Độ là 123,04%, với mức trợ cấp 126,09%. Biên độ bán phá giá của Indonesia là 94,36%, trong khi mức trợ cấp có sự khác biệt đáng kể giữa các công ty. Lào có biên độ bán phá giá 65,43%, với các tổ hợp nhà xuất khẩu-nhà sản xuất cũng cần được kiểm tra riêng lẻ. Biên độ bán phá giá, mức trợ cấp và mức ký quỹ tiền mặt thực tế không nhất thiết giống nhau và không nên cộng gộp đơn giản thành một mức thuế nhập khẩu chung.
Ủy ban Thương mại Quốc tế Hoa Kỳ hiện có kế hoạch tổ chức bỏ phiếu cuối cùng về thiệt hại đối với sản phẩm của ba quốc gia vào ngày 14 tháng 10. Các lệnh áp thuế chính thức vẫn phụ thuộc vào kết luận khẳng định về thiệt hại. Tuy nhiên, các yêu cầu ký quỹ tiền mặt và các thỏa thuận khác đã được áp dụng trong quá trình điều tra; quyết định về thiệt hại đang chờ xử lý không nên được hiểu là một cửa sổ nhập khẩu không hạn chế.
Biện pháp tự vệ năng lượng mặt trời theo Mục 201 đã hết hiệu lực vào ngày 6 tháng 2 năm 2026. Các tầng thuế quan liên quan theo Đạo luật Quyền hạn Kinh tế Khẩn cấp Quốc tế (IEEPA) trong các bảng thuế quan đối ứng cấp quốc gia cũ hơn không nên được chuyển tiếp đơn giản thành mức thuế hiện hành. Riêng biệt, hành động theo Mục 301 liên quan đến lao động cưỡng bức được thực hiện đối với 60 nền kinh tế từ ngày 24 tháng 7 là một biện pháp thuế quan khác biệt với cơ chế tuân thủ nhập khẩu theo Đạo luật Phòng chống Lao động Cưỡng bức Người Duy Ngô Nhĩ (UFLPA). Khả năng áp dụng và các trường hợp loại trừ của nó cần được kiểm tra riêng, trong khi các biện pháp vẫn đang được điều tra không nên được coi là thuế đã có hiệu lực. Gánh nặng đối với một lô hàng cụ thể phải được đánh giá theo xuất xứ, phân loại thuế quan, công ty và ngày nhập cảnh, thay vì cộng gộp các biểu thuế lịch sử.
Mục 232 mở rộng các rào cản giá nhập khẩu trên toàn chuỗi giá trị
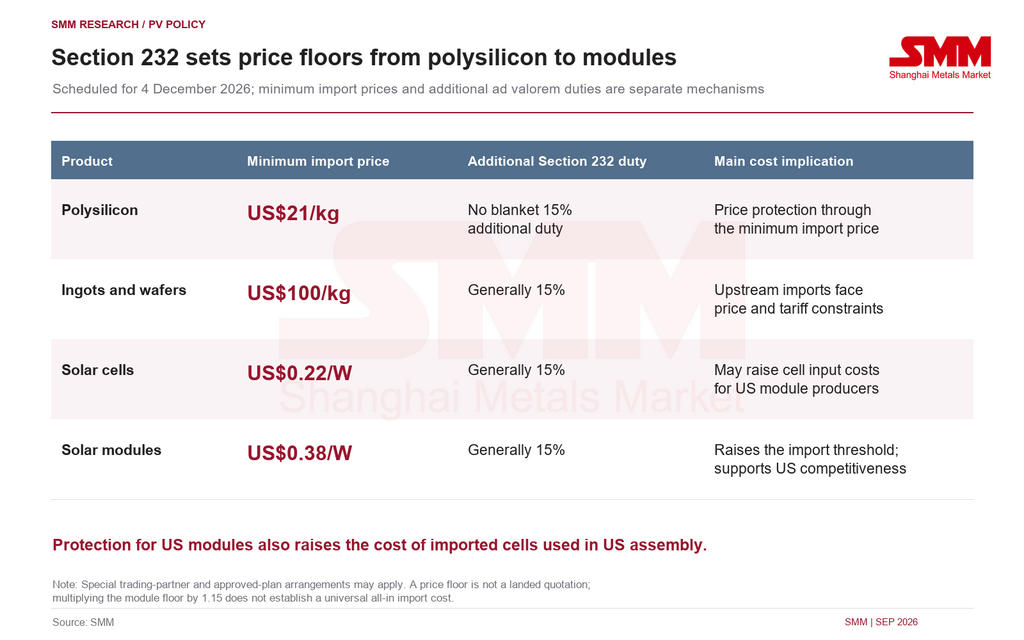
Các biện pháp AD/CVD chủ yếu xác định nhà cung cấp nào có thể tiếp cận thị trường Hoa Kỳ với chi phí khả thi về mặt thương mại. Mục 232 đi xa hơn bằng cách đặt ra các ngưỡng giá mà tại đó sản phẩm có thể thâm nhập thị trường.
Theo các thỏa thuận đã công bố, giá nhập khẩu tối thiểu từ ngày 4 tháng 12 năm 2026 sẽ là 21 USD/kg đối với polysilicon, 100 USD/kg đối với thỏi silicon và tấm wafer, 0,22 USD/W đối với pin và 0,38 USD/W đối với tấm module. Các thỏi được phủ và sản phẩm phái sinh thường cũng phải chịu thêm 15% thuế theo giá trị. Polysilicon thô không nên bị áp cùng mức thuế chung 15%.
Cơ chế này không giới hạn ở Trung Quốc hay các xuất xứ châu Á đã nằm trong các vụ kiện AD/CVD. EU, Nhật Bản, Hàn Quốc và các đối tác thương mại khác không thể mặc nhiên được miễn trừ khỏi Mục 232 chỉ vì họ nằm ngoài các vụ kiện đó. Tuyên bố này đưa ra cách tính thuế đặc biệt cho một số đối tác. Đối với các sản phẩm liên quan từ EU, Nhật Bản, Hàn Quốc, Đài Loan, Trung Quốc, Thụy Sĩ và Liechtenstein, thuế theo khoản 4 của tuyên bố Mục 232 và thuế hải quan thông thường phải chịu mức kết hợp 15%. Mức thuế theo khoản 4 liên quan đối với Anh là 10%. Các con số này không phải là mức thuế tổng hợp bao gồm AD/CVD, thuế liên quan đến giá nhập khẩu tối thiểu và các khoản phí áp dụng khác, cũng không tạo ra miễn trừ chung khỏi giá sàn.
Cơ chế giá nhập khẩu tối thiểu dựa trên khai báo, chứng từ hỗ trợ và các mức thuế quy định. Đây không phải là giá giao hàng phổ quát. Nhân mức giá sàn 0,38 USD/W của tấm pin với 1,15 sẽ không xác định được toàn bộ chi phí của mọi lô hàng. Các kế hoạch đầu tư sản xuất tại Mỹ được phê duyệt có thể được hưởng miễn trừ có điều kiện trong phạm vi xác định, nhưng việc xây dựng nhà máy tại Mỹ không tự động miễn toàn bộ thuế cho mọi hoạt động nhập khẩu của công ty.
Đối với các nhà sản xuất toàn cầu, việc tránh một mức thuế AD/CVD theo xuất xứ cụ thể do đó chỉ giải quyết được một phần vấn đề. Chuyển sang một quốc gia nằm ngoài các vụ kiện liên quan vẫn đòi hỏi phải đánh giá lại các ràng buộc về giá theo Mục 232, hậu cần, tài chính và chi phí tuân thủ. Giai đoạn trước ngày 4 tháng 12 cũng không nên bị coi là cơ hội vô hạn để ồ ạt giao hàng: các thỏa thuận cũng quy định việc giám sát hành vi tích trữ và hoạt động nhập khẩu bất thường.
Nộp thuế không đảm bảo thông quan, tín dụng thuế hay phê duyệt thiết bị
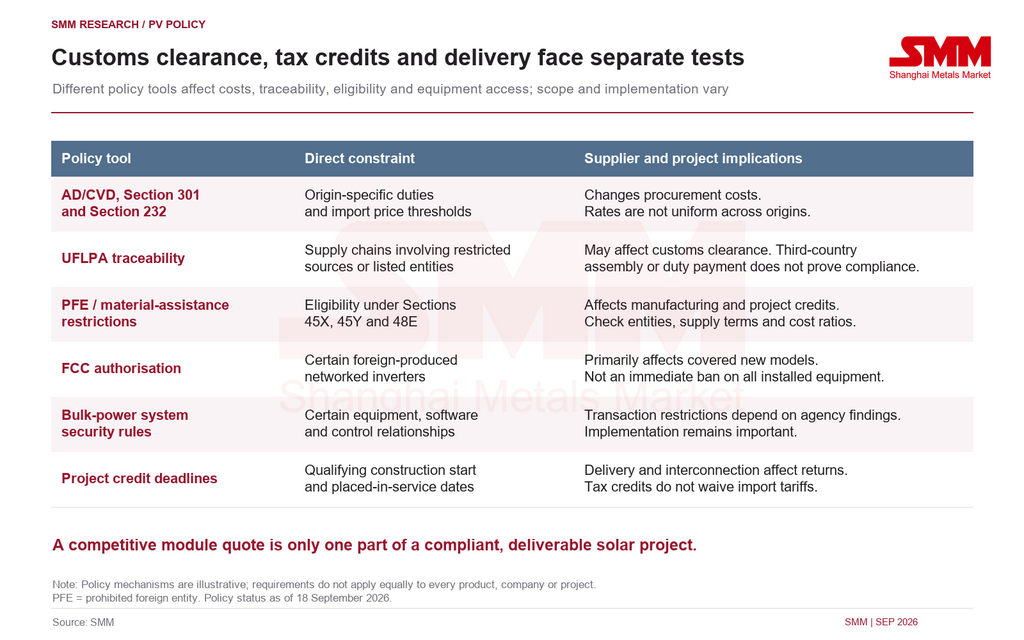
Giá chỉ là một trong những ràng buộc đối với nguồn cung năng lượng mặt trời. Các quy định khác nhau của Mỹ xác định liệu hàng hóa có được thông quan hay không, liệu nhà sản xuất và dự án có đủ điều kiện hưởng ưu đãi thuế hay không, liệu các mẫu thiết bị mới có được phép bán hay không, và liệu các dự án có thể được bàn giao đúng hạn hay không. Không nên coi tất cả những điều này là thuế bổ sung.
Ràng buộc đầu tiên là truy xuất nguồn gốc vật liệu. Việc tuân thủ UFLPA có thể mở rộng ngược lên đến polysilicon và các nguyên liệu đầu vào khác. Lắp ráp tại nước thứ ba không tự động loại bỏ rủi ro liên quan đến nguồn cung bị hạn chế hoặc các thực thể trong danh sách. Việc xác định xuất xứ thực sự và hồ sơ nguyên vật liệu đầy đủ ngày càng quan trọng, và việc nộp thuế nhập khẩu không thay thế được bằng chứng cần thiết cho thông quan.
Thứ hai là điều kiện hưởng tín dụng thuế. Các hạn chế về thực thể nước ngoài bị cấm (PFE) và hỗ trợ vật chất theo Mục 45X, 45Y và 48E làm tăng cường giám sát đối với quyền kiểm soát doanh nghiệp, thỏa thuận cung ứng và tỷ lệ chi phí nguyên vật liệu. Chúng không có nghĩa là lắp ráp tại Mỹ tự động đủ điều kiện hưởng tín dụng, hay mọi linh kiện Trung Quốc đều bị cấm. Phần thưởng nội địa hóa và các hạn chế về thực thể nước ngoài là những tiêu chí đánh giá riêng biệt.
Thứ ba liên quan đến bộ biến tần và thiết bị lưới điện. Các hạn chế cấp phép của Ủy ban Truyền thông Liên bang (FCC) đối với một số bộ biến tần nối lưới do nước ngoài sản xuất chủ yếu ảnh hưởng đến các mẫu mới thuộc diện quản lý, và phạm vi sau đó đã được điều chỉnh. Chúng không đồng nghĩa với lệnh cấm ngay lập tức đối với tất cả bộ biến tần nước ngoài hoặc thiết bị đã lắp đặt. Các quy tắc an ninh hệ thống điện công suất lớn cũng mở rộng giám sát đến một số thiết bị, phần mềm, chương trình cơ sở và mối quan hệ kiểm soát, với các hạn chế giao dịch phụ thuộc vào quyết định và quá trình triển khai của cơ quan chức năng.
Do đó, khả năng tiếp cận bền vững thị trường Mỹ phụ thuộc vào nhiều yếu tố hơn là chỉ khả năng nhập khẩu tấm pin. Các nhà cung cấp còn phải thiết lập khả năng truy xuất nguồn gốc cho pin và polysilicon, duy trì điều kiện hưởng tín dụng thuế liên quan, và đảm bảo bộ biến tần cùng các thiết bị khác đáp ứng được yêu cầu giao hàng.
Sự bảo hộ cho tấm pin Mỹ không loại bỏ áp lực chi phí tấm wafer và pin
Công suất danh nghĩa tấm pin của Mỹ đã mở rộng đến quy mô có thể phục vụ nhu cầu hằng năm của Mỹ. Tuy nhiên, công suất danh nghĩa không đồng nghĩa với nguồn cung hiệu quả. Lượng giao hàng vẫn bị hạn chế bởi tỷ lệ vận hành, thông số kỹ thuật sản phẩm, chứng nhận, khả năng được ngân hàng chấp nhận và khả năng tiếp cận nguyên vật liệu thượng nguồn.
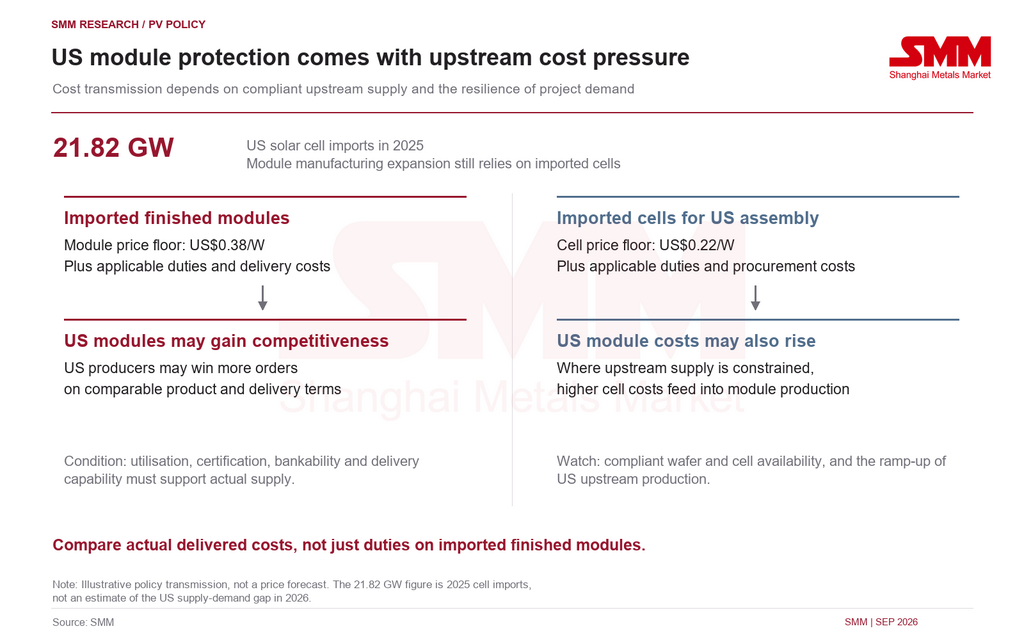
Khoảng trống rõ rệt hơn trong chuỗi sản xuất của Mỹ vẫn nằm ở tấm wafer và pin. Đánh giá trước đó của SMM đưa ra mức nhập khẩu pin của Mỹ khoảng 21,82 GW vào năm 2025, cho thấy vai trò của pin nhập khẩu trong việc hỗ trợ tăng trưởng sản xuất tấm pin. Sản xuất tấm wafer và pin cũng đòi hỏi vốn, chuyên môn quy trình, nhân lực kỹ thuật và thời gian tăng tốc, khiến việc mở rộng thượng nguồn khó theo kịp tốc độ lắp ráp tấm pin.
Do đó, Mục 232 truyền tải chi phí theo hai hướng. Ngưỡng giá tối thiểu cao hơn đối với module nhập khẩu cải thiện vị thế của các nhà sản xuất Mỹ khi cạnh tranh đơn hàng. Tuy nhiên, pin nhập khẩu cũng phải chịu giá nhập khẩu tối thiểu và thuế áp dụng, khiến các nhà máy module Mỹ phụ thuộc vào nguồn pin đó phải đối mặt với chi phí đầu vào cao hơn.
Tín dụng sản xuất theo Mục 45X cung cấp một số hỗ trợ. Mức tín dụng theo luật định điển hình cho module, pin và polysilicon đủ điều kiện lần lượt là 0,07 USD/W, 0,04 USD/W và 3 USD/kg, tùy thuộc vào các yêu cầu về sản xuất, doanh thu và pháp nhân. Các khoản tín dụng này không phải là chiết khấu mua sắm tự động cho nhà phát triển cũng không phải là khoản bù trừ trực tiếp đối với thuế trên từng giao dịch nhập khẩu.
SMM kỳ vọng lợi ích sẽ khác nhau giữa các nhà sản xuất Mỹ. Các công ty có nguồn cung thượng nguồn đáng tin cậy, tuân thủ quy định, tỷ lệ sử dụng cao hơn và được khách hàng chấp nhận rộng rãi sẽ có vị thế tốt hơn để giành đơn hàng. Các nhà máy có công suất module danh nghĩa nhưng chưa giải quyết được nguồn cung pin hoặc thỏa thuận đủ điều kiện vẫn có thể đối mặt với chi phí tăng và áp lực giao hàng. Các chỉ số chính là sự bổ sung nguồn cung wafer và pin tuân thủ cũng như việc tăng tốc các nhà máy thượng nguồn của Mỹ, chứ không chỉ riêng các thông báo về công suất module.
45X vẫn tồn tại, nhưng các hạn chế về điều kiện và thời điểm nhu cầu vẫn là rủi ro
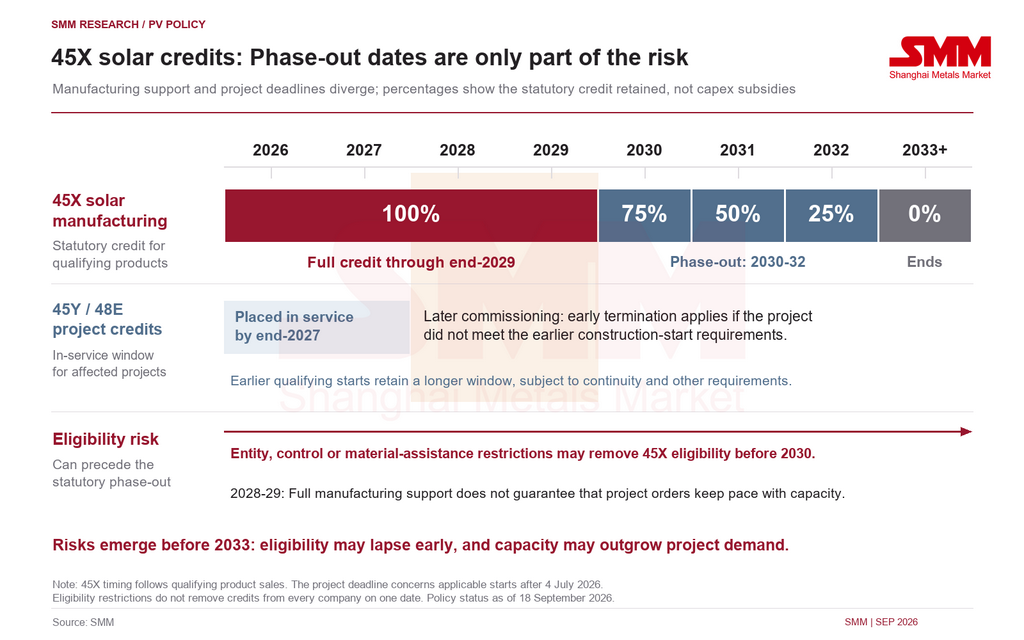
Đạo luật One Big Beautiful Bill đã không bãi bỏ toàn diện tín dụng thuế sản xuất năng lượng mặt trời theo Mục 45X. Theo lộ trình hiện tại, module, pin, wafer và polysilicon cấp năng lượng mặt trời đủ điều kiện được bán đến hết năm 2029 vẫn có thể nhận đầy đủ tín dụng theo luật định. Mức tín dụng giảm xuống còn 75% so với mức ban đầu vào năm 2030, 50% vào năm 2031 và 25% vào năm 2032, trước khi về 0 từ năm 2033. Các tỷ lệ phần trăm này đề cập đến mức tín dụng theo luật định, không phải trợ cấp tính theo tỷ lệ vốn đầu tư.
Thời hạn hỗ trợ chưa hết hạn không đảm bảo việc tiếp tục đủ điều kiện. Các hạn chế về PFE và hỗ trợ vật chất do Đạo luật đưa ra có thể ảnh hưởng đến tư cách đủ điều kiện của công ty trước khi lộ trình cắt giảm bắt đầu. Tình trạng pháp nhân không tuân thủ, quan hệ kiểm soát hoặc thỏa thuận mua sắm vật chất có thể loại bỏ quyền tiếp cận các khoản tín dụng 45X liên quan trước năm 2030, ngay cả khi nhà máy đã được xây dựng tại Mỹ. Do đó, các mô hình đầu tư phải kiểm tra việc tuân thủ liên tục và tác động của việc mất tín dụng đối với chi phí, dòng tiền và khả năng trả nợ, thay vì chỉ dựa vào các mốc cắt giảm theo luật định.
Một rủi ro nữa là sự không khớp giữa mở rộng sản xuất và nhu cầu dự án. Trong giai đoạn 2028-29, các sản phẩm sản xuất năng lượng mặt trời đủ điều kiện sẽ vẫn được hưởng đầy đủ hỗ trợ 45X. Tuy nhiên, các dự án đủ điều kiện không đáp ứng thời hạn khởi công tháng 7/2026 và không đi vào vận hành trước cuối năm 2027 sẽ phải đối mặt với các điều khoản chấm dứt sớm đối với Mục 45Y và 48E. Nếu năng lực sản xuất đi vào hoạt động trong khi một số đơn mua dự án đã được đẩy sớm, hoặc bị trì hoãn do lợi nhuận yếu hơn, tăng trưởng công suất có thể vượt quá đơn đặt hàng mới. Các dự án đủ điều kiện theo quy tắc khởi công trước đó vẫn giữ thời hạn dài hơn; điều này không có nghĩa là nhu cầu năng lượng mặt trời của Mỹ sẽ ngừng trên toàn thị trường từ năm 2028.
Theo đánh giá của SMM, bảo hộ thương mại và ưu đãi sản xuất cải thiện vị thế cạnh tranh của sản xuất Mỹ nhưng không thể đảm bảo lợi nhuận bền vững cho mọi nhà máy. Chi phí đầu vào cao hơn, hạn chế về điều kiện tín dụng hoặc tỷ lệ sử dụng thấp vẫn có thể thu hẹp biên lợi nhuận, ngay cả khi cạnh tranh nhập khẩu giảm bớt. Đánh giá các khoản đầu tư sản xuất tại Mỹ cần xem xét thời hạn tín dụng theo luật định, điều kiện thực tế của công ty và sự phù hợp giữa tăng công suất và mua sắm dự án.
Làn sóng lắp đặt năm 2027 phụ thuộc vào cả thời hạn và lợi nhuận
Bảo hộ sản xuất mạnh hơn không tự động mở rộng nhu cầu thị trường cuối. Các dự án phải đối mặt với thời hạn tín dụng thay đổi, lạm phát thiết bị, hạn chế tài chính và chậm trễ kết nối lưới điện. Tác động chính sách đến cung và cầu không nhất thiết củng cố lẫn nhau.
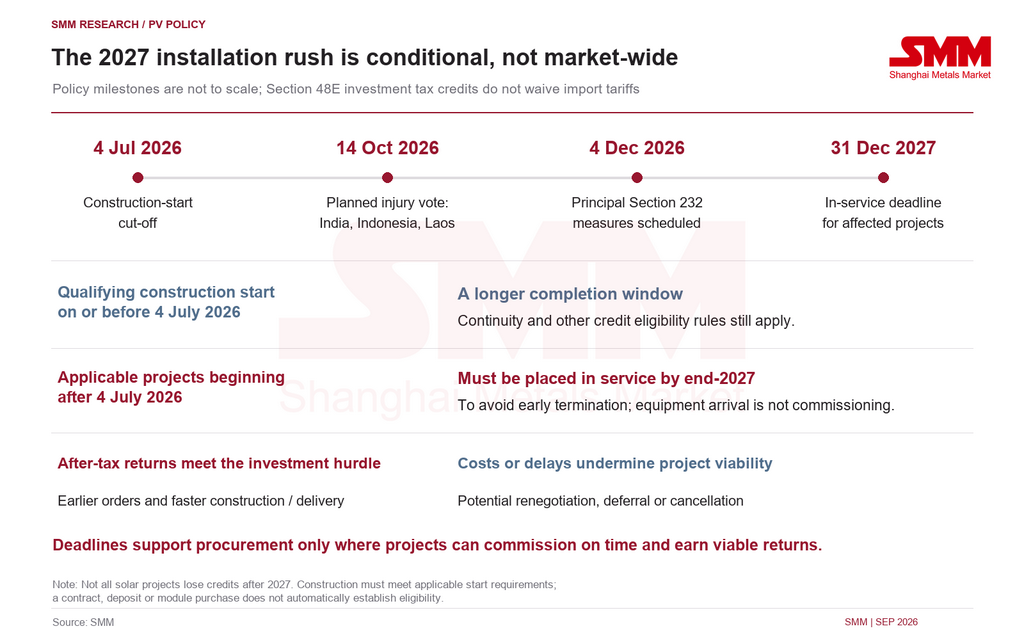
Theo các thỏa thuận hiện hành, các dự án năng lượng mặt trời đủ điều kiện khởi công sau ngày 4/7/2026 phải đi vào vận hành trước ngày 31/12/2027 để tránh các điều khoản chấm dứt sớm liên quan đối với Mục 45Y và 48E. Các dự án đáp ứng yêu cầu khởi công trước thời hạn sớm hơn có thời hạn dài hơn, tùy thuộc vào yêu cầu liên tục và các yêu cầu khác. Ký hợp đồng, đặt cọc hoặc mua tấm pin không tự động xác lập khởi công đủ điều kiện.
Do đó, một số dự án có động lực đẩy nhanh mua sắm, xây dựng và bàn giao trong năm 2027, nhưng không phải tất cả dự án Mỹ đều nên được tính vào cùng một làn sóng lắp đặt. Việc kết thúc tín dụng Mục 25D cho hệ thống thuộc sở hữu hộ gia đình cũng có nghĩa là nhu cầu dân dụng không thể chỉ được đánh giá bằng logic mua sắm của các dự án quy mô tiện ích. Điều kiện hưởng các khoản tín dụng khác theo hình thức sở hữu của bên thứ ba cần được đánh giá riêng. Thời gian cấp phép đất liên bang và kết nối lưới điện khu vực có thể ảnh hưởng đến tiến độ bàn giao, nhưng không đồng nghĩa với việc ngừng toàn bộ hoạt động xây dựng điện mặt trời tại Mỹ.
Mục 48E là tín dụng thuế đầu tư, không phải miễn thuế quan. Chủ đầu tư phải đánh giá liệu dòng tiền dự án có đủ bù đắp rủi ro thiết bị, tài chính, xây dựng và chậm tiến độ sau khi tính đến các khoản tín dụng áp dụng và ưu đãi nội địa hóa hay không. Khi lợi nhuận sau thuế vẫn đạt ngưỡng đầu tư, thời hạn có thể thúc đẩy cam kết đặt hàng sớm. Khi chi phí cao hơn làm xói mòn lợi nhuận hoặc khó vận hành đúng hạn, dự án có thể bị đàm phán lại, trì hoãn hoặc hủy bỏ.
Các thị trường ngoài Mỹ có thể không hấp thụ hết nguồn cung chuyển hướng
Điều chỉnh chuỗi cung ứng không chỉ đơn thuần là chuyển từ nước chi phí thấp này sang nước khác. Các xuất xứ như Philippines, nằm ngoài ba vụ kiện chống bán phá giá/chống trợ cấp hiện tại, có thể thu hút một số khoản đầu tư sản xuất thực chất và đơn hàng tuân thủ. Tuy nhiên, chuỗi cung ứng tích hợp, truy xuất nguồn gốc sản xuất và chứng nhận khách hàng cần thời gian để thiết lập. Xuất xứ giao hàng không nhất thiết là xuất xứ sản xuất, và việc lắp ráp tại nước thứ ba sử dụng pin thuộc phạm vi các biện pháp hiện hành vẫn có thể bị áp dụng các biện pháp đó. Xuất xứ đủ điều kiện mới không tự động được miễn trừ khỏi Mục 232, trong khi tăng trưởng xuất khẩu nhanh có thể dẫn đến các cuộc điều tra thương mại tiếp theo.
Các nhà máy hiện có ở Đông Nam Á và nơi khác cũng phải đánh giá lại năng lực cạnh tranh nếu chuyển sang các thị trường ngoài Mỹ. Ở hầu hết các thị trường không có hạn chế tương đương, mô-đun Trung Quốc vẫn giữ lợi thế về chiều sâu chuỗi cung ứng, lựa chọn sản phẩm và giá cả. Pin và mô-đun ban đầu dành cho thị trường Mỹ có thể làm tăng nguồn cung và kéo giảm giá giao dịch nếu chuyển hướng sang châu Âu, Trung Đông, Nam Á, châu Phi và Nam Mỹ. Khả năng hấp thụ sẽ phụ thuộc vào nhu cầu, chứng nhận, yêu cầu nội địa hóa và điều kiện giao hàng.
Một số nhà máy ngoài Trung Quốc có thể cạnh tranh nhờ tuyến vận chuyển cụ thể, quan hệ khách hàng khu vực, giao hàng tại chỗ và phản hồi nhanh với đơn hàng nhỏ. Những lợi thế này phải được đánh giá theo từng thị trường; sản xuất ở nước ngoài không tự động mang lại khoảng cách vận chuyển ngắn hơn. Các quyết định đầu tư trong tương lai phải cân nhắc giữa chi phí và mức phí tiềm năng khi phục vụ thị trường Mỹ tuân thủ so với cạnh tranh về giá ở nơi khác. Rủi ro liên quan đến các cơ sở xuất khẩu dành riêng cho Mỹ đang gia tăng.
Triển vọng SMM: Nguồn cung thượng nguồn, chi phí giao hàng và lợi nhuận dự án sẽ định hình thị trường
Thứ nhất, các biện pháp AD/CVD đã bao phủ nhiều cơ sở sản xuất silicon tinh thể giá rẻ lớn của châu Á. Mục 232 và giá nhập khẩu tối thiểu sẽ mở rộng các hạn chế đó, thu hẹp hơn nữa phạm vi thương mại đối với nguồn cung giá rẻ cho Mỹ chỉ dựa vào gia công tại nước thứ ba hoặc trung chuyển. Các nhà cung cấp bền vững sẽ cần xuất xứ thực sự, được ghi chép rõ ràng, truy xuất nguồn gốc đầy đủ chuỗi cung ứng và mức thuế áp dụng có thể quản lý được, hoặc sản xuất tuân thủ tại Mỹ. Đánh giá nguồn cung cho Mỹ đòi hỏi nhiều hơn con số công suất tấm pin: nguồn cung wafer và pin hiệu quả, tuân thủ là yếu tố then chốt. Nếu nhu cầu thị trường cuối vẫn duy trì, tình trạng thiếu hụt thượng nguồn và độ nhạy cảm về giá có thể vượt quá mức ở khâu tấm pin. Trong khi đó, các sản phẩm dự định xuất sang Mỹ bị chuyển hướng có thể làm gia tăng cạnh tranh ở các khu vực khác.
Thứ hai, biến số trung tâm đối với tấm pin vẫn là chi phí mua sắm thực tế. Nếu tấm pin nhập khẩu đắt hơn sản phẩm sản xuất tại Mỹ sau khi tính AD/CVD áp dụng, cơ chế giá Mục 232, hậu cần và tài chính, các nhà sản xuất Mỹ sẽ có vị thế tốt hơn để phục vụ nhu cầu nội địa. Tuy nhiên, việc họ tiếp tục phụ thuộc vào pin nhập khẩu khiến họ dễ bị ảnh hưởng bởi giá sàn thượng nguồn. Do đó, so sánh phải bao gồm chi phí mua pin của nhà sản xuất Mỹ, khả năng hiện thực hóa tín dụng thuế và giá giao hàng cuối cùng, thay vì chỉ riêng mức thuế nhập khẩu.
Thứ ba, có thể xảy ra làn sóng lắp đặt tạm thời vào năm 2027, chủ yếu ở các dự án lỡ hạn khởi công tháng 7/2026 và cần đưa vào vận hành trước cuối năm 2027 để duy trì điều kiện hưởng tín dụng liên quan. Các dự án đủ điều kiện trước đó có thời hạn dài hơn. Mục 48E và các khoản thưởng nội địa áp dụng có thể hỗ trợ lợi nhuận nhưng không miễn thuế quan. Lợi nhuận sau thuế hấp dẫn có thể duy trì việc mua sắm tăng tốc; lạm phát thiết bị, chi phí tài chính và rủi ro chậm trễ vượt quá khả năng chịu đựng của dự án có thể dẫn đến hoãn hoặc hủy bỏ.
Sự lệch pha về thời gian giữa hỗ trợ sản xuất và nhu cầu dự án cũng đáng lưu ý. Việc loại bỏ dần ưu đãi sản xuất năng lượng mặt trời 45X theo luật định bắt đầu vào năm 2030, nhưng các hạn chế về thực thể hoặc chuỗi cung ứng có thể khiến điều kiện hưởng bị thu hồi sớm hơn. Việc tiếp tục hỗ trợ sản xuất trong giai đoạn 2028-29 không đảm bảo sự mở rộng tương ứng trong hoạt động mua sắm dự án. Nếu công suất của Mỹ tăng nhanh hơn số lượng đơn hàng, tỷ lệ sử dụng và biên lợi nhuận có thể giảm. Bảo hộ thương mại không nên được coi là sự đảm bảo cho lợi nhuận dài hạn.
Nhìn chung, Mỹ đang tăng cường bảo hộ sản xuất đồng thời thắt chặt các yêu cầu về nhập khẩu và tuân thủ dự án. Chính sách có thể thay đổi nguồn cung, nhưng không thể loại bỏ các hạn chế về chi phí và nhu cầu. Khả năng cạnh tranh sẽ ngày càng phụ thuộc vào nguồn cung thượng nguồn tuân thủ, chi phí giao hàng thực tế và việc thực hiện dự án, thay vì chỉ đơn giản là đặt nhà máy sản xuất tại một quốc gia chưa bị áp thuế AD/CVD.
Nguồn: SMM. Tình trạng chính sách tính đến ngày 18 tháng 9 năm 2026. Phạm vi sản phẩm, mức thuế riêng theo từng công ty và ngày thực hiện vẫn có thể thay đổi theo các diễn biến tiếp theo.
Viết bởi:
Ryan Tey Tze Yang | Chuyên viên phân tích PV của SMM
+60 127179370 | ryan.tey@metal.com



