

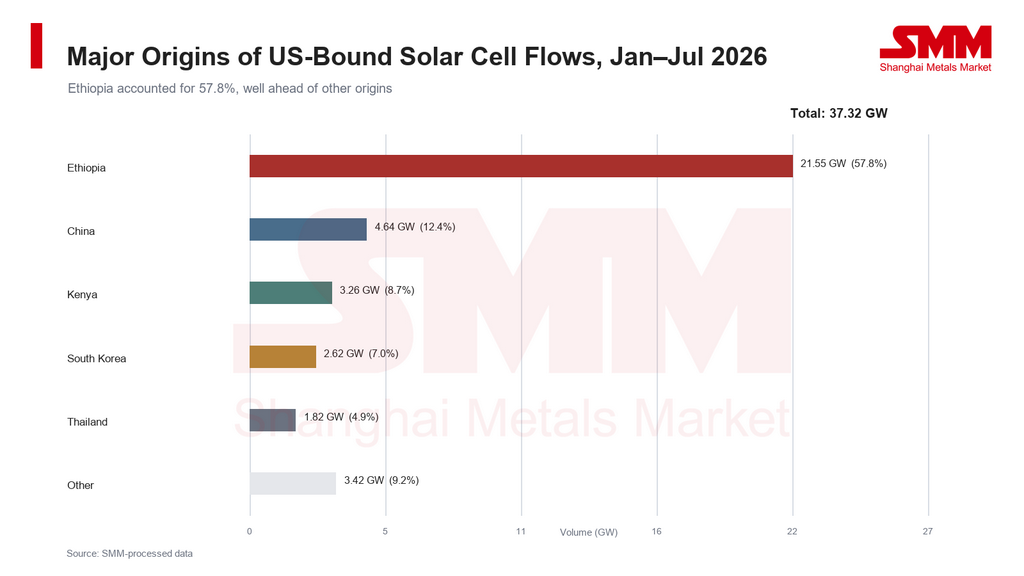
Cơ cấu nguồn gốc pin mặt trời chảy vào Mỹ đã thay đổi mạnh trong năm 2026. Phân tích của SMM về dữ liệu dòng chảy thương mại pin mặt trời toàn cầu cho thấy khoảng 37,32 GW pin đã vào thị trường Mỹ trong giai đoạn tháng 1–tháng 7. Ethiopia cung cấp khoảng 21,55 GW, tương đương 57,8% tổng lượng, vượt xa Trung Quốc, Kenya, Hàn Quốc và Thái Lan. Tính lũy kế, Ethiopia do đó là nguồn gốc lớn nhất trong bộ dữ liệu này.
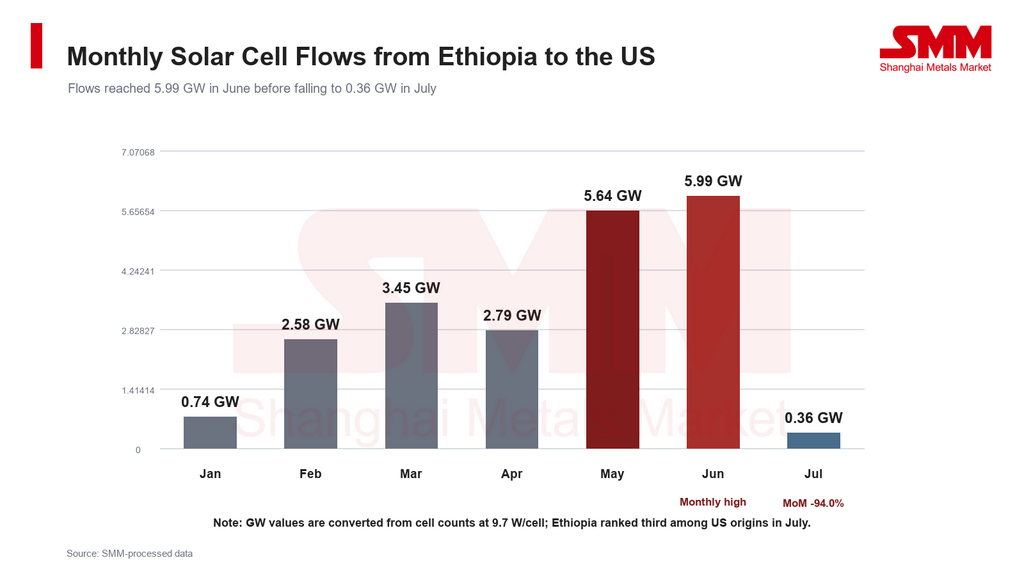
Tuy nhiên, dữ liệu tháng mới nhất lại cho thấy một xu hướng khác. Dòng chảy từ Ethiopia sang Mỹ đạt 5,99 GW vào tháng 6 trước khi giảm mạnh xuống 0,36 GW vào tháng 7, mức giảm so với tháng trước khoảng 94,0%. Do đó, Ethiopia tụt xuống sau Trung Quốc và Kenya trong bảng xếp hạng tháng. Mặc dù Ethiopia đã định hình lại cơ cấu nguồn cung pin mặt trời lũy kế của Mỹ, lợi thế cung ứng của nước này vẫn chưa ổn định. Lịch xuất khẩu tại từng nhà cung cấp và những thay đổi trong chính sách thương mại của Mỹ sẽ là các biến số then chốt đối với dòng chảy tiếp theo.
Ethiopia cung cấp gần 60% dòng chảy vào Mỹ trong tháng 1–tháng 7
Tổng dòng chảy pin mặt trời vào Mỹ đạt khoảng 37,32 GW trong tháng 1–tháng 7 năm 2026. Ethiopia đứng đầu với 21,55 GW, chiếm 57,8% tổng lượng. Trung Quốc, Kenya, Hàn Quốc và Thái Lan cung cấp lần lượt khoảng 4,64 GW, 3,26 GW, 2,62 GW và 1,82 GW, tương ứng với tỷ trọng 12,4%, 8,7%, 7,0% và 4,9%. Năm nguồn gốc dẫn đầu cùng chiếm hơn 90%, cho thấy nguồn cung pin mặt trời của Mỹ vẫn tập trung cao độ.
 Sự trỗi dậy của Ethiopia không đến từ một tháng đột biến đơn lẻ. Dòng chảy tháng tăng từ khoảng 0,74 GW vào tháng 1 lên 2,58 GW vào tháng 2 và duy trì trong khoảng 2,79 GW đến 3,45 GW trong tháng 3–tháng 4. Sau đó, con số leo lên 5,64 GW vào tháng 5 và 5,99 GW vào tháng 6. Ethiopia là nguồn cung tháng lớn nhất trong năm tháng liên tiếp từ tháng 2 đến tháng 6, và tỷ trọng của nước này trong dòng chảy vào Mỹ đạt 69,0% vào tháng 6.
Việc giải phóng năng lực sản xuất nội địa đã hỗ trợ cho tăng trưởng này. TOYO đã công bố rằng nhà máy pin mặt trời tại Ethiopia của họ có công suất danh nghĩa 4 GW và đạt sản lượng tối đa vào tháng 10 năm 2025. Công ty cũng đang phát triển năng lực sản xuất mô-đun tại Texas, tạo nên chuỗi cung ứng xuyên khu vực ngày càng tích hợp, kết nối pin Ethiopia với sản xuất mô-đun tại Mỹ. Dữ liệu thương mại cũng xác định Origin Solar, Lumintech Solar và Gobez Electric là các nhà xuất khẩu Ethiopia, cho thấy cơ sở cung ứng của nước này sang Mỹ không hoàn toàn phụ thuộc vào một nhà sản xuất duy nhất.
Mức độ tập trung nhà cung cấp đã khuếch đại sự sụt giảm tháng 7
Bất chấp vị trí dẫn đầu lũy kế vững chắc của Ethiopia, dòng chảy tháng 7 của nước này sang Mỹ giảm nhanh xuống 0,36 GW, giảm khoảng 5,63 GW so với tháng 6. Trong cùng tháng, dòng chảy từ Trung Quốc và Kenya lần lượt đạt khoảng 0,86 GW và 0,79 GW, đưa hai nước này lên vị trí thứ nhất và thứ hai. Tỷ trọng của Ethiopia trong dòng chảy tháng vào Mỹ giảm từ 69,0% vào tháng 6 xuống 15,2% vào tháng 7.
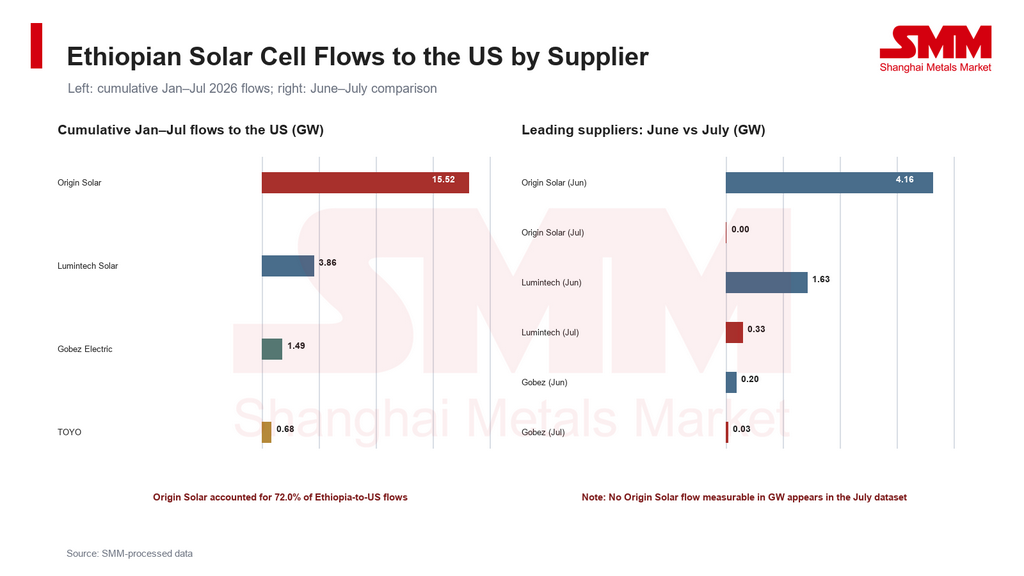
 Dữ liệu cấp công ty cho thấy sự sụt giảm tập trung cao độ. Origin Solar cung cấp khoảng 15,52 GW cho Mỹ trong tháng 1–tháng 7, tương đương khoảng 72,0% tổng lượng của Ethiopia. Dòng chảy tháng 6 của công ty này đạt khoảng 4,16 GW, nhưng không có dòng chảy tháng 7 nào đo được bằng GW xuất hiện trong bộ dữ liệu này. Lumintech Solar giảm từ khoảng 1,63 GW vào tháng 6 xuống 0,33 GW vào tháng 7, trong khi Gobez Electric giảm từ 0,20 GW xuống 0,03 GW. Do đó, dòng chảy thấp hơn từ các nhà cung cấp hàng đầu trực tiếp giải thích phần lớn sự thu hẹp tổng thể của Ethiopia trong tháng 7.
 Sự sụt giảm tháng 7 không nên tự động được hiểu là mức giảm tương đương trong nhu cầu thị trường cuối của Mỹ. Các giải thích khả dĩ bao gồm khác biệt giữa lịch đặt hàng và lịch vận chuyển, điều chỉnh tạm thời về sản xuất hoặc tồn kho, và thay đổi khẩu vị rủi ro của các nhà nhập khẩu sau khi cuộc điều tra thương mại bắt đầu. Những yếu tố này vẫn cần được kiểm chứng dựa trên lịch sản xuất của công ty, dữ liệu hàng đến Mỹ và mức tồn kho.
Các rào cản thương mại của Mỹ đang mở rộng sang các nguồn gốc mới
Sự gia nhập nhanh chóng của Ethiopia vào thị trường pin mặt trời Mỹ diễn ra đồng thời với sự dịch chuyển liên tục trong nguồn cung của Mỹ. Các sản phẩm năng lượng mặt trời từ Trung Quốc và Đài Loan, Trung Quốc từ lâu đã chịu các biện pháp chống bán phá giá và chống trợ cấp của Mỹ, và Mỹ sau đó đã mở rộng các biện pháp phòng vệ thương mại sang Đông Nam Á. Vào tháng 9 năm 2026, Bộ Thương mại Mỹ cũng ban hành kết luận cuối cùng khẳng định về chống bán phá giá và chống trợ cấp đối với pin mặt trời từ Ấn Độ, Indonesia và Lào. Chi phí chính sách cao hơn đối với các nguồn gốc đã định hình đã khuyến khích các nhà sản xuất mô-đun Mỹ tìm kiếm nguồn pin mới.
Các nguồn gốc mới hiện cũng đang đối mặt với sự giám sát. Vào ngày 17 tháng 7 năm 2026, Bộ Thương mại Mỹ đã khởi xướng một cuộc điều tra chống lẩn tránh trên toàn quốc đối với Ethiopia. Cuộc điều tra bao gồm pin và mô-đun được hoàn thiện tại Ethiopia sử dụng linh kiện hoặc bộ phận Trung Quốc rồi xuất khẩu trực tiếp sang Mỹ. Cuộc điều tra cũng bao gồm pin được hoàn thiện tại Ethiopia, lắp ráp thành mô-đun tại Việt Nam và sau đó xuất khẩu sang Mỹ.
Trừ khi cuộc điều tra bị hủy bỏ hoặc gia hạn, Bộ Thương mại dự kiến ban hành kết luận sơ bộ trong vòng 150 ngày kể từ ngày khởi xướng và kết luận cuối cùng trong vòng 300 ngày. Do đó, khả năng tiếp cận thị trường Mỹ trong tương lai của Ethiopia sẽ phụ thuộc một phần vào việc hoạt động sản xuất của nước này có thể chứng minh đủ mức gia công nội địa hay không và liệu nguồn gốc nguyên liệu, quy mô đầu tư, các công đoạn sản xuất và giá trị gia tăng có đáp ứng các yêu cầu xem xét xuất xứ của Mỹ hay không.
Việc khởi xướng một cuộc điều tra không cấu thành kết luận về hành vi lẩn tránh, cũng không có nghĩa là tất cả các sản phẩm Ethiopia ngay lập tức bị áp mức thuế áp dụng cho các sản phẩm năng lượng mặt trời Trung Quốc. Tuy nhiên, trước khi có quyết định, các nhà nhập khẩu Mỹ có thể thắt chặt thẩm định chuỗi cung ứng, điều chỉnh lịch mua hàng hoặc đa dạng hóa đơn hàng. Cần thêm dữ liệu tháng để xác định liệu sự sụt giảm tháng 7 của Ethiopia có liên quan đến cột mốc chính sách này hay không.
Kenya có thể nắm bắt một phần nhu cầu được chuyển hướng
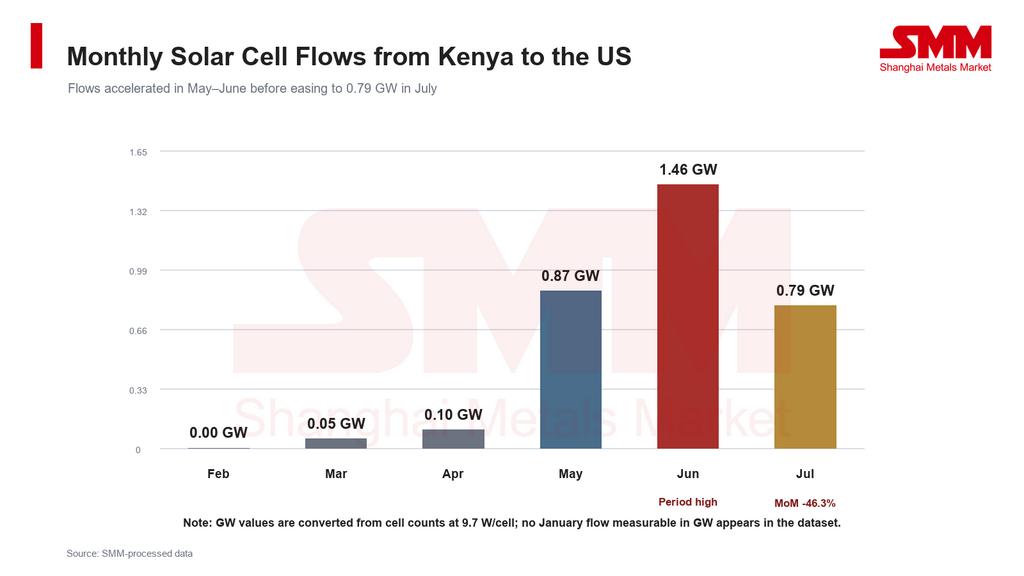
Trong khi dòng chảy của Ethiopia giảm trong tháng 7, Kenya vẫn cung cấp khoảng 0,79 GW cho Mỹ, chỉ đứng sau Trung Quốc. Dòng chảy lũy kế của Kenya sang Mỹ đạt khoảng 3,26 GW trong tháng 1–tháng 7, chiếm khoảng 53,0% tổng xuất khẩu pin mặt trời của nước này. Dòng chảy tháng từ Kenya sang Mỹ tăng từ 0,10 GW vào tháng 4 lên 0,87 GW vào tháng 5 và 1,46 GW vào tháng 6. Mặc dù con số giảm nhẹ trong tháng 7, nó vẫn ở mức tương đối cao là 0,79 GW.
 Dữ liệu cho thấy vai trò ngày càng tăng của châu Phi trong chuỗi cung ứng pin mặt trời của Mỹ không chỉ giới hạn ở Ethiopia. Khi các nhà nhập khẩu tìm cách giảm rủi ro tập trung và các biện pháp phòng vệ thương mại của Mỹ mở rộng, các địa điểm sản xuất mới nổi như Kenya có thể nhận một phần nhu cầu được chuyển hướng. Tuy nhiên, việc chuyển sản xuất sang một quốc gia khác không tự động loại bỏ rủi ro thương mại. Trong một cuộc điều tra chống lẩn tránh, Bộ Thương mại có thể xem xét nguồn gốc của các đầu vào thượng nguồn, liệu hoạt động gia công nội địa có cấu thành sản xuất đáng kể hay không, và liệu các công ty tham gia có liên kết với nhau hay không.
Đối với các nhà sản xuất pin và wafer Trung Quốc, sự dịch chuyển trong chuỗi cung ứng không nhất thiết có nghĩa là nhu cầu cơ bản biến mất. Nhu cầu có thể chuyển từ xuất khẩu trực tiếp sang Mỹ sang bán wafer, vật liệu phụ trợ và thiết bị cho các nhà máy pin tại các nước thứ ba. Khi các cuộc xem xét của Mỹ ngày càng mở rộng sang nguyên liệu thượng nguồn và các công đoạn gia công, các cơ sở ở nước ngoài có thể đối mặt với các yêu cầu mạnh hơn về đầu vào phi Trung Quốc, chứng từ xuất xứ và khả năng truy xuất nguồn gốc. Cơ cấu mua sắm của họ có thể thay đổi tương ứng.
Triển vọng: Ethiopia giữ vị trí dẫn đầu lũy kế, nhưng bảng xếp hạng tháng có thể vẫn biến động
SMM kỳ vọng Ethiopia sẽ vẫn là một nguồn cung pin mặt trời quan trọng cho Mỹ trong ngắn hạn, được hỗ trợ bởi công suất pin đã lắp đặt, khách hàng Mỹ đã thiết lập và hoạt động sản xuất mô-đun liên quan. Tuy nhiên, dữ liệu tháng 7 cho thấy nguồn cung tập trung vào một số ít công ty. Do đó, những thay đổi trong sản xuất, đơn hàng hoặc thông quan của một nhà cung cấp có thể tạo ra biến động đáng kể trong dòng chảy tháng của quốc gia này.
Ba biến số cần được theo dõi chặt chẽ trong những tháng tới: liệu Origin Solar, Lumintech Solar và TOYO có khôi phục sản xuất và lô hàng sang Mỹ hay không; việc lựa chọn bị đơn, kết luận sơ bộ và phạm vi hồi tố tiềm năng của cuộc điều tra chống lẩn tránh của Mỹ; và liệu Kenya, Trung Quốc hay các nguồn gốc khác có tiếp tục nắm bắt nhu cầu từ các nhà sản xuất mô-đun Mỹ hay không.
Nếu dòng chảy từ Ethiopia sang Mỹ phục hồi trong tháng 8–tháng 9, sự sụt giảm tháng 7 sẽ phù hợp hơn với lịch vận chuyển hoặc các điều chỉnh tạm thời ở cấp công ty. Nếu dòng chảy vẫn ở mức thấp trong khi Kenya và các nguồn gốc khác tiếp tục tăng trưởng, dữ liệu có thể chỉ ra một sự dịch chuyển thứ hai trong bối cảnh nguồn cung pin mặt trời của Mỹ. SMM sẽ tiếp tục theo dõi chính sách thương mại của Mỹ, lịch sản xuất tại các nhà cung cấp lớn và dòng chảy pin mặt trời xuyên khu vực.



