Thị trường module PV chính tuần này vẫn phân hóa theo khu vực và phân khúc sản phẩm. Giá FOB tại cảng Trung Quốc biến động theo cả hai chiều nhưng vẫn nằm trong biên độ hẹp. Một số đánh giá CIF Đông Nam Á tăng nhẹ ở mức thấp, dù giao dịch gia tăng vẫn hạn chế. Châu Âu tiếp tục phụ thuộc vào việc giao hàng theo hợp đồng hiện có, trong khi một số nhà cung cấp đưa ra nhượng bộ để đảm bảo các dự án trung và dài hạn. Tại Ấn Độ, giá module theo yêu cầu nội địa hóa (DCR) giữ ổn định, trong khi giá ngoài DCR giảm nhẹ do nhu cầu tích trữ trước đó suy yếu.
Kỳ vọng phục hồi trong quý IV khiến người bán ít sẵn sàng giảm giá trên diện rộng. Tuy nhiên, nhu cầu vẫn quá yếu để hỗ trợ một đợt tăng giá chung. Chi phí tiếp tục hạn chế đà giảm, trong khi các đơn hàng khả thi quyết định giá thực tế. Kết quả là sự phân hóa rõ hơn giữa sản phẩm tiêu chuẩn và công suất cao, cũng như giữa nhu cầu được chính sách hỗ trợ và nhu cầu do thị trường thúc đẩy.
FOB cảng Trung Quốc: quan tâm đến sản phẩm công suất cao cải thiện, nhưng giá vẫn dao động trong biên độ
Hầu hết các nhà sản xuất giữ nguyên chào giá của tuần trước vào đầu tuần trong khi theo dõi tốc độ phục hồi nhu cầu. Kỳ vọng nhu cầu quý IV vững hơn làm giảm động lực giảm giá trên diện rộng. Dù vậy, khối lượng giao dịch yếu khiến người mua và người bán vẫn trong quá trình đàm phán, với các mức chiết khấu có chủ đích vẫn áp dụng cho một số đơn hàng chọn lọc.
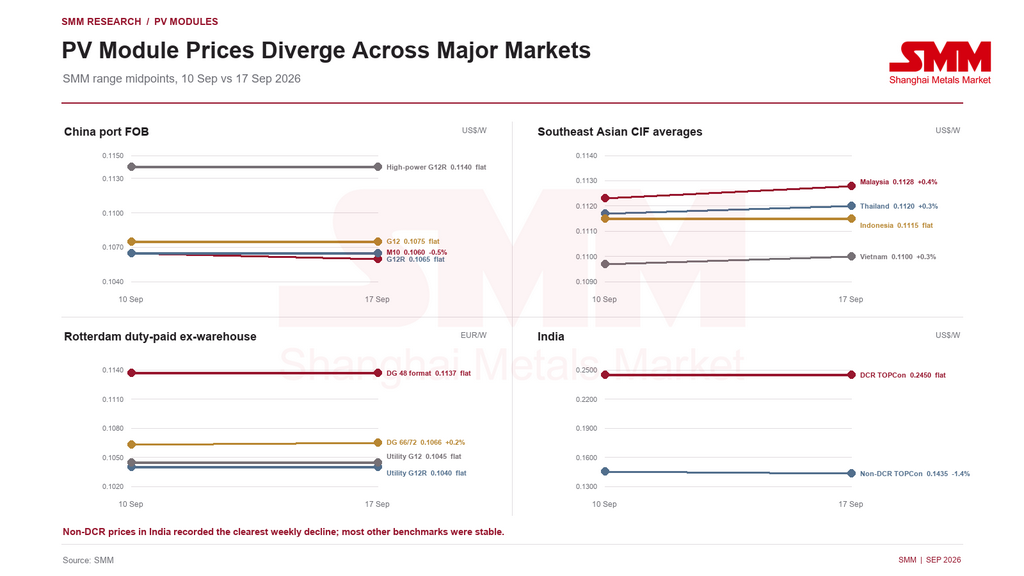
Nhu cầu mua sản phẩm TOPCon 3.0 tăng tại các thị trường quốc tế cao cấp. Một số nhà cung cấp điều chỉnh chênh lệch giá giữa sản phẩm TOPCon 2.0 và TOPCon 3.0 để thúc đẩy xuất khẩu công suất cao. Dựa trên điểm giữa của biên độ giá hàng tuần của SMM, module TOPCon G12R công suất cao có mức phụ trội khoảng 7,0% so với sản phẩm G12R tiêu chuẩn. Điều này phản ánh giá trị của hiệu suất và sản lượng cao hơn, dù mức phụ trội mở rộng thêm sẽ phụ thuộc vào việc các nhà phát triển dự án có công nhận lợi ích sản lượng trọn đời hay không.
Các chào giá thấp nhất trên thị trường đã phần nào được rút lại, cho thấy các nhà cung cấp ít sẵn sàng chạy theo giá xuống. Tuy nhiên, cạnh tranh đơn hàng vẫn gay gắt và một số nhà sản xuất hạng hai có thể tiếp tục dùng giá thấp để giành hợp đồng. Mức cao nhất của biên độ M10 giảm 0,001 USD/W so với tuần trước, trong khi các thông số kỹ thuật chính khác hầu như không đổi, khiến thị trường chưa có hướng đi thống nhất.
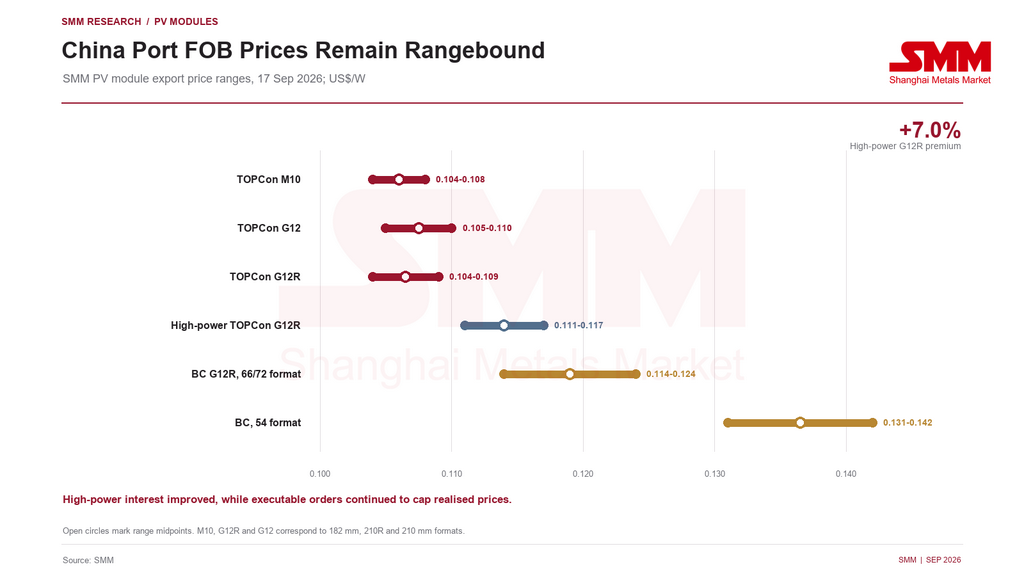
SMM dự báo giá FOB tại cảng Trung Quốc sẽ tiếp tục dao động trong biên độ hẹp trong ngắn hạn. Điểm mấu chốt cần theo dõi là liệu các đơn hàng tháng 10 có khởi động đúng kế hoạch hay không và liệu nhu cầu thăm dò đối với các sản phẩm TOPCon 3.0 có chuyển thành khối lượng thực tế hay không. Nếu đơn hàng không đạt kỳ vọng, cạnh tranh giá thấp có thể lại gia tăng.
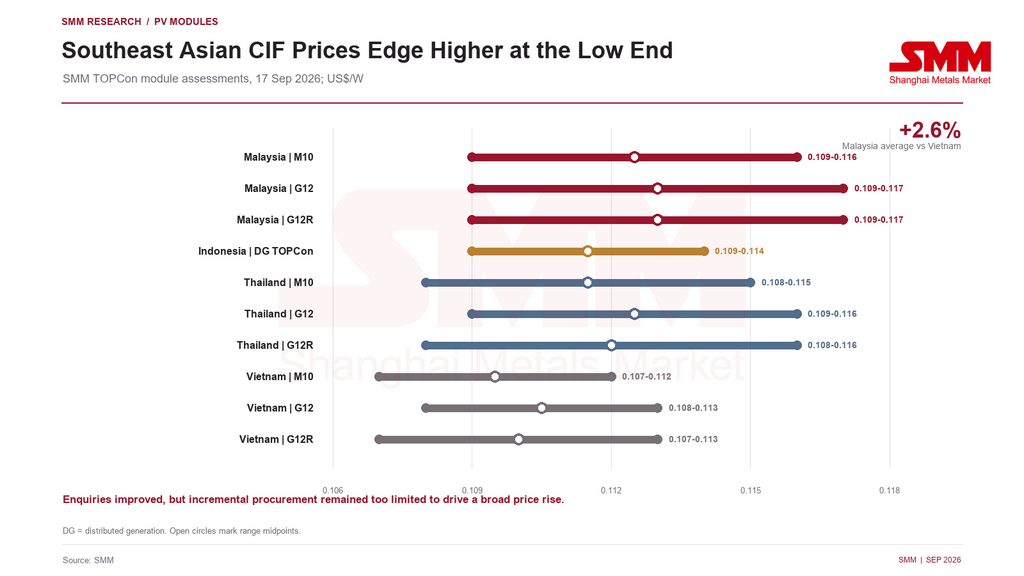
Đông Nam Á: nhu cầu thăm dò cải thiện, nhưng khối lượng mua vào vẫn hạn chế
Giá module tại Đông Nam Á tiếp tục dao động trong biên độ hẹp ở mức thấp. Mức giá sàn của một số đánh giá tại Malaysia, Thái Lan và Việt Nam nhích nhẹ lên. Hoạt động thăm dò nhu cầu cải thiện, nhưng mức tăng giao dịch vẫn khiêm tốn và đàm phán giá vẫn tiếp diễn.
Trên ba định dạng chính, trung bình đơn giản của điểm giữa các khoảng giá xấp xỉ 0,1128 USD/W tại Malaysia, 0,1120 USD/W tại Thái Lan và 0,1100 USD/W tại Việt Nam. Mức trung bình của Malaysia cao hơn Việt Nam khoảng 2,6%. Một số nhu cầu mua đã xuất hiện tại Malaysia, nhưng quy mô dự án và khối lượng mua sắm vẫn còn quá nhỏ để hỗ trợ mức tăng rộng khắp khu vực.
Việt Nam và Indonesia nhìn chung không thay đổi so với tuần trước. Tại Thái Lan, trọng tâm ngắn hạn vẫn là chứng nhận của Viện Tiêu chuẩn Công nghiệp Thái Lan (TISI). Theo nghiên cứu của SMM, một số nhà cung cấp đã bắt đầu đạt được chứng nhận. Khi số lượng nhà cung cấp được chứng nhận tăng lên, khoảng trống cung tạm thời do quá trình chuyển đổi chứng nhận tạo ra sẽ thu hẹp, đưa quyền định giá trở lại với nhu cầu dự án, định vị thương hiệu và chi phí giao hàng.
Châu Âu: hợp đồng hiện hữu hỗ trợ giao hàng khi nhu cầu công suất cao tăng
Sự phục hồi nhu cầu tại châu Âu vẫn hạn chế, với lượng xuất hàng vẫn chủ yếu đến từ các hợp đồng hiện hữu. Một số nhà sản xuất đã đưa ra nhượng bộ đối với các dự án chọn lọc quy mô vài trăm megawatt để đảm bảo giao hàng theo lịch trình năm 2027. Các đơn hàng này cải thiện tầm nhìn tương lai nhưng không cho thấy sự phục hồi rộng khắp trên thị trường giao ngay châu Âu.
Sự quan tâm của các nhà phân phối đối với module TOPCon công suất cao tăng lên, mặc dù mức độ chấp nhận của người dùng cuối đối với mức giá cao hơn vì hiệu suất vẫn là điểm bất định then chốt. Các module tiêu chuẩn tiếp tục đối mặt với áp lực đàm phán giá mạnh, với giá thực tế vẫn ở mức thấp.
Tại Rotterdam, điểm giữa của sản phẩm định dạng G12R 48 dành cho phát điện phân tán cao hơn khoảng 9,3% so với đánh giá định dạng G12R 66/72 quy mô tiện ích, phản ánh mức phí định dạng trong các ứng dụng mái nhà và không gian hạn chế khác. Khoảng cách giá trung bình giữa sản phẩm định dạng G12R 66/72 phân khúc phát điện phân tán và quy mô tiện ích là khoảng 2,5%. Giá kho tại Bồ Đào Nha và Hy Lạp duy trì cao hơn Rotterdam khoảng 2,2-2,4%, phản ánh chi phí hậu cần khu vực và phụ phí giao hàng nội địa.
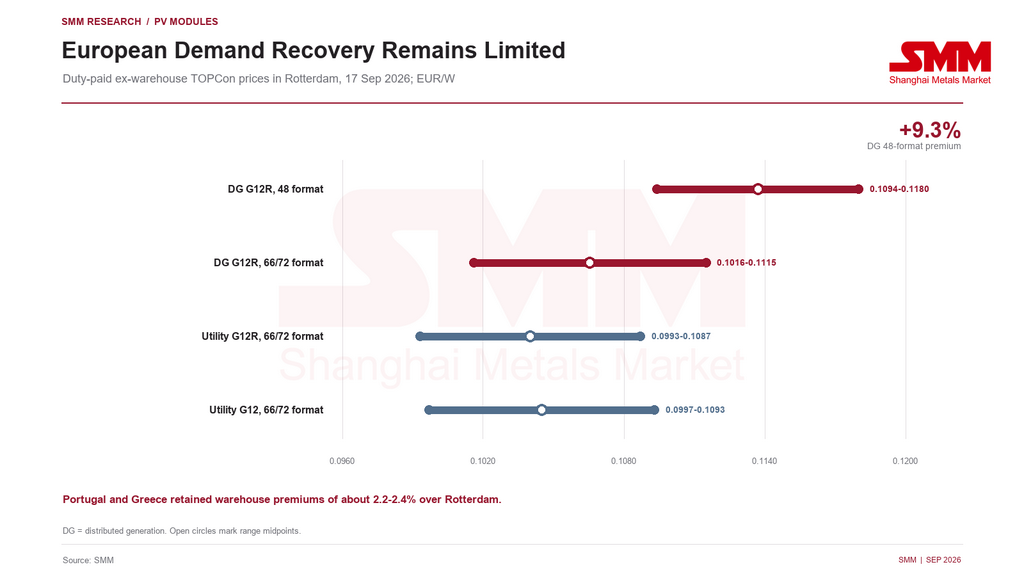
Triển vọng quý IV phụ thuộc vào việc các yêu cầu báo giá có chuyển thành hợp đồng mới hay không. Nếu nhu cầu yếu hơn kỳ vọng, các nhà sản xuất và phân phối có thể quay lại cạnh tranh giá để giành một lượng đơn hàng hạn chế.
Ấn Độ: Hoạt động tích trữ non-DCR hạ nhiệt khi công suất hướng xuất khẩu đối mặt bất ổn chính sách
Giá module DCR của Ấn Độ giữ ổn định, trong khi giá non-DCR giảm nhẹ. Dựa trên giá trị trung bình của khoảng giá, module TOPCon DCR trung bình khoảng 0,245 USD/W và module non-DCR khoảng 0,1435 USD/W, khiến sản phẩm DCR có mức chênh lệch giá khoảng 70,7%. Giá trung bình non-DCR giảm khoảng 1,4% so với tuần trước do lực hỗ trợ từ nhu cầu tích trữ trước đó suy yếu.
Thị trường non-DCR trước đây từng chứng kiến hoạt động tích trữ tạm thời liên quan đến kỳ vọng xoay quanh các biện pháp Mục 232 theo kế hoạch của Mỹ. Khi hoạt động mua vào này hạ nhiệt, sự phản kháng của người dùng cuối đối với các chào giá cao tiếp tục kìm hãm giá.
Bộ Thương mại Mỹ cũng đã ban hành kết luận cuối cùng về thuế chống bán phá giá và thuế chống trợ cấp đối với pin và module PV silicon tinh thể từ Ấn Độ. Ủy ban Thương mại Quốc tế Mỹ dự kiến sẽ đưa ra kết luận cuối cùng về thiệt hại vào ngày 14 tháng 10. Lệnh áp thuế chỉ được ban hành nếu Ủy ban đưa ra kết luận khẳng định; kết luận phủ định sẽ chấm dứt các cuộc điều tra. Do đó, vụ việc này trước tiên ảnh hưởng đến công suất non-DCR hướng đến thị trường Mỹ và triển vọng đơn hàng của Ấn Độ, thay vì nhu cầu DCR trong nước. Hiệu suất của DCR sẽ tiếp tục phụ thuộc vào hoạt động mua sắm được chính sách Ấn Độ hỗ trợ, quá trình giảm tồn kho và tốc độ cung ứng trong nước.
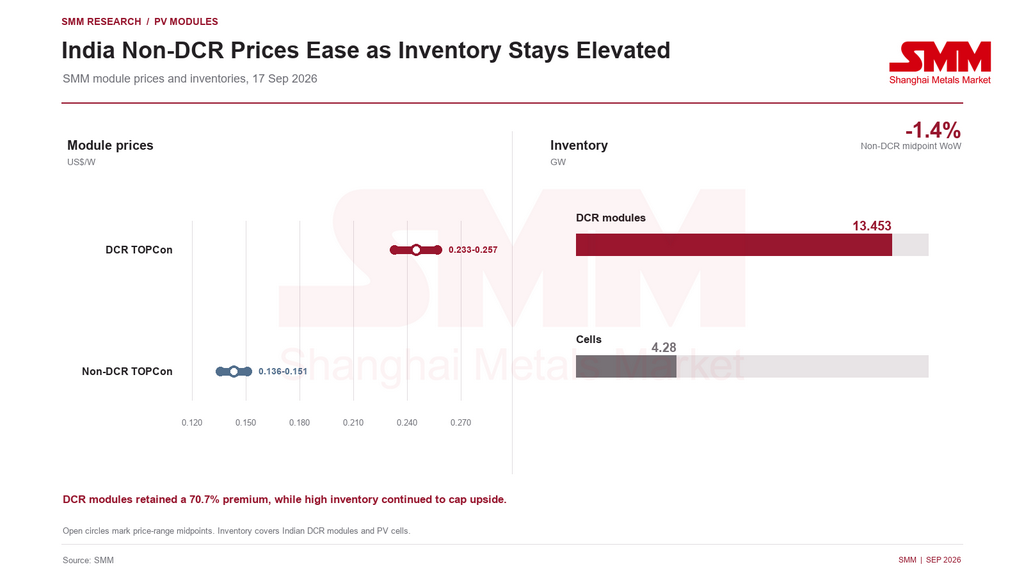
Tồn kho module DCR của Ấn Độ ở mức khoảng 13,453 GW, trong khi tồn kho pin khoảng 4,28 GW. Lượng tồn kho cao tiếp tục hạn chế đà tăng của giá module DCR. Nếu hoạt động mua sắm dự án trong nước không tăng tốc, các nhà sản xuất có thể cần điều chỉnh sản xuất, tối ưu hóa cơ cấu sản phẩm hoặc cạnh tranh quyết liệt hơn để giành đơn hàng.
Triển vọng: Lượng đơn hàng khởi động trong tháng 10 sẽ kiểm tra sức mạnh của sự phục hồi
Các nhà cung cấp module Trung Quốc có ít động lực giảm giá trên diện rộng, nhưng nhu cầu quốc tế vẫn chưa đủ mạnh để hỗ trợ một đợt tăng giá chung. Các sản phẩm TOPCon tiêu chuẩn có khả năng vẫn dao động trong biên độ hẹp, trong khi TOPCon công suất cao và các sản phẩm tiếp xúc mặt sau sẽ tiếp tục phân hóa theo mức phí hiệu suất, thương hiệu và mức độ phù hợp với dự án.
Theo lộ trình chính sách hiện tại, một số dự án đã ký hợp đồng giao hàng trong quý I và quý II năm 2027 dự kiến sẽ bắt đầu tính thêm các chi phí bổ sung liên quan đến thuế tiêu thụ đối với pin mặt trời. Để tránh chênh lệch giá thành - giá bán tại thời điểm giao hàng, các nhà cung cấp tấm pin có thể nâng giá chào bán kỳ hạn hoặc đưa cơ chế điều chỉnh giá vào hợp đồng, tạo động lực tăng giá nhất định cho các dự án này.
Tại Đông Nam Á, các câu hỏi chính là liệu nhu cầu lắp đặt cuối năm có đến đúng tiến độ hay không và liệu khoảng trống cung ứng tạm thời của Thái Lan có được lấp đầy suôn sẻ khi có thêm nhiều nhà cung cấp đạt chứng nhận TISI hay không. Nếu không có sự gia tăng đáng kể về thu mua, các mức chào giá cao hơn ở một số phân khúc có thể không chuyển thành mức tăng giao dịch trên diện rộng.
Châu Âu sẽ được thúc đẩy bởi các yêu cầu về sản phẩm công suất cao, ký hợp đồng giao hàng năm 2027 và các đơn hàng mới trong quý IV. Các nhượng bộ đối với một số dự án lớn được chọn giúp cải thiện khả năng hiển thị đơn hàng nhưng cũng cho thấy các chủ đầu tư dự án vẫn giữ đòn bẩy đàm phán đáng kể.
Ấn Độ đòi hỏi sự phân biệt rõ ràng giữa nhu cầu DCR trong nước và xuất khẩu phi DCR hướng đến Mỹ. Giá phi DCR có thể vẫn chịu ảnh hưởng từ nhu cầu tích trữ đang suy yếu và bất ổn về các biện pháp thương mại của Mỹ. Bất kỳ sự cải thiện nào trên thị trường DCR sẽ phụ thuộc vào hoạt động thu mua dự án trong nước và tốc độ giảm tồn kho.
Nhìn chung, thị trường tấm pin PV quốc tế có khả năng vẫn duy trì đặc điểm biến động giá hạn chế, phân hóa theo khu vực, nâng cấp sản phẩm và định giá theo đơn hàng. SMM sẽ tiếp tục theo dõi diễn biến giá, đơn hàng, tồn kho và thu mua dự án trên các thị trường tấm pin PV chính.
Nguồn: SMM
Người viết:
Ryan Tey Tze Yang | Chuyên viên phân tích PV của SMM
+60 127179370 | ryan.tey@metal.com