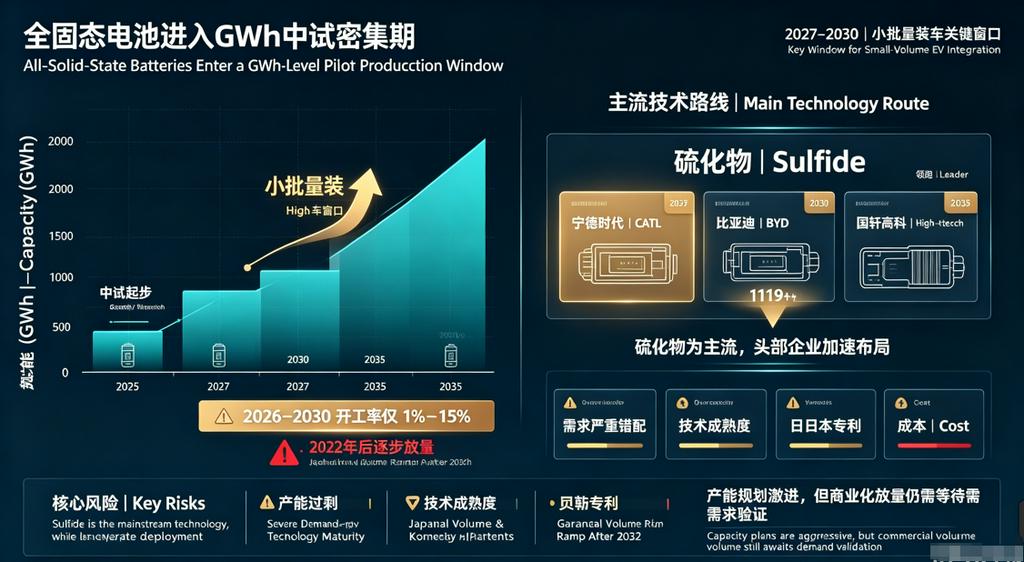
Điểm chính: Pin thể rắn đã bước vào giai đoạn sản xuất thử nghiệm GWh tập trung, với giai đoạn 2027–2030 là cửa sổ quan trọng để lắp đặt số lượng nhỏ trên xe. Công suất theo kế hoạch dự kiến vượt 1.119 GWh vào năm 2035, nhưng tỷ lệ sử dụng từ 2026 đến 2030 chỉ đạt 1%–15%, cho thấy sự mất cân đối nghiêm trọng giữa cung và cầu, việc tăng sản lượng chỉ bắt đầu dần sau năm 2032. Sulfide là lộ trình chủ đạo, với CATL, BYD, Gotion High-tech và các công ty khác dẫn đầu; rủi ro nằm ở dư thừa công suất, độ chín muồi công nghệ, bằng sáng chế của Nhật Bản và Hàn Quốc, cùng chi phí.
Ghi chú:
Phân tích công suất pin thể rắn được chia thành Phần 1 và Phần 2. Phần 1 đề cập đến pin rắn-lỏng, và Phần 2 đề cập đến pin thể rắn. Là lộ trình chuyển tiếp hướng tới pin thể rắn, pin rắn-lỏng cũng sẽ tồn tại trong thời gian dài; hiện tại, chúng được phân tích trong hệ thống pin thể rắn. Pin rắn-lỏng bao gồm pin gel, pin lai rắn-lỏng, pin gần thể rắn và pin bán thể rắn. Đối với pin có tỷ lệ khối lượng chất điện phân lỏng từ 5%–20%, khung chất điện phân rắn được thêm vào để giới hạn một lượng nhỏ chất điện phân lỏng.
Phân tích công suất pin thể rắn (Phần 1): Pin rắn-lỏng là lực lượng tiên phong — Lộ trình chuyển tiếp với cả cung và cầu đều bùng nổ
Phân tích công suất pin thể rắn (Phần 2): Sản xuất thử nghiệm pin thể rắn được triển khai tập trung — Mất cân đối giữa kế hoạch công suất và nhu cầu
Bài viết này là Phần 2: tình trạng công suất của pin thể rắn, tức là pin toàn thể rắn.
Dữ liệu: Dữ liệu công suất này dựa trên kế hoạch công suất của doanh nghiệp và phân tích mô hình nhu cầu của SMM. Đặc biệt, dữ liệu trung và dài hạn dựa vào mô hình nhu cầu của SMM.
Dữ liệu cuối cùng sẽ tuân theo dữ liệu công suất do doanh nghiệp công bố chính thức.
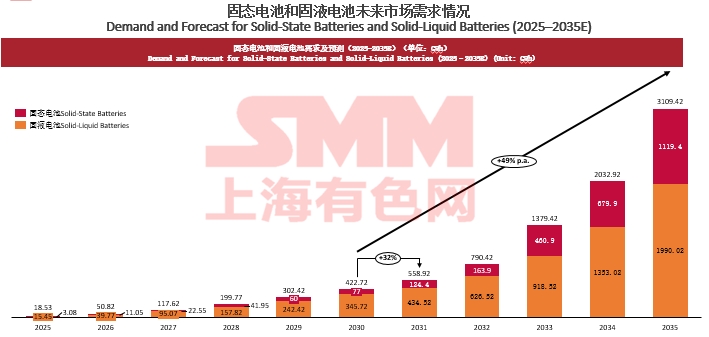
1. Giai đoạn ngành: Từ phòng thí nghiệm đến sản xuất thử nghiệm GWh; 2027–2030 là cửa sổ quan trọng
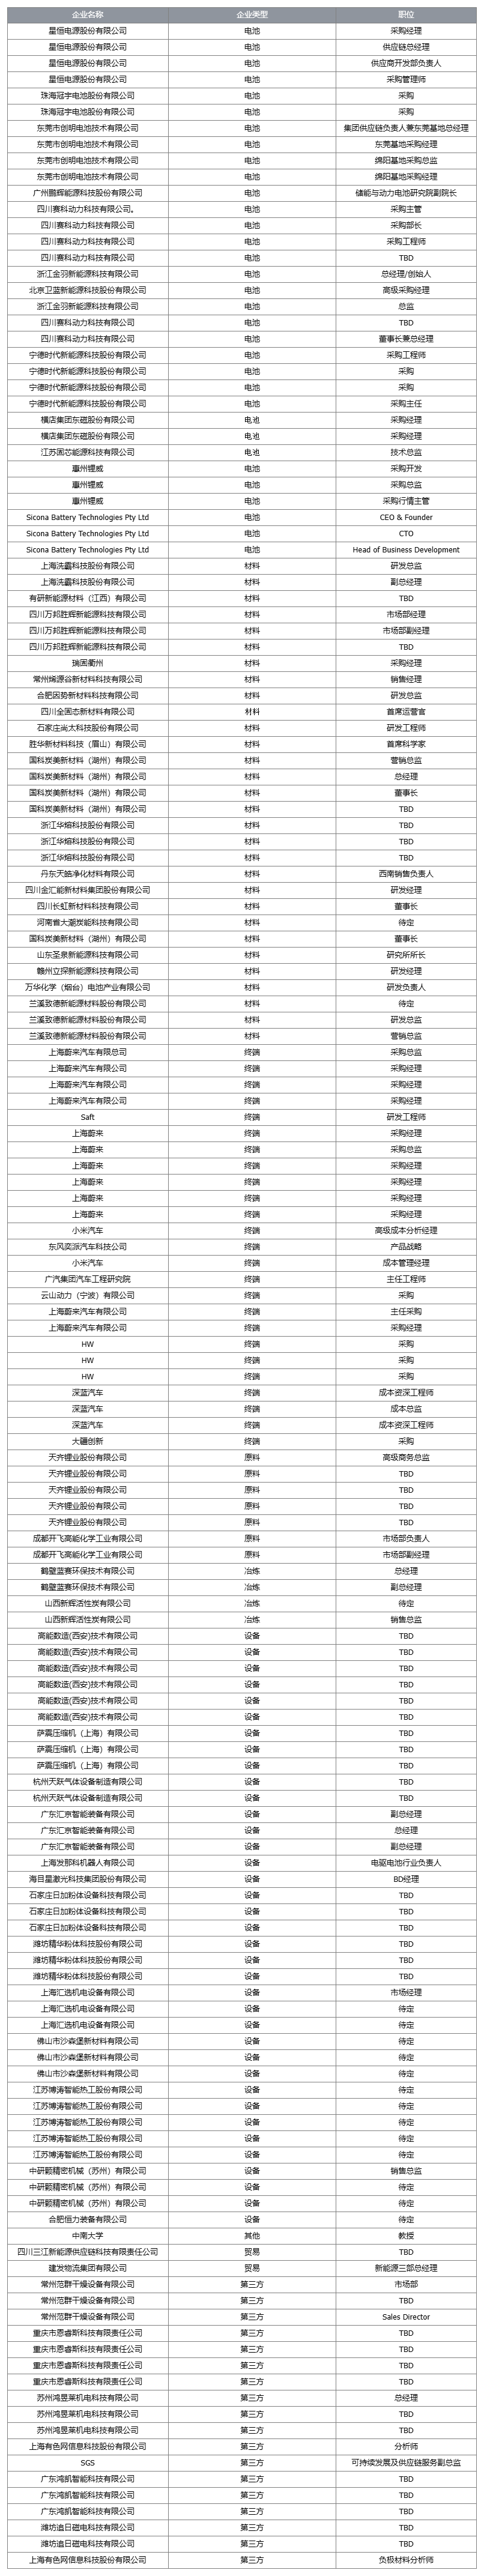
Theo thống kê bảng, pin thể rắn (chủ yếu là toàn thể rắn) đã chuyển từ giai đoạn nghiên cứu và phát triển trong phòng thí nghiệm sang giai đoạn xây dựng tập trung các dây chuyền thử nghiệm. Từ năm 2024 đến 2026, nhiều dây chuyền thử nghiệm và dây chuyền thí điểm toàn thể rắn đã được đưa vào vận hành hoặc hoàn thành. Các công ty tiêu biểu bao gồm CATL, BYD, Gotion High-tech, Qingtao, WeLion, CALB, EVE Energy, Farasis Energy, Tailan New Energy và các công ty khác.
Các mốc tiêu biểu:
CATL: Dây chuyền thí điểm pin toàn trạng thái rắn sulfide 5 GWh tại Hợp Phì đi vào vận hành tháng 5/2025; Giai đoạn I của cơ sở pin toàn trạng thái rắn tại Nghi Tân đi vào vận hành tháng 7/2026, với mật độ năng lượng đơn cell vượt 500 Wh/kg.
BYD: Dây chuyền thí điểm pin toàn trạng thái rắn sulfide 2 GWh tại Bình Sơn, Thâm Quyến đi vào vận hành tháng 2/2026, tỷ lệ thành phẩm ổn định ở mức 82%; dây chuyền sản xuất hàng loạt giai đoạn một 20 GWh tại Bích Sơn, Trùng Khánh dự kiến khởi động quý 3/2026, lắp ráp xe số lượng nhỏ vào quý 1/2027, kế hoạch dài hạn 100 GWh.
Gotion High-tech: Dây chuyền thử nghiệm pin toàn trạng thái rắn 0,2 GWh tại Hợp Phì hoàn thành tháng 5/2025; dây chuyền sản xuất hàng loạt 2 GWh dự kiến bước vào giai đoạn hiệu chỉnh thiết bị vào cuối năm 2026 và bắt đầu sản xuất số lượng nhỏ vào năm 2027.
Qingtao Energy: Dây chuyền thí điểm pin toàn trạng thái rắn 0,1 GWh tại Côn Sơn đã đi vào vận hành.
WeLion New Energy: Cơ sở thử nghiệm quy mô nhỏ pin toàn trạng thái rắn 0,6 GWh tại Bình Sơn, Thâm Quyến, với kế hoạch đạt sản xuất hàng loạt pin toàn trạng thái rắn vào khoảng năm 2027.
CALB: Năng lực sản xuất thí điểm pin trạng thái rắn 0,2 GWh tại Thường Châu.
EVE Energy: Giai đoạn I cơ sở Thành Đô 60 Ah hoàn thành tháng 12/2025; Giai đoạn II công suất hàng năm 100 MWh sẽ bàn giao vào tháng 12/2026.
Farasis Energy: Dây chuyền thí điểm pin toàn trạng thái rắn sulfide 0,2 GWh tại Cám Châu; cell 60 Ah đã được gửi mẫu cho khách hàng robot.
Tailan New Energy: Dự án pin toàn trạng thái rắn 3,5 GWh tại Tiềm Giang, Hồ Bắc hoàn thành tháng 6/2026, trong đó giai đoạn I đạt 0,5 GWh.
Sunwoda: Dây chuyền sản xuất mẫu 0,2 GWh; pin polymer toàn trạng thái rắn 400 Wh/kg, dự kiến hoàn tất xác nhận lắp ráp trên xe vào năm 2026.
Nhìn chung, giai đoạn 2025–2026 là thời kỳ dây chuyền thí điểm được triển khai dày đặc, năm 2027 sẽ bước vào giai đoạn xác nhận lắp ráp xe số lượng nhỏ, và mục tiêu sản xuất hàng loạt quy mô lớn vào khoảng năm 2030.
2. Quy hoạch công suất: Mở rộng theo cấp số nhân, vượt 1.100 GWh vào năm 2035
Theo dữ liệu tổng hợp trong bảng, công suất pin trạng thái rắn theo kế hoạch sẽ tăng từ 3 GWh năm 2025 lên 1.119 GWh năm 2035, cho thấy sự mở rộng theo cấp số nhân:
Công suất pin thể rắn sẽ tăng từ 3 GWh vào năm 2025 lên lần lượt 77 GWh và 1.119 GWh vào các năm 2030 và 2035.
Trong đó, công suất theo kế hoạch sẽ tăng vọt sau năm 2033, chủ yếu đến từ các kế hoạch dài hạn của căn cứ Bishan của BYD, căn cứ Nghi Tân của CATL, dự án Tiềm Giang của Tailan, WeLion, Qingtao và các bên khác. Tuy nhiên, cần lưu ý rằng những con số này phần lớn là công suất theo kế hoạch của doanh nghiệp, và việc triển khai thực tế bị ràng buộc bởi nhiều yếu tố như tỷ lệ thành phẩm, thiết bị, vốn và xác nhận của khách hàng.
3. Nhu cầu và tỷ lệ sử dụng: Mất cân đối nghiêm trọng trong ngắn hạn, chỉ dần khớp sau năm 2033
So với kế hoạch công suất, việc giải phóng nhu cầu pin thể rắn rõ ràng bị tụt hậu, và việc mở rộng công suất có thể lặp lại mô hình của pin lithium lỏng.
Từ năm 2026 đến 2030, tỷ lệ sử dụng pin thể rắn sẽ chỉ ở mức 1%–15%, cho thấy kế hoạch công suất vượt xa nhu cầu thực tế trong ngắn hạn. Một lượng lớn dây chuyền thí điểm và dây chuyền thử nghiệm đang trong giai đoạn xác nhận và chưa hình thành lô hàng hiệu quả. Tỷ lệ sử dụng sẽ tăng lên 28% vào năm 2031, nhảy vọt lên 69% vào năm 2032 và ổn định ở mức 73%–89% sau năm 2033. Điều này có nghĩa là việc tăng quy mô sản lượng thực sự của pin thể rắn có thể diễn ra sau năm 2032–2033, tạo ra khoảng cách thời gian nhất định so với kỳ vọng rộng rãi của ngành về "sản xuất quy mô lớn vào năm 2030".
4. Lộ trình công nghệ: Sulfide là chủ đạo, song song với Oxide / Polymer / Composite
Bức tranh công nghệ pin thể rắn cho thấy mô hình "sulfide là chủ đạo, nhiều lộ trình song song".
Lộ trình sulfide: CATL, BYD, Gotion High-tech, Sanwei Battery, Jiugong New Energy, Zhongke Yuanben, Enpower, v.v. Chất điện phân sulfide có độ dẫn ion cao, nhưng độ ổn định trong không khí kém, chi phí cao và rào cản bằng sáng chế tập trung ở Nhật Bản và Hàn Quốc.
Lộ trình oxide: Một số công ty áp dụng lộ trình composite oxide, chẳng hạn như Qingtao và WeLion.
Lộ trình polymer: Sunwoda, Shenlan Huize, Solid Ion Energy, v.v.
Lộ trình composite: Shandong Chuanglu áp dụng lộ trình composite "sulfide + oxide + polymer" và tuyên bố giảm chi phí 80%–90% so với sulfide nguyên chất.
Halide / sulfide-halide composite: EVE Energy áp dụng chất điện phân rắn composite sulfide-halide.
Nhìn chung, sulfide là hướng đi chính được quan tâm nhất cho pin thể rắn hoàn toàn, nhưng cũng là hướng khó triển khai kỹ thuật nhất; các lộ trình composite đã trở thành hướng khám phá quan trọng để giảm chi phí và cải thiện giao diện.
5. Bối cảnh doanh nghiệp: Nhà sản xuất pin hàng đầu + Lực lượng mới + Hãng ô tô trong cuộc cạnh tranh ba bên
Các bên tham gia pin thể rắn có thể chia thành ba nhóm.
Nhà sản xuất pin hàng đầu: CATL, BYD, Gotion High-tech, CALB, EVE Energy, Farasis Energy, Sunwoda, v.v. Họ có nguồn vốn và tài nguyên khách hàng mạnh, nhưng thận trọng trong việc lựa chọn lộ trình công nghệ.
Lực lượng mới về pin thể rắn: Qingtao, WeLion, Tailan, Enpower, Heyuan Lithium Innovation, Xinjie Energy, Jinyu New Energy, Jiugong New Energy, v.v. Họ tập trung vào các phân khúc pin thể rắn ngách, một số đã đạt được sản xuất thử nghiệm hoặc giao hàng số lượng nhỏ.
Hãng ô tô và các bên tham gia liên ngành: Dongfeng Motor, Chery, Geely, SAIC và các hãng khác đang định vị trong lĩnh vực pin thể rắn thông qua tự phát triển hoặc hợp tác để giành tiếng nói trong thế hệ pin năng lượng tiếp theo.
Về phân bố khu vực, Giang Tô, An Huy, Quảng Đông, Chiết Giang, Tứ Xuyên, Sơn Đông và Hà Nam là những khu vực tập trung các dự án pin thể rắn. Hợp Phì thuộc An Huy, Tô Châu/Thường Châu thuộc Giang Tô, Thâm Quyến/Chu Hải thuộc Quảng Đông, Hồ Châu/Hàng Châu thuộc Chiết Giang, và Nghi Tân/Thành Đô thuộc Tứ Xuyên đã hình thành các cụm công nghiệp.
6. Rủi ro và thách thức: Dư thừa công suất, độ trưởng thành công nghệ, bằng sáng chế và chi phí
Rủi ro dư thừa công suất: Tỷ lệ sử dụng từ năm 2026 đến 2030 sẽ cực kỳ thấp, và một lượng lớn công suất theo kế hoạch có thể bị trì hoãn hoặc hủy bỏ.
Độ trưởng thành công nghệ chưa đủ: Pin thể rắn hoàn toàn vẫn đối mặt với các vấn đề cốt lõi như giao diện rắn-rắn, áp suất vận hành, tuổi thọ chu kỳ và độ ổn định nội tại của vật liệu. Robin Zeng của CATL từng nói rằng độ trưởng thành công nghệ của pin thể rắn hoàn toàn chỉ ở mức TRL-4.
Rào cản bằng sáng chế: Các bằng sáng chế cốt lõi về chất điện phân sulfide do các công ty Nhật Bản và Hàn Quốc chi phối, và các công ty Trung Quốc đối mặt với rủi ro FTO khi ra nước ngoài.
Chi phí cao: Chi phí hiện tại của pin thể rắn cao hơn nhiều so với pin lỏng, việc giảm chi phí phụ thuộc vào nội địa hóa lithium sulfide, chất điện phân và thiết bị.
Chu kỳ xác nhận cấp ô tô dài: Từ lấy mẫu đến chỉ định có thể mất 18–36 tháng, chi phí xác nhận cao và các nhà sản xuất ô tô thận trọng trong việc chấp nhận.
7. Kết luận
Pin thể rắn đang ở giai đoạn "triển khai mạnh mẽ các dây chuyền thí điểm và trước thềm sản xuất hàng loạt." Quy hoạch công suất rất tích cực, nhưng nhu cầu ngắn hạn thiếu hụt nghiêm trọng và tỷ lệ sử dụng vẫn ở mức thấp. 2027–2030 là cửa sổ quan trọng để xác nhận công nghệ và lắp đặt xe số lượng nhỏ, chỉ sau năm 2032 mới kỳ vọng tăng tốc quy mô lớn. Doanh nghiệp cần nhìn nhận hợp lý quy hoạch công suất, tập trung vào đột phá công nghệ lõi, giảm chi phí và xác nhận khách hàng, tránh mở rộng mù quáng.
**Lưu ý:** Để biết thêm chi tiết hoặc thắc mắc về phát triển pin thể rắn, vui lòng liên hệ:
Điện thoại: 021-20707860 (hoặc WeChat: 13585549799)
Người liên hệ: Chaoxing Yang. Xin cảm ơn!