

Các điểm chính: Đồng hồ đầu tư pin thể rắn có năm giai đoạn: ở giai đoạn ý tưởng, theo dõi dòng tiền, R&D và hoạt động kinh doanh chính; ở giai đoạn thử nghiệm, theo dõi đấu thầu thiết bị, bàn giao và tỷ lệ thành phẩm; ở giai đoạn xác minh, theo dõi cung cầu lithium sulfide (830 tấn đến 8.000 tấn); ở giai đoạn sản xuất hàng loạt, theo dõi chi phí (400-500 triệu xuống 200-300 triệu nhân dân tệ/GWh), nơi rủi ro cạnh tranh khốc liệt là cao nhất; ở giai đoạn cuối cùng, theo dõi bằng sáng chế và thị phần (500 GWh, 400 tỷ nhân dân tệ). Theo dõi sát sao các đợt đấu thầu, lithium sulfide và tỷ lệ thành phẩm.
SMM gần đây đã xem xét lại tương lai của pin thể rắn và biên soạn thành loạt bài mười năm. Lấy sự phát triển hiện tại của ngành pin lithium làm tham chiếu, đặc biệt là mối quan hệ yêu-ghét đan xen giữa các lộ trình LFP và ternary, một chương sử thi đã mở ra trong nhiều năm qua. Trong dòng chảy dài của pin lithium lỏng thông thường, pin lai rắn-lỏng và pin toàn thể rắn sẽ bước lên sân khấu, phác họa một thế giới pin năng lượng riêng cao thế hệ mới.
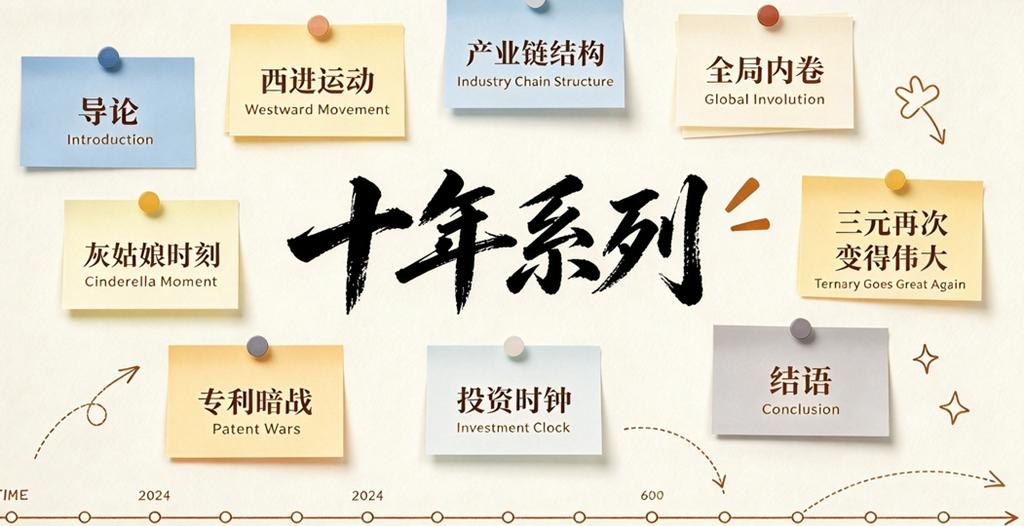
Loạt bài mười năm sẽ được chia thành chín phần: giới thiệu, tiến về phía tây, cấu trúc chuỗi ngành, cạnh tranh khốc liệt toàn ngành, khoảnh khắc Lọ Lem, ternary vĩ đại trở lại, cuộc chiến ngầm bằng sáng chế, đồng hồ đầu tư và kết luận.
Giới thiệu: Giấc mơ chắc chắn sẽ soi sáng hiện thực: Tại sao chúng ta cần hiểu lại logic công nghiệp của pin thể rắn - khoảng cách giữa lý tưởng và hiện thực, và kết quả là giấc mơ soi sáng hiện thực
Phần 1: Liệu có tái hiện cuộc tiến về phía tây của pin lỏng: Logic tập trung ở phía tây - liệu pin thể rắn có tái hiện "cuộc tiến về phía tây" của pin lithium lỏng?
Phần 2: Cơ hội tốt để đảo ngược cấu trúc quyền lực méo mó của chuỗi ngành: Cấu trúc quyền lực chuỗi ngành - thượng nguồn lợi nhuận bất thường, trung nguồn chịu áp lực, hạ nguồn trì hoãn thanh toán?
Phần 3: Cảnh báo về cạnh tranh khốc liệt toàn ngành kiểu PV: Liệu pin thể rắn có rơi vào cạnh tranh khốc liệt toàn ngành kiểu PV?
Phần 4: Sự trở lại của Lọ Lem trong các lộ trình công nghệ: "Khoảnh khắc Lọ Lem" của pin thể rắn - lộ trình công nghệ nào sẽ đi theo con đường trở lại của LFP?
Phần 5: Ternary có thể vĩ đại trở lại: Liệu pin ternary có thể "vĩ đại trở lại" nhờ sự trợ giúp của pin thể rắn?
Phần 6: Cục diện cạnh tranh toàn cầu - “cuộc chiến tranh ngầm bằng sáng chế” và cuộc đua công nghiệp hóa giữa Trung Quốc, Nhật Bản, Hàn Quốc
Phần 7: Vào cuộc sớm sẽ thấy mình của mười năm sau: Đồng hồ đầu tư - “mô hình năm giai đoạn” của quá trình công nghiệp hóa pin thể rắn
Kết luận: Một đường đua hoàn toàn mới: Pin thể rắn không phải là “phần tiếp theo đơn giản” của pin lithium lỏng
Đây là bài thứ tám trong chín bài của loạt bài về pin thể rắn trong mười năm: Thấy mình của mười năm sau - đồng hồ đầu tư “mô hình năm giai đoạn”. Năm giai đoạn của đồng hồ đầu tư pin thể rắn (2024-2035): ở giai đoạn ý tưởng, theo dõi tiền mặt, R&D và ngành kinh doanh chính, đề phòng đầu cơ ý tưởng; ở giai đoạn thử nghiệm, theo dõi đấu thầu thiết bị, bàn giao và tỷ lệ thành phẩm, giá trị thiết bị gấp 2-3 lần pin lỏng; ở giai đoạn xác minh, theo dõi cung cầu lithium sulfide, liệu 830 tấn có thể mở rộng lên 8.000 tấn hay không, với pin lai rắn-lỏng dẫn đầu; ở giai đoạn sản xuất hàng loạt, theo dõi chi phí giảm từ 400-500 triệu nhân dân tệ/GWh xuống 200-300 triệu nhân dân tệ/GWh, nơi rủi ro cạnh tranh khốc liệt là cao nhất; ở giai đoạn cuối cùng, theo dõi bằng sáng chế và thị phần toàn cầu, với lượng xuất xưởng 500 GWh và thị trường 400 tỷ nhân dân tệ. Theo dõi sát sao đấu thầu thiết bị, công suất lithium sulfide và đột phá về tỷ lệ thành phẩm. Tóm tắt: giai đoạn ý tưởng theo dõi tiền, giai đoạn thử nghiệm theo dõi thiết bị, giai đoạn xác minh theo dõi vật liệu, giai đoạn sản xuất hàng loạt theo dõi chi phí, giai đoạn cuối cùng theo dõi bằng sáng chế và thị phần. Biến số lớn nhất là khi nào các lộ trình công nghệ sẽ hội tụ.
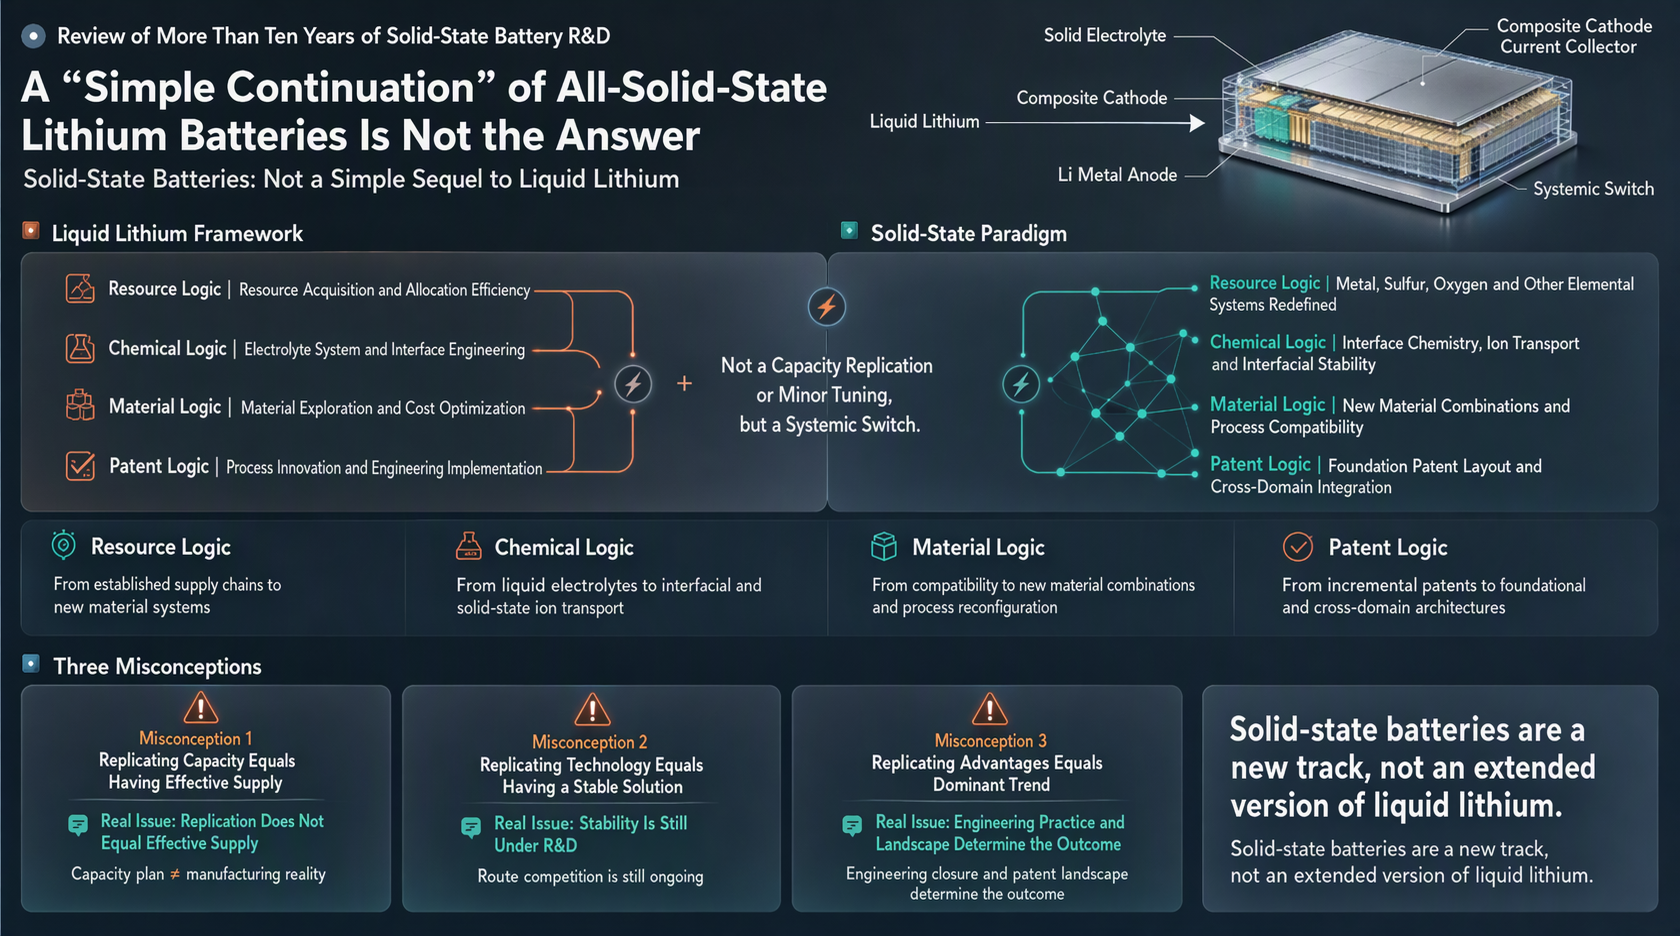
Đây là bài thứ chín trong chín bài của loạt bài về pin thể rắn trong mười năm. Pin thể rắn là một đường đua hoàn toàn mới, không phải là “phần tiếp theo đơn giản” của pin lithium lỏng. Năm lý do chính, sáu điểm gián đoạn.
Ôn lại bài trước: Bài thứ tám trong chín bài của loạt bài về pin thể rắn trong mười năm: Thấy mình của mười năm sau - đồng hồ đầu tư “mô hình năm giai đoạn” . Năm giai đoạn của đồng hồ đầu tư pin thể rắn (2024-2035): ở giai đoạn ý tưởng, theo dõi tiền mặt, R&D và ngành kinh doanh chính, đề phòng đầu cơ ý tưởng; ở giai đoạn thử nghiệm, theo dõi đấu thầu thiết bị, bàn giao và tỷ lệ thành phẩm, giá trị thiết bị gấp 2-3 lần pin lỏng; ở giai đoạn xác minh, theo dõi cung cầu lithium sulfide, liệu 830 tấn có thể mở rộng lên 8.000 tấn hay không, với pin lai rắn-lỏng dẫn đầu; ở giai đoạn sản xuất hàng loạt, theo dõi chi phí giảm từ 400-500 triệu nhân dân tệ/GWh xuống 200-300 triệu nhân dân tệ/GWh, nơi rủi ro cạnh tranh khốc liệt là cao nhất; ở giai đoạn cuối cùng, theo dõi bằng sáng chế và thị phần toàn cầu, với lượng xuất xưởng 500 GWh và thị trường 400 tỷ nhân dân tệ. Theo dõi sát sao đấu thầu thiết bị, công suất lithium sulfide và đột phá về tỷ lệ thành phẩm. Tóm tắt: giai đoạn ý tưởng theo dõi tiền, giai đoạn thử nghiệm theo dõi thiết bị, giai đoạn xác minh theo dõi vật liệu, giai đoạn sản xuất hàng loạt theo dõi chi phí, giai đoạn cuối cùng theo dõi bằng sáng chế và thị phần. Biến số lớn nhất là khi nào các lộ trình công nghệ sẽ hội tụ.
I. Vì sao không phải là “phần tiếp theo đơn giản”: Năm lý do chính
1. Bản đồ công nghiệp đã thay đổi: từ “định hướng tài nguyên” sang “định hướng khu hóa chất”
Bản đồ công nghiệp của pin lithium lỏng phần lớn phát triển xung quanh các nguồn tài nguyên như lithium, niken, coban, phốt pho, cũng như các cụm vật liệu cathode. Ngược lại, pin thể rắn mang tính “định hướng khu hóa chất” hơn: các vật liệu then chốt như lithium sulfide, chất điện phân sulfide và chất điện phân oxit đòi hỏi năng lực tổng hợp hóa học, môi trường khô, thu hồi dung môi và kiểm soát an toàn cao hơn nhiều so với pin lithium truyền thống.
Điều này có nghĩa là cạnh tranh trong pin thể rắn không chỉ là “ai có mỏ lithium”, mà là “ai có nền tảng hóa học, ai có năng lực kỹ thuật, và ai có thể tái tạo hạ tầng môi trường khô”.
2. Cấu trúc quyền lực của chuỗi ngành đã thay đổi: doanh nghiệp vật liệu có tiếng nói mạnh hơn
Trong pin lithium lỏng, các nhà sản xuất cell pin hàng đầu và doanh nghiệp tài nguyên nắm quyền thương lượng mạnh. Nhưng trong pin thể rắn, lithium sulfide chiếm tới 70%-80% chi phí, và đột phá công nghệ ở phía vật liệu quyết định trực tiếp đến chi phí, tỷ lệ thành phẩm và hiệu suất của pin.
Do đó, quyền lực trong chuỗi ngành sẽ nghiêng về các doanh nghiệp vật liệu thâm dụng công nghệ. Nếu doanh nghiệp cell pin chỉ tập trung vào “tích hợp” mà không gắn kết với vật liệu, quy trình và bằng sáng chế, họ dễ bị doanh nghiệp vật liệu thượng nguồn “bóp nghẹt”. Đây là cấu trúc quyền lực rất khác so với pin lithium lỏng.
3. Rủi ro cạnh tranh nội bộ được giảm nhẹ nhờ “bảo vệ kép”: lộ trình công nghệ chưa hội tụ + ngưỡng vốn cao
Cạnh tranh nội bộ trong pin lithium lỏng thường bắt nguồn từ việc mở rộng công suất nhanh và chiến tranh giá lan rộng. Pin thể rắn hiện được bảo vệ bởi hai yếu tố: thứ nhất, lộ trình công nghệ chưa hội tụ, với các lộ trình oxide, sulfide, polymer đều có người ủng hộ riêng; thứ hai, ngưỡng vốn cực kỳ cao, với đầu tư thiết bị mỗi GWh khoảng 500 triệu đến 1 tỷ nhân dân tệ, thậm chí 1,5 tỷ nhân dân tệ đối với một số lộ trình công nghệ, cao hơn nhiều so với pin lithium truyền thống.
Nhưng điều này không có nghĩa là không có rủi ro. Một khi các lộ trình hội tụ, vốn sẽ nhanh chóng tập trung, và việc mở rộng công suất có thể chuyển từ “không dám đầu tư” sang “tranh nhau đầu tư”, lúc đó cạnh tranh nội bộ sẽ xuất hiện dưới hình thức thậm chí còn khốc liệt hơn.
4. Cạnh tranh lộ trình công nghệ trông giống “bức tranh khác biệt hóa” hơn là “thay thế đơn lẻ”
“Oxide giống LFP, sulfide giống ternary” là một phép so sánh có tính gợi mở, nhưng không thể coi là tuyệt đối. Nó gợi ý rằng pin thể rắn có thể không bị chi phối bởi một lộ trình duy nhất; thay vào đó, các lộ trình khác nhau có sự đánh đổi về mật độ năng lượng, chi phí, an toàn và tuổi thọ chu kỳ, tạo thành cạnh tranh phân tầng.
Nếu nhận định này đúng, thì kỷ nguyên pin thể rắn sẽ không chỉ có “một CATL”, mà có thể xuất hiện nhiều nhà vô địch phân khúc trên các lộ trình và kịch bản ứng dụng khác nhau.
5. Cạnh tranh toàn cầu có thêm biến số “vòng vây bằng sáng chế”
Trong kỷ nguyên pin lithium lỏng, Trung Quốc có lợi thế rõ rệt về kỹ thuật, mức độ hoàn thiện chuỗi công nghiệp và quy mô thị trường. Trong kỷ nguyên pin thể rắn, Nhật Bản và Hàn Quốc có tích lũy sâu về chất điện phân sulfide và bố cục bằng sáng chế, có thể hình thành vòng vây bằng sáng chế.
Điều này có nghĩa là cạnh tranh toàn cầu về pin thể rắn không đơn giản là “cuộc đua năng lực sản xuất”, mà là cuộc chiến đa chiều liên quan đến “bằng sáng chế + kỹ thuật hóa học + thiết bị + tiêu chuẩn”. Doanh nghiệp Trung Quốc cần tìm lộ trình độc lập không vi phạm bằng sáng chế, hoặc đột phá thông qua cấp phép chéo và hợp tác phát triển.
II. Tổng quan đặc điểm: “Sáu sự gián đoạn” của pin thể rắn
Gián đoạn về thuộc tính ngành: Giống ngành vật liệu hóa học mới hơn là sản xuất pin lithium truyền thống.
Gián đoạn về phân bổ giá trị: Tiếng nói của nhà cung cấp vật liệu đang tăng lên, với lithium sulfide chiếm 70%-80% chi phí.
Gián đoạn về nhịp độ cạnh tranh: Trước khi các lộ trình công nghệ hội tụ, đây là giai đoạn “trăm hoa đua nở”; sau khi hội tụ, có thể trở thành “kẻ thắng có tất cả”.
Gián đoạn về đồng hồ đầu tư: Không phải mở rộng năng lực sản xuất suôn sẻ, mà là đầu tư theo từng bước do đột phá điểm nghẽn thúc đẩy.
Gián đoạn về cục diện toàn cầu: Vòng vây bằng sáng chế của Nhật Bản và Hàn Quốc đã đẩy cạnh tranh từ cuộc chiến năng lực sản xuất lên cuộc chiến bằng sáng chế và tiêu chuẩn.
Gián đoạn về cấu trúc rủi ro: Rủi ro lớn nhất không phải là nhu cầu không đủ, mà là đặt cược sai lộ trình, thất bại trong việc nâng cao tỷ lệ thành phẩm và hạn chế bằng sáng chế.
III. Một số nhận định và quan điểm
Thứ nhất, logic đầu tư cho pin thể rắn nên chuyển từ “mở rộng năng lực sản xuất” sang “đột phá điểm nghẽn”.
830 tấn lithium sulfide, tỷ lệ thành phẩm thử nghiệm 60-70%, đầu tư thiết bị 1 tỷ nhân dân tệ/GWh và lithium sulfide chiếm 70%-80% chi phí—đây là những mốc neo chính. Năng lực sản xuất theo kế hoạch không bằng năng lực sản xuất hiệu quả, và việc công bố mở rộng không có nghĩa là mục tiêu tỷ lệ thành phẩm đã đạt được.
Thứ hai, thời điểm hội tụ lộ trình công nghệ là ranh giới lớn nhất.
Trước khi hội tụ, mọi định vị đều mang tính chất “đặt cược”; sau khi hội tụ, ngành sẽ nhanh chóng chuyển từ “trăm hoa đua nở” sang “kẻ thắng có tất cả”. Thời khắc này sẽ quyết định ai trở thành CATL của kỷ nguyên pin thể rắn, ai trở thành BYD của kỷ nguyên pin thể rắn, và ai trở thành “LFP” của kỷ nguyên pin thể rắn.
Thứ ba, khung định giá cho pin lithium lỏng không thể áp dụng cho pin thể rắn.
Đối với pin lithium lỏng, trọng tâm là năng lực sản xuất, khách hàng và đường cong chi phí; đối với pin thể rắn, cần chú ý nhiều hơn đến bằng sáng chế vật liệu, quy trình hóa học, khả năng tái tạo môi trường phòng khô, tốc độ nâng cao tỷ lệ thành phẩm và định vị lộ trình. Nó giống một cuộc cạnh tranh tổng hợp của “khoa học vật liệu + kỹ thuật hóa học + sản xuất chính xác”.
Kết luận
Pin thể rắn không phải là “phần tiếp theo đơn giản” của pin lithium lỏng. Về địa lý công nghiệp, chúng hướng nhiều hơn đến các khu công nghiệp hóa chất; về cấu trúc quyền lực dọc chuỗi công nghiệp, chúng có lợi hơn cho các doanh nghiệp vật liệu thâm dụng công nghệ; về rủi ro cạnh tranh nội bộ, chúng được bảo vệ bởi cả lộ trình công nghệ chưa hội tụ lẫn ngưỡng vốn cao; về cạnh tranh lộ trình công nghệ, chúng có nhiều khả năng tái hiện cục diện phân mảnh; và trong cạnh tranh toàn cầu, chúng đối mặt với thách thức đặc thù là vòng vây bằng sáng chế của Nhật Bản và Hàn Quốc.
Hiểu được những khác biệt này là tiền đề cơ bản để đánh giá quỹ đạo công nghiệp của pin thể rắn trong thập kỷ tới. Điều không chắc chắn lớn nhất nằm ở thời điểm các lộ trình công nghệ hội tụ. Trước khi hội tụ, mọi khoản đầu tư năng lực sản xuất, triển khai chuỗi công nghiệp và chiến lược cạnh tranh đều mang tính “đặt cược”; sau khi hội tụ, ngành sẽ nhanh chóng chuyển từ “trăm hoa đua nở” sang “kẻ thắng có tất cả”.
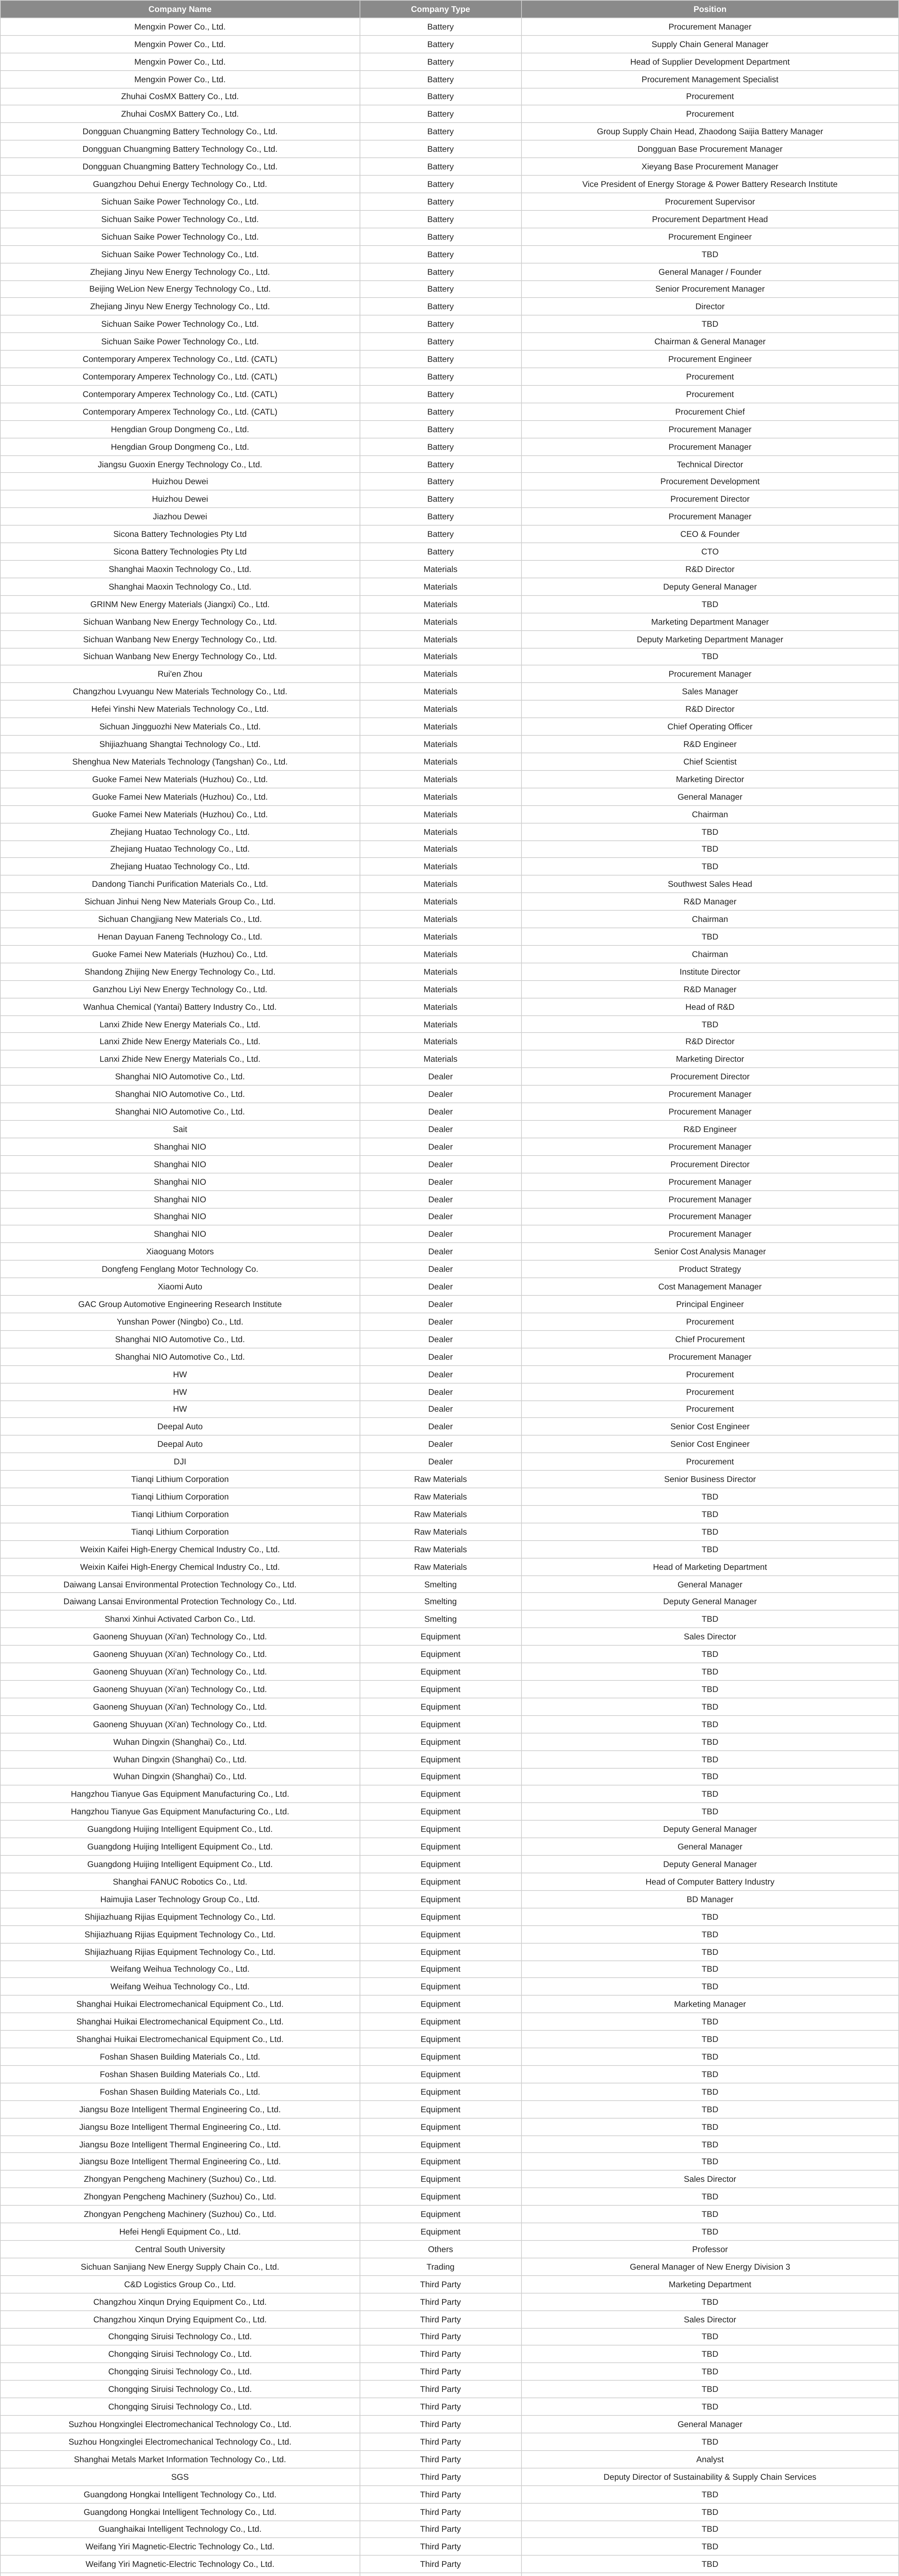
Cuối cùng, chúng tôi đề xuất các hội nghị cao cấp của SMM. Tiến độ hiện tại và một số doanh nghiệp, đại diện tham gia:
Điện thoại: 021-20707860 (hoặc thêm WeChat 13585549799), Yang Chaoxing. Cảm ơn!
Thông tin liên quan



