Công ty khai khoáng Úc Mineral Resources (MinRes) vừa công bố kỷ lục đồng thời trên ba mảng kinh doanh trong năm tài chính 2026, với điểm nhấn đến từ hoạt động quặng sắt Onslow. Onslow Iron đạt công suất thiết kế 35 triệu tấn/năm vào tháng 8/2025 và từ đó dần chuyển sang vận hành ổn định, tăng tốc; lượng xuất hàng quý 4 năm tài chính 2026 đạt 9,6 triệu tấn ướt, tương đương nhịp độ hàng năm khoảng 38,4 triệu tấn/năm. Dù MinRes vẫn còn cách xa về quy mô so với các công ty khai khoáng hàng đầu Úc, đây là mô hình mới duy nhất tại Tây Úc trong thập kỷ qua được xây dựng hoàn toàn nội bộ từ mỏ đến khâu bốc hàng lên tàu và thực sự vận hành hiệu quả.
Thị trường quặng sắt Úc từ lâu đã tạo ra một ảo giác nhất định: rằng mọi bàn luận về nguồn cung vận chuyển đường biển đều phải xoay quanh Rio Tinto, BHP, Fortescue và Roy Hill. Các ông lớn này sở hữu mỏ, đường sắt, cảng và các mối quan hệ khách hàng dài hạn, tạo nên xương sống ổn định nhất cho xuất khẩu quặng sắt Tây Úc. Nhưng trong năm 2026, MinRes đã mở ra một góc nhìn mới cho câu chuyện đó.
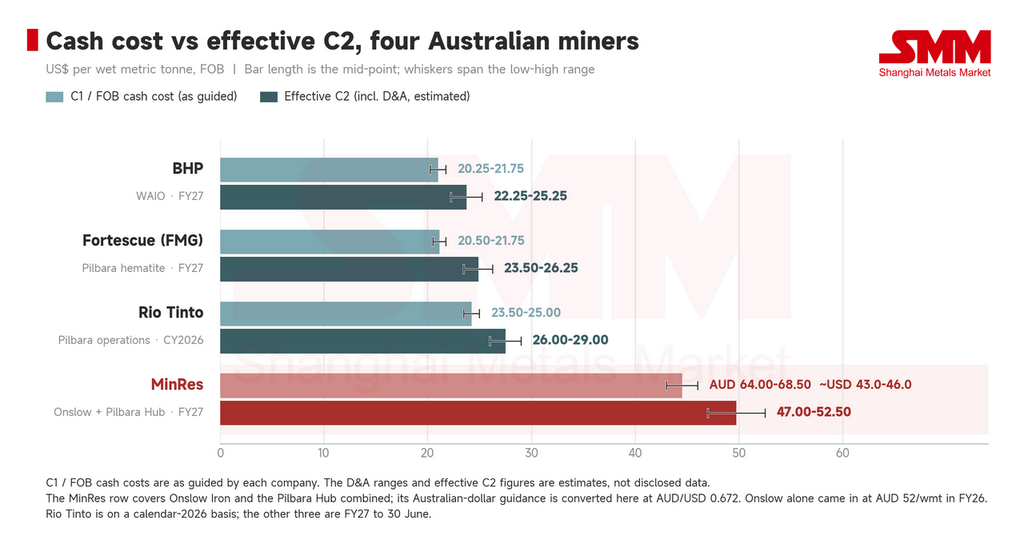
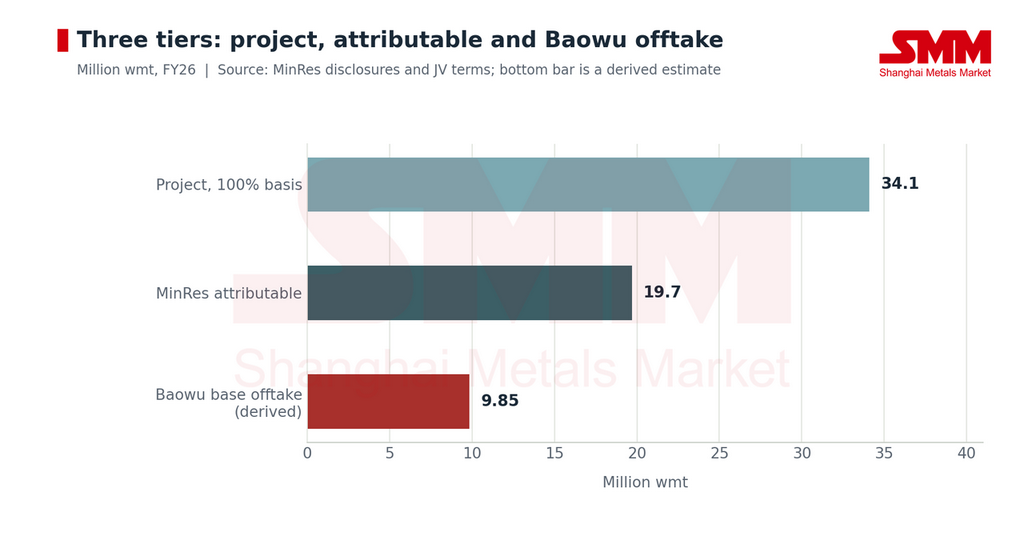
Điều đáng chú ý nhất ở MinRes không phải là sản lượng quặng sắt 34,1 triệu tấn trong năm tài chính 2026, mà là cuối cùng họ đã vận hành Onslow Iron đúng cách. Trong năm tài chính 2026, Onslow Iron đã xuất 34,1 triệu tấn ướt tính trên 100% dự án và 19,7 triệu tấn ướt thuộc phần của MinRes, đều vượt mức hướng dẫn đã nâng trước đó của công ty. Chi phí FOB dự án năm tài chính 2026 chỉ ở mức 52 AUD/tấn ướt, thấp hơn khoảng hướng dẫn 54-59 AUD/tấn ướt. Điều này đánh dấu thời điểm Onslow không còn chỉ là một dự án mới đang tăng tốc mà bắt đầu hoạt động như một mắt xích ổn định của nguồn cung quặng sắt đường biển.
I. Từ giai đoạn tăng tốc đến xuất hàng ổn định: Onslow đã hoàn thành mục tiêu
Quá trình phát triển của Onslow diễn ra nhanh chóng. Đến tháng 6/2025, lượng xuất hàng dự án hàng tháng đã đạt 2,7 triệu tấn ướt, tương đương nhịp độ 32,4 triệu tấn/năm; đến tháng 8/2025, dự án chính thức đạt công suất thiết kế 35 triệu tấn/năm. MinRes sau đó duy trì nhịp độ khoảng 35 triệu tấn/năm trong ba tháng liên tiếp từ tháng 8 đến tháng 10/2025, kích hoạt khoản thanh toán có điều kiện 200 triệu AUD gắn với giao dịch cơ sở hạ tầng. Tuy nhiên, bài kiểm tra thực sự về tính ổn định của dự án lại đến trong các quý tiếp theo.
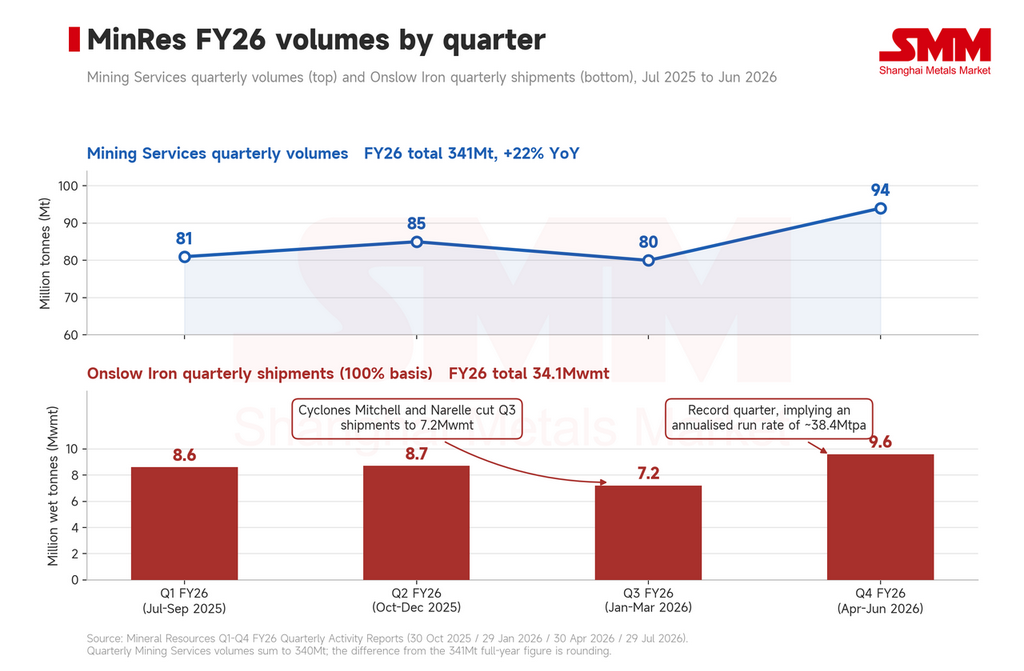
Từ tháng 7 đến tháng 9 năm 2025, Onslow đã xuất xưởng 8,6 triệu tấn ướt; từ tháng 10 đến tháng 12, con số này tiếp tục tăng lên 8,7 triệu tấn ướt. Trong quý từ tháng 1 đến tháng 3 năm 2026, các cơn bão nhiệt đới Mitchell và Narelle liên tiếp ảnh hưởng đến phía bắc Tây Úc, làm gián đoạn hoạt động vận tải đường bộ và trung chuyển lần lượt trong ba ngày và năm ngày, khiến sản lượng xuất xưởng quý giảm xuống còn 7,2 triệu tấn ướt. Đáng chú ý, cả hai hiện tượng thời tiết đều không gây thiệt hại cho cơ sở hạ tầng quan trọng và dự án đã nhanh chóng trở lại mức thiết kế sau các gián đoạn.
Từ tháng 4 đến tháng 6, Onslow đã xuất xưởng 9,6 triệu tấn ướt chỉ trong một quý, một kỷ lục của dự án, tương đương với tốc độ hàng năm khoảng 38 triệu tấn/năm, vượt xa công suất thiết kế 35 triệu tấn/năm. Tổng sản lượng xuất xưởng cả năm cuối cùng đạt 34,1 triệu tấn ướt.
Nói cách khác, Onslow đã chuyển từ việc đạt công suất thiết kế sang chứng minh rằng công suất thiết kế có thể được duy trì trong vận hành.
Đối với một mỏ mới đi vào hoạt động, việc đạt 35 triệu tấn tự nó không có nghĩa là chuỗi cung ứng đã trưởng thành. Khai thác và bóc đất, nghiền và sàng lọc, vận tải đường bộ đường dài, kho bãi cảng, tàu trung chuyển và bốc hàng ngoài khơi. Một nút thắt tại bất kỳ mắt xích nào cũng có thể tạo ra khoảng cách lớn giữa công suất danh nghĩa và sản lượng xuất xưởng thực tế. Thành tựu quan trọng nhất của Onslow cho đến nay là chứng minh rằng chuỗi có thể vận hành như một tổng thể.
II. Từng khai thác cho người khác, nay tự sản xuất cho mình
MinRes không khởi đầu là một công ty quặng sắt lớn. Năm 1992, Chris Ellison thành lập một doanh nghiệp tập trung vào cơ sở hạ tầng và dịch vụ khai thác, ban đầu cung cấp dịch vụ nghiền, kỹ thuật và hợp đồng khai thác cho các nhà vận hành mỏ. Công ty niêm yết trên ASX vào năm 2006. Vào thời điểm đó, MinRes vẫn là một công ty dịch vụ khai thác quy mô khiêm tốn ở Tây Úc, năng lực cốt lõi nằm ở việc xây dựng và vận hành các công đoạn sản xuất của mỏ, thay vì sở hữu các tài sản tài nguyên quy mô lớn. Mô hình kinh doanh đó đã dần thay đổi.
MinRes đã chuyển đổi từ nhà thầu sang nhà khai thác mỏ thông thường, dần mở rộng năng lực kỹ thuật, nghiền, vận tải và vận hành mỏ được tích lũy qua nhiều thập kỷ lên phía thượng nguồn vào chính tài nguyên. Đây là sự hiện thực hóa tập trung của một mô hình kinh doanh được xây dựng trong hơn ba mươi năm: từng đào quặng lên khỏi lòng đất cho người khác, giờ đây công ty tự quyết định khai thác ở đâu, vận chuyển thế nào, bốc hàng ra sao và cách biến toàn bộ chuỗi cung ứng thành một dự án duy nhất. Đây là một trong những khác biệt lớn nhất giữa Onslow và các dự án quặng sắt thông thường của Úc.
III. Yếu tố thay đổi cuộc chơi thực sự không phải là quặng, mà là cách vận chuyển quặng ra ngoài
Khu vực Tây Pilbara, nơi Onslow tọa lạc, rất giàu tài nguyên quặng sắt, nhưng câu hỏi luôn là làm thế nào để vận chuyển quặng ra bờ biển với chi phí thấp. Đây từ lâu đã là trở ngại quyết định đối với việc mở các mỏ mới ở Tây Pilbara. Tài nguyên cốt lõi của Onslow thuộc các mỏ quặng sắt lòng sông của tỉnh Hamersley phía tây. Cơ sở tài nguyên của mỏ trước đây đã được nâng cấp lên 744 triệu tấn với hàm lượng khoảng 56,3% Fe, trữ lượng khoảng 359 triệu tấn với hàm lượng khoảng 57,5% Fe. Tuổi thọ dự án theo kế hoạch vượt quá 30 năm.
Bản thân tài nguyên không hề nghèo nàn, nhưng điều mà vị trí này thiếu chính là các điều kiện hạ tầng thiết yếu nhất đối với một dự án quặng sắt truyền thống của Úc. Do đó, MinRes đã chọn không sao chép toàn bộ mô hình của Bộ tứ lớn:
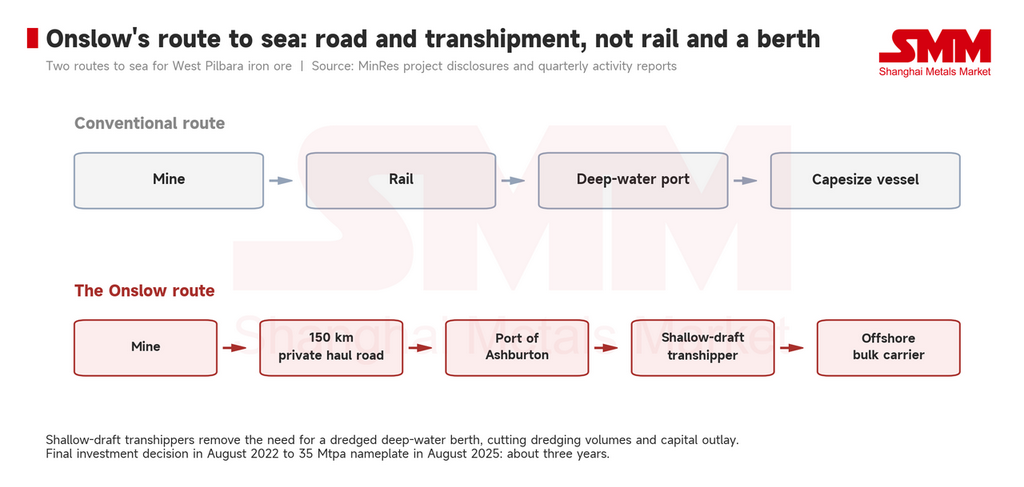
Quặng được nghiền, sàng lọc và lưu kho tại Ken's Bore, sau đó được vận chuyển khoảng 150 km dọc theo tuyến đường vận tải chuyên dụng đến Cảng Ashburton. Tại cảng, các tàu trung chuyển được đóng riêng chở quặng đến khu neo đậu cách bờ khoảng 40 km để bốc lên các tàu chở hàng rời viễn dương. Các tàu trung chuyển sử dụng thiết kế mớn nước nông, loại bỏ nhu cầu về cầu cảng nước sâu thông thường và giảm chi phí nạo vét cũng như đầu tư hạ tầng mà một luồng nước sâu đòi hỏi.
Giá trị lớn nhất của hệ thống này là nó biến một nguồn tài nguyên lẽ ra cần đường sắt và một cảng nước sâu lớn thành một chuỗi cung ứng được xây dựng quanh vận tải đường bộ và trung chuyển ngoài khơi.
Onslow đạt chuyến hàng đầu tiên vào tháng 5 năm 2024, chỉ khoảng 11 tháng sau khi công trình bắt đầu tại Ken's Bore. MinRes chỉ mất khoảng ba năm từ quyết định đầu tư cuối cùng đến khi đạt công suất thiết kế 35 triệu tấn/năm. Đối với toàn bộ thị trường khai khoáng Tây Úc, điều này có thể còn quan trọng hơn cả sự tồn tại của một mỏ 35 triệu tấn, bởi nó chứng minh rằng các nguồn tài nguyên bị cô lập ở Tây Pilbara không nhất thiết phải tuân theo mô hình hạ tầng thâm dụng vốn của các tập đoàn lớn để tiếp cận thị trường đường biển.
IV. Onslow không chỉ mang đến sản lượng mới, mà còn một cấu trúc nguồn cung khác biệt
Từ góc độ nguồn cung quặng sắt toàn cầu, 35 triệu tấn không phải là con số có thể làm thay đổi cán cân tổng thể. Nhưng đối với nguồn cung của Australia, điều này rất quan trọng: trong nhiều thập kỷ, nguồn cung quặng sắt tăng thêm của Australia tập trung cao độ vào một số ít các tập đoàn khai thác siêu lớn, những đơn vị không chỉ kiểm soát nguồn tài nguyên khổng lồ mà còn cả đường sắt, cảng, vận tải biển và các kênh bán hàng dài hạn rộng khắp. Onslow mang đến một khả năng khác, nằm ngoài Big Four, một đầu mối cung cấp mới hoạt động với công suất 35 triệu tấn/năm, có mỏ riêng và chuỗi hậu cần hoàn chỉnh, có thể cung cấp sản phẩm bền vững cho thị trường vận tải biển.
Quy mô đó chưa đủ để thách thức vị thế thị trường của các tập đoàn lớn, nhưng đủ để xuất hiện trong danh sách nguồn cung của các thương nhân và bộ phận thu mua của các nhà máy thép.
Về cơ cấu sản phẩm: hàm lượng quặng của Onslow nằm trong khoảng 56% đến 58% Fe, và sản lượng thương mại hiện tại chủ yếu là quặng mịn. Báo cáo nửa đầu năm tài chính 2026 của dự án cho thấy hàm lượng Fe trung bình của sản phẩm thực tế xuất đi khoảng 58,2%. Điều này có nghĩa Onslow không chỉ bổ sung thêm một khối nguồn cung quặng sắt Australia, mà là một khối quặng Australia hàm lượng trung bình đến thấp có thể được cung cấp với quy mô ổn định. Đối với các nhà máy thép và thương nhân Trung Quốc, đó là thêm một lựa chọn.
Với việc nguồn tài nguyên hàm lượng cao tại các mỏ chính của Australia từ lâu đã bị khóa chặt trong các hệ thống cung ứng hiện hữu, tăng trưởng nguồn cung trong tương lai sẽ ngày càng đến từ các dự án mới — và các dự án mới thường đồng nghĩa với hàm lượng, cỡ hạt, tạp chất và cơ cấu giá khác biệt. Điều Onslow mang lại là một sự kết hợp tương đối hiếm có trong số đó: quy mô đủ lớn, nguồn cung ổn định, xuất xứ Australia, nhưng hàm lượng thấp hơn so với vật liệu hàm lượng cao chủ đạo truyền thống.
Giá thực tế của Onslow trong quý 3 là 95 USD/tấn khô, tương đương 91% chỉ số Platts 61% CFR. Trong bối cảnh hàm lượng quặng mịn chủ đạo nhìn chung đang suy giảm, một nguồn quặng 58% được cung cấp ổn định có ý nghĩa quan trọng hơn đối với chiến lược phối trộn so với vị trí của nó trong bảng sản lượng. Về dòng chảy, MinRes bán 50% sản lượng quặng thuộc sở hữu của mình cho Baowu theo hợp đồng dài hạn, trong đó Baowu nắm quyền chọn mua thêm 25%, phần còn lại do MinRes và AMCI cùng tiếp thị.
Giai đoạn khó khăn nhất của dự án hiện đã ở phía sau. Nếu Onslow có thể duy trì trên 35 triệu tấn trong dài hạn, thì vài triệu tấn vượt công suất thiết kế đó sẽ là mức tăng biên kéo dài trong nguồn cung vận tải biển của Australia.
Đồng thời, Pilbara Hub của MinRes cũng đang thay đổi. Lamb Creek đã đạt chuyến hàng quặng đầu tiên vào tháng 3 năm 2026 và đang dần thay thế Wonmunna, kéo dài tuổi thọ mỏ của trung tâm sản xuất này. Tổng lượng xuất hàng của Pilbara Hub đạt 9,9 triệu tấn ướt trong năm tài chính 2026, ở mức cao nhất của phạm vi dự báo.
Điều này đang thay đổi vai trò của MinRes. Công ty không còn chỉ là một nhà thầu vận hành mỏ thay cho người khác, cũng không đơn thuần là một công ty khai thác hạng trung sở hữu vài mỏ, mà đang trở thành một nhà cung cấp có khả năng phát triển tài nguyên, tổ chức khai thác, tự thiết kế hậu cần và cuối cùng đưa sản phẩm ra thị trường quặng đường biển quốc tế một cách đáng tin cậy. Đó có thể mới là điều thực sự khiến thị trường chú ý đến Onslow.
Bộ Tứ lớn sẽ còn thống trị xuất khẩu quặng sắt của Australia trong thời gian dài sắp tới, và sự xuất hiện của Onslow không thay đổi điều đó. Nhưng bên cạnh họ, Australia đang chứng kiến sự trỗi dậy của ngày càng nhiều lực lượng cung ứng mới có khả năng đóng góp độc lập sản lượng ổn định. Điều Onslow chứng minh không phải là Tây Australia có thêm một mỏ 35 triệu tấn, mà là một nguồn tài nguyên bị bỏ ngỏ nhiều năm không nhất thiết phải chờ một tập đoàn khai thác truyền thống đến phát triển. Chỉ cần ai đó có thể tái kết nối các khâu mỏ, vận tải, cảng và trung chuyển, nó cũng có thể trở thành một chuỗi cung ứng quặng sắt đường biển thực sự sinh lời, xuất hàng đều đặn và cuối cùng định hình lại cơ cấu nguồn cung.