Nam Phi đã xuất khẩu 123.310,23 tấn ferrochrome carbon cao vào tháng 6 năm 2026, giảm nhẹ 0,32% so với tháng trước nhưng giảm mạnh 44,57% so với cùng kỳ năm trước. Mức gần như đi ngang hàng tháng cho thấy xuất khẩu đã tìm được đáy tạm thời sau thời gian dài sụt giảm, nhưng mức giảm sâu so với năm trước khẳng định hoạt động thương mại ferrochrome của Nam Phi vẫn đang ở thế bất lợi, trái ngược hẳn với mảng quặng crôm – vốn ghi nhận khối lượng xuất khẩu cao hơn gần 39% so với cùng kỳ trong cùng tháng đó.
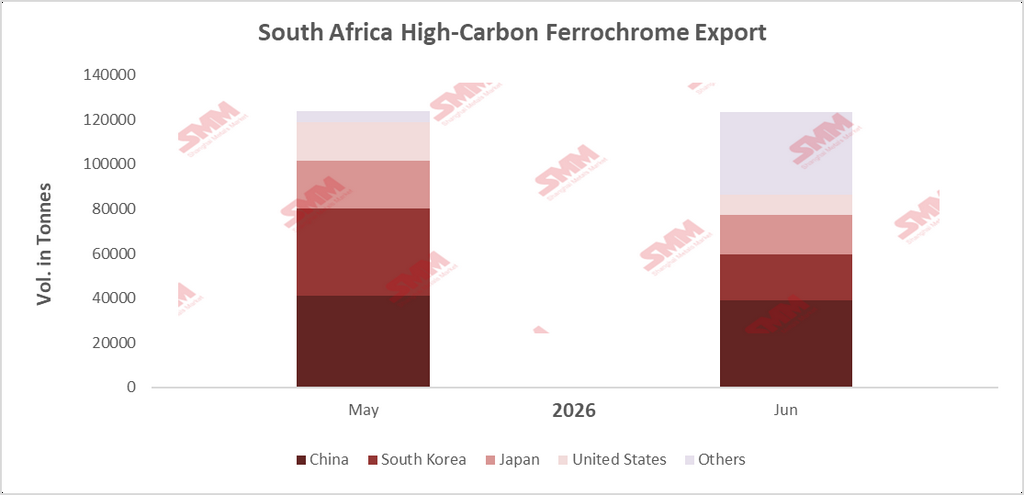
Hình 1: Khối lượng xuất khẩu ferrochrome carbon cao của Nam Phi và phân tích theo điểm đến, tháng 6 năm 2026
Sự sụt giảm bắt nguồn từ các lò luyện, không phải từ thị trường
Hiệu suất kém so với cùng kỳ năm trước được giải thích tốt nhất bằng cách xem xét diễn biến bên trong các lò luyện ferrochrome của Nam Phi thay vì nhu cầu ở nước ngoài. Báo cáo sản xuất nửa đầu năm 2026 của Merafe Resources, công bố vào cuối tháng 7, đã cho thấy trực tiếp quy mô vấn đề trong nước: sản lượng ferrochrome thuộc sở hữu của liên doanh Glencore Merafe Chrome Venture sụt giảm 75%, chỉ còn 28.000 tấn, do việc tạm dừng kéo dài tại các lò luyện Wonderkop và Boshoek cùng với việc tạm dừng một phần tại Lion. Với một phần đáng kể công suất sản xuất ferrochrome của đất nước hầu như ngừng hoạt động trong phần lớn thời gian được so sánh, việc xuất khẩu giảm mạnh so với cùng kỳ là hệ quả trực tiếp, mang tính cơ học của sản lượng giảm – chứ không phải bằng chứng cho thấy người mua quốc tế đã chuyển sang nơi khác. Hiểu theo cách này, sự yếu kém trong xuất khẩu tháng 6 là câu chuyện từ phía cung, chứ không phải từ phía cầu.
Cơ cấu điểm đến hoàn toàn khác với quặng crôm
Trung Quốc vẫn là điểm đến ferrochrome lớn nhất của Nam Phi trong tháng 6, nhưng với 31,56% lượng hàng xuất khẩu, tỷ trọng này thấp hơn nhiều so với 67,61% mà nước này nắm giữ trong số liệu xuất khẩu quặng crôm cùng tháng. Sự chênh lệch này nói lên điều gì: các lò luyện ferrochrome của Trung Quốc được xây dựng để chế biến quặng crôm thô nhập khẩu thành hợp kim trong nước, đó chính là lý do nước này tiêu thụ tỷ trọng lớn như vậy quặng Nam Phi nhưng lại chiếm tỷ trọng nhỏ hơn ferrochrome thành phẩm. Vị trí thứ hai của Hàn Quốc với 16,63% cũng phù hợp với logic tương tự từ hướng ngược lại – Hàn Quốc có nguồn tài nguyên quặng crôm nội địa hạn chế và không có cơ sở luyện kim tương đương, vì vậy các nhà sản xuất thép không gỉ của nước này phụ thuộc vào ferrochrome bán thành phẩm nhập khẩu thay vì quặng. Cùng với nhau, hai điểm đến này làm nổi bật cách thức thương mại ferocrom được định hình bởi quốc gia nào có thể tự luyện quặng và quốc gia nào không thể, một động lực rất khác so với sự tập trung của thương mại quặng chỉ quanh nhu cầu lò cao Trung Quốc.
Một bước ngoặt tiềm năng phía trước
Thời điểm của dữ liệu tháng Sáu đáng lưu ý. Vào cùng khoảng thời gian đó, Eskom và các nhà sản xuất ferocrom Nam Phi đã đạt được thỏa thuận về giá điện đàm phán, và Merafe sau đó đã thông báo khởi động lại các lò luyện Wonderkop và Boshoek vào ngay cuối tháng Sáu. Nếu việc khởi động lại đó chuyển thành sự gia tăng sản xuất bền vững trong nửa cuối năm 2026, điều này làm dấy lên triển vọng rằng mức suy giảm xuất khẩu tồi tệ nhất so với cùng kỳ có thể đã ở phía sau ngành, với số liệu nửa cuối năm 2026 có khả năng bắt đầu thu hẹp khoảng cách so với cùng kỳ năm 2025. Dù vậy, việc khởi động lại các lò luyện ngừng hoạt động hiếm khi diễn ra tức thời, và mức độ phục hồi sẽ phụ thuộc vào tốc độ sản lượng tăng trở lại mức trước khi đình chỉ — một xu hướng đáng theo dõi sát sao trong những tháng tới thay vì cho rằng đã được giải quyết.
Bối cảnh chính sách kéo theo hướng ngược lại
Đáng lưu ý rằng ferocrom nằm ở phía bên kia của cuộc tranh luận chính sách crôm của Nam Phi so với quặng thô. Trong khi xuất khẩu quặng crôm đã thu hút sự can thiệp của chính phủ — cấp phép xuất khẩu qua ITAC và đề xuất thuế xuất khẩu, nhằm mục đích cụ thể là ngăn cản các lô hàng thô và đẩy nhiều nguyên liệu hơn vào chế biến trong nước — thì ferocrom chính là kết quả mà chính sách được thiết kế để khuyến khích nhiều hơn. Nhìn trong bối cảnh đó, số liệu xuất khẩu ferocrom yếu kém tháng Sáu thể hiện điều gì đó gần như trái ngược với mục tiêu đã nêu của chính phủ: ít sản phẩm đã qua chế biến đến được thị trường xuất khẩu, ngay cả khi các lô hàng quặng thô tiếp tục tăng. Sự tương phản đó làm tăng thêm mức độ cấp bách cho câu chuyện khởi động lại lò luyện, vì sự phục hồi bền vững trong khối lượng xuất khẩu ferocrom sẽ là dấu hiệu trực tiếp hơn cho thấy chiến lược chế biến sâu đang đạt được tiến triển so với bất kỳ điều chỉnh nào đối với chính sách xuất khẩu quặng đơn thuần.
Lưu ý về sức bền của nhu cầu
Trong khi tỷ trọng ổn định của Hàn Quốc trong các lô hàng tháng Sáu cho thấy nhu cầu mua cơ bản tiếp tục, cần lưu ý rằng giá thầu ferocrom cacbon cao trong nước của Trung Quốc đã có dấu hiệu giảm vào giữa tháng Bảy, với triển vọng giảm giá cho vòng thầu tháng tiếp theo. Điều này cho thấy sức bền của nhu cầu có thể không đồng nhất trên tất cả các thị trường đích, và đây là chi tiết đáng cân nhắc cùng với dữ liệu khối lượng xuất khẩu thay vì giả định nhu cầu toàn cầu ổn định trên diện rộng.
Điểm mấu chốt
Dữ liệu xuất khẩu ferocrom tháng 6 kể câu chuyện về một thị trường bị kìm hãm bởi hạn chế nguồn cung hơn là nhu cầu yếu, với cơ cấu điểm đến được định hình bởi việc quốc gia nào tự nấu chảy quặng và quốc gia nào nhập khẩu hợp kim thành phẩm. Với việc Wonderkop và Boshoek hiện đã khởi động lại và khung giá điện mới được áp dụng, những tháng tới sẽ là bài kiểm tra thực sự về việc liệu thương mại ferocrom của Nam Phi có thể bắt đầu thu hẹp khoảng cách với mức năm 2025, hay liệu sự phân kỳ giữa thương mại quặng crôm bùng nổ và thương mại ferocrom gặp khó khăn sẽ trở thành đặc điểm nổi bật của ngành crôm nước này trong phần còn lại của năm 2026.