การส่งมอบจากเหมืองเร่งตัวขึ้น แต่กำหนดการขนส่งเป็นตัวกำหนดเวลาถึงปลายทาง
CMOC ผลิตโคบอลต์ได้ 34,389 ตันในไตรมาส 3 และขายภายนอก 6,934 ตัน เกินยอดขายครึ่งปีแรกที่ 5,727 ตัน ถึงกระนั้น ยอดขายรายไตรมาสคิดเป็นเพียงประมาณหนึ่งในห้าของผลผลิต การผลิตร่วมของทองแดงและโคบอลต์สร้างจังหวะการผลิตและการขายที่แตกต่างกัน รายได้จากทองแดง 52,417 ล้านหยวนในช่วงมกราคม–กันยายนช่วยสนับสนุนการดำเนินงานของเหมือง ขณะที่การส่งมอบโคบอลต์เป็นไปตามโควตาและรับรู้รายได้จากการขายเมื่อส่งมอบ
Glencore ปรับตัวตั้งแต่ต้นสายการผลิต เพื่อให้ความสำคัญกับผลผลิตทองแดง บริษัทเก็บโคบอลต์ไว้ในสารละลายมากขึ้น ทำให้การผลิตโคบอลต์จากแหล่งของตนเองในไตรมาส 3 ลดลงเหลือ 3,500 ตัน ลดลง 900 ตันจากไตรมาส 2 CMOC มีโคบอลต์ที่ผลิตแล้วรอการขนส่ง ส่วน Glencore ยังต้องสกัดและแปรรูปโคบอลต์ที่เก็บไว้ในสารละลาย สำหรับผู้ซื้อชาวจีน วัตถุดิบจากสองแหล่งนี้จึงมีกำหนดการถึงปลายทางที่แตกต่างกัน
ความแตกต่างเดียวกันนี้ใช้กับกำลังการผลิตใหม่ CMOC วางแผนเริ่มเดินเครื่อง KFM ระยะที่ 2 ในปี 2027 โดยเปิดเผยกำลังการผลิตทองแดงเพิ่มเติมประมาณ 100,000 ตันต่อปี ปริมาณวัตถุดิบโคบอลต์ที่ถึงมือผู้กลั่นชาวจีนจะขึ้นอยู่กับแผนการสกัดและปริมาณการขนส่งจริงของเหมือง
ราคาโคบอลต์ที่ร่วงลงบีบอัดกำไรจากการกลั่น
ขณะที่การส่งมอบจากเหมืองเร่งตัวขึ้น โรงงานปลายน้ำยังคงระบายวัตถุดิบคงคลัง ภายในเดือนตุลาคม ราคาเฉลี่ยรายเดือนของโลหะโคบอลต์และโคบอลต์ซัลเฟตต่างต่ำกว่าระดับปีก่อน คำสั่งซื้อใหม่ถูกตั้งราคาต่ำลง ขณะที่วัตถุดิบเดิมยังคงไหลผ่านต้นทุนในราคาที่ซื้อมา ช่องว่างด้านเวลานี้ปรากฏชัดในกำไรรายไตรมาสของผู้กลั่นเป็นอันดับแรก
01 ราคาเฉลี่ยรายเดือนของผลิตภัณฑ์โคบอลต์ (หมื่นหยวน/ตัน)
|
|
|
|
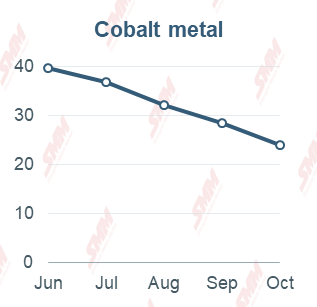
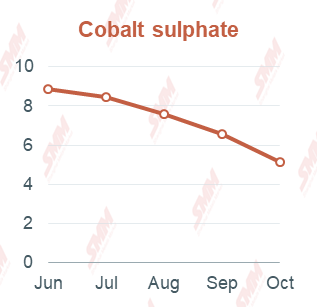
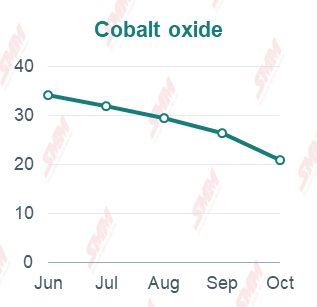
รูปที่ 1 ค่าเฉลี่ยรายเดือนจริง มิถุนายน–ตุลาคม 2026 แต่ละกราฟใช้สเกลแนวตั้งของตนเอง ที่มา: SMM
วัตถุดิบใหม่ที่ถูกลงช่วยบรรเทาหลังจากสต็อกเก่าถูกกระทบ
กำไรสุทธิส่วนของผู้ถือหุ้นของ Huayou Cobalt เพิ่มขึ้น 2.23% เมื่อเทียบปีต่อปีในช่วงมกราคม–กันยายน อย่างไรก็ตาม กำไรไตรมาส 3 ที่ 803 ล้านหยวนน้อยกว่าครึ่งหนึ่งของค่าเฉลี่ยรายไตรมาสครึ่งปีแรกที่ 1,754 ล้านหยวน บริษัทอ้างถึงความผันผวนของราคาโลหะและราคาวัสดุเสริม เช่น กำมะถัน ที่สูงขึ้น ราคาขายโลหะที่ลดลงและต้นทุนวัตถุดิบที่สูงขึ้นสำหรับกระบวนการ เช่น การชะละลายด้วยกรด บีบอัดกำไรจากการกลั่นจากทั้งสองด้าน
สินค้าคงคลังเป็นแรงกดดันที่เร่งด่วนกว่าที่ Tengyuan Cobalt ปริมาณและราคาขายทองแดงที่สูงขึ้นทำให้รายได้เก้าเดือนเพิ่มขึ้น 66.43% แต่บริษัทพลิกจากกำไรเฉลี่ยรายไตรมาส 441 ล้านหยวนในครึ่งปีแรกเป็นขาดทุน 266 ล้านหยวนในไตรมาส 3 สินค้าคงคลังสุทธิของกลุ่ม ณ สิ้นเดือนกันยายนสูงกว่าต้นปี 1,029 ล้านหยวน ขาดทุนจากการด้อยค่าของสินทรัพย์เก้าเดือนสูงถึง 580 ล้านหยวน ส่วนใหญ่มาจากการปรับลดมูลค่าสินค้าคงคลัง ประโยชน์ของวัตถุดิบที่ถูกลงจะปรากฏเมื่อคำสั่งซื้อใหม่ถูกส่งมอบ สินค้าคงคลังเก่าถูกกระทบก่อน
02 กำไรสุทธิส่วนของผู้ถือหุ้นของผู้กลั่น (100 ล้านหยวน)
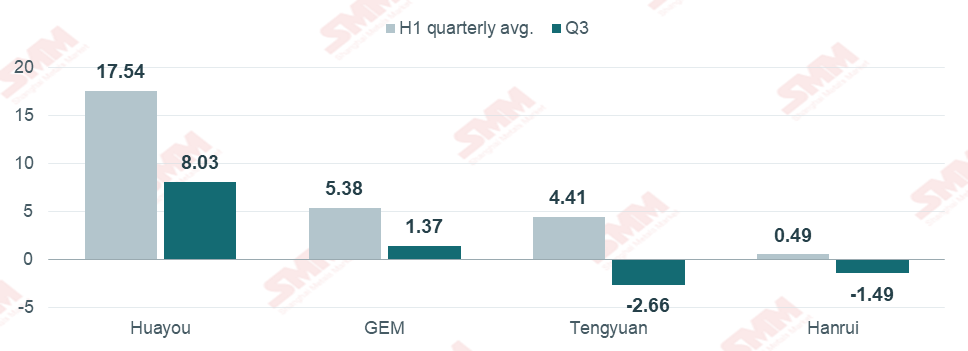
รูปที่ 2 ค่าเฉลี่ยรายไตรมาสครึ่งปีแรกเท่ากับกำไรสุทธิส่วนของผู้ถือหุ้นครึ่งปีแรกหารด้วยสอง ที่มา: รายงานไตรมาส 3 ของบริษัทและการคำนวณจากผลประกอบการสะสม
รายการกำไรขาดทุนที่ไม่เกิดซ้ำยังขยายช่องว่างระหว่างบริษัท กำไรสุทธิส่วนของผู้ถือหุ้นเก้าเดือนของ GEM เพิ่มขึ้น 9.40% โดยได้แรงหนุนจากกำไรจากการจำหน่ายสินทรัพย์ ขณะที่กำไรที่ไม่รวมรายการไม่เกิดซ้ำลดลง 29.34% Hanrui Cobalt รายงานขาดทุนสุทธิส่วนของผู้ถือหุ้น 51 ล้านหยวน จากขาดทุนจากการประเมินมูลค่าสินทรัพย์ทางการเงิน หากไม่รวมรายการไม่เกิดซ้ำ บริษัทยังมีกำไร 15 ล้านหยวนในช่วงเก้าเดือน อย่างไรก็ตาม ในไตรมาส 3 เพียงไตรมาสเดียว Hanrui ก็บันทึกขาดทุนบนพื้นฐานที่ปรับปรุงแล้วเช่นกัน
ในเดือนตุลาคม ค่าสัมประสิทธิ์ราคาที่ผู้รีไซเคิลจ่ายสำหรับ black mass ลดลงตามราคาเกลือโคบอลต์ การสำรวจของ SMM พบว่าการปรับค่าสัมประสิทธิ์ส่วนใหญ่เกิดขึ้นช่วงปลายเดือน หลังจากราคาเกลือปรับลดลงแล้ว ในช่วงเวลาคั่นกลาง black mass ที่ซื้อด้วยค่าสัมประสิทธิ์เดิมถูกแปรรูปเป็นเกลือโคบอลต์ที่ขายในราคาตลาดที่ต่ำกว่า ความล่าช้านี้อธิบายว่าทำไมบริษัทที่ถือสต็อกราคาแพงยังคงเผชิญแรงกดดันจากการด้อยค่า แม้ราคาเสนอวัตถุดิบจะลดลง
การด้อยค่ากระทบกำไร ขณะที่สต็อกและเงื่อนไขการชำระเงินผูกมัดเงินสด
Huayou, Tengyuan และ CNGR รับรู้ขาดทุนจากการด้อยค่าของสินทรัพย์ 1,296 ล้านหยวน 580 ล้านหยวน และ 340 ล้านหยวน ตามลำดับ ในช่วงมกราคม–กันยายน ค่าใช้จ่ายเหล่านี้ลดมูลค่าตามบัญชีของสินทรัพย์โดยไม่มีการจ่ายเงินสดเมื่อรับรู้ กระแสเงินสดจากการดำเนินงานบอกอีกด้านของเรื่อง กระแสเงินสดรับสุทธิของ GEM ลดลง 45.25% เมื่อเทียบปีต่อปี สาเหตุหลักจากการเพิ่มสำรองแร่นิกเกิลตามที่บริษัทระบุ กระแสเงินสดรับสุทธิของ CMOC ลดลง 15.08% เนื่องจากกระแสเงินสดจ่ายสุทธิจากธุรกิจค้าโลหะพื้นฐานเพิ่มขึ้น
สำหรับผู้ผลิตวัสดุ เงินสดถูกผูกมัดในวัตถุดิบและเครดิตลูกค้ามากขึ้น Easpring มีกำไร 643 ล้านหยวนในช่วงเก้าเดือนแรก แต่บันทึกกระแสเงินสดจ่ายสุทธิจากการดำเนินงาน 150 ล้านหยวน ลูกหนี้การค้าและสินค้าคงคลัง ณ สิ้นเดือนกันยายนเพิ่มขึ้น 3,273 ล้านหยวน และ 1,807 ล้านหยวนจากต้นปี CNGR สร้างกระแสเงินสดจากการดำเนินงาน 2,490 ล้านหยวน สูงกว่ากำไรสุทธิส่วนของผู้ถือหุ้น 1,805 ล้านหยวน Zhenhua New Material สร้างกระแสเงินสดจากการดำเนินงาน 170 ล้านหยวน แม้ขาดทุน 284 ล้านหยวน ตั๋วเงินจ่ายเพิ่มขึ้นจาก 460 ล้านหยวนเป็น 931 ล้านหยวน เลื่อนการชำระค่าจัดซื้อบางส่วนออกไปจนกว่าตั๋วจะครบกำหนด
การเปรียบเทียบทางการเงินของบริษัทจีนที่คัดเลือก
หน่วยเป็น 100 ล้านหยวน 9M หมายถึงมกราคม–กันยายน 2026 ขาดทุนจากการด้อยค่าของสินทรัพย์เป็นค่าใช้จ่ายรวม แสดงเป็นจำนวนบวกและไม่รวมขาดทุนจากการด้อยค่าด้านเครดิต NP หมายถึงกำไรสุทธิส่วนของผู้ถือหุ้น OCF หมายถึงกระแสเงินสดสุทธิจากการดำเนินงาน
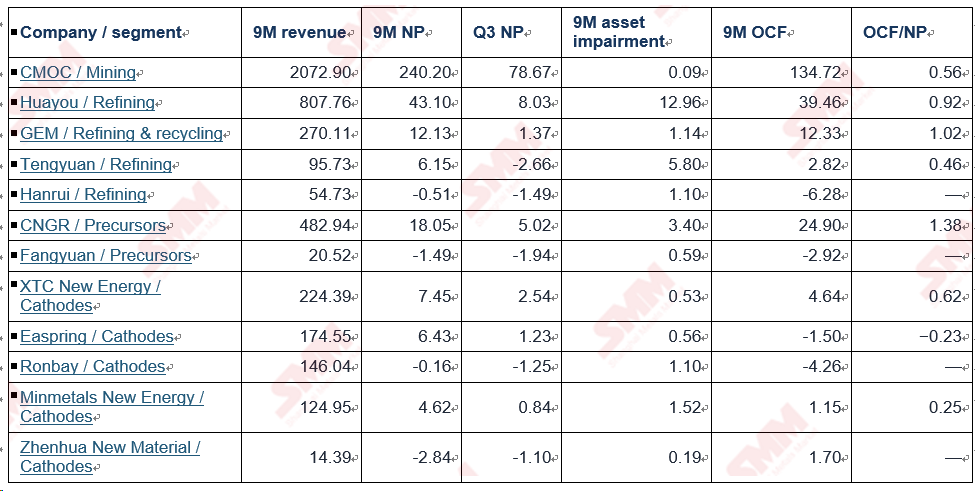
ที่มา: รายงานไตรมาส 3 ปี 2026 ของบริษัท ตัวเลขการด้อยค่าครอบคลุมกลุ่มรวมทั้งหมด รวมถึงธุรกิจโคบอลต์และธุรกิจอื่น
OCF/NP คือกระแสเงินสดสุทธิจากการดำเนินงานเก้าเดือนหารด้วยกำไรสุทธิส่วนของผู้ถือหุ้น แสดงเป็นเท่า เครื่องหมายขีดหมายถึงกำไรสุทธิส่วนของผู้ถือหุ้นติดลบ
ส่วนผสมผลิตภัณฑ์กำหนดว่าคำสั่งซื้อวัสดุแปลงเป็นอุปสงค์โคบอลต์อย่างไร
ผู้ผลิตเกลือโคบอลต์จะระบายสต็อกได้เมื่อใดขึ้นอยู่กับคำสั่งซื้อที่ถึงโรงงานวัสดุ ผลผลิตแคโทด ternary ของจีนเพิ่มขึ้นเล็กน้อยในไตรมาส 3 โดยการเติบโตกระจุกตัวในผลิตภัณฑ์นิกเกิลสูงซีรีส์ 9 ผลผลิตรวมของเกรดอื่นลดลง ซีรีส์ 9 ใช้โคบอลต์น้อยกว่าต่อตัน จำกัดแรงหนุนต่อการซื้อโคบอลต์ซัลเฟต ภายในเดือนตุลาคม แผนการผลิตของทั้งสารตั้งต้นและแคโทด ternary ในจีนลดลงเมื่อเทียบเดือนต่อเดือน
CNGR เพิ่มยอดขายวัสดุแบตเตอรี่และโลหะพลังงานใหม่ กำไรสุทธิส่วนของผู้ถือหุ้นไตรมาส 3 เพิ่มขึ้น 32.19% เมื่อเทียบปีต่อปีเป็น 502 ล้านหยวน ต่ำกว่าค่าเฉลี่ยรายไตรมาสครึ่งปีแรกที่ 651 ล้านหยวน การส่งมอบสารตั้งต้น ternary นิกเกิลสูงของ Fangyuan เติบโตต่อเนื่องเป็นไตรมาสที่สาม แต่การส่งมอบโคบอลต์ซัลเฟตอยู่ภายใต้แรงกดดันในไตรมาส 3 กำไรขั้นต้นที่แคบลงของผลิตภัณฑ์หลัก การปรับลดมูลค่าสินค้าคงคลัง และขาดทุนจากมูลค่ายุติธรรม ส่งผลให้ขาดทุนรายไตรมาส 194 ล้านหยวน ลบล้างกำไรที่สะสมในครึ่งปีแรก
ผู้ผลิตแคโทดยังรายงานผลกำไรที่แตกต่างกันเมื่อปริมาณเติบโต ปริมาณการขายผลิตภัณฑ์หลักของ Ronbay เพิ่มขึ้น 78% เมื่อเทียบปีต่อปีในไตรมาส 3 แต่วัตถุดิบที่ถูกลงลดกำไรขั้นต้นต่อตัน และค่าใช้จ่ายดำเนินงานในต่างประเทศเพิ่มขึ้น ทำให้ขาดทุนรายไตรมาส 125 ล้านหยวน ที่ Minmetals New Energy คำสั่งซื้อที่มากขึ้นเพิ่มอัตราการใช้กำลังการผลิตและกระจายต้นทุนคงที่บนฐานผลผลิตที่ใหญ่ขึ้น สร้างกำไรสุทธิส่วนของผู้ถือหุ้นไตรมาส 3 ที่ 84 ล้านหยวน
03 กำไรสุทธิส่วนของผู้ถือหุ้นของผู้ผลิตวัสดุ ternary (100 ล้านหยวน)
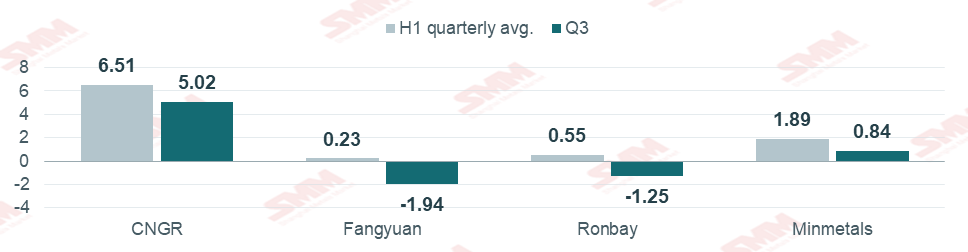
รูปที่ 3 ตัวเลขกลุ่มรวม ค่าเฉลี่ยรายไตรมาสครึ่งปีแรกเท่ากับกำไรสุทธิส่วนของผู้ถือหุ้นครึ่งปีแรกหารด้วยสอง ที่มา: รายงานไตรมาส 3 ของสี่บริษัท
การลดกำลังการผลิต LCO ชะลอการซื้อโคบอลต์ออกไซด์
ยอดขายของ XTC New Energy แสดงให้เห็นผลของส่วนผสมผลิตภัณฑ์เพิ่มเติม ยอดขายแคโทดเก้าเดือนเพิ่มขึ้น 6.25% แคโทดสำหรับแบตเตอรี่กำลังเพิ่มขึ้น 19% เป็น 63,100 ตัน ขณะที่ยอดขายลิเทียมโคบอลต์ออกไซด์ (LCO) ลดลง 8% เป็น 43,100 ตัน สำหรับผู้ผลิตโคบอลต์ออกไซด์ (Co3O4) คำสั่งซื้อ LCO เป็นตัวขับเคลื่อนอุปสงค์โดยตรง แผนการผลิต LCO ของจีนลดลงอีกครั้งในเดือนตุลาคม การบริโภควัตถุดิบรายวันลดลงเร็วกว่าสินค้าคงคลัง ทำให้จำนวนวันครอบคลุมสินค้าคงคลังเพิ่มขึ้นเป็นเดือนที่สองติดต่อกัน
04 ผลผลิตแคโทด ternary และ LCO (ตัน)
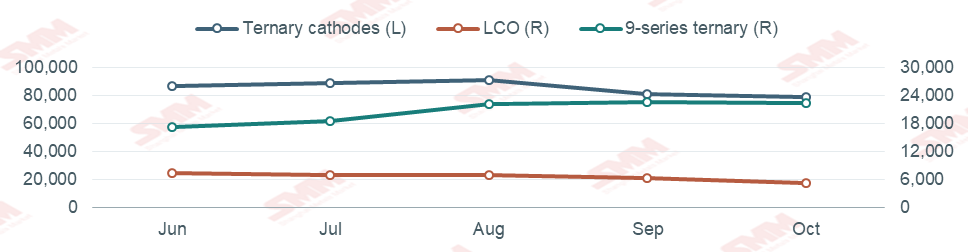
รูปที่ 4 ผลผลิตรายเดือนจริง มิถุนายน–ตุลาคม 2026 แกนซ้าย: แคโทด ternary รวม แกนขวา: LCO และแคโทด ternary ซีรีส์ 9 ทั้งสองแกนมีหน่วยเป็นตัน ซีรีส์ 9 รวมอยู่ในผลผลิต ternary รวม ที่มา: SMM
การส่งมอบตามสัญญาจะเป็นสัญญาณแรกของการเติมสต็อกในไตรมาส 4
ปริมาณสินค้าคงคลังที่ลดลงมักกระตุ้นการเติมสต็อก แต่ครั้งนี้ การลดกำลังการผลิต LCO ทำให้วัตถุดิบที่เหลือใช้งานได้นานขึ้น การสำรวจของ SMM แสดงให้เห็นว่าผู้ผลิตบางรายยังมีวัสดุที่ต้องรับมอบภายใต้สัญญาระยะยาวที่ลงนามไว้ก่อนหน้า แม้ผู้ผลิตโคบอลต์ออกไซด์จะลดกำลังการผลิตและลดราคาเสนอ ผู้ซื้อปลายน้ำก็ยังรอคำสั่งซื้อที่แน่นอนกว่าก่อนรับมอบ การซื้อขายแบบสปอตยังคงซบเซา
05 สินค้าคงคลังโคบอลต์ออกไซด์ปลายน้ำและจำนวนวันครอบคลุม
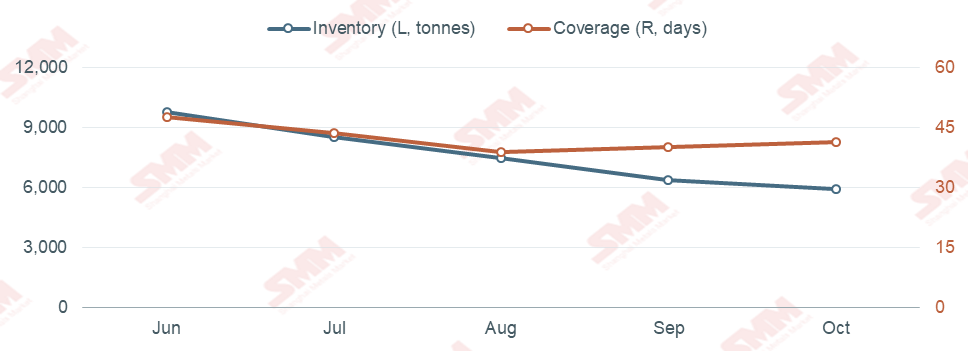
รูปที่ 5 สินค้าคงคลังจริงและจำนวนวันครอบคลุม มิถุนายน–ตุลาคม 2026 แกนซ้าย: ตัน แกนขวา: วัน จำนวนวันครอบคลุมอิงตามวิธีการสำรวจของ SMM สำหรับผู้ผลิตแคโทดปลายน้ำ ที่มา: SMM
LCO แรงดันสูงเป็นพื้นที่หนึ่งที่น่าจับตาสำหรับอุปสงค์ที่แข็งแกร่งขึ้น รายงานระหว่างกาลของ XTC New Energy ระบุว่าผลิตภัณฑ์ 4.53V เข้าสู่การผลิตเชิงพาณิชย์แล้ว ขณะที่ผลิตภัณฑ์ 4.55V และ 4.58V ยังอยู่ระหว่างการพัฒนา สำหรับผู้จัดหาวัตถุดิบ การบริโภคเพิ่มเติมจะตามมาหลังจากมีคำสั่งซื้อปริมาณต่อเนื่องสำหรับเกรดที่ผลิตเชิงพาณิชย์แล้ว
เรากำลังจับตารูปแบบการจัดซื้อสองแบบในไตรมาส 4 หากคำสั่งซื้อแบตเตอรี่ผู้บริโภคกระตุ้นให้โรงงาน LCO เพิ่มแผนการผลิต จำนวนวันครอบคลุมวัตถุดิบควรลดลงก่อน ตามด้วยการเร่งส่งมอบตามสัญญาระยะยาวที่เป็นไปได้ ในแบตเตอรี่กำลัง การฟื้นตัวของการส่งมอบวัสดุ ternary จะให้แรงหนุนต่ออุปสงค์โคบอลต์ซัลเฟตน้อยลง หากคำสั่งซื้อใหม่ยังคงกระจุกตัวในเกรดนิกเกิลสูง การซื้อจริงของผู้ผลิตสารตั้งต้นจากซัพพลายเออร์ภายนอกจะช่วยกำหนดขนาดของอุปสงค์นั้น