เมื่อวันที่ 2 พฤศจิกายน บริษัทวิจัย SNE Research ของเกาหลีใต้เปิดเผยข้อมูลการติดตั้งล่าสุด ระบุว่ายอดติดตั้งแบตเตอรี่กำลังไฟฟ้าทั่วโลกในช่วงสามไตรมาสแรกของปี 2026 อยู่ที่ 994.5 กิกะวัตต์ชั่วโมง เพิ่มขึ้น 19.7% จาก 830.7 กิกะวัตต์ชั่วโมงในช่วงเดียวกันของปีก่อน
เฉพาะเดือนกันยายนเดือนเดียวมียอดติดตั้งสูงถึง 145.1 กิกะวัตต์ชั่วโมง ซึ่งเป็นสถิติสูงสุดรายเดือน เพิ่มขึ้น 15.8% เมื่อเทียบกับปีก่อน ท่ามกลางการขยายตัวอย่างต่อเนื่องของตลาดโลก ภาพการแข่งขันของอุตสาหกรรมแบตเตอรี่กำลังไฟฟ้ากำลังเกิดการแบ่งขั้วอย่างชัดเจน โดยบริษัทแบตเตอรี่จีนยังคงไต่อันดับขึ้นต่อเนื่อง ขณะที่ยักษ์ใหญ่ญี่ปุ่นและเกาหลีใต้เผชิญแรงกดดันร่วมกัน
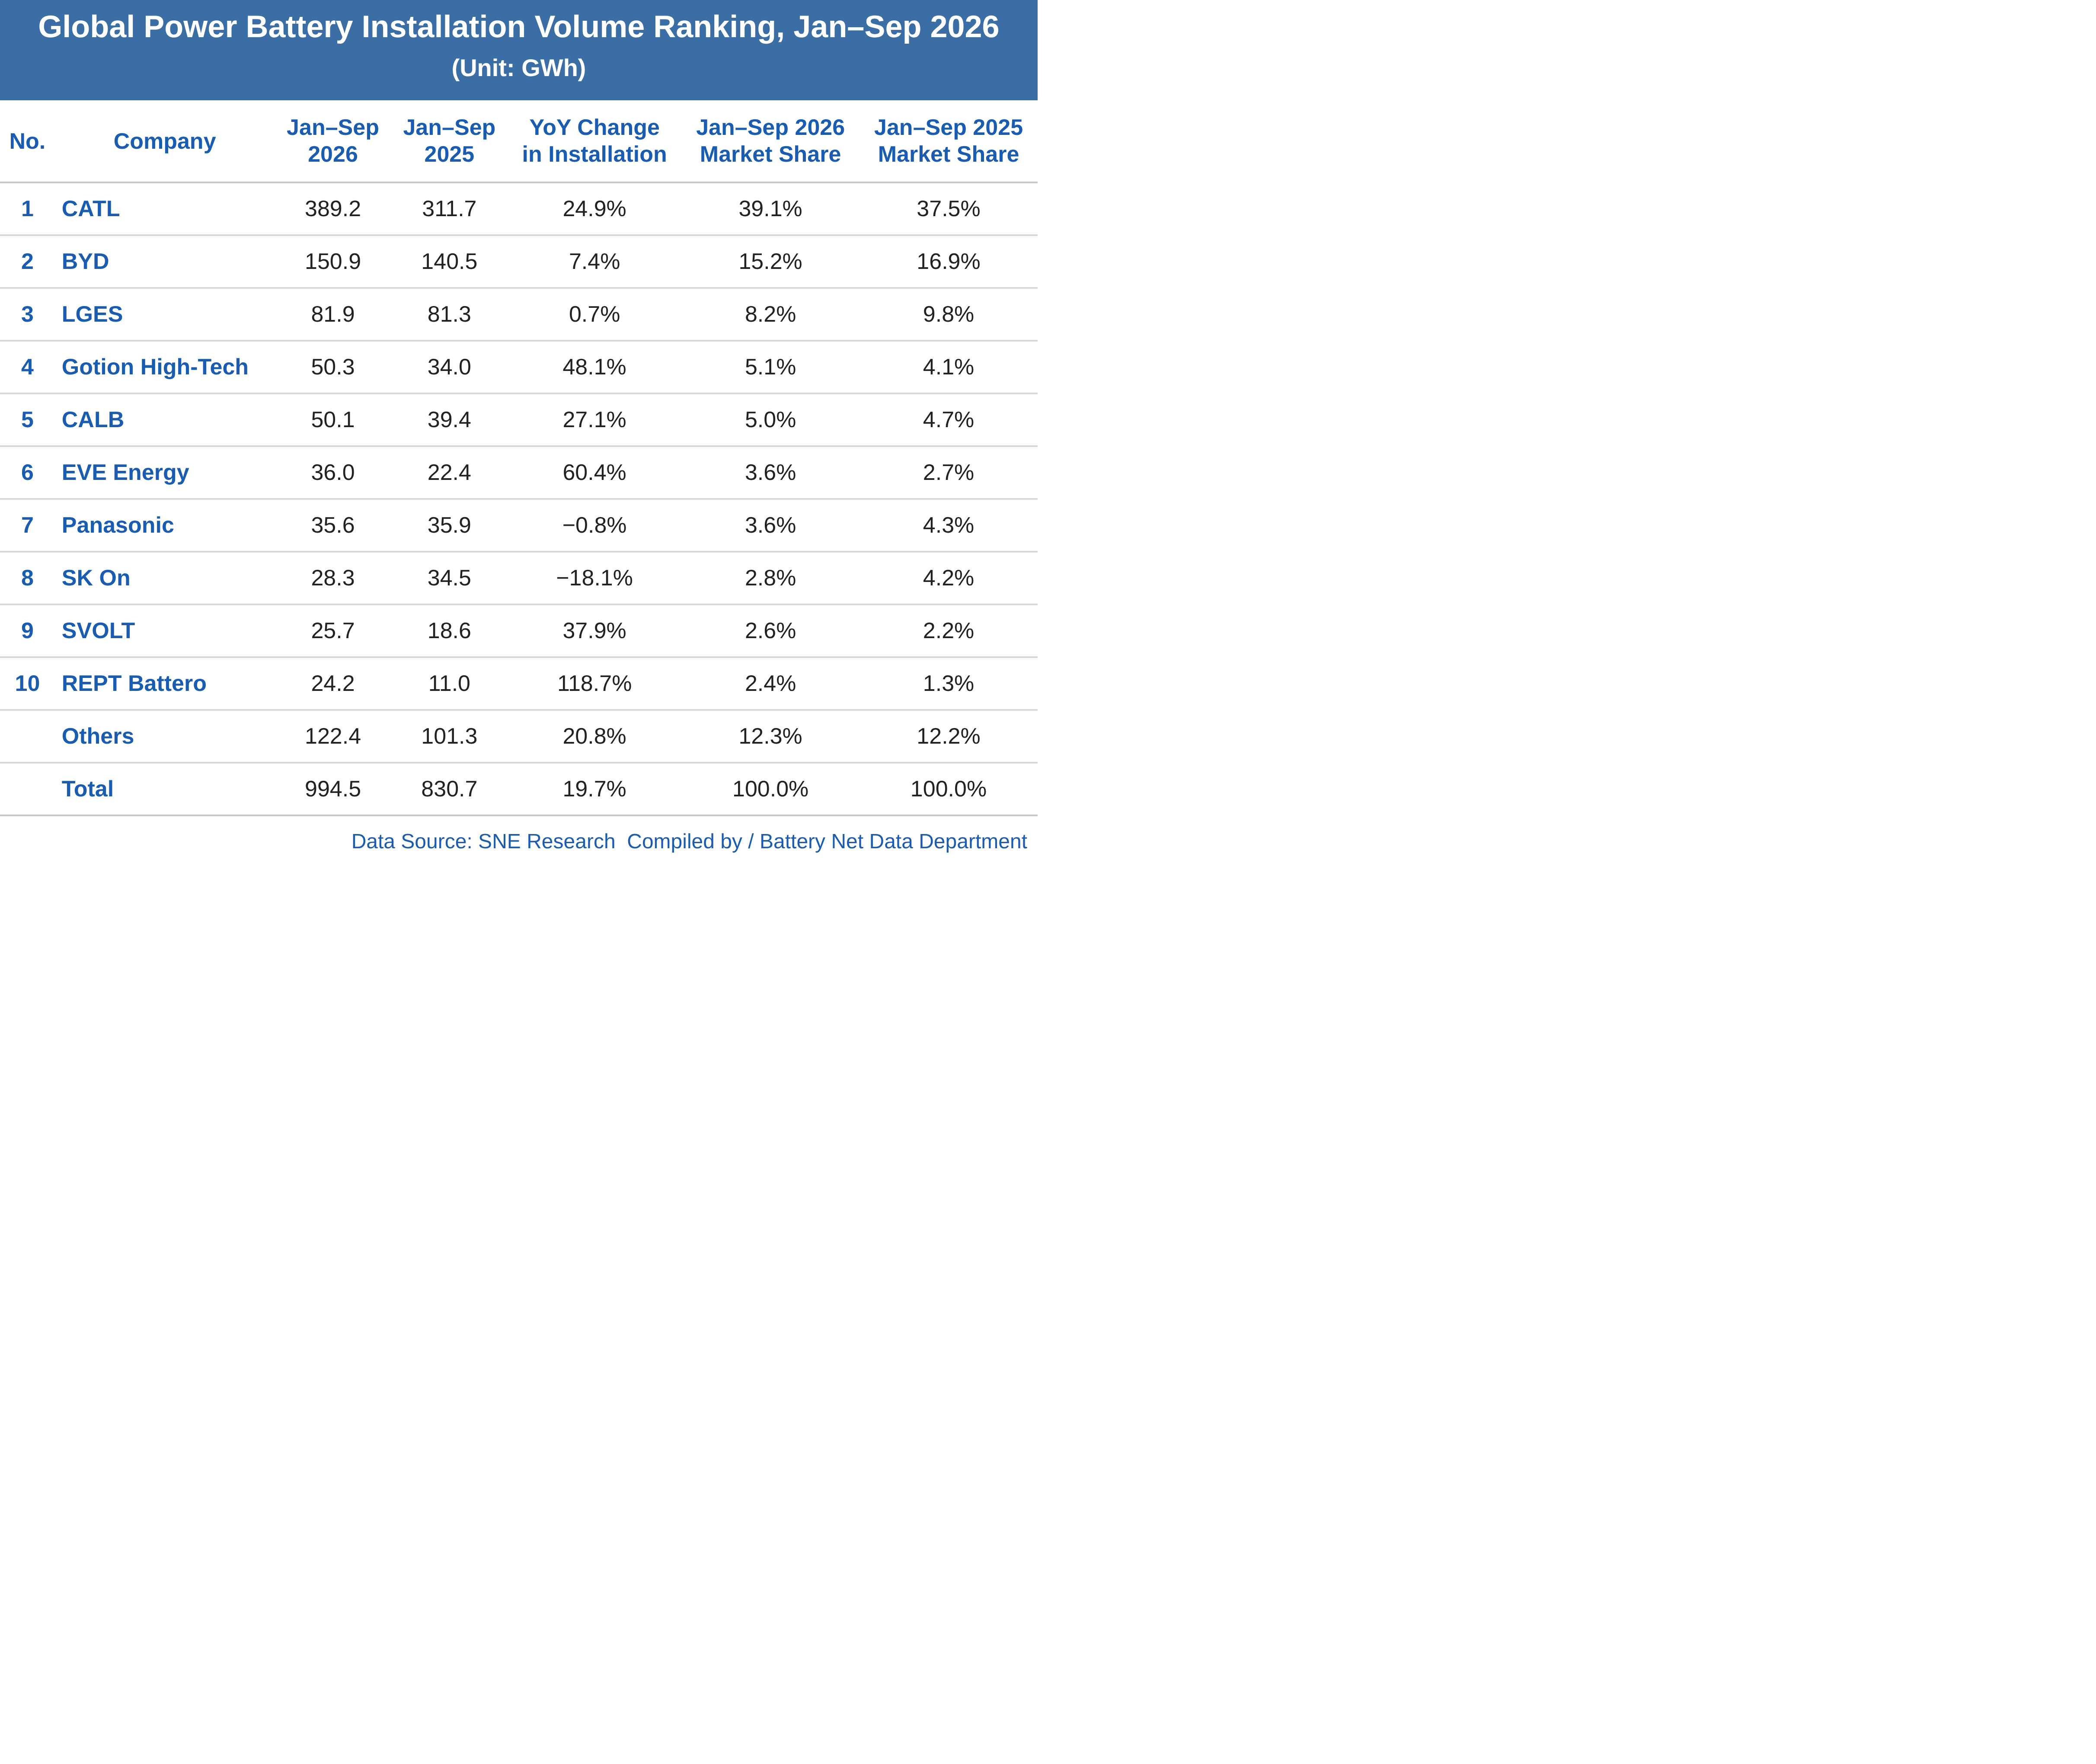
ในแง่การเปลี่ยนแปลงของยอดติดตั้งเมื่อเทียบกับปีก่อน ในบรรดา 10 บริษัทชั้นนำของโลกด้านการติดตั้งแบตเตอรี่กำลังไฟฟ้าในช่วงสามไตรมาสแรกของปี 2026 SK On และ Panasonic มียอดติดตั้งลดลง 18.1% และ 0.8% ตามลำดับ ขณะที่อีก 8 บริษัทที่เหลือล้วนเติบโตขึ้นเมื่อเทียบกับปีก่อน REPT Battero รักษาการเติบโตสามหลักที่ 118.7% ในช่วงสามไตรมาสแรก นับเป็นบริษัทเดียวใน 10 อันดับแรกที่มีอัตราการเติบโตมากกว่าสองเท่า
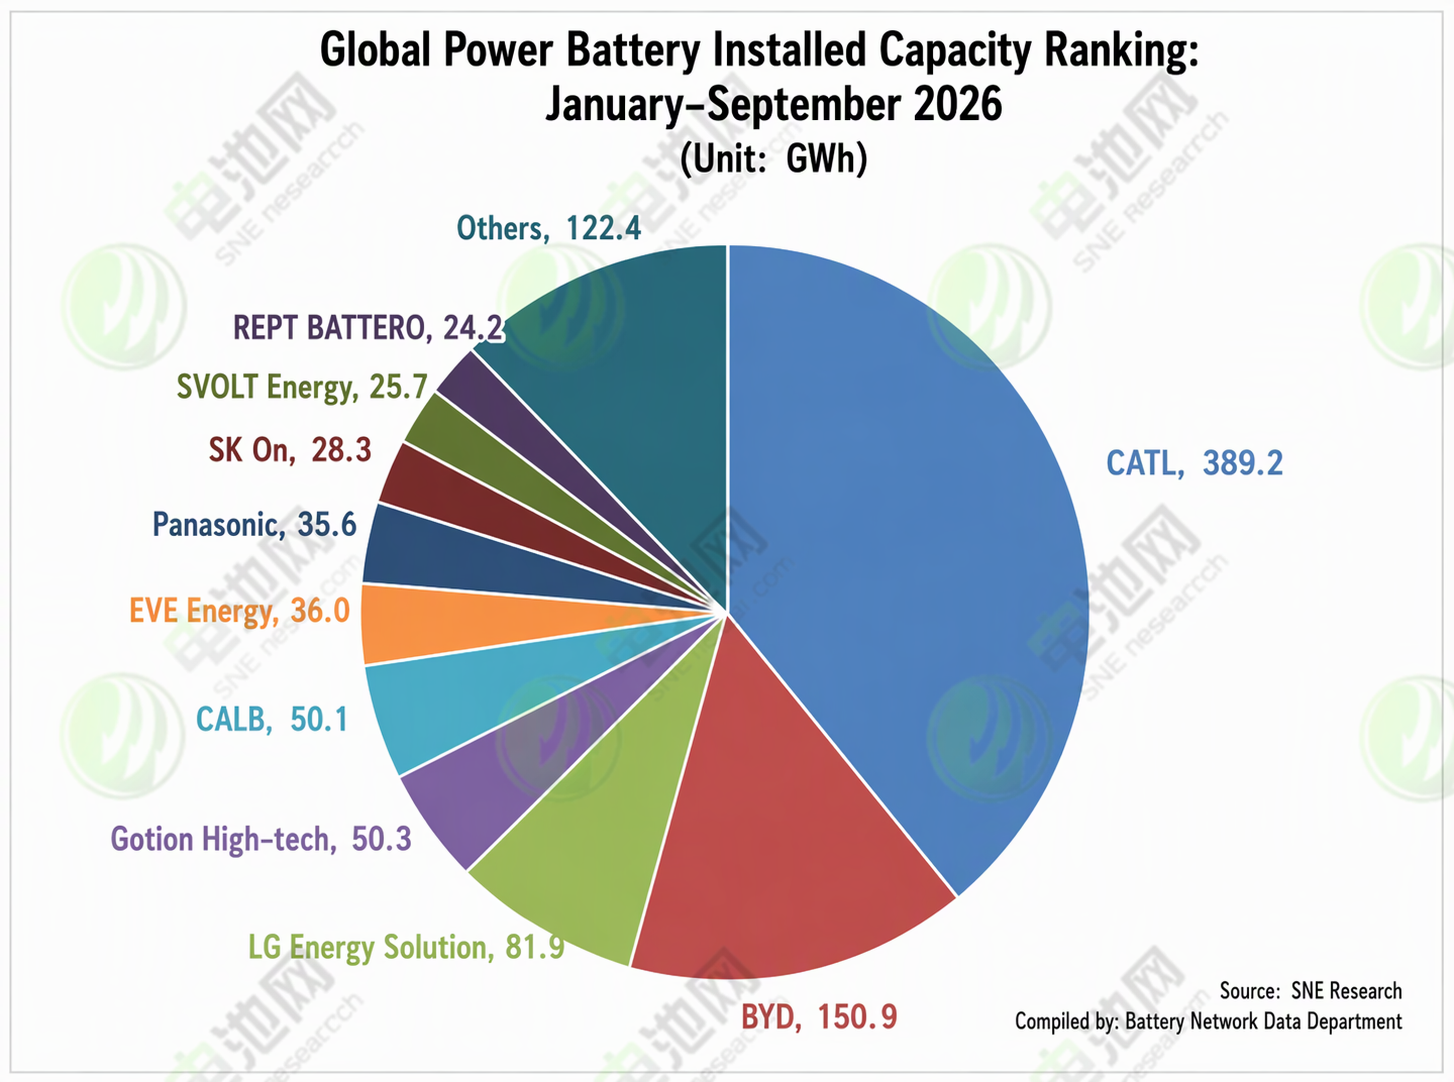
ในแง่ส่วนแบ่งการตลาด เมื่อเทียบกับช่วงเดียวกันของปี 2025 ในบรรดา 10 บริษัทชั้นนำของโลกด้านการติดตั้งแบตเตอรี่กำลังไฟฟ้าในช่วงสามไตรมาสแรกของปี 2026 CATL, Gotion High-tech, CALB, EVE, SVOLT และ REPT Battero มีการเติบโตเป็นบวกเมื่อเทียบกับปีก่อน ขณะที่ BYD, LG Energy Solution, Panasonic และ SK On ปรับตัวลดลงในระดับที่แตกต่างกัน
ในแง่การเปลี่ยนแปลงอันดับ เมื่อเทียบกับช่วงมกราคม-สิงหาคม 2026 ในบรรดา 10 บริษัทชั้นนำของโลกด้านการติดตั้งแบตเตอรี่กำลังไฟฟ้าในช่วงสามไตรมาสแรก Gotion High-tech และ CALB สลับอันดับกัน เช่นเดียวกับ EVE และ Panasonic โดยอยู่ในอันดับที่ 4 ถึง 7 ส่วนอันดับของบริษัทแบตเตอรี่อีก 6 แห่งยังคงไม่เปลี่ยนแปลง
เมื่อเทียบกับช่วงเดียวกันของปีก่อน ในบรรดา 10 บริษัทชั้นนำของโลกด้านการติดตั้งแบตเตอรี่กำลังไฟฟ้าในช่วงสามไตรมาสแรกของปี 2026 นอกเหนือจาก 3 อันดับแรกที่ยังคงเดิม ได้แก่ CATL, BYD และ LG Energy Solution แล้ว บริษัทอื่นๆ มีการเปลี่ยนแปลงอย่างเห็นได้ชัด:
ด้วยแรงขับเคลื่อนจากสองตลาดหลักอย่างยานยนต์พลังงานใหม่และระบบกักเก็บพลังงาน บริษัทจีนบางแห่งแสดงการเติบโตแบบก้าวกระโดดอย่างโดดเด่น REPT Battero และ EVE นำอันดับการเติบโต โดยแต่ละรายไต่อันดับขึ้น 3 ขั้น โดย Gotion High-tech ไต่จากอันดับ 7 ของปีก่อนขึ้นมาอยู่อันดับ 4 และ EVE ไต่จากอันดับ 9 ขึ้นมาอยู่อันดับ 6
CALB และ Panasonic ต่างร่วงลง 1 อันดับ มาอยู่อันดับ 5 และ 7 ตามลำดับ SK On ร่วงจากอันดับ 5 ลงมาอยู่อันดับ 8 ส่วน SVOLT ไต่ขึ้น 1 อันดับ จากอันดับ 10 ขึ้นมาอยู่อันดับ 9
นอกจากนี้ เมื่อเทียบกับช่วงเดียวกันของปีก่อน REPT Battero เข้าสู่รายชื่อเป็นครั้งแรกในอันดับที่ 10 ขณะที่ Sunwoda อันดับ 11 มียอดติดตั้ง 23 GWh โดยช่องว่างระหว่างสองบริษัทอยู่ที่ 1.2 GWh ส่วน Samsung SDI ซึ่งเดิมอยู่อันดับ 8 หลุดออกจาก 10 อันดับแรก
ในด้านภูมิทัศน์การแข่งขัน ตลาดแบตเตอรี่พลังงานโลกยังคงขยายตัวโดยรวม แต่การแข่งขันระหว่างบริษัทต่าง ๆ ยิ่งทวีความแตกต่างมากขึ้น โดยบริษัทแบตเตอรี่จีนมีผลงานโดดเด่นเป็นพิเศษ
ในฝั่งบริษัทจีน ในบรรดา 10 อันดับแรกของบริษัทติดตั้งแบตเตอรี่พลังงานทั่วโลกในช่วงสามไตรมาสแรกของปี 2026 มีบริษัทจีน 7 แห่ง (CATL, BYD, Gotion High-tech, CALB, EVE, SVOLT และ REPT Battero) ครองส่วนแบ่งตลาดรวมกัน 73% เพิ่มขึ้น 3.6 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อน
โดยเฉพาะอย่างยิ่ง ในฐานะผู้นำอุตสาหกรรมแบตเตอรี่พลังงานโลกอย่างไม่มีข้อโต้แย้ง CATL ยังคงแข็งแกร่งในช่วงสามไตรมาสแรกของปี 2026 โดยมีส่วนแบ่งตลาดสูงถึง 39.1% เพิ่มขึ้น 1.6 จุดเปอร์เซ็นต์เมื่อเทียบกับปีก่อน ครองอันดับ 1 ของโลกด้วยยอดติดตั้ง 389.2 GWh เพิ่มขึ้น 24.9% เมื่อเทียบกับปีก่อน
ส่วนแบ่งตลาดของ BYD ลดลงเหลือ 15.2% แต่ยังคงรั้งอันดับ 2 อย่างมั่นคงด้วยยอดติดตั้ง 150.9 GWh เพิ่มขึ้น 7.4% เมื่อเทียบกับปีก่อน เมื่อรวมกับ CATL แล้ว สองบริษัทนี้ครองส่วนแบ่งตลาดโลกมากกว่า 54% ยิ่งตอกย้ำอำนาจต่อรองของอุตสาหกรรมแบตเตอรี่พลังงานจีนในห่วงโซ่อุปทานโลก
Gotion High-tech อยู่อันดับ 4 ด้วยยอดติดตั้ง 50.3 GWh เพิ่มขึ้น 48.1% เมื่อเทียบกับปีก่อน คิดเป็นส่วนแบ่งตลาด 5.1%
CALB อยู่อันดับ 5 ด้วยยอดติดตั้ง 50.1 GWh เพิ่มขึ้น 27.1% เมื่อเทียบกับปีก่อน คิดเป็นส่วนแบ่งตลาด 5.0%
EVE อยู่อันดับ 6 ด้วยยอดติดตั้ง 36.0 GWh เพิ่มขึ้น 60.4% เมื่อเทียบกับปีก่อน คิดเป็นส่วนแบ่งตลาด 3.6%
SVOLT อยู่อันดับ 9 ด้วยยอดติดตั้ง 25.7 GWh เพิ่มขึ้น 37.9% เมื่อเทียบกับปีก่อน คิดเป็นส่วนแบ่งตลาด 2.6%
REPT Battero อยู่อันดับ 10 ด้วยยอดติดตั้ง 24.2 GWh เพิ่มขึ้น 118.7% เมื่อเทียบกับปีก่อน กลายเป็นม้ามืดที่เติบโตเร็วที่สุดในรายชื่อด้วยส่วนแบ่งตลาด 2.4%
แตกต่างจากบริษัทจีนส่วนใหญ่ที่รักษาการเติบโตแบบก้าวกระโดดระดับเลขสองหลักหรือแม้แต่สามหลัก บริษัทแบตเตอรี่ชั้นนำของญี่ปุ่นและเกาหลีใต้กลับมีผลงานในตลาดที่อ่อนแออย่างเห็นได้ชัดในช่วงสามไตรมาสแรกของปี 2026เผชิญกับคอขวดการเติบโตในกลุ่มแบตเตอรี่กำลัง บริษัทญี่ปุ่นและเกาหลีใต้ถูกบีบให้ต้องแสวงหาเส้นโค้งการเติบโตที่สอง
ฝั่งบริษัทเกาหลีใต้ซัมซุง SDI หลุดออกจาก 10 อันดับแรกแล้ว ขณะที่บริษัทแบตเตอรี่เกาหลีที่เหลืออีกสองราย ได้แก่ LG Energy Solution และ SK On มียอดติดตั้งรวม 110.2 กิกะวัตต์ชั่วโมง โดยส่วนแบ่งตลาดโลกลดลงจาก 14% ในช่วงเดียวกันของปีก่อนเหลือ 11%
ในจำนวนนี้ LG Energy Solution อยู่อันดับ 3 ด้วยยอดติดตั้ง 81.9 กิกะวัตต์ชั่วโมง แต่มีอัตราการเติบโตเมื่อเทียบรายปีเพียง 0.7% บริษัทยังคงส่งมอบให้ผู้ผลิตรถยนต์รายใหญ่ เช่น Tesla, General Motors, Hyundai Motor Group และ Volkswagen แต่การเติบโตของตลาดชะลอตัวลงอย่างรวดเร็ว LG Energy Solution เริ่มรุกขยายเข้าสู่ตลาดระบบกักเก็บพลังงานอย่างจริงจัง ในอเมริกาเหนือ นอกเหนือจากกำลังการผลิตกว่า 50 กิกะวัตต์ชั่วโมงที่วางแผนไว้ภายในสิ้นปีนี้ ยังเพิ่มสายการผลิตแบบแท่งปริซึมใหม่เพื่อให้กำลังการผลิต ESS เกิน 70 กิกะวัตต์ชั่วโมงภายในสิ้นปีหน้า ในยุโรป โรงงานในโปแลนด์ได้ปรับเปลี่ยนสายการผลิต EV บางส่วนไปผลิต ESS เมื่อปีที่แล้ว
SK On อยู่อันดับ 8 ด้วยยอดติดตั้งเพียง 28.3 กิกะวัตต์ชั่วโมง ลดลง 18.1% เมื่อเทียบรายปี โดยส่วนแบ่งตลาดลดลงอีกเหลือ 2.8% SK On กำลังสำรวจตลาดการเติบโตนอกเหนือจากแบตเตอรี่กำลังอย่างแข็งขัน โดยโรงงานในจอร์เจียบางส่วนถูกปรับเปลี่ยนเป็นสายการผลิต LFP สำหรับ ESS และได้ร่วมมือกับบริษัท ESS ของสหรัฐฯ เพื่อสร้างโรงงานขนาด 9 กิกะวัตต์ชั่วโมง
พานาโซนิคของญี่ปุ่นมียอดติดตั้งลดลง 0.8% เมื่อเทียบรายปี เหลือ 35.6 กิกะวัตต์ชั่วโมง ตกลงหนึ่งอันดับมาอยู่อันดับ 7 โดยส่วนแบ่งตลาดก็ลดลง 0.7 จุดเปอร์เซ็นต์ จาก 4.3% เหลือ 3.6% เนื่องจากฐานลูกค้าของพานาโซนิคกระจุกตัวอยู่ที่ Tesla เป็นหลัก โดยยอดขายในอเมริกาเหนือเป็นตัวกำหนดผลประกอบการ บริษัทจึงกำลังวางแผนเพื่อรักษาเสถียรภาพการผลิตที่โรงงานในแคนซัส และปรับเปลี่ยนสายการผลิตแบตเตอรี่กำลังบางส่วนไปผลิตแบตเตอรี่สำหรับศูนย์ข้อมูล AI
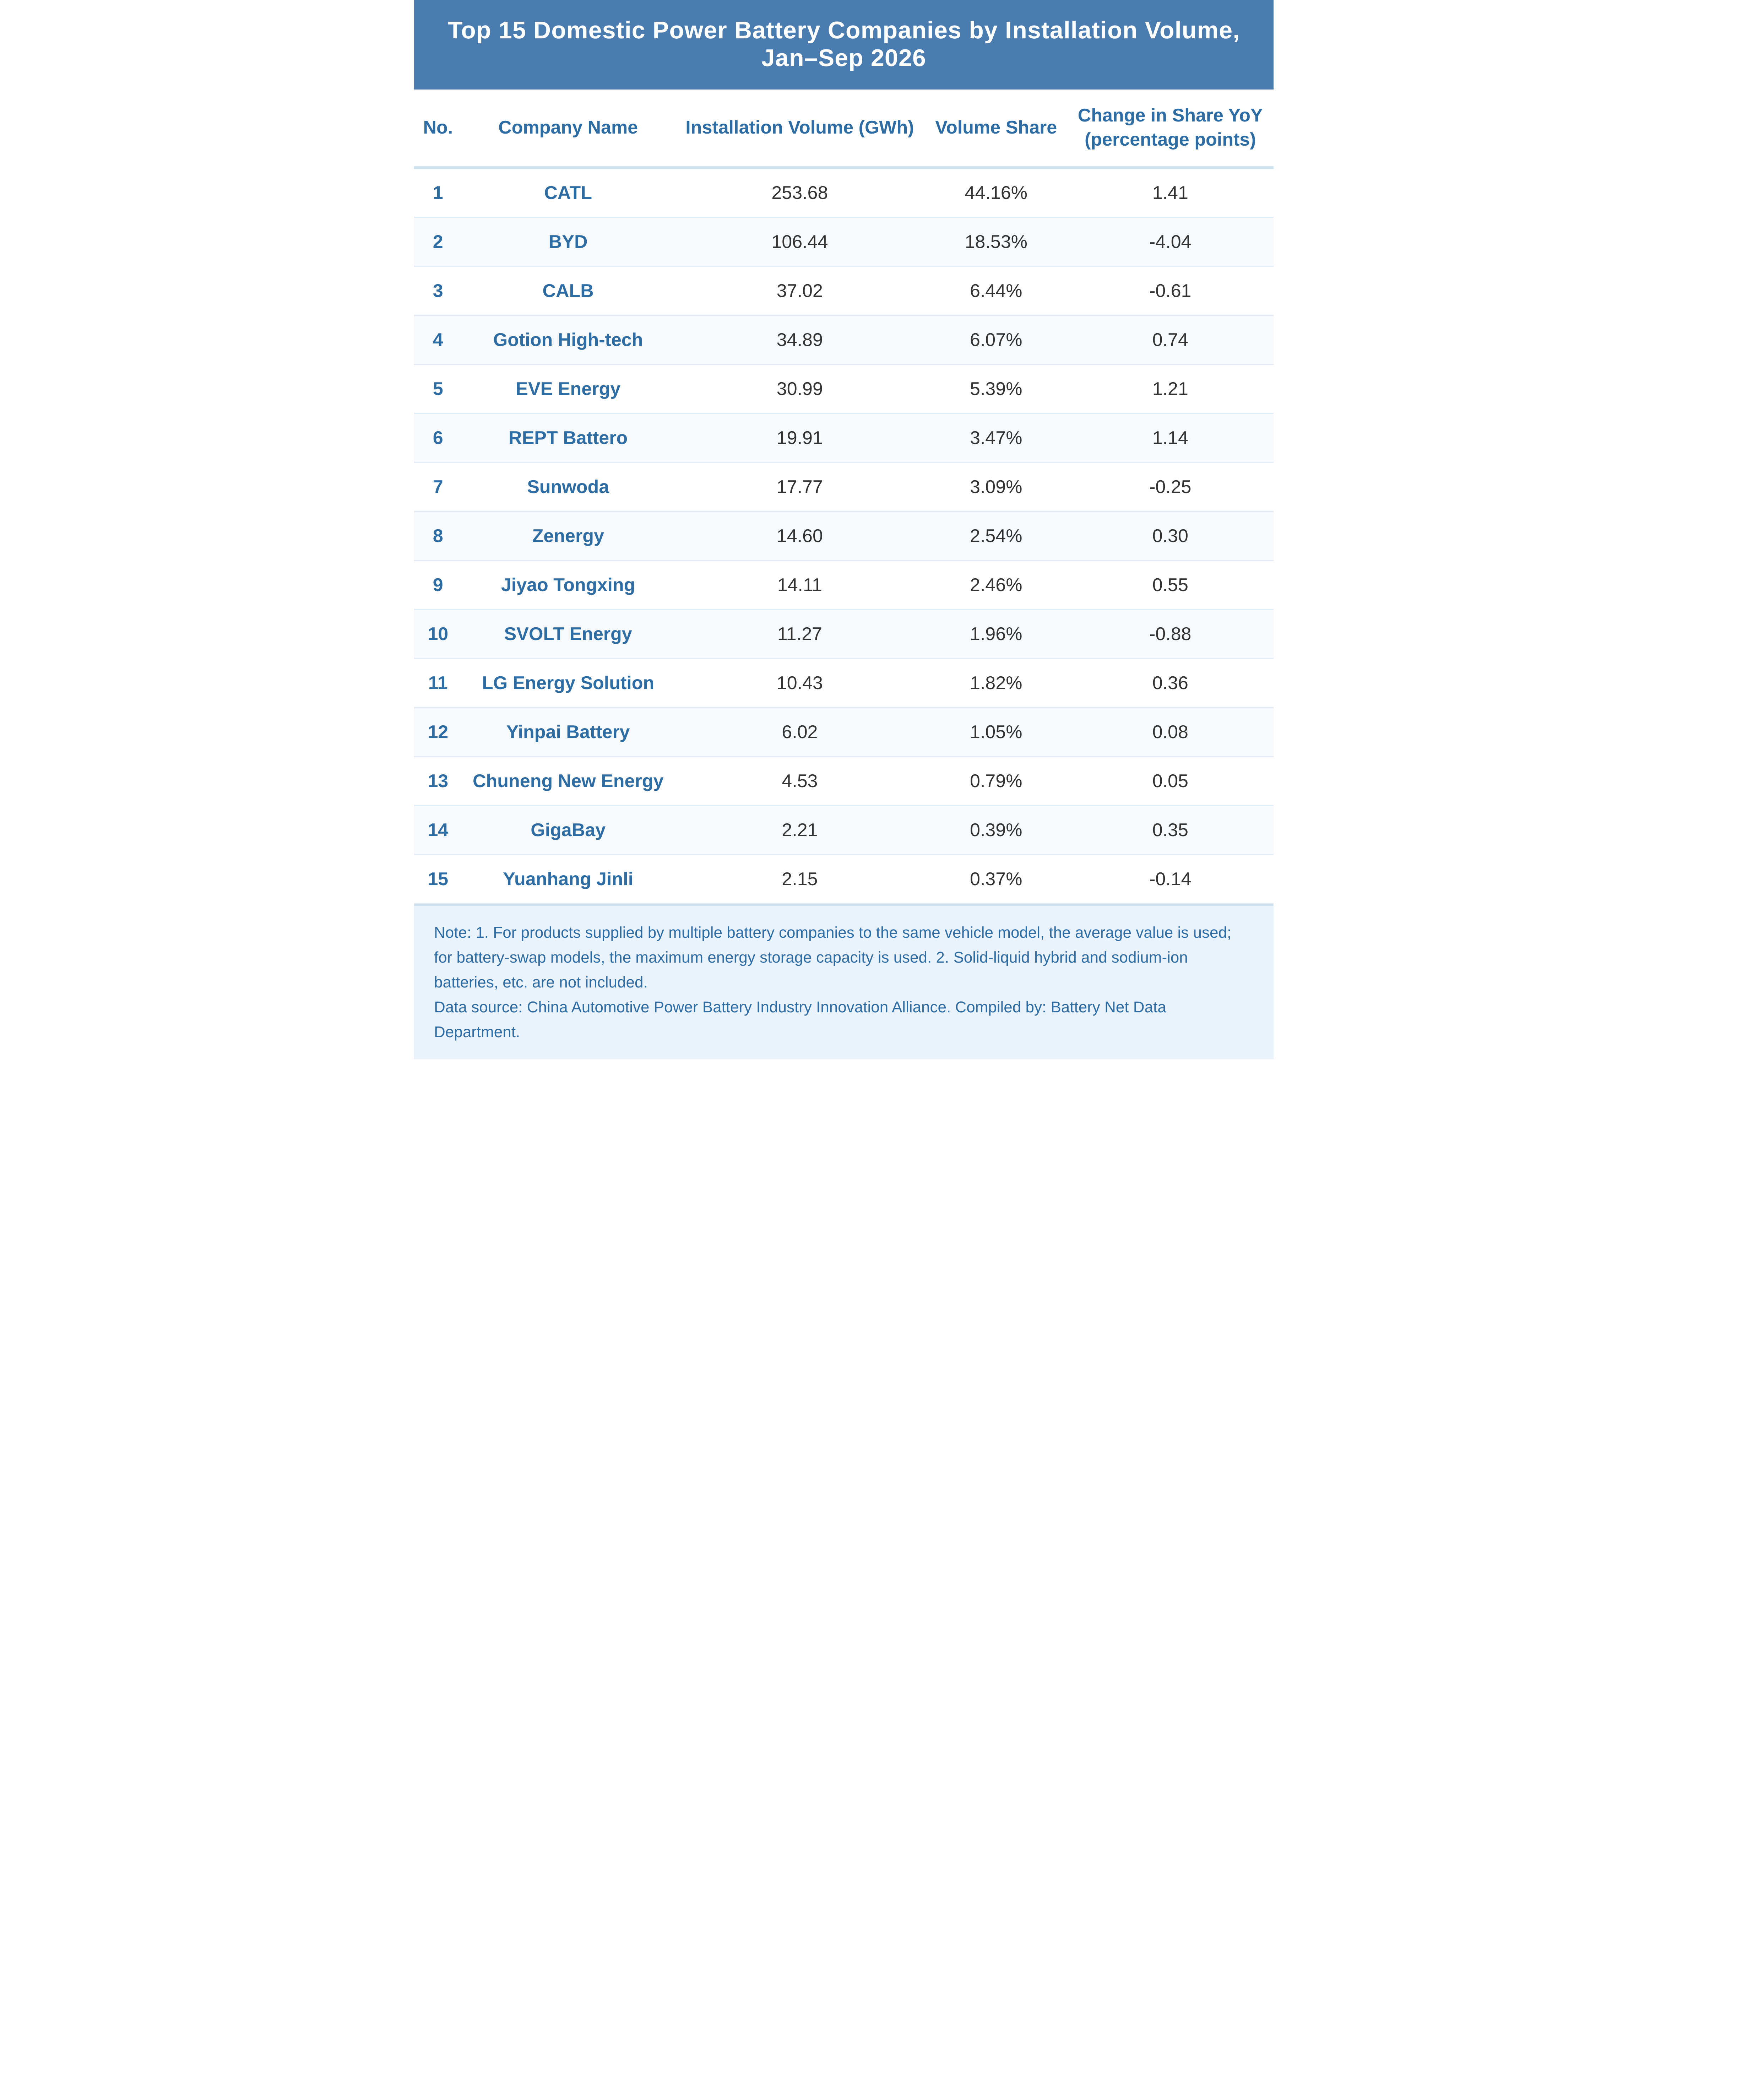
กลับมาที่ตลาดในประเทศ ข้อมูลจาก China Automotive Power Battery Industry Innovation Alliance แสดงให้เห็นว่าในช่วงสามไตรมาสแรกของปี 2026 ยอดติดตั้งแบตเตอรี่กำลังสะสมของจีนสูงถึง 576.3 กิกะวัตต์ชั่วโมง เพิ่มขึ้น 16.7% เมื่อเทียบรายปี มีบริษัทแบตเตอรี่กำลังทั้งหมด 41 รายในตลาดรถยนต์พลังงานใหม่ของจีนที่มียอดติดตั้ง น้อยกว่าช่วงเดียวกันของปีก่อน 9 ราย บริษัทแบตเตอรี่กำลัง 2 อันดับแรก 5 อันดับแรก และ 10 อันดับแรก มียอดติดตั้ง 360.1 กิกะวัตต์ชั่วโมง 463.0 กิกะวัตต์ชั่วโมง และ 540.7 กิกะวัตต์ชั่วโมง ตามลำดับ คิดเป็น 62.5% 80.3% และ 93.8% ของยอดติดตั้งทั้งหมด โดยส่วนแบ่งของ 10 อันดับแรกลดลง 0.5 จุดเปอร์เซ็นต์จากช่วงเดียวกันของปีก่อน
ในการจัดอันดับภายในประเทศ เมื่อเทียบกับช่วงเดียวกันของปี 2025 บริษัท 5 อันดับแรกในช่วงสามไตรมาสแรกของปีนี้ ได้แก่ CATL, BYD, CALB, Gotion High-tech และ EVE ไม่มีการเปลี่ยนแปลงอันดับ REPT Battero ขยับขึ้นจากอันดับ 8 เป็นอันดับ 6 Sunwoda ลดลงหนึ่งอันดับมาอยู่อันดับ 7 Zenergy ขยับขึ้นหนึ่งอันดับมาอยู่อันดับ 8 Jiyue Tongxing ขยับขึ้นหนึ่งอันดับมาอยู่อันดับ 9 SVOLT ตกลงจากอันดับ 7 มาอยู่อันดับ 10 LG Energy Solution, Yinpai Battery และ CORNEX New Energy อยู่ในอันดับ 11 ถึง 13 ไม่เปลี่ยนแปลง Yuanhang Genlead ยังคงอยู่ที่อันดับ 15 และ Juwan Technology เข้ามาแทนที่ DFD ในฐานะผู้เข้าใหม่ที่อันดับ 14