

SMM, 13 ตุลาคม:
เข้าสู่เดือนกันยายน รูปแบบการดำเนินงานของห่วงโซ่อุตสาหกรรมแบตเตอรี่โซเดียมไอออนที่ "ก้าวหน้าท่ามกลางความแตกต่าง" ได้พัฒนาต่อไปอีกขั้น กลุ่มอิเล็กโทรไลต์ยังคงตรรกะ "มีกำลังการผลิตแต่ไม่มีการปล่อยปริมาณ" โดยการจัดส่งของผู้เล่นระดับแนวหน้ามีความเข้มข้นสูง และการเติบโตส่วนใหญ่ไหลไปยังลูกค้ารายใหญ่ที่ยังไม่เปิดเผย ช่วงเวลาแห่งการทะลุทะลวงในระดับขยายขนาดคาดว่าจะเกิดขึ้นจริงในไตรมาส 4 พร้อมกับการส่งมอบคำสั่งซื้อระดับ GWh ในกลุ่มเซลล์แบตเตอรี่ การส่งมอบคำสั่งซื้อถูกปล่อยออกมาอย่างเข้มข้นท่ามกลางสัญญาณ "ฤดูพีคเดือนกันยายน-ตุลาคม" แต่ความคืบหน้าการดำเนินโครงการจริงล่าช้ากว่าแผนอย่างชัดเจน โดยความแตกต่างตามภูมิภาคและการใช้งานทวีความรุนแรงขึ้น
1. อิเล็กโทรไลต์: กำลังการผลิตพร้อมรอการดำเนินการแบบชุดระดับ GWh
จากการสำรวจของ SMM การผลิตอิเล็กโทรไลต์แบตเตอรี่โซเดียมไอออนเพิ่มขึ้น 24% เมื่อเทียบเดือนต่อเดือน และพุ่งขึ้น 115% เมื่อเทียบปีต่อปีในเดือนกันยายน ยังคงรักษาโมเมนตัมการเติบโตสูง การผลิตมีความเข้มข้นสูง โดยการจัดส่งของผู้เล่นระดับแนวหน้านำห่างอย่างชัดเจน การเติบโตในรอบนี้มีแนวโน้มไหลไปยังลูกค้ารายใหญ่ที่ยังไม่เปิดเผยต่อสาธารณะ และการเติบโตของการจัดส่งในระดับขยายขนาดมีแนวโน้มเลื่อนไปเป็นไตรมาส 4 ข้อมูลเดือนกันยายนส่วนใหญ่สะท้อนการสต็อกล่วงหน้าและการส่งมอบแบบชุดเล็กบนฐานกำลังการผลิตที่มีอยู่
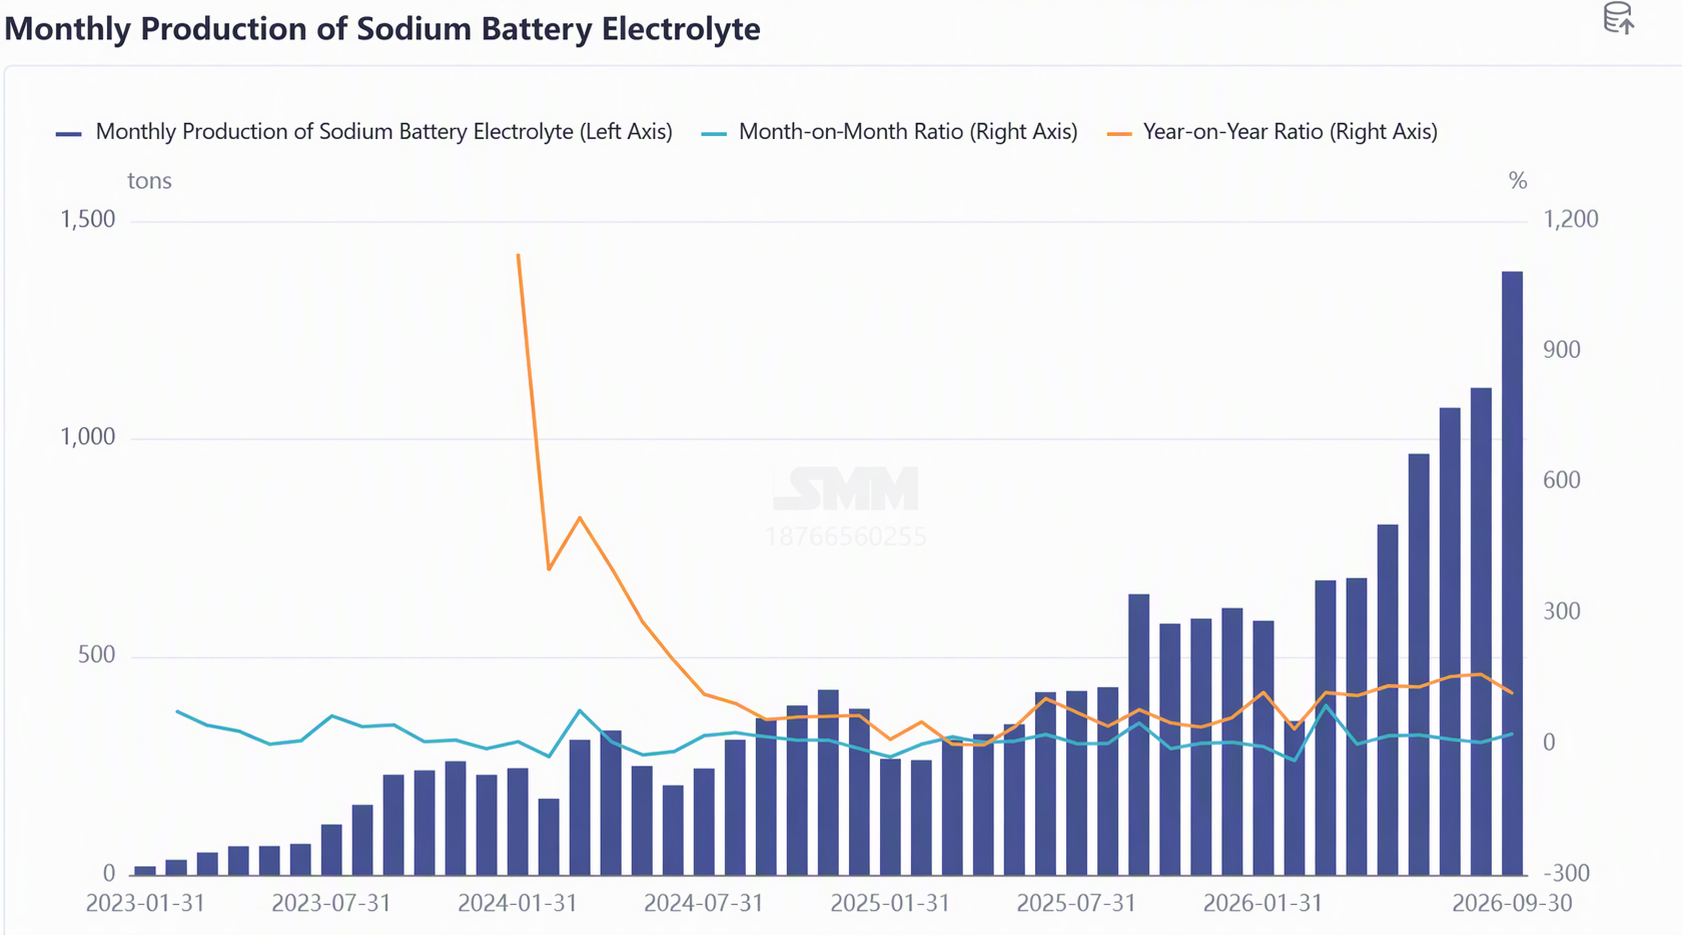
จากมุมมองการดำเนินงาน จำนวนผู้เล่นในอุตสาหกรรมยังคงจำกัด ผู้นำอิเล็กโทรไลต์แบตเตอรี่ลิเธียมแบบดั้งเดิมยังคงให้ความสำคัญกับธุรกิจแบตเตอรี่โซเดียมไอออนค่อนข้างต่ำ นอกเหนือจากลูกค้ารายใหญ่ไม่กี่รายแล้ว พวกเขายังไม่มีการจัดหาแบบปริมาณมากให้กับหน่วยงานที่เปิดเผยต่อสาธารณะ มีเพียงการส่งมอบแบบประปรายที่กล่าวถึงในรายงานทางการเงิน ความต้องการปลายน้ำมีลักษณะ "ชุดเล็ก แบบรายโครงการ" — ผู้ผลิตเซลล์แบตเตอรี่บางรายมีปริมาณการจัดส่งแบตเตอรี่โซเดียมไอออนค่อนข้างน้อย โดยผลิตภัณฑ์ทรงกระบอกจัดส่งเป็นชุดเล็กแบบไม่ต่อเนื่องเท่านั้น มุ่งเป้าไปที่การใช้งานสตาร์ท-สต็อปและพลังงานขนาดเล็กเป็นหลัก และยังไม่เกิดการใช้งานด้านกักเก็บพลังงานในระดับขยายขนาด
ด้านกำลังการผลิต เนื่องจากกำลังการผลิตอิเล็กโทรไลต์แบตเตอรี่ลิเธียมสามารถสลับใช้กับกำลังการผลิตอิเล็กโทรไลต์แบตเตอรี่โซเดียมไอออนได้สูง กำลังการผลิตรวมของอุตสาหกรรมจึงมีเพียงพอโดยไม่มีช่องว่างอุปทานที่ชัดเจน อย่างไรก็ตาม เป็นที่น่าสังเกตว่าผลตอบแทนที่สูงในปัจจุบันของอุตสาหกรรมแบตเตอรี่ลิเธียมอาจเบียดบังกำลังการผลิตอิเล็กโทรไลต์แบตเตอรี่โซเดียมไอออนลำดับความสำคัญในการจัดตารางการผลิตขององค์กรจะยังคงมุ่งเน้นไปที่ธุรกิจแบตเตอรี่ลิเธียม ทำให้ยังมีความไม่แน่นอนในจังหวะการปล่อยกำลังการผลิตแบตเตอรี่โซเดียมไอออน
ด้านราคาและวัตถุดิบ ราคาอิเล็กโทรไลต์สำเร็จรูปโดยรวมทรงตัวในเดือนกันยายน ขณะที่วัตถุดิบหลักปรับตัวเล็กน้อย ราคา NaPF6 ค่อนข้างคงที่: การผลิตเดือนกันยายนปรับลดลงจากระดับสูงผิดปกติของเดือนสิงหาคม แต่ยังดีกว่าช่วงเดียวกันของปีก่อน ๆ อย่างชัดเจน แรงขับเคลื่อนหลักของการปรับขึ้นรอบนี้มาจากการปรับตัวดีขึ้นเล็กน้อยด้านอุปสงค์ ผู้เล่นทั้งต้นน้ำและปลายน้ำตลอดห่วงโซ่อุตสาหกรรมโดยทั่วไปไม่มีการสต็อกเพิ่มเติม โดยการผลิตยึดหลักผลิตตามยอดขายอย่างเคร่งครัด โรงงานอิเล็กโทรไลต์ปลายน้ำซื้อตามความจำเป็นชั่วคราวโดยไม่มีการกักตุนล่วงหน้า แม้ว่า NaPF6 จะมีสภาพการจัดเก็บที่ดีและอายุการเก็บรักษานานกว่าผลิตภัณฑ์เคมีลิเธียมประเภทเดียวกัน แต่องค์กรยังคงจัดตารางการผลิตตามยอดขายที่แน่นอน สะท้อนถึงการตัดสินอย่างรอบคอบของอุตสาหกรรมต่อจังหวะการเกิดขึ้นจริงของอุปสงค์
ด้านภูมิทัศน์การแข่งขัน อุตสาหกรรมทั้งหมดกำลังรอผู้เล่นระดับแนวหน้าส่งสัญญาณปริมาณระดับ GWh โดยเฉพาะอย่างยิ่ง ผู้ผลิตเซลล์แบตเตอรี่บางรายใช้กลยุทธ์ขายราคาต่ำทันทีหลังการเดินสายการผลิตและในช่วงเริ่มต้นการผลิตจำนวนมาก ซึ่งเป็นตรรกะเชิงพาณิชย์ที่ยังต้องพิสูจน์ด้วยเวลา เมื่อมองไปข้างหน้า หากอุปสงค์จากลูกค้ารายสำคัญเร่งตัวตามคาดในเดือนตุลาคม การจัดส่งอิเล็กโทรไลต์และ NaPF6 ต้นน้ำก็พร้อมจะเพิ่มขึ้นแบบก้าวกระโดด SMM คาดว่าการผลิตอิเล็กโทรไลต์แบตเตอรี่โซเดียมไอออนจะเพิ่มขึ้น 2% เมื่อเทียบเดือนต่อเดือน และพุ่งขึ้น 146% เมื่อเทียบปีต่อปีในเดือนตุลาคม
II. เซลล์แบตเตอรี่: สัญญาณฤดูท่องเที่ยวชัดเจน แต่ความเร็วในการเปิดตัวต่ำกว่าคาด
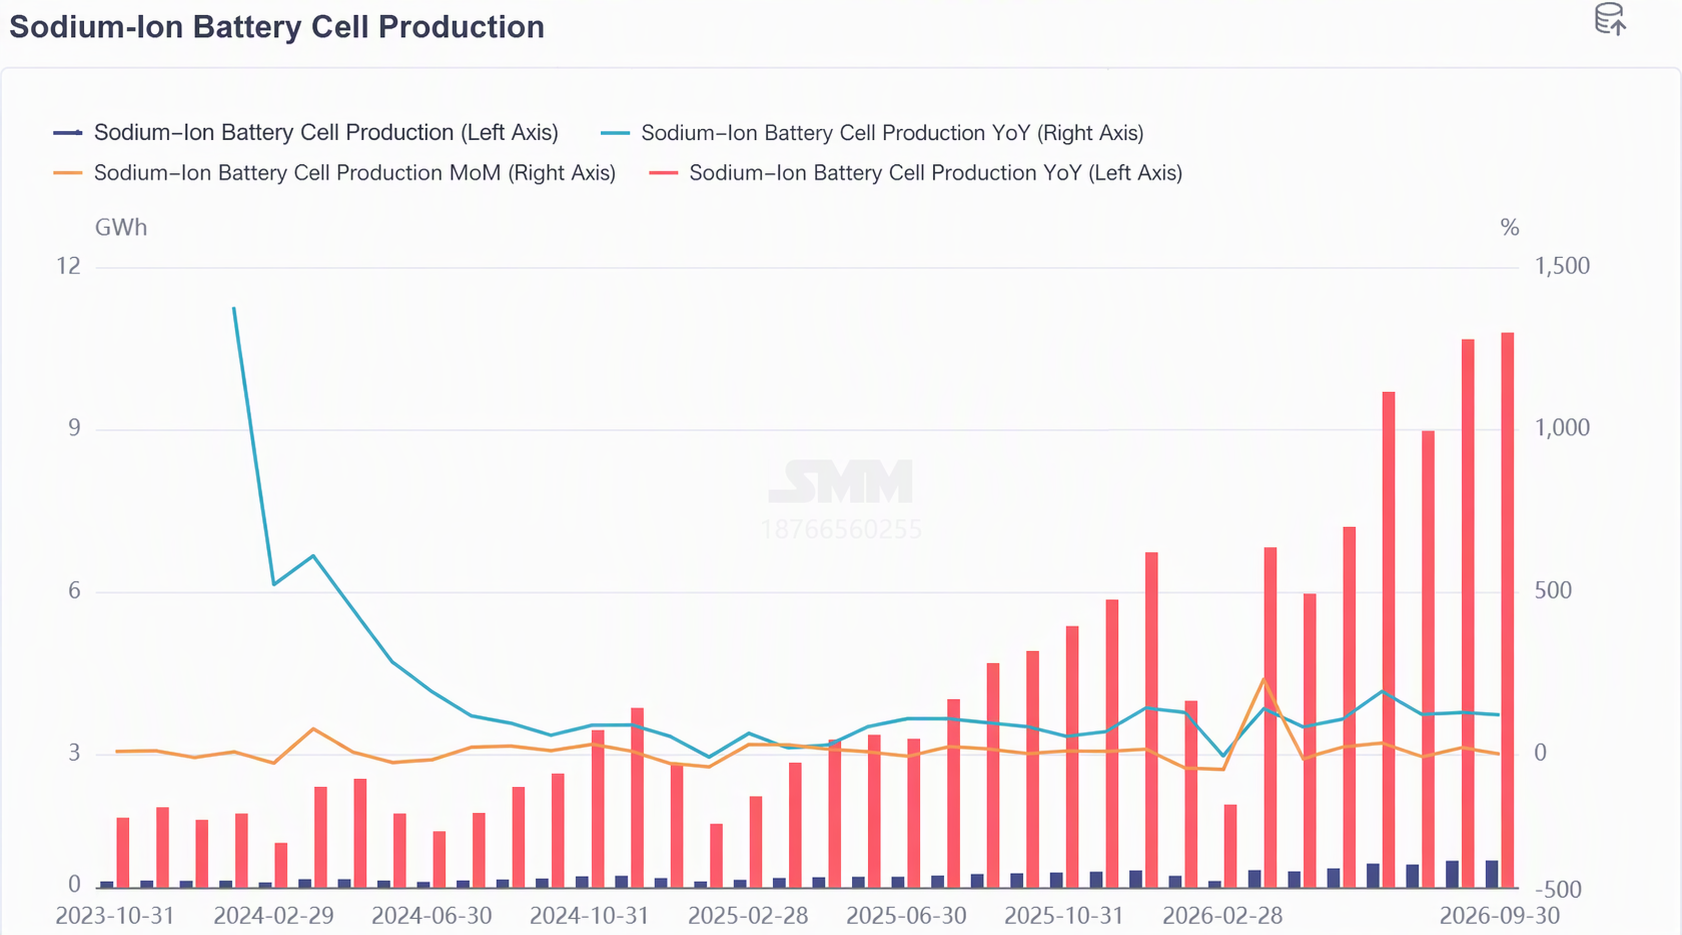
จากผลสำรวจของ SMM การผลิตเซลล์แบตเตอรี่โซเดียมไอออนเพิ่มขึ้น 1% เมื่อเทียบเดือนต่อเดือน และพุ่งขึ้น 120% เมื่อเทียบปีต่อปีในเดือนกันยายน โดยตลาดแบตเตอรี่โซเดียมไอออนเริ่มแสดงสัญญาณของ “ฤดูท่องเที่ยวกันยายน-ตุลาคม” เนื่องจากข้อกำหนดที่ว่าโครงการกักเก็บพลังงานโดยทั่วไปต้องเชื่อมต่อกับโครงข่ายก่อนสิ้นปี การส่งมอบคำสั่งซื้อจึงถูกปล่อยออกมาอย่างกระจุกตัว อย่างไรก็ตาม เมื่อพิจารณาจากการดำเนินโครงการจริง ความคืบหน้าจริงล่าช้ากว่าแผนอย่างชัดเจน โดยมีทั้งแรงกดดันด้านกำหนดการและช่องว่างในการดำเนินการอยู่ร่วมกัน
ในเชิงภูมิภาค การกักเก็บพลังงานระดับสาธารณูปโภคในจีนกระจุกตัวอยู่ในภาคเหนือ เช่น มณฑลเหอเป่ยและมองโกเลียใน ขณะที่ความต้องการระบบกักเก็บพลังงานเชิงพาณิชย์และอุตสาหกรรมในต่างประเทศกระจุกตัวอยู่ในยุโรปและออสเตรเลีย ส่วนระบบกักเก็บพลังงานเชิงพาณิชย์และอุตสาหกรรมภายในประเทศยังไม่ได้รับความนิยม ส่งผลให้ภูมิศาสตร์ความต้องการแยกออกเป็นสามทิศทาง: “ภาคเหนือนำด้านการกักเก็บพลังงาน ยุโรปและออสเตรเลียตามมาในเชิงพาณิชย์และอุตสาหกรรม และในประเทศยังไม่เริ่มต้น”
ในมุมการดำเนินงาน ผลผลิตรายเดือนของเซลล์แบตเตอรี่จากผู้ผลิตกระแสหลักยังคงอยู่ที่ระดับหลายสิบเมกะวัตต์ชั่วโมง ด้านกำลังการผลิต ฐานการผลิตใหม่ในมณฑลเสฉวนของผู้ผลิตเซลล์แบตเตอรี่บางรายจะเริ่มเดินเครื่องและเพิ่มกำลังการผลิตในช่วงปลายเดือนตุลาคม ขณะที่ฐานการผลิตเดิมบางแห่งมีช่องว่างกำลังการผลิตที่ชัดเจนซึ่งต้องเติมเต็มด้วยการรับจ้างผลิต ธุรกิจรับจ้างผลิตส่วนใหญ่มุ่งเน้นโครงการกักเก็บพลังงาน โดยคาดว่าคำสั่งซื้อจะต่อเนื่องไปจนถึงสิ้นปี ในด้านเส้นทางเทคโนโลยี กำลังการผลิตปัจจุบันกระจุกตัวในเส้นทางโพลีแอนไอออน ความต้องการเซลล์แบตเตอรี่ทรงกระบอกสำหรับระบบสตาร์ท-สต็อปเพิ่มขึ้นอย่างต่อเนื่องเมื่อเข้าสู่ฤดูหนาว และคำสั่งซื้อเซลล์แบตเตอรี่กักเก็บพลังงานแบบปริซึมยังคงอยู่ในระดับสูง แนวโน้มความแตกต่างของเส้นทางและผลิตภัณฑ์ยังคงดำเนินต่อไป
ด้านราคา ราคาเซลล์แบตเตอรี่โซเดียมไอออนโดยรวมยังคงอยู่ในระดับต่ำในเดือนกันยายน ราคาซื้อขายหลักของเซลล์แบตเตอรี่กักเก็บพลังงานอยู่ที่ประมาณ 0.6 หยวน/วัตต์ชั่วโมง ขณะที่ผลิตภัณฑ์สตาร์ท-สต็อปอัตราซีสูงยังคงใกล้เคียง 0.7 หยวน/วัตต์ชั่วโมง ในระดับระบบ แบตเตอรี่โซเดียมไอออนมีราคาสูงกว่า 1 หยวน/วัตต์ชั่วโมง โดยมีส่วนต่างราคาเกือบสองเท่าเมื่อเทียบกับระบบ LFP ระยะเวลาคืนทุนของโครงการเชิงพาณิชย์ยังคงยากที่จะครอบคลุม และการบรรลุความคุ้มค่าทางเศรษฐกิจเป็นกุญแจสำคัญต่อการเพิ่มปริมาณและราคาพร้อมกันในอนาคต
ในด้านภูมิทัศน์การแข่งขัน ผู้เล่นระดับแนวหน้าในอุตสาหกรรมแบตเตอรี่ลิเธียมกำลังรุกเข้าสู่ตลาดแบตเตอรี่โซเดียมไอออนอย่างแข็งขัน ซึ่งยืนยันว่าเป็นตลาดเติบโตระยะยาวที่มีศักยภาพสูง ผู้ประกอบระบบชั้นนำบางรายที่ไม่มีกำลังการผลิตเซลล์แบตเตอรี่เป็นของตนเองกำลังร่วมมืออย่างลึกซึ้งกับผู้ผลิตเซลล์แบตเตอรี่เฉพาะทางเพื่อพัฒนาระบบเฉพาะสำหรับโซเดียมไอออน ปัจจุบันมีผู้เล่นระดับแนวหน้าเพียงไม่กี่รายที่มีความสามารถในการปรับกระบวนการผลิตชุดแบตเตอรี่โซเดียมไอออนความจุสูง อุตสาหกรรมโดยรวมอยู่ในขั้นของการจับคู่ทดลองระหว่างผู้ผลิตเซลล์แบตเตอรี่และผู้ประกอบระบบ โดยคาดว่าการพัฒนาระบบเฉพาะสำหรับโซเดียมไอออนจะแล้วเสร็จในปีหน้า หลุดพ้นจากการพึ่งพาโซลูชันแบตเตอรี่ลิเธียมในการใช้งานเกิดใหม่ แอปพลิเคชันแบตเตอรี่โซเดียมไอออนที่เกี่ยวข้องกับ AIDC อยู่ในขั้นตอนการสุ่มตัวอย่าง การทดสอบ และการรับรอง โดยคาดว่าความต้องการของตลาดจะพุ่งสูงขึ้นในปีหน้า
เมื่อมองไปข้างหน้า สถานการณ์การส่งมอบที่ตึงตัวในไตรมาส 4 จะยังคงอยู่ SMM คาดว่าการผลิตเซลล์แบตเตอรี่โซเดียมไอออนในเดือนตุลาคมจะเพิ่มขึ้น 21% เมื่อเทียบรายเดือน และพุ่งขึ้น 143% เมื่อเทียบรายปี ในปีหน้า การจัดส่งของอุตสาหกรรมคาดว่าจะก้าวไปสู่ระดับหลายสิบ Gwh แต่จังหวะการดำเนินการจริง ความเร็วในการลดต้นทุนระบบ และความคืบหน้าในการสร้างระบบนิเวศเฉพาะสำหรับโซเดียมไอออน ยังคงเป็นตัวแปรสำคัญที่ต้องจับตา
III. สรุป
โดยรวมแล้ว ในเดือนกันยายน กลุ่มอิเล็กโทรไลต์และเซลล์แบตเตอรี่โซเดียมไอออนมีรูปแบบการดำเนินงานแบบ "อิเล็กโทรไลต์สร้างแรงหนุน เซลล์อยู่ภายใต้แรงกดดันช่วงฤดูท่องเที่ยว": ด้านอิเล็กโทรไลต์มีความยืดหยุ่นด้านกำลังการผลิตเพียงพอ รอการส่งสัญญาณการดำเนินการผลิตระดับ Gwh จริง ด้านเซลล์แสดงสัญญาณช่วงฤดูท่องเที่ยว แต่จังหวะการดำเนินโครงการจริงและความคุ้มค่าเชิงพาณิชย์ยังคงเป็นข้อจำกัดสำคัญ ขณะเดียวกัน ด้านวัสดุแคโทดยังคงมีสมดุลอุปสงค์-อุปทานที่ตึงตัว โดยการขยายกำลังการผลิตและการรับจ้างผลิตสอดประสานกันเพื่อคลี่คลายทางตัน ด้านแอโนดคาร์บอนแข็งยังคงเติบโตด้านปริมาณ โดยความสามารถในการทำกำไรและการตรวจสอบกระบวนการดำเนินไปคู่กัน รูปแบบโดยรวมของห่วงโซ่อุตสาหกรรมแบตเตอรี่โซเดียมไอออนทั้งสี่ส่วนที่เคลื่อนไปข้างหน้าท่ามกลางความแตกต่างยังคงไม่เปลี่ยนแปลง และจังหวะการส่งผ่านจากปริมาณสู่กำไรต้องติดตามอย่างใกล้ชิดผ่านการปฏิบัติตามคำสั่งซื้อของลูกค้ารายใหญ่ในไตรมาส 4 และความคืบหน้าการเชื่อมต่อโครงข่ายจริงของโครงการผู้ใช้ปลายทาง
ทีมวิจัยพลังงานใหม่ SMM
หวัง ชง 021-51666838
หม่า รุ่ย 021-51595780
เฟิง ตี้เชิง 021-51666714
หลวี่ เหยียนหลิน 021-20707875



