ทองแดง LME ฟื้นตัวชดเชยการขาดทุนช่วงวันหยุด โดยจับตาสต็อกในจีนที่เพิ่มขึ้น
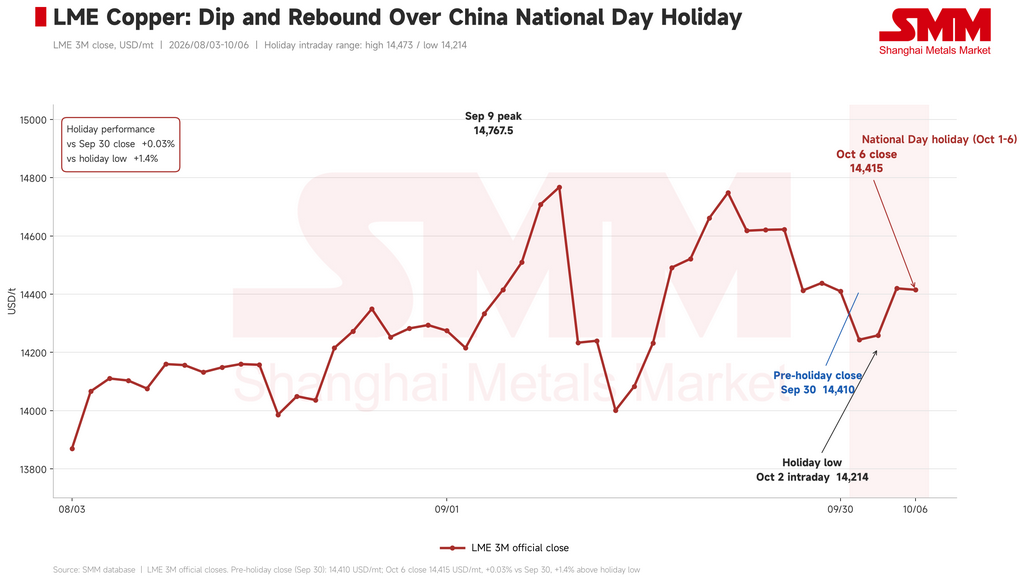
ทองแดง LME ปิดตลาดช่วงวันหยุดวันชาติจีน 1–6 ตุลาคม เกือบเท่าระดับก่อนวันหยุด ราคาปรับตัวลงในช่วงต้นของวันหยุด จากนั้นฟื้นตัวขึ้นเนื่องจากสต็อกในคลัง LME ยังคงลดลงอย่างต่อเนื่อง เนื่องจากตลาด SHFE ปิดทำการตลอดช่วงวันหยุด ความสนใจจึงหันไปที่ปริมาณทองแดงที่สะสมในจีน และการกลับมาซื้อของผู้ผลิตเมื่อกลับมาทำงาน
สัญญาทองแดง SHFE เดือนพฤศจิกายนปิดที่ 109,680 หยวน/ตัน (ประมาณ 16,359 ดอลลาร์สหรัฐ/ตัน) ก่อนวันหยุด ขณะที่ทองแดง LME ปิดสิ้นเดือนกันยายนที่ 14,410 ดอลลาร์สหรัฐ/ตัน ทองแดง LME ปรับลงแตะ 14,243.5 ดอลลาร์สหรัฐ/ตันในวันที่ 1 ตุลาคม และทำจุดต่ำสุดของช่วงวันหยุดที่ 14,214 ดอลลาร์สหรัฐ/ตันในวันที่ 2 ตุลาคม จากนั้นฟื้นตัวขึ้น ปิดที่ 14,420 ดอลลาร์สหรัฐ/ตันในวันที่ 5 ตุลาคม และ 14,415 ดอลลาร์สหรัฐ/ตันในวันที่ 6 ตุลาคม ซึ่งสูงกว่าจุดปิดก่อนวันหยุดเพียง 0.03% จุดสูงสุดของช่วงวันหยุดอยู่ที่ 14,473 ดอลลาร์สหรัฐ/ตัน เมื่อเวลาประมาณ 15.00 น. ตามเวลาเป่ยจิงของวันที่ 7 ตุลาคม ราคาซื้อขายอยู่ใกล้ 14,405 ดอลลาร์สหรัฐ/ตัน
 ด้านมหภาค
ข้อมูลสหรัฐฯ ที่เผยแพร่ระหว่างช่วงวันหยุดทำให้ธนาคารกลางสหรัฐฯ มีเหตุผลน้อยลงที่จะขึ้นดอกเบี้ยทันที แม้ว่าแนวโน้มช่วงที่เหลือของปียังคงไม่แน่นอน อัตราเงินเฟ้อ PCE พื้นฐานรายปีชะลอลงเหลือ 3% ในเดือนสิงหาคม ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนกุมภาพันธ์ 2026 ขณะเดียวกัน การจ้างงานนอกภาคเกษตรเพิ่มขึ้นเพียง 29,000 ตำแหน่ง บ่งชี้ถึงการสูญเสียโมเมนตัมในการจ้างงานอย่างรุนแรง อย่างไรก็ตาม ยังไม่มีสัญญาณการเลิกจ้างเป็นวงกว้าง ผู้ขอรับสวัสดิการว่างงานครั้งแรกลดลงอย่างไม่คาดคิดมาอยู่ที่ 197,000 ราย เทียบกับที่คาดการณ์ไว้ 200,000 ราย และผู้ขอรับสวัสดิการต่อเนื่องลดลงเหลือ 1.701 ล้านราย ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนเมษายน 2023 อัตราการว่างงานขยับขึ้นเล็กน้อยเป็น 4.2% เมื่อพิจารณารวมกันแล้ว ตัวเลขเหล่านี้ชี้ว่านายจ้างลังเลที่จะจ้างงาน แต่ยังคงรักษาพนักงานเดิมไว้ การขาดดุลการค้าของสหรัฐฯ เป็นอีกสัญญาณของความตึงเครียด โดยขยายตัวเป็น 105.6 พันล้านดอลลาร์สหรัฐในเดือนสิงหาคม เพิ่มขึ้น 13.7% จาก 92.8 พันล้านดอลลาร์สหรัฐที่ปรับปรุงแล้วในเดือนกรกฎาคม และเพิ่มขึ้น 77.2% จาก 59.6 พันล้านดอลลาร์สหรัฐในปีก่อนหน้า การขาดดุลสูงเกินคาดการณ์ของตลาด และเป็นระดับสูงสุดนับตั้งแต่เดือนมีนาคม 2025 ซึ่งการเร่งนำเข้าก่อนมาตรการภาษีผลักดันให้แตะระดับสูงสุดเป็นประวัติการณ์ที่ 140.5 พันล้านดอลลาร์สหรัฐ
ณ วันที่ 7 ตุลาคม CME FedWatch ระบุความน่าจะเป็นของการคงอัตราดอกเบี้ยภายในเดือนตุลาคมอยู่ที่ 79.5% เทียบกับ 20.5% สำหรับการปรับขึ้นสะสม 25 จุดพื้นฐานภายในเดือนธันวาคม ความน่าจะเป็นดังกล่าวอยู่ที่ 15.5% สำหรับการคงอัตราดอกเบี้ย 68.0% สำหรับการปรับขึ้น 25 จุดพื้นฐาน และ 16.5% สำหรับการปรับขึ้น 50 จุดพื้นฐาน ตัวเลขเงินเฟ้อและการจ้างงานล่าสุดช่วยลดความกังวลเกี่ยวกับการเร่งคุมเข้มนโยบายที่ใกล้เข้ามา แต่ยังไม่ได้ให้คำตอบว่าอัตราดอกเบี้ยจะอยู่ที่ระดับใดในช่วงสิ้นปี
ในจีน ดัชนี PMI ภาคการผลิตอย่างเป็นทางการปรับขึ้น 0.3 จุดเปอร์เซ็นต์เป็น 50.1 ในเดือนกันยายน กลับเข้าสู่เขตขยายตัว การปรับตัวดีขึ้นเล็กน้อยนี้ช่วยสนับสนุนแนวโน้มอุปสงค์ แม้บททดสอบที่แท้จริงคือจะส่งผลต่อคำสั่งซื้อและการซื้อทองแดงหลังวันหยุดหรือไม่
ความเสี่ยงด้านภูมิรัฐศาสตร์และนโยบายยังคงอยู่เบื้องหลัง รัฐมนตรีมหาดไทยของอิหร่านเดินทางถึงโดฮาเพื่อเจรจา ซึ่งเป็นสัญญาณเบื้องต้นของการผ่อนคลายความตึงเครียดระหว่างสหรัฐฯ และอิหร่าน แต่ประเด็นการผ่านช่องแคบฮอร์มุซยังไม่ได้รับการแก้ไข หากราคาน้ำมันปรับตัวสูงขึ้นอีกครั้งอาจทำให้ความกังวลเรื่องเงินเฟ้อกลับมาอีกครั้ง ขณะเดียวกัน การยังไม่มีคำตัดสินที่ชัดเจนเกี่ยวกับภาษีทองแดงกลั่นของสหรัฐฯ หลังจุดตรวจสอบปลายเดือนกันยายนทำให้แรงหนุนจากการค้าภาษีลดลง
ด้านปัจจัยพื้นฐาน
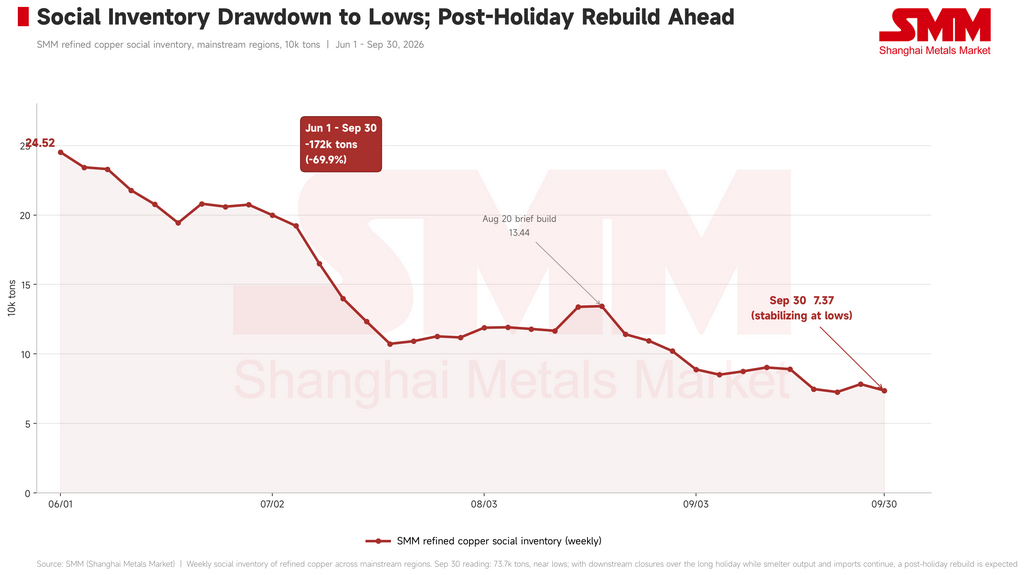
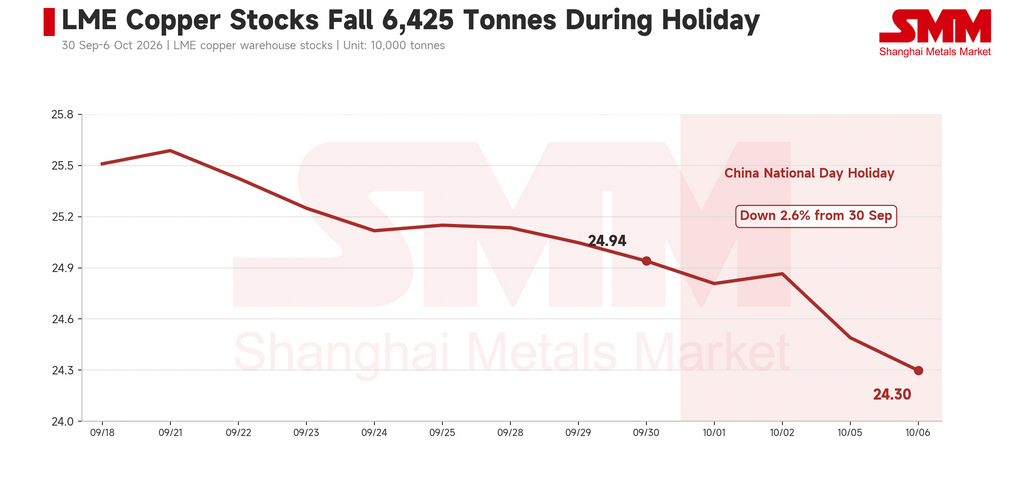
สต็อกทองแดงในตลาด LME ลดลง 6,425 ตันในช่วงวันหยุด จาก 249,400 ตัน ณ วันที่ 30 กันยายน เหลือ 242,975 ตัน ณ วันที่ 6 ตุลาคม คิดเป็นการลดลงประมาณ 2.6% การลดลงของสต็อกช่วยให้ราคาฟื้นตัวจากจุดต่ำสุดช่วงต้นเดือนตุลาคม ภาพสต็อกในจีนเริ่มเคลื่อนไหวในทิศทางตรงกันข้าม SMM บันทึกสต็อกทองแดงในตลาดหลักทั่วประเทศ 73,700 ตัน ณ วันที่ 30 กันยายน ซึ่งยังอยู่ในระดับต่ำ แต่สต็อกเริ่มขยับสูงขึ้นเมื่อโลหะนำเข้าและผลิตในประเทศเข้าสู่ตลาดสปอต คาดว่าการมาถึงของโลหะเพิ่มเติมจะผลักดันสต็อกสังคมให้สูงขึ้นหลังวันหยุด
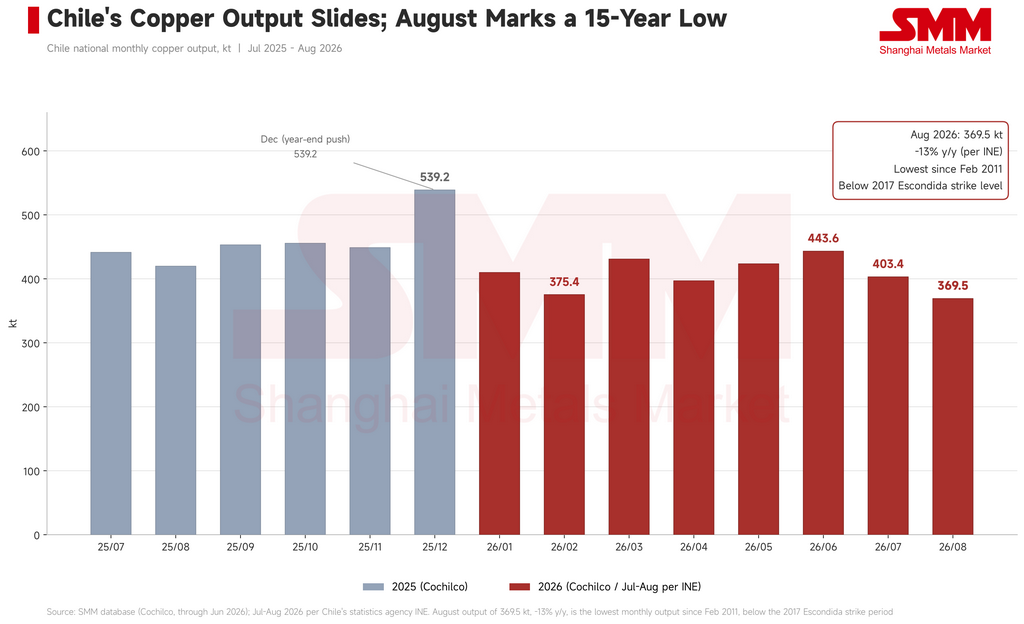
พัฒนาการด้านอุปทานในชิลีช่วยหนุนเพิ่มเติม สถาบันสถิติแห่งชาติของประเทศรายงานการผลิตทองแดงจากเหมืองในเดือนสิงหาคมที่ 369,500 ตัน ลดลงประมาณ 13% เมื่อเทียบรายปี ตัวเลขของ Cochilco ซึ่งสะท้อนอุปทานทองแดงกลั่นโดยตรงมากกว่า แสดงการผลิตทองแดงกลั่นช่วงมกราคม–กรกฎาคมที่ 889,500 ตัน ลดลง 10.4% การเจรจาแรงงานที่ Centinela และ Escondida เพิ่มความไม่แน่นอนต่อผลผลิตเหมืองในระยะถัดไป โดยเฉพาะหากข้อพิพาทใดส่งผลกระทบต่อการดำเนินงาน
ด้านอุปสงค์
อุปสงค์ระยะใกล้ดูไม่แข็งแกร่งนัก การสต็อกสินค้าล่วงหน้าก่อนวันหยุดวันชาติและเทศกาลไหว้พระจันทร์สิ้นสุดลงแล้ว ขณะที่ราคาที่สูงและภาวะ backwardation ที่ชันกำลังกดดันการซื้อของผู้ประกอบการปลายน้ำผู้ผลิตหลายรายยังหยุดการผลิตในช่วงวันหยุดยาวเช่นกัน ขณะที่ตลาดเข้าสู่ช่วงอุปสงค์ตามฤดูกาลที่ซบเซา ผู้ซื้อมีแนวโน้มจะมุ่งเน้นความต้องการเฉพาะหน้า ธีมการลงทุนด้าน AI ยังไม่หายไป ความคาดหวังการใช้ทองแดงที่สูงขึ้นในโครงการโครงสร้างพื้นฐานในอนาคตช่วยพยุงราคาก่อนวันหยุด อย่างไรก็ตาม ระหว่างช่วงหยุดยาว หุ้น AI ที่จดทะเบียนในฮ่องกงปรับตัวลดลงเป็นส่วนใหญ่ ขณะที่หุ้นที่เกี่ยวข้องกับ AI ในสหรัฐฯ ปรับตัวขึ้นในวงกว้าง เมื่อพิจารณาจากความแตกต่างดังกล่าว ความอ่อนแอในช่วงแรกของทองแดงจึงยังไม่อาจสรุปได้อย่างน่าเชื่อถือว่าเป็นผลจากการปรับฐานในวงกว้างของหุ้นที่เกี่ยวข้องกับ AI
แนวโน้ม
รายงานการประชุมของเฟดเดือนกันยายน ซึ่งจะเผยแพร่ช่วงเช้าตรู่ของวันที่ 8 ตุลาคมตามเวลาปักกิ่ง อาจช่วยชี้แจงว่าเจ้าหน้าที่กำลังชั่งน้ำหนักระหว่างการจ้างงานที่ชะลอตัวกับเงินเฟ้ออย่างไร การพุ่งขึ้นของราคาน้ำมันรอบใหม่จะเป็นความเสี่ยงต่อทองแดง หากผลักดันให้การคาดการณ์เงินเฟ้อและอัตราผลตอบแทนพันธบัตรสหรัฐฯ สูงขึ้น สำหรับตลาดกายภาพ คำถามเร่งด่วนคือ การเจรจาที่เซนติเนลาและเอสคอนดิดาจะกระทบการผลิตหรือไม่ สต็อกในจีนจะเพิ่มขึ้นเร็วเพียงใด และผู้ผลิตทองแดงจะซื้อมากน้อยแค่ไหนเมื่อกลับมาดำเนินการ ด้วยสต็อก LME ที่ยังลดลงและคาดว่าสต็อกจีนจะเพิ่มขึ้น ทองแดง LME มีแนวโน้มจะยืนได้ดีกว่าทองแดง SHFE ขนาดของการสะสมสต็อกหลังวันหยุดของจีนและการฟื้นตัวของการซื้อปลายน้ำจะเป็นบททดสอบที่ชัดเจนที่สุดของมุมมองดังกล่าว
การแปลงสกุลเงินสำหรับราคา SHFE: 1 ดอลลาร์สหรัฐ = 6.7046 หยวน ณ วันที่ 7 ตุลาคม 2026 โดยคงราคาเสนอเดิมที่เป็นสกุลหยวนไว้ข้างต้น