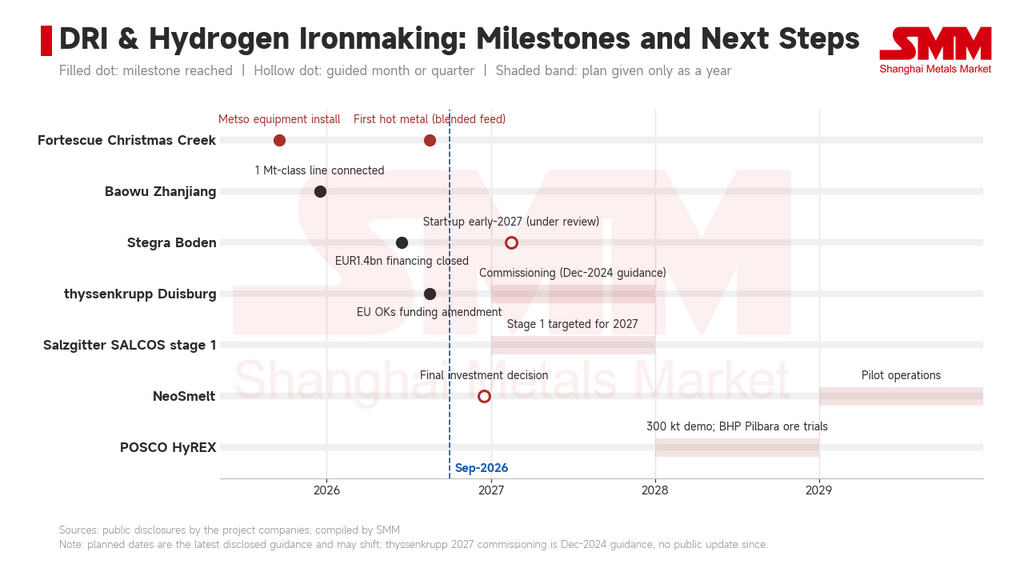
ในช่วงกลางเดือนสิงหาคม Fortescue ประกาศว่าโครงการ Green Metal ที่เหมือง Christmas Creek ในภูมิภาค Pilbara รัฐเวสเทิร์นออสเตรเลีย ได้ผลิตโลหะร้อนครั้งแรกแล้ว ซึ่งเป็นการเดินเครื่องกระบวนการถลุงไฟฟ้าของโครงการสำเร็จเป็นครั้งแรก ตามข้อมูลของบริษัท โลหะชุดแรกผลิตจากวัตถุดิบผสมระหว่างการทดสอบเดินเครื่อง การทดสอบเดินเครื่องจะดำเนินต่อไปเป็นระยะ โดยจะมีการทดสอบและปรับปรุงกระบวนการก่อนขยายสู่การผลิตขนาดใหญ่ขึ้น บริษัทยังไม่เปิดเผยว่าส่วนผสมดังกล่าวประกอบด้วยอะไรบ้าง หรือมีการใช้ไฮโดรเจนสีเขียวเป็นตัวรีดิวซ์หรือไม่
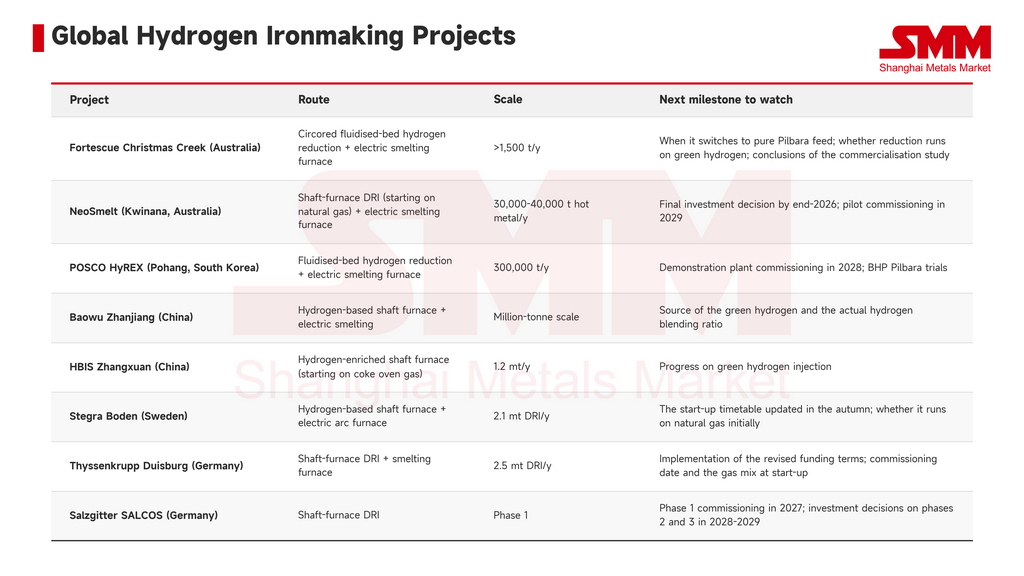
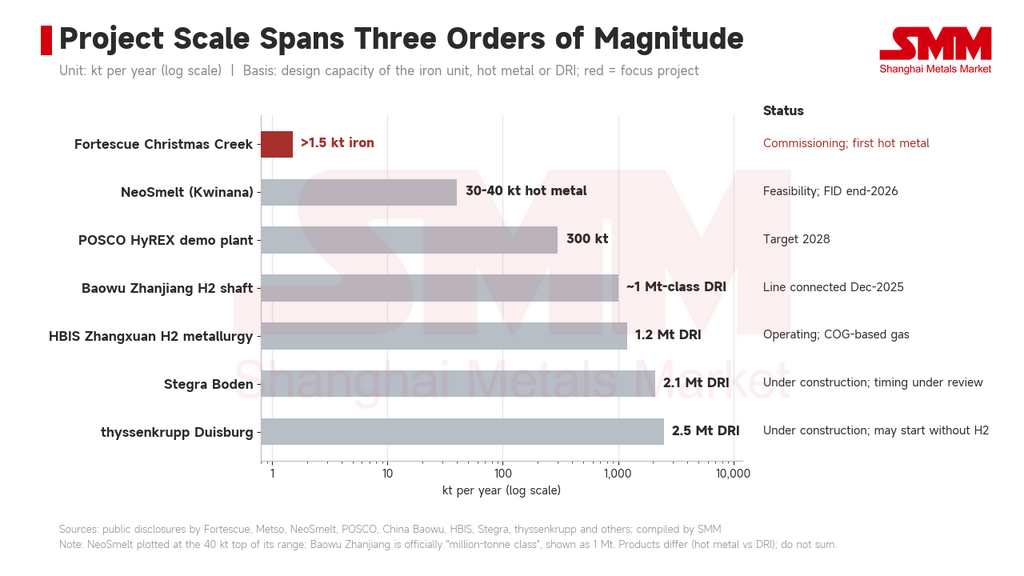
โครงการนี้ได้รับการอนุมัติในเดือนพฤศจิกายน 2023 ด้วยเงินลงทุนประมาณ 50 ล้านดอลลาร์สหรัฐ เดิมมีกำหนดเริ่มการผลิตในปี 2025 และออกแบบมาเพื่อผลิตเหล็กสีเขียวมากกว่า 1,500 ตันต่อปี Metso เป็นผู้จัดหากระบวนการซึ่งมีสองส่วน Circored เป็นเทคโนโลยีรีดักชันโดยตรงแบบฟลูอิไดซ์เบดที่ใช้ไฮโดรเจนเป็นฐาน สามารถใช้ไฮโดรเจนสีเขียว 100% และแปรรูปแร่ผง Pilbara ได้โดยไม่ต้องทำเป็นเม็ด จากนั้นเตาหลอม DRI จะรับ DRI มาหลอมแทนที่เตาถลุงเหล็กแบบเดิม อุปกรณ์ชุดแรกของ Metso เริ่มติดตั้งตั้งแต่เดือนกันยายน 2025 โรงงานไฮโดรเจนสีเขียวในพื้นที่เดินเครื่องมาตั้งแต่ปี 2024 ด้วยอิเล็กโทรไลเซอร์ขนาด 700 กิโลวัตต์สองเครื่อง ผลิตไฮโดรเจนได้ประมาณ 530 กิโลกรัมต่อวัน
Dino Otranto ซีอีโอของ Fortescue กล่าวว่ายังไม่มีใครแก้ปัญหาการผลิตโลหะสีเขียวจากแร่ Pilbara ในระดับเชิงพาณิชย์ได้สำเร็จ ความสำเร็จครั้งนี้แสดงให้เห็นว่ากระบวนการนี้สามารถผลิตโลหะหลอมเหลวได้ แต่การเดินเครื่องอย่างเสถียรด้วยแร่ Pilbara เป้าหมายยังต้องพิสูจน์ต่อไป จากข้อมูลที่เปิดเผย เตาหลอมสามารถผลิตโลหะร้อนได้แล้ว แต่บริษัทยังไม่ได้เผยแพร่ข้อมูลที่แสดงห่วงโซ่ทั้งหมด ตั้งแต่การรีดักชันด้วย Circored ไปจนถึงการถลุง ที่เดินเครื่องต่อเนื่องด้วยแร่ผง Pilbara ปัญหาวัตถุดิบจากแร่ผงที่มีสิ่งเจือปนสูงยังอยู่ระหว่างการทดสอบ
เหตุใดแร่ Pilbara จึงเข้าสู่กระบวนการ DRI-EAF ได้ยาก
เส้นทาง DRI-EAF รับได้เฉพาะวัสดุเกรด DR ที่มีปริมาณเหล็กมากกว่า 66% และมี SiO₂ กับ Al₂O₃ รวมกันน้อยกว่า 3.5% ซึ่งเป็นเกณฑ์ที่แร่ Pilbara ซึ่งส่วนใหญ่เป็นฮีมาไทต์และเกอไทต์โดยทั่วไปไม่ผ่าน ตามบันทึกสรุปของ IEEFA ฉบับเดือนมิถุนายน 2026 เหตุผลคือการรีดักชันโดยตรงไม่สามารถกำจัดสิ่งเจือปนได้ ขณะที่บรรยากาศออกซิไดซ์ของเตาอาร์กไฟฟ้าจำกัดความสามารถในการรีดิวซ์แร่และขจัดสิ่งเจือปน รายงานของ IEEFA ฉบับเดือนมีนาคมเสริมว่าวัสดุเกรด DR มีสัดส่วนเพียงเล็กน้อยของอุปทานแร่เหล็กทั่วโลก โดยอ้างการคาดการณ์ของ Midrex ว่าการขาดแคลนเกรด DR อาจสูงถึง 16.4 ล้านตันต่อปีภายในปี 2034
นี่คือปัญหาที่เตาหลอมไฟฟ้า (ESF) ถูกออกแบบมาเพื่อแก้ไข ESF สามารถรองรับแร่ที่มีหินเจือปนสูง แยกตะกรันออกจากเหล็กในระหว่างการหลอม และผลิตโลหะร้อนที่มีคุณสมบัติใกล้เคียงกับเหล็กถลุง ซึ่งจะถูกส่งต่อไปยังเตาออกซิเจนพื้นฐาน เส้นทางที่เหมาะสมกับแร่ Pilbara จึงแม่นยำกว่าคือ DRI-ESF-BOF ซึ่งช่วยให้โรงงานยังคงใช้คอนเวอร์เตอร์เดิมได้ เหมาะกับผู้ผลิตเหล็กครบวงจร
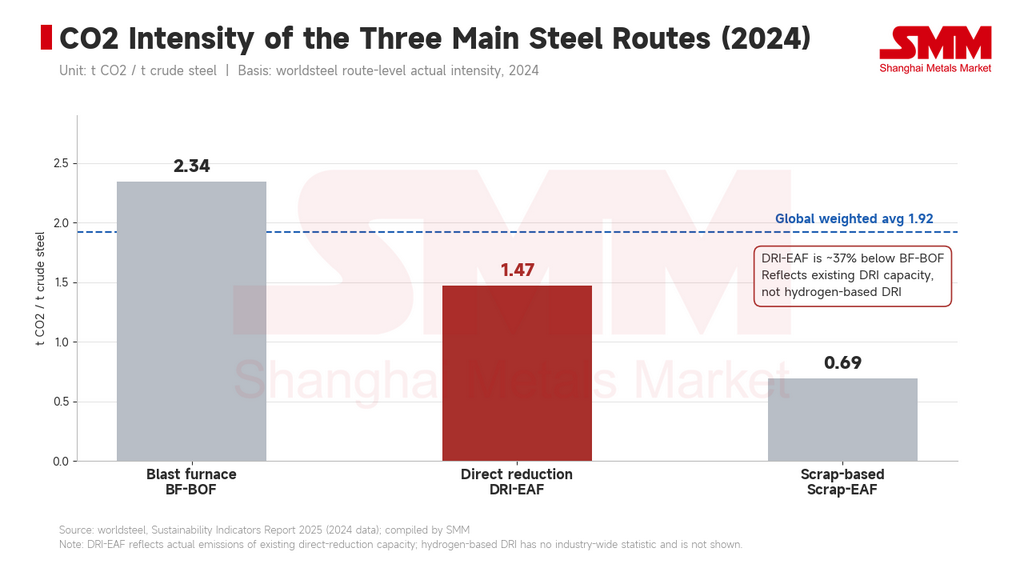
ด้านการปล่อยมลพิษ ตัวเลขล่าสุดของ worldsteel ระบุความเข้มข้นของ CO2 ปี 2024 อยู่ที่ 2.34 เมตริกตันต่อเหล็กดิบ 1 เมตริกตันสำหรับ BF-BOF และ 1.47 เมตริกตันสำหรับ DRI-EAF ต่ำกว่าประมาณ 37% Scrap-EAF อยู่ที่ 0.69 เมตริกตัน และค่าเฉลี่ยถ่วงน้ำหนักทั่วโลกอยู่ที่ 1.92 เมตริกตัน ตัวเลข 1.47 สะท้อนการปล่อยมลพิษจริงจากกำลังการผลิตรีดักชันโดยตรงที่มีอยู่ ไม่ใช่ DRI ที่ใช้ไฮโดรเจน และยังไม่มีสถิติการปล่อยมลพิษระดับอุตสาหกรรมสำหรับเส้นทาง DRI-ESF-BOF
โรงถลุงหันมาใช้แร่เกรดต่ำเมื่อการเปลี่ยนจากก๊าซเป็นไฮโดรเจนชะลอตัว
ในช่วงสามปีที่ผ่านมา มีโครงการถลุงไฟฟ้าสามโครงการที่เชื่อมโยงโดยตรงกับแร่ Pilbara ที่ถูกสร้างหรือวางแผนไว้: นอกจาก Christmas Creek ของ Fortescue แล้ว ยังมี NeoSmelt ในออสเตรเลีย และ HyREX ของ POSCO ในเกาหลีใต้ NeoSmelt ซึ่งเป็นกลุ่มความร่วมมือของ BlueScope, BHP, Rio Tinto, Mitsui และ Woodside วางแผนโรงงานนำร่อง ESF ที่ Kwinana ผลิตโลหะร้อน 30,000 ถึง 40,000 เมตริกตันต่อปี โดยเริ่มแรกใช้ก๊าซธรรมชาติในการรีดิวซ์แร่ และจะเปลี่ยนเป็นไฮโดรเจนเมื่อเริ่มเดินเครื่อง กลุ่มความร่วมมือระบุในเดือนเมษายนว่าการเริ่มดำเนินการเลื่อนจากปี 2028 เป็น 2029 โดยคาดว่าจะมีการตัดสินใจลงทุนขั้นสุดท้ายภายในสิ้นปี 2026 กระบวนการ HyREX ของ POSCO ยังจับคู่การรีดักชันด้วยไฮโดรเจนแบบฟลูอิไดซ์เบดกับ ESF และใช้แร่ผงโดยตรง โรงงานสาธิตขนาด 300,000 เมตริกตันมีเป้าหมายเริ่มเดินเครื่องในปี 2028 BHP ลงนาม MoU กับ POSCO ในเดือนพฤศจิกายน 2025 เพื่อทดลองใช้แร่ Pilbara ที่โรงงานดังกล่าว
ด้านขนาด โครงการสองแห่งที่ดำเนินการโดย China Baowu และ HBIS อยู่ในระดับล้านตันทั้งคู่ ตามข้อมูลของ China Baowu สายการผลิตคาร์บอนใกล้ศูนย์ที่ Zhanjiang เชื่อมต่อเต็มระบบในเดือนธันวาคม 2025 โดยใช้กระบวนการรีดักชันด้วยไฮโดรเจนและการถลุงไฟฟ้า ซึ่งลดคาร์บอนลง 50% ถึง 80% เมื่อเทียบกับเส้นทางแบบดั้งเดิม อย่างไรก็ตาม Baowu ยังไม่ได้ยืนยันต่อสาธารณะถึงแหล่งจ่ายไฮโดรเจนสีเขียวในอนาคต โรงงานสาธิตโลหะวิทยาไฮโดรเจนของ HBIS Zhangxuan กำลังการผลิต 1.2 ล้านเมตริกตันต่อปี ใช้ก๊าซเตาอบโค้กที่อุดมด้วยไฮโดรเจนเป็นแหล่งก๊าซเริ่มต้น โดยเตาชาฟต์ได้รับการออกแบบให้เปลี่ยนไปใช้ไฮโดรเจนสีเขียวได้
ในยุโรป โครงการที่ใช้ไฮโดรเจนของสี่บริษัท ได้แก่ ArcelorMittal, thyssenkrupp, Salzgitter และ Stegra ต่างได้รับการปรับเปลี่ยนเงื่อนไขด้านไฮโดรเจนหรือกำหนดการเริ่มดำเนินการ ในเดือนมิถุนายน 2025 ArcelorMittal ได้ยกเลิกการเปลี่ยนมาใช้ไฮโดรเจนที่เมืองเบรเมินและไอเซนฮุตเทนชตัดท์ แม้จะได้รับเงินอุดหนุน 1.3 พันล้านยูโร โดยระบุว่าแม้แต่ DRI ที่ใช้ก๊าซธรรมชาติก็ยังไม่คุ้มค่าในฐานะทางเลือกช่วงเปลี่ยนผ่าน เงินสนับสนุนราวสองในสามของงบประมาณ 3 พันล้านยูโรสำหรับโครงการ DRI ที่เมืองดุยส์บวร์คของ thyssenkrupp มาจากรัฐบาลกลางเยอรมนีและรัฐนอร์ทไรน์-เวสต์ฟาเลีย โดยความช่วยเหลือเดิมผูกกับเงื่อนไขการใช้ไฮโดรเจน และในเดือนสิงหาคม สหภาพยุโรปได้อนุมัติกฎการช่วยเหลือที่แก้ไขใหม่ให้โรงงานเริ่มเดินเครื่องได้โดยไม่ต้องใช้ไฮโดรเจน ขณะที่รัฐบาลเยอรมนียังต้องปรับการตัดสินใจด้านเงินทุน Salzgitter ยังคงเดินหน้า SALCOS ระยะที่ 1 ตามแผนในปี 2027 ส่วนการตัดสินใจลงทุนระยะที่ 2 และ 3 ถูกเลื่อนไปเป็นปี 2028-2029 เงินกู้ 1.4 พันล้านยูโรของ Stegra ได้รับการตกลงในหลักการเมื่อเดือนเมษายนและปิดดีลในเดือนมิถุนายน แต่กำหนดเริ่มเดินเครื่องต้นปี 2027 ยังอยู่ระหว่างทบทวน โดยบริษัทระบุก่อนหน้านี้ว่าจะอัปเดตไทม์ไลน์ในฤดูใบไม้ร่วง
สำหรับตลาดแร่เหล็ก โรงงานนำร่องกำลังการผลิต 1,500 เมตริกตันต่อปีที่ Christmas Creek จะไม่กระทบอุปสงค์และอุปทานในระยะสั้น คุณค่าของโครงการอยู่ที่การพิสูจน์เทคโนโลยี ในเชิงโครงสร้าง หากการถลุงด้วยไฟฟ้าทำงานได้ในระดับเชิงพาณิชย์ ความต้องการเหล็กคาร์บอนต่ำส่วนหนึ่งที่เดิมต้องใช้แร่เกรด DR ก็อาจใช้แร่เกรดต่ำถึงปานกลางจาก Pilbara ทดแทนได้ ซึ่งช่วยลดข้อจำกัดด้านการขาดแคลนแร่เกรดสูง หากผลการดำเนินงานที่ใช้แร่ Pilbara ล้วนไม่เป็นไปตามคาด การผลิตเหล็กคาร์บอนต่ำจะยังคงพึ่งพาทรัพยากรเกรด DR และส่วนต่างราคาเชิงโครงสร้างของแร่เกรดสูงก็จะได้รับการหนุนที่แข็งแกร่งขึ้น ในปัจจุบัน ส่วนต่างเกรดแร่ยังคงถูกขับเคลื่อนโดยอัตรากำไรของโรงงานจีนและการเลือกสูตรผสมแร่เป็นหลัก ส่วนความต้องการคาร์บอนต่ำเป็นตัวแปรระยะยาวที่ยังมีผลจำกัดต่อราคาในระยะใกล้
จุดตรวจสอบที่น่าติดตามมีดังต่อไปนี้