ปริทัศน์ตลาด
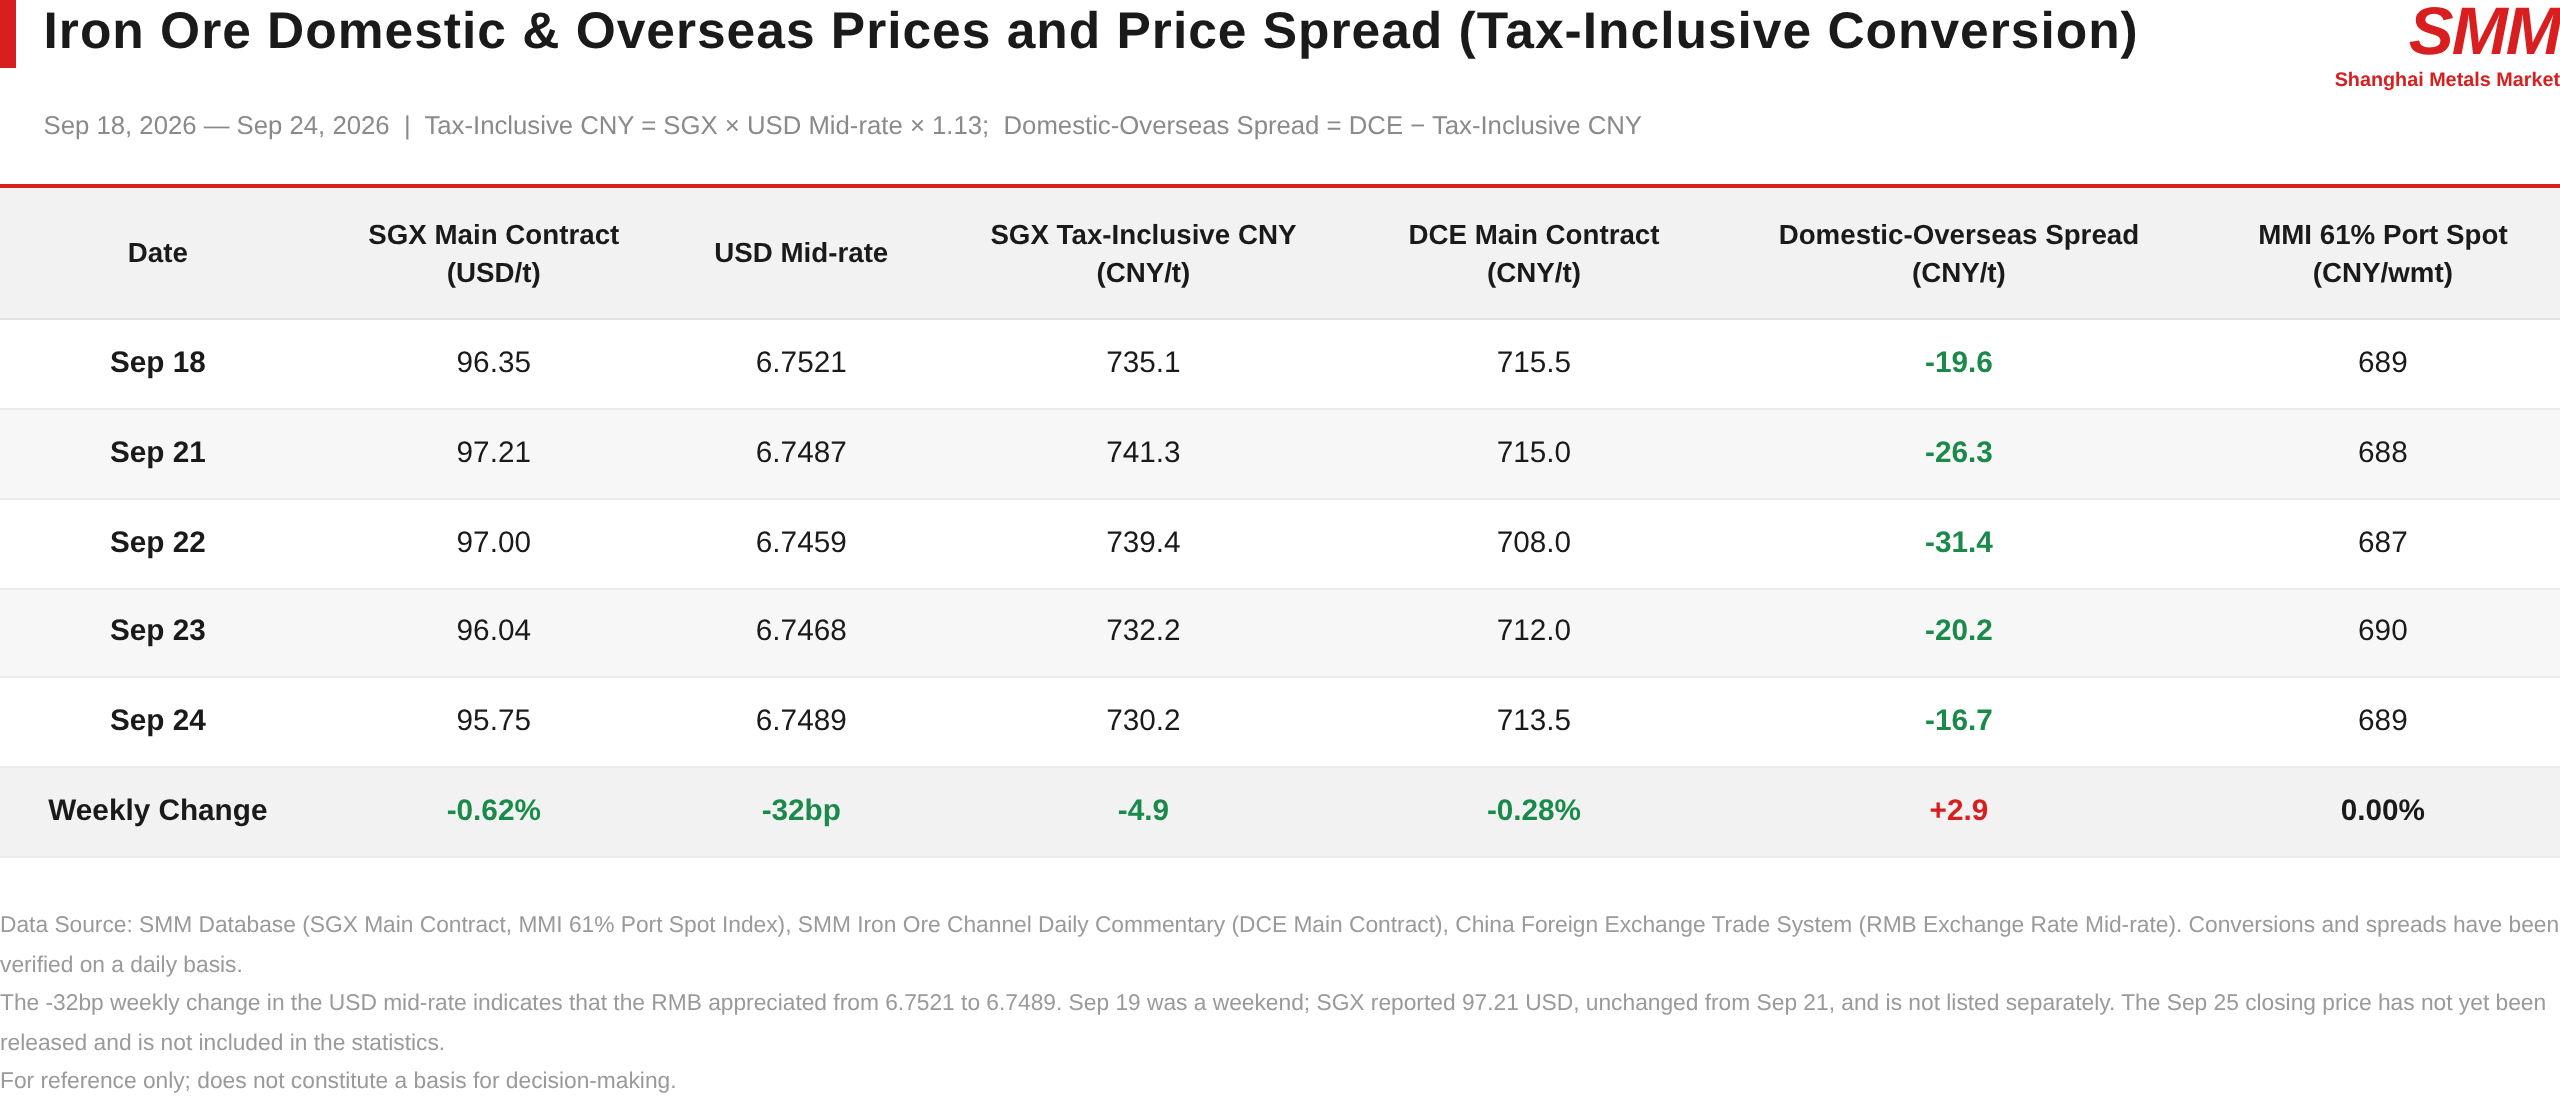
สัญญา SGX ที่มีปริมาณการซื้อขายสูงสุดปรับตัวลงจาก 96.35 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 18 กันยายน มาอยู่ที่ 95.75 ดอลลาร์สหรัฐ/ตัน เมื่อวันที่ 24 กันยายน ลดลง 0.62% ในรอบสัปดาห์ สัญญา DCE I2701 ที่มีปริมาณการซื้อขายสูงสุดขยับลงจาก 715.5 หยวน/ตัน มาอยู่ที่ 713.5 หยวน/ตัน ลดลง 0.28% ดัชนีราคาสินแร่เหล็ก ณ ท่าเรือ MMI 61% ปิดที่ 689 หยวน/ตันเปียก ทรงตัวจากวันศุกร์ก่อน
เมื่อพิจารณาราคาเฉลี่ยก่อน ราคาเฉลี่ยรายสัปดาห์ ณ ท่าเรือ MMI 61% อยู่ที่ 688.6 หยวน/ตันเปียกในสัปดาห์นี้ เทียบกับ 687.0 หยวน/ตันเปียกในสัปดาห์ก่อน เพิ่มขึ้น 1.6 หยวนเมื่อเทียบรายสัปดาห์ สอดคล้องกับบทวิเคราะห์รายวันของเราที่ระบุว่า “ราคาเฉลี่ยรายสัปดาห์เพิ่มขึ้นประมาณ 2 หยวนเมื่อเทียบรายสัปดาห์” ราคาปิดทรงตัวแต่ค่าเฉลี่ยขยับขึ้น แสดงว่าจุดศูนย์กลางราคาถูกดันขึ้นช่วงกลางสัปดาห์ ก่อนจะกลับสู่ระดับเดิมก่อนวันศุกร์ แรงหนุนมาจากการสต็อกก่อนวันหยุด อัตราค่าระวางเรือที่สูงขึ้น และการคาดการณ์อุปทานจากบราซิลที่หดตัว
เมื่อพิจารณาส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศ เส้นกราฟนี้แสดงรูปแบบขยายตัวเต็มที่แล้วหดตัวกลับ โดยอยู่ที่ −19.6 หยวน/ตัน เมื่อวันที่ 18 กันยายน ขยายกว้างเป็น −31.4 หยวน/ตัน ภายในวันที่ 22 กันยายน จากนั้นย่อตัวลงในช่วงสามวันทำการถัดมาสู่ −16.7 หยวน/ตัน ลดลงสุทธิ 2.9 หยวนในรอบสัปดาห์ รูปแบบนี้สอดคล้องกับกระแสข่าวอย่างใกล้ชิด วันที่ 22 กันยายน ข่าวลือเรื่องการยกเลิกข้อจำกัดการนำเข้าสินแร่เกรดต่ำกดดันตลาดในประเทศ โดย DCE ร่วงลง 1.05% ในวันนั้น ขณะที่ตลาดต่างประเทศปรับลงเพียงเล็กน้อย ทำให้ส่วนต่างกว้างขึ้น วันที่ 23 กันยายน ตลาดต่างประเทศนำการปรับตัวลง โดยคืนกำไร 1.25 ดอลลาร์สหรัฐในช่วงสองวันทำการ และส่วนต่างก็หดตัวตาม กล่าวอีกนัยหนึ่ง การหมุนเวียนความแข็งแกร่งระหว่างตลาดในประเทศและต่างประเทศในสัปดาห์นี้ถูกขับเคลื่อนด้วยข่าวลือ โดยมีความเชื่อมโยงกับปัจจัยพื้นฐานจำกัด และไม่มีทิศทางที่ชัดเจน
อัตรากลางของเงินหยวนแข็งค่าขึ้น 32 จุดพื้นฐานในรอบสัปดาห์สู่ 6.7489 ช่วยชดเชยต้นทุนนำเข้าได้บางส่วน แต่ขอบเขตจำกัด เมื่อคิดเป็นเงินหยวน SGX ยังคงปรับลง 4.9 หยวน/ตัน
แรงกดดันด้านปัจจัยพื้นฐานกระจุกตัวที่ด้านสต็อก
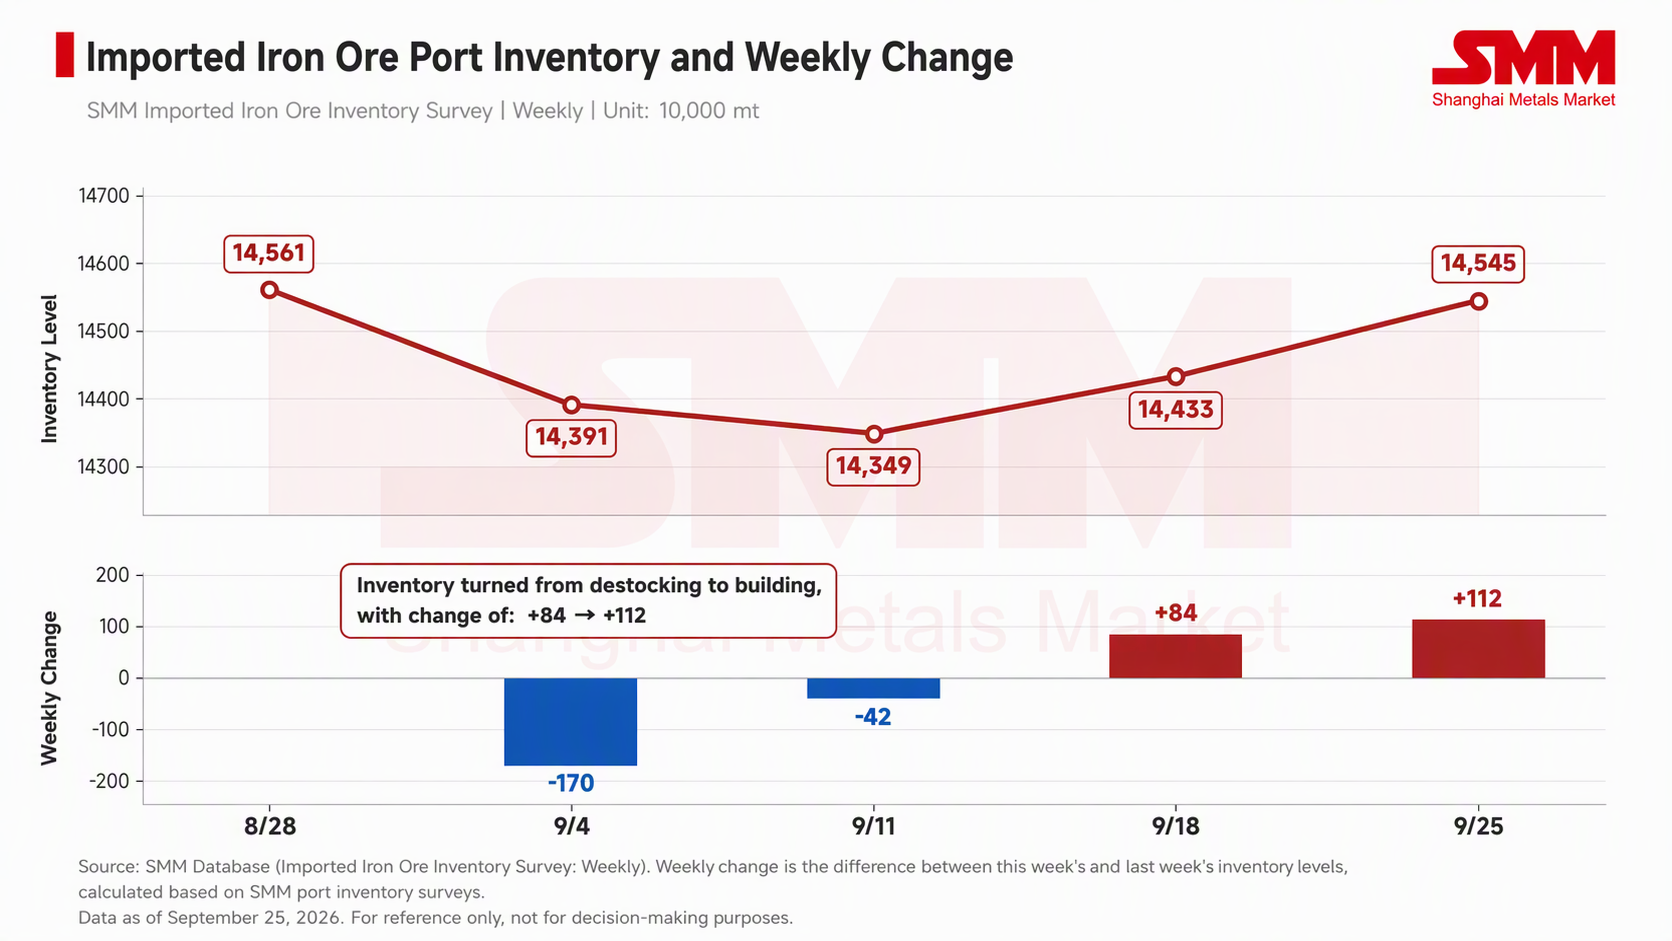
ข้อมูลจาก SMM แสดงสต็อกสินแร่เหล็กนำเข้าทั่วประเทศ (เกณฑ์รวม) อยู่ที่ 144.33 ล้านตัน เมื่อวันที่ 18 กันยายน และ 145.45 ล้านตัน เมื่อวันที่ 25 กันยายน เพิ่มขึ้น 1.12 ล้านตันเมื่อเทียบรายสัปดาห์ สัปดาห์ก่อนหน้าสต็อกเพิ่มขึ้นจาก 143.49 ล้านตัน เป็น 144.33 ล้านตัน เพิ่มขึ้น 840,000 ตันเมื่อเทียบรายสัปดาห์สินค้าคงคลังเพิ่มขึ้นติดต่อกันสองสัปดาห์ โดยปริมาณที่เพิ่มขึ้นขยายตัวขึ้นหนึ่งในสาม ในช่วงเวลาเดียวกัน ปริมาณการขนออกจากท่าเรือเฉลี่ยต่อวันในวันที่ 18 กันยายน ลดลง 25,000 ตันเมื่อเทียบรายสัปดาห์ มาอยู่ที่ 3.21 ล้านตัน ในวันที่ 24 กันยายน สินค้าคงคลังรวมที่ท่าเรือหลัก 10 แห่งอยู่ที่ 102.59 ล้านตัน เพิ่มขึ้น 680,000 ตันเมื่อเทียบรายสัปดาห์ โดยการสะสมกระจุกตัวอยู่ที่แร่ผงหยาบ ขณะที่แร่เข้มข้น แร่ก้อน และแร่เม็ดต่างปรับลดลงเล็กน้อย
ด้านการส่งออกเริ่มชะลอตัวแล้ว สัปดาห์ที่ผ่านมา ปริมาณการส่งออกแร่เหล็กทั่วโลกรวมอยู่ที่ 34.41 ล้านตัน ลดลง 8% เมื่อเทียบรายสัปดาห์ โดยปริมาณสะสมทรงตัวเมื่อเทียบรายปี ทั้งออสเตรเลียและบราซิลปรับลดลงเล็กน้อย ขณะที่เปรูและอินเดียซึ่งเป็นกลุ่มนอกกระแสหลักเติบโตอย่างโดดเด่น อย่างไรก็ตาม ปริมาณแร่เหล็กที่มาถึงจีนรวมอยู่ที่ 31.32 ล้านตัน เพิ่มขึ้น 16% เมื่อเทียบรายสัปดาห์ โดยปริมาณสะสมเพิ่มขึ้น 4.8% เมื่อเทียบรายปี การส่งออกชะลอตัวจากจุดสูงสุดแล้ว แต่ปริมาณที่มาถึงยังคงพุ่งสูง เนื่องจากสินค้าที่กำลังขนถ่ายอยู่ในขณะนี้มาจากการเร่งส่งออกก่อนหน้า การปลดปล่อยแรงกดดันด้านอุปทานล่าช้าประมาณสองถึงสามสัปดาห์ ซึ่งอธิบายได้ว่าทำไมการส่งออกจึงติดลบเมื่อเทียบรายสัปดาห์แล้ว ขณะที่สินค้าคงคลังที่ท่าเรือยังคงเร่งการสะสม
ด้านอุปสงค์: การเติมสต็อกช่วยประคองราคา การซ่อมบำรุงขยายวงกว้าง
ณ สัปดาห์นี้ โรงถลุงเหล็กส่วนใหญ่ยังเติมสต็อกก่อนวันหยุดไม่เสร็จสิ้น ความต้องการซื้อยังต่อเนื่องมาถึงสัปดาห์นี้ แต่การเติมสต็อกใกล้สิ้นสุดแล้ว โรงถลุงแสดงความต้องการซื้อเมื่อราคาอ่อนตัวอย่างชัดเจนและกดราคาอย่างชัดเจน ธุรกรรมในตลาดสดโดยรวมซบเซา แรงประคองราคาอ่อนลงทุกวัน นี่เป็นเหตุผลที่ราคาแร่ปรับลดลงจำกัดในสัปดาห์นี้
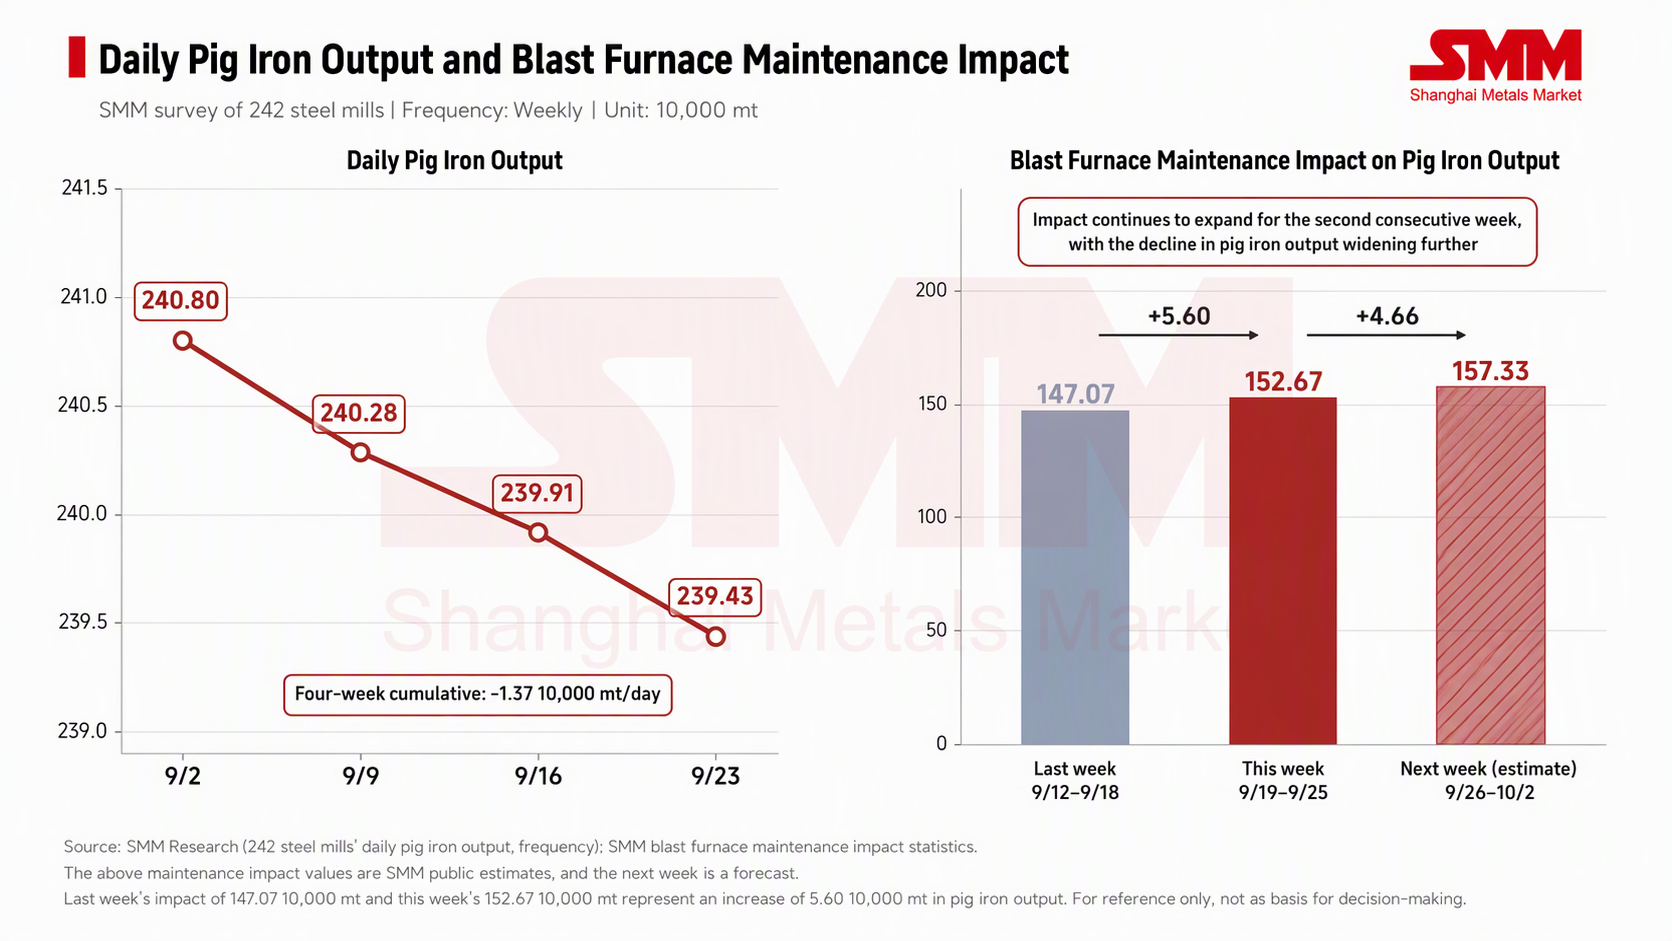
ตามสถิติของ SMM สัปดาห์นี้ (19–25 กันยายน) การซ่อมบำรุงเตาถลุงเหล็กกระทบการผลิตเหล็กหลอม 1.5267 ล้านตัน เพิ่มขึ้น 56,000 ตันเมื่อเทียบรายสัปดาห์ สัปดาห์หน้า (26 กันยายน–2 ตุลาคม) คาดว่าผลกระทบจะเพิ่มขึ้นเป็น 1.5733 ล้านตัน เพิ่มขึ้นอีก 46,600 ตันเมื่อเทียบรายสัปดาห์ ข้อมูล SMM วันที่ 23 กันยายน แสดงอัตราการเดินเครื่องเตาถลุงเหล็กของโรงถลุง 242 แห่งอยู่ที่ 88.76% ลดลง 0.17 จุดเปอร์เซ็นต์เมื่อเทียบรายสัปดาห์ ปริมาณการผลิตเหล็กหลอมเฉลี่ยต่อวันของโรงตัวอย่างอยู่ที่ 2.3943 ล้านตัน ลดลง 4,800 ตันเมื่อเทียบรายสัปดาห์
การลดลงของเหล็กหลอมในปัจจุบันยังไม่รุนแรง แต่ผลกระทบจากการซ่อมบำรุงถูกกำหนดไว้แล้วที่ 1.5733 ล้านตันสำหรับสัปดาห์หน้า และปริมาณที่เพิ่มขึ้นเองก็กำลังขยายตัวชี้ให้เห็นถึงการเร่งตัวของการลดลงของปริมาณโลหะร้อนหลังวันหยุด มากกว่าการทรุดตัวในช่วงปัจจุบัน สาเหตุหลักมาจากการขาดทุนอย่างต่อเนื่องของโรงถลุงเหล็ก หากไม่มีการฟื้นตัวของกำไร ขอบเขตการซ่อมบำรุงก็ยากที่จะลดลง
ด้านเหตุการณ์ มีข่าวลือสองทิศทางที่ตรงกันข้าม
ความผันผวนของราคาในสัปดาห์นี้มาจากกระแสข่าวเกือบทั้งหมด วันที่ 22 กันยายน ข่าวลือเรื่องการยกเลิกข้อจำกัดการนำเข้าแร่เกรดต่ำกดดันตลาดในประเทศ วันที่ 23 กันยายน ข่าวลือเรื่องการลดการส่งออกของบราซิลหนุนตลาดต่างประเทศ ข่าวลือทั้งสองมีทิศทางตรงกันข้าม มาถึงห่างกันหนึ่งวัน ไม่ได้รับการยืนยันอย่างชัดเจน และไม่ได้เปลี่ยนแปลงปัจจัยพื้นฐาน แต่เมื่อทั้งผู้ขายและผู้ซื้อขาดแรงขับเคลื่อนที่ชัดเจน จึงขยายความผันผวนของราคาฟิวเจอร์สระหว่างวันและการแกว่งตัวของส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศอย่างมาก การเพิ่มขึ้นของค่าระวางเรือในสัปดาห์นี้ ประกอบกับความคาดหวังเรื่องบราซิล ถูกนับเป็นปัจจัยหนุนให้ราคาเฉลี่ยรายสัปดาห์ปรับตัวสูงขึ้น
วันที่ 18 กันยายน คณะทำงานแร่เหล็กของสมาคมเหล็กและเหล็กกล้าจีน (CISA) จัดประชุมที่ปักกิ่งเพื่อเตรียมการเปิดตัวดัชนีราคาแร่เหล็กนำเข้าท่าเรือสปอตโดยศูนย์ซื้อขายแร่เหล็กปักกิ่ง โดยมีผู้บริหารฝ่ายจัดซื้อจากโรงถลุงเหล็กในประเทศและผู้ค้าเข้าร่วม ไม่มีผลกระทบโดยตรงต่อราคาปัจจุบัน แต่ประเด็นด้านกลไกการกำหนดราคาน่าจับตามอง
ในระดับมหภาค สัปดาห์นี้ไม่มีตัวแปรใหม่เกิดขึ้น ความเชื่อมั่นของตลาดในสัปดาห์นี้ถูกครอบงำด้วยการชักเย่อระหว่างช่วงท้ายของการสต็อกสินค้าและความคาดหวังเรื่องการซ่อมบำรุง จากนั้นถูกผลักดันซ้ำด้วยข่าวลือที่ไม่ได้รับการยืนยันสองเรื่อง ทำให้ราคาแกว่งตัวในกรอบแคบโดยไม่เลือกทิศทาง
แนวโน้มตลาดและประเด็นสำคัญที่ต้องจับตา
สัปดาห์หน้า การสต็อกสินค้าก่อนวันหยุดจะสิ้นสุดลง และผลกระทบจากการซ่อมบำรุงที่เพิ่มขึ้นเป็น 1.5733 ล้านตันจะปรากฏเป็นจริง แนวรับจะหายไปในขณะที่ปัจจัยกดดันเข้ามา การสะสมสต็อกที่ท่าเรือยืนยันการเร่งตัวแล้ว และปริมาณแร่ขาเข้ายังคงอยู่ในระดับสูง ดังนั้นแรงกดดันขาลงต่อราคาแร่จะมากกว่าสัปดาห์นี้ อย่างไรก็ตาม เมื่อเงินทุนไหลออกจากตลาดและปริมาณสัญญาคงค้างหดตัวก่อนวันหยุดวันชาติ คาดว่าความผันผวนจะแคบลง สัญญา SGX ที่มีสภาพคล่องสูงสุดคาดว่าจะซื้อขายในกรอบอ้างอิง 94–97 ดอลลาร์สหรัฐ/ตัน โดยจุดศูนย์กลางราคาจะเลื่อนต่ำลง การทะลุกรอบอย่างมีนัยสำคัญยังคงต้องรอให้การลดลงของปริมาณโลหะร้อนหลังวันหยุดปรากฏเป็นจริงส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศขณะนี้แคบลงเหลือ −16.7 หยวน/ตัน หากตลาดต่างประเทศยังคงนำการปรับตัวลงและดันส่วนต่างให้เป็นบวก อัตรากำไรจากการนำเข้าจะถูกบีบ ความเต็มใจซื้อล่วงหน้าจะลดลงตาม และความแข็งแกร่งเชิงเปรียบเทียบของตลาดในประเทศจะรักษาไว้ได้ยาก