

ข้อจำกัดของสหรัฐฯ ต่ออุปทานโซลาร์ทั่วโลกกำลังขยายขอบเขตจากภาษีตามแหล่งกำเนิด ไปครอบคลุมราคาวัตถุดิบต้นน้ำ การตรวจสอบย้อนกลับของห่วงโซ่อุปทาน การอนุญาตอุปกรณ์ และสิทธิประโยชน์ทางภาษี เมื่อวันที่ 11 กันยายน กระทรวงพาณิชย์สหรัฐฯ ได้ประกาศคำวินิจฉัยขั้นสุดท้ายเรื่องภาษีตอบโต้การทุ่มตลาดและภาษีตอบโต้การอุดหนุน (AD/CVD) สำหรับเซลล์แสงอาทิตย์และโมดูลชนิดผลึกซิลิคอนจากอินเดีย อินโดนีเซีย และลาว ขณะที่คำสั่ง AD/CVD แยกต่างหากมีผลบังคับใช้แล้วสำหรับกัมพูชา มาเลเซีย ไทย และเวียดนาม ด้วยมาตรการตามมาตรา 232 ว่าด้วยโพลีซิลิคอนและผลิตภัณฑ์ต่อเนื่องที่จะมีผลในวันที่ 4 ธันวาคม การย้ายฐานการผลิตเพียงอย่างเดียวจึงให้ช่องทางลดน้อยลงในการรักษาการส่งออกต้นทุนต่ำไปยังสหรัฐฯ
ในการประเมินของ SMM ประเด็นสำคัญไม่ใช่ประเทศใดจะรับคำสั่งซื้อที่ย้ายออกจากสหรัฐฯ แต่สหรัฐฯ กำลังปรับเกณฑ์ต้นทุนการนำเข้า ข้อกำหนดการปฏิบัติตามห่วงโซ่อุปทาน และสิทธิประโยชน์สำหรับโครงการไปพร้อมกัน ผลกระทบเกิดขึ้นทั้งสองทิศทาง คือ การคุ้มครองภาคการผลิตในสหรัฐฯ ที่เข้มแข็งขึ้น แต่ก็มีข้อจำกัดที่เข้มงวดขึ้นต่อวัตถุดิบนำเข้า การเลือกอุปกรณ์ และการส่งมอบโครงการ ซึ่งอาจเพิ่มต้นทุนการติดตั้ง การลงทุนภาคการผลิตทั่วโลกจึงเปลี่ยนจากการมองหาทำเลที่ภาษีต่ำ ไปสู่การประเมินต้นทุนการปฏิบัติตามตลอดห่วงโซ่และผลตอบแทนของโครงการ
AD/CVD และมาตรา 301: กำแพงที่แตกต่างกันในฐานการผลิตหลักของเอเชีย
ข้อจำกัดการนำเข้าสินค้าโซลาร์ของสหรัฐฯ ไม่ได้เป็นตารางภาษีรายประเทศแบบเดี่ยว แต่ประกอบด้วยคดีที่ซ้อนทับกัน ขอบเขตผลิตภัณฑ์ และอัตราเฉพาะรายบริษัท
เซลล์และโมดูลชนิดผลึกซิลิคอนจากจีนแผ่นดินใหญ่ยังคงอยู่ภายใต้มาตรการ AD/CVD เดิม ขณะที่ภาษีตามมาตรา 301 ครอบคลุมทั้งผลิตภัณฑ์ปลายน้ำและวัตถุดิบต้นน้ำ อัตราภาษีมาตรา 301 สำหรับเซลล์แสงอาทิตย์ไม่ว่าจะประกอบเป็นโมดูลแล้วหรือไม่ เพิ่มขึ้นเป็น 50% ส่วนอัตราที่เกี่ยวข้องกับเวเฟอร์และโพลีซิลิคอนเพิ่มเป็น 50% ตั้งแต่วันที่ 1 มกราคม 2025 ภาษีเหล่านี้เป็นชั้นภาษีเพิ่มเติมแยกต่างหาก ไม่ใช่อัตราภาระภาษีรวมขั้นสุดท้ายของผลิตภัณฑ์โซลาร์จีนทั้งหมด ผลิตภัณฑ์โซลาร์ชนิดผลึกซิลิคอนบางรายการจากไต้หวัน จีน ยังอยู่ภายใต้มาตรการตอบโต้การทุ่มตลาดแยกต่างหาก โดยการบังคับใช้ต้องตรวจสอบเป็นรายคดีและรายบริษัท
กัมพูชา มาเลเซีย ไทย และเวียดนามเผชิญข้อจำกัดที่ผสมผสานแตกต่างออกไป คำวินิจฉัยการหลบเลี่ยงภาษีที่เกี่ยวข้องกับการแปรรูปวัตถุดิบจีนตามที่กำหนดนั้น แยกจากคดี AD/CVD เฉพาะของทั้งสี่ประเทศการระงับภาษีชั่วคราวก่อนหน้านี้สิ้นสุดลงในปี 2024 และคำสั่ง AD/CVD แยกต่างหากมีผลบังคับใช้ในปี 2025 การตั้งโรงงานในประเทศใดประเทศหนึ่งเหล่านี้เพียงอย่างเดียวไม่ได้ทำให้ผลิตภัณฑ์ของตนอยู่นอกข้อจำกัดทางการค้าที่มีอยู่
คดีล่าสุดที่เกี่ยวข้องกับอินเดีย อินโดนีเซีย และลาว ขยายขอบเขตความครอบคลุมดังกล่าว อัตราทุ่มตลาดขั้นสุดท้ายของอินเดียอยู่ที่ 123.04% โดยมีอัตราการอุดหนุน 126.09% อัตราทุ่มตลาดของอินโดนีเซียอยู่ที่ 94.36% ส่วนอัตราการอุดหนุนแตกต่างกันอย่างมากตามบริษัท ลาวมีอัตราทุ่มตลาด 65.43% โดยคู่ผู้ส่งออก-ผู้ผลิตยังต้องผ่านการตรวจสอบเป็นรายกรณี อัตราทุ่มตลาด อัตราการอุดหนุน และอัตราเงินมัดจำเงินสดที่แท้จริงไม่จำเป็นต้องเท่ากัน และไม่ควรนำมารวมกันเป็นอัตราภาษีนำเข้าสากล
คณะกรรมาธิการการค้าระหว่างประเทศของสหรัฐฯ มีแผนจะลงมติขั้นสุดท้ายเรื่องความเสียหายต่อผลิตภัณฑ์ของทั้งสามประเทศในวันที่ 14 ตุลาคมนี้ คำสั่งภาษีถาวรยังคงขึ้นอยู่กับผลการวินิจฉัยความเสียหายที่ยืนยัน อย่างไรก็ตาม ข้อกำหนดเงินมัดจำเงินสดและมาตรการอื่น ๆ มีผลบังคับใช้แล้วระหว่างการสอบสวน การรอผลการตัดสินเรื่องความเสียหายจึงไม่ควรตีความว่าเป็นช่วงเวลานำเข้าโดยไม่มีข้อจำกัด
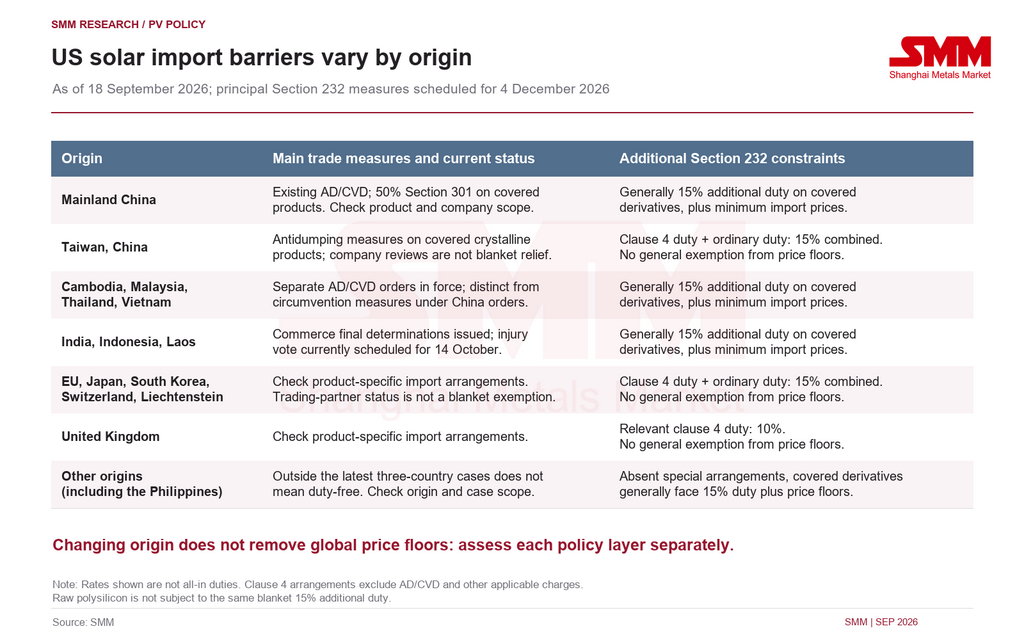
มาตรการปกป้องพลังงานแสงอาทิตย์ตามมาตรา 201 สิ้นสุดลงเมื่อวันที่ 6 กุมภาพันธ์ 2026 ชั้นภาษีที่เกี่ยวข้องภายใต้กฎหมายว่าด้วยอำนาจทางเศรษฐกิจฉุกเฉินระหว่างประเทศ (IEEPA) ในตารางภาษีตอบโต้ระดับประเทศแบบเก่าไม่ควรนำมาใช้เป็นอัตราปัจจุบันโดยตรง นอกจากนี้ มาตรการตามมาตรา 301 ที่เกี่ยวข้องกับแรงงานบังคับซึ่งบังคับใช้กับ 60 ประเทศตั้งแต่วันที่ 24 กรกฎาคม เป็นมาตรการภาษีที่แยกจากระบอบการปฏิบัติตามการนำเข้าภายใต้กฎหมายป้องกันแรงงานบังคับชาวอุยกูร์ (UFLPA) การบังคับใช้และข้อยกเว้นต้องตรวจสอบแยกต่างหาก ส่วนมาตรการที่ยังอยู่ระหว่างการสอบสวนไม่ควรถือเป็นภาษีที่มีผลบังคับใช้แล้ว ภาระของสินค้าแต่ละรายการต้องประเมินตามแหล่งกำเนิด พิกัดภาษี บริษัท และวันที่นำเข้า แทนที่จะนำตารางภาษีในอดีตมารวมกัน
มาตรา 232 ขยายกำแพงราคานำเข้าตลอดห่วงโซ่มูลค่า
มาตรการ AD/CVD กำหนดว่าซัพพลายเออร์รายใดสามารถเข้าถึงตลาดสหรัฐฯ ได้ด้วยต้นทุนที่คุ้มค่าเชิงพาณิชย์ มาตรา 232 ก้าวไปอีกขั้นด้วยการกำหนดเกณฑ์ราคาขั้นต่ำที่ผลิตภัณฑ์จะเข้าสู่ตลาดได้
ภายใต้ข้อตกลงที่ประกาศ ราคานำเข้าขั้นต่ำตั้งแต่วันที่ 4 ธันวาคม 2026 จะอยู่ที่ 21 ดอลลาร์สหรัฐฯ/กก. สำหรับโพลีซิลิคอน 100 ดอลลาร์สหรัฐฯ/กก. สำหรับแท่งซิลิคอนและเวเฟอร์ 0.22 ดอลลาร์สหรัฐฯ/วัตต์ สำหรับเซลล์ และ 0.38 ดอลลาร์สหรัฐฯ/วัตต์ สำหรับโมดูลแท่งโลหะที่ครอบคลุมและผลิตภัณฑ์ต่อเนื่องโดยทั่วไปยังต้องเผชิญกับอากรตามราคาเพิ่มเติม 15% โพลีซิลิคอนดิบไม่ควรถูกกำหนดอัตราเหมารวม 15% เท่ากัน
กลไกนี้ไม่ได้จำกัดเฉพาะจีนหรือแหล่งกำเนิดในเอเชียที่อยู่ภายใต้คดี AD/CVD อยู่แล้ว สหภาพยุโรป ญี่ปุ่น เกาหลีใต้ และคู่ค้าอื่น ๆ ไม่สามารถสันนิษฐานว่าได้รับการยกเว้นจากมาตรา 232 เพียงเพราะอยู่นอกคดีเหล่านั้น ประกาศดังกล่าวกำหนดการคำนวณอากรพิเศษสำหรับคู่ค้าบางราย สำหรับผลิตภัณฑ์ที่เกี่ยวข้องจากสหภาพยุโรป ญี่ปุ่น เกาหลีใต้ ไต้หวัน จีน สวิตเซอร์แลนด์ และลิกเตนสไตน์ อากรภายใต้ข้อ 4 ของประกาศมาตรา 232 และอากรศุลกากรปกติอยู่ภายใต้การจัดเก็บรวม 15% อากรตามข้อ 4 ที่เกี่ยวข้องสำหรับสหราชอาณาจักรคือ 10% ตัวเลขเหล่านี้ไม่ใช่อัตรารวมทั้งหมดที่ครอบคลุม AD/CVD อากรที่เกี่ยวข้องกับราคานำเข้าขั้นต่ำ และค่าธรรมเนียมอื่น ๆ ที่เกี่ยวข้อง และไม่ใช่การยกเว้นทั่วไปจากราคาขั้นต่ำ
กลไกราคานำเข้าขั้นต่ำอาศัยการสำแดงเอกสาร เอกสารประกอบ และอากรที่กำหนด ไม่ใช่ราคาส่งมอบรวมสากล การคูณราคาขั้นต่ำของโมดูล 0.38 ดอลลาร์สหรัฐต่อวัตต์ด้วย 1.15 จะไม่สามารถกำหนดต้นทุนเต็มของการขนส่งแต่ละครั้งได้ แผนการลงทุนในสหรัฐฯ ที่ได้รับการอนุมัติอาจได้รับการผ่อนผันแบบมีเงื่อนไขภายในขอบเขตที่กำหนด แต่การสร้างโรงงานในสหรัฐฯ ไม่ได้ยกเว้นการนำเข้าทั้งหมดของบริษัทจากอากรทั้งหมดโดยอัตโนมัติ
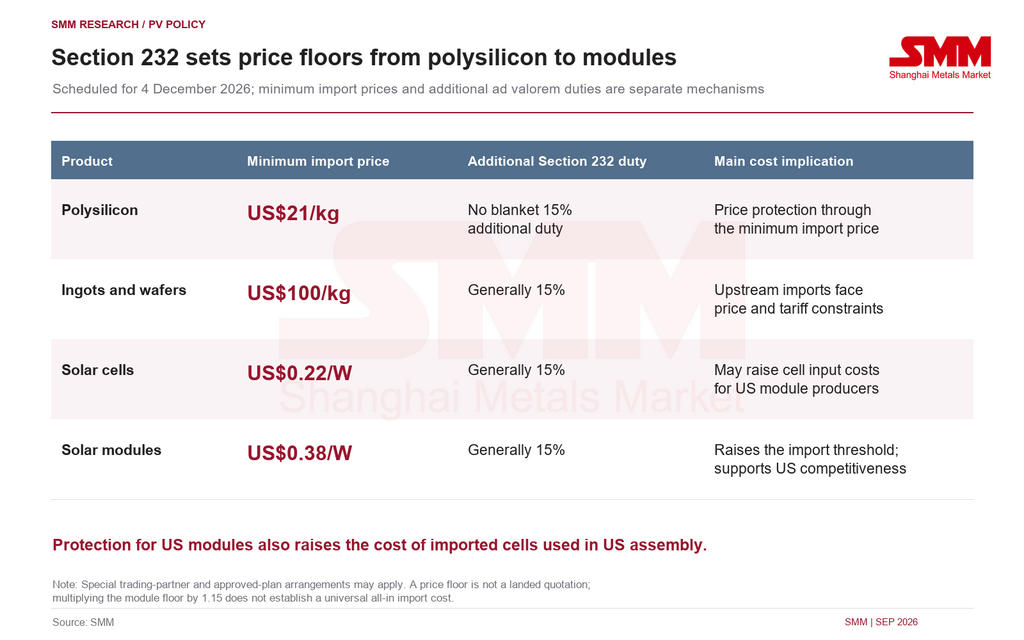
สำหรับผู้ผลิตระดับโลก การหลีกเลี่ยงอัตรา AD/CVD เฉพาะแหล่งกำเนิดหนึ่งจึงแก้ปัญหาได้เพียงส่วนหนึ่งเท่านั้น การย้ายไปยังประเทศนอกคดีที่เกี่ยวข้องยังคงต้องมีการประเมินข้อจำกัดด้านราคาตามมาตรา 232 โลจิสติกส์ การเงิน และต้นทุนการปฏิบัติตามกฎระเบียบใหม่ และไม่ควรปฏิบัติต่อช่วงเวลาก่อนวันที่ 4 ธันวาคมว่าเป็นโอกาสไม่จำกัดในการเร่งขนส่ง: ข้อตกลงยังกำหนดให้มีการติดตามการกักตุนและกิจกรรมการนำเข้าที่ผิดปกติ
การชำระภาษีศุลกากรไม่ได้รับประกันการผ่านพิธีการศุลกากร เครดิตภาษี หรือการอนุมัติอุปกรณ์
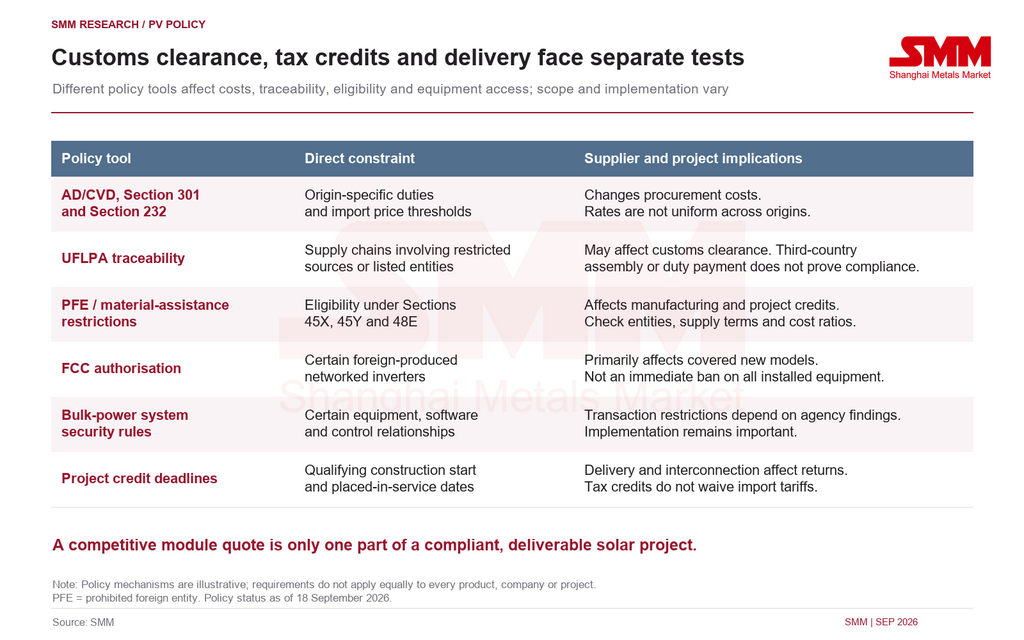
ราคาเป็นเพียงหนึ่งในข้อจำกัดของห่วงโซ่อุปทานพลังงานแสงอาทิตย์ กฎระเบียบของสหรัฐฯ ที่แตกต่างกันกำหนดว่าสินค้าจะผ่านพิธีการศุลกากรได้หรือไม่ ผู้ผลิตและโครงการมีสิทธิ์ได้รับสิทธิประโยชน์ทางภาษีหรือไม่ อุปกรณ์รุ่นใหม่สามารถจำหน่ายได้หรือไม่ และโครงการสามารถส่งมอบได้ตรงเวลาหรือไม่ สิ่งเหล่านี้ไม่ควรถูกจัดประเภทเป็นภาษีศุลกากรเพิ่มเติมทั้งหมด
ข้อจำกัดแรกคือการตรวจสอบย้อนกลับของวัสดุ การปฏิบัติตาม UFLPA สามารถขยายไปถึงต้นน้ำถึงโพลีซิลิคอนและวัตถุดิบอื่น ๆการประกอบในประเทศที่สามไม่ได้ขจัดความเสี่ยงที่เกี่ยวข้องกับแหล่งที่มาที่ถูกจำกัดหรือนิติบุคคลที่ถูกขึ้นบัญชีโดยอัตโนมัติ การรับรองถิ่นกำเนิดที่แท้จริงและบันทึกวัสดุที่ครบถ้วนมีความสำคัญมากขึ้นเรื่อย ๆ และการชำระภาษีนำเข้าไม่ได้แทนที่หลักฐานที่จำเป็นสำหรับการตรวจปล่อยสินค้าทางศุลกากร
ประการที่สองคือสิทธิ์ในการได้รับเครดิตภาษี ข้อจำกัดเกี่ยวกับนิติบุคคลต่างชาติที่ถูกห้าม (PFE) และการให้ความช่วยเหลือด้านวัสดุภายใต้มาตรา 45X, 45Y และ 48E เพิ่มการตรวจสอบการควบคุมกิจการ ข้อตกลงด้านอุปทาน และอัตราส่วนต้นทุนวัสดุ ข้อจำกัดเหล่านี้ไม่ได้หมายความว่าการประกอบในสหรัฐฯ จะได้รับเครดิตโดยอัตโนมัติ หรือชิ้นส่วนจากจีนทุกรายการถูกห้าม โบนัสเนื้อหาในประเทศและข้อจำกัดนิติบุคคลต่างชาติเกี่ยวข้องกับการทดสอบสิทธิ์ที่แยกจากกัน
ประการที่สามเกี่ยวข้องกับอินเวอร์เตอร์และอุปกรณ์โครงข่ายไฟฟ้า ข้อจำกัดการอนุญาตของคณะกรรมการกำกับดูแลกิจการสื่อสารกลาง (FCC) ต่ออินเวอร์เตอร์แบบเชื่อมต่อเครือข่ายที่ผลิตในต่างประเทศบางรุ่นมีผลกับรุ่นใหม่ที่ครอบคลุมเป็นหลัก และขอบเขตได้ถูกปรับปรุงในภายหลัง ข้อจำกัดเหล่านี้ไม่ถือเป็นการห้ามอินเวอร์เตอร์ต่างชาติหรืออุปกรณ์ที่ติดตั้งแล้วทั้งหมดในทันที กฎความมั่นคงของระบบไฟฟ้ากำลังขนาดใหญ่ยังขยายการตรวจสอบไปยังอุปกรณ์ ซอฟต์แวร์ เฟิร์มแวร์ และความสัมพันธ์ด้านการควบคุมบางประเภท โดยข้อจำกัดด้านธุรกรรมขึ้นอยู่กับการวินิจฉัยและการบังคับใช้ของหน่วยงาน
การเข้าถึงตลาดสหรัฐฯ อย่างยั่งยืนจึงขึ้นอยู่กับมากกว่าความสามารถในการนำเข้าแผงโมดูล ผู้จัดจำหน่ายยังต้องสร้างระบบตรวจสอบย้อนกลับสำหรับเวเฟอร์และโพลีซิลิคอน รักษาสิทธิ์ในการได้รับเครดิตภาษีที่เกี่ยวข้อง และรับรองว่าอินเวอร์เตอร์และอุปกรณ์อื่น ๆ สามารถตอบสนองข้อกำหนดการส่งมอบได้
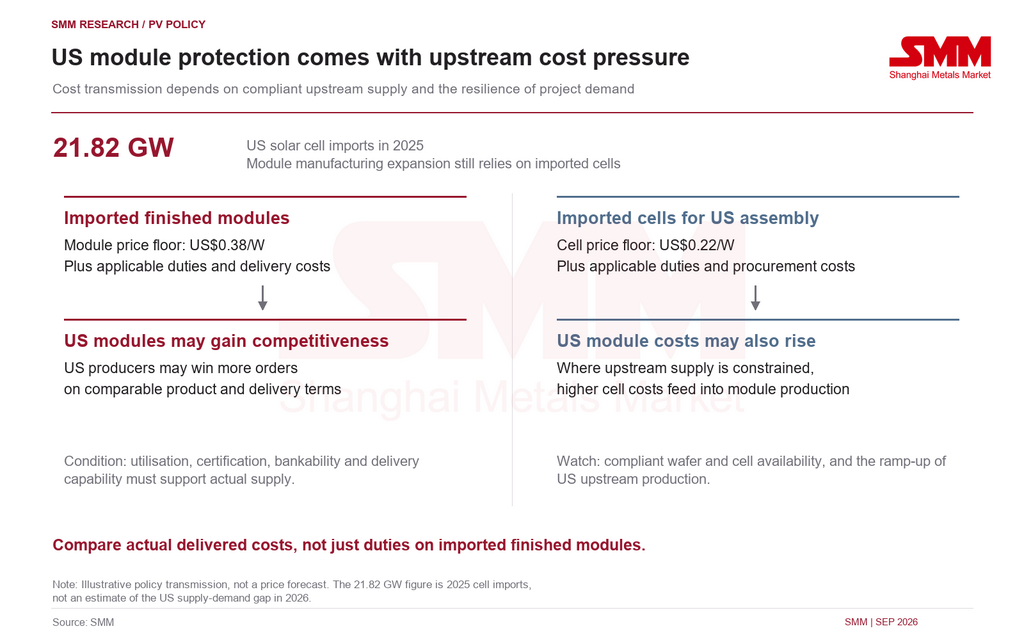
การคุ้มครองแผงโมดูลของสหรัฐฯ ไม่ได้ขจัดแรงกดดันด้านต้นทุนเวเฟอร์และเซลล์
กำลังการผลิตแผงโมดูลตามป้ายของสหรัฐฯ ได้ขยายตัวสู่ระดับที่สามารถรองรับอุปสงค์รายปีของสหรัฐฯ ได้ อย่างไรก็ตาม กำลังการผลิตตามป้ายไม่เท่ากับอุปทานที่มีประสิทธิผล การส่งมอบยังคงถูกจำกัดด้วยอัตราการใช้กำลังการผลิต ข้อมูลจำเพาะของผลิตภัณฑ์ การรับรอง ความน่าเชื่อถือทางการเงิน และการเข้าถึงวัสดุต้นน้ำ
ช่องว่างที่เด่นชัดกว่าในห่วงโซ่การผลิตของสหรัฐฯ ยังคงอยู่ที่เวเฟอร์และเซลล์ การประเมินก่อนหน้านี้ของ SMM ระบุว่าการนำเข้าเซลล์ของสหรัฐฯ อยู่ที่ประมาณ 21.82 กิกะวัตต์ในปี 2025 ซึ่งแสดงให้เห็นบทบาทของเซลล์นำเข้าในการสนับสนุนการเติบโตของการผลิตแผงโมดูล การผลิตเวเฟอร์และเซลล์ยังต้องใช้เงินทุน ความเชี่ยวชาญด้านกระบวนการ บุคลากรทางเทคนิค และเวลาในการเพิ่มกำลังการผลิต ทำให้การขยายตัวของต้นน้ำยากที่จะตามทันการประกอบแผงโมดูล
มาตรา 232 จึงส่งผ่านต้นทุนในสองทิศทาง เกณฑ์ราคาขั้นต่ำที่สูงขึ้นสำหรับโมดูลนำเข้าช่วยปรับปรุงสถานะของผู้ผลิตในสหรัฐฯ ที่แข่งขันเพื่อรับคำสั่งซื้อ แต่เซลล์นำเข้าก็ต้องเผชิญราคาขั้นต่ำและภาษีที่เกี่ยวข้องเช่นกัน ทำให้โรงงานโมดูลในสหรัฐฯ ที่พึ่งพาเซลล์เหล่านั้นต้องแบกรับต้นทุนวัตถุดิบที่สูงขึ้น
เครดิตการผลิตตามมาตรา 45X ช่วยสนับสนุนได้บางส่วน เครดิตตามกฎหมายสำหรับโมดูล เซลล์ และโพลีซิลิคอนที่เข้าเงื่อนไขอยู่ที่ 0.07 ดอลลาร์สหรัฐต่อวัตต์ 0.04 ดอลลาร์สหรัฐต่อวัตต์ และ 3 ดอลลาร์สหรัฐต่อกิโลกรัม ตามลำดับ ภายใต้ข้อกำหนดด้านการผลิต การขาย และคุณสมบัติของนิติบุคคล เครดิตเหล่านี้ไม่ใช่ส่วนลดจัดซื้ออัตโนมัติสำหรับผู้พัฒนาโครงการ และไม่ใช่การหักล้างโดยตรงกับภาษีในแต่ละธุรกรรมการนำเข้า
SMM คาดว่าประโยชน์จะแตกต่างกันไปในผู้ผลิตแต่ละรายในสหรัฐฯ บริษัทที่มีซัพพลายเชนต้นน้ำที่เชื่อถือได้และปฏิบัติตามข้อกำหนด อัตราการใช้กำลังการผลิตสูง และการยอมรับจากลูกค้าที่มั่นคง จะอยู่ในตำแหน่งที่ดีกว่าในการคว้าคำสั่งซื้อ โรงงานที่มีกำลังการผลิตโมดูลตามแผ่นป้ายแต่ยังไม่มีข้อสรุปเรื่องการจัดหาเซลล์หรือคุณสมบัติ อาจยังต้องเผชิญต้นทุนที่สูงขึ้นและแรงกดดันด้านการส่งมอบ ตัวชี้วัดสำคัญคือการเพิ่มขึ้นของซัพพลายเวเฟอร์และเซลล์ที่ปฏิบัติตามข้อกำหนด และการเร่งเดินเครื่องโรงงานต้นน้ำในสหรัฐฯ ไม่ใช่เพียงการประกาศกำลังการผลิตโมดูลเท่านั้น
45X ยังคงอยู่ แต่ข้อจำกัดด้านคุณสมบัติและจังหวะความต้องการยังเป็นความเสี่ยง
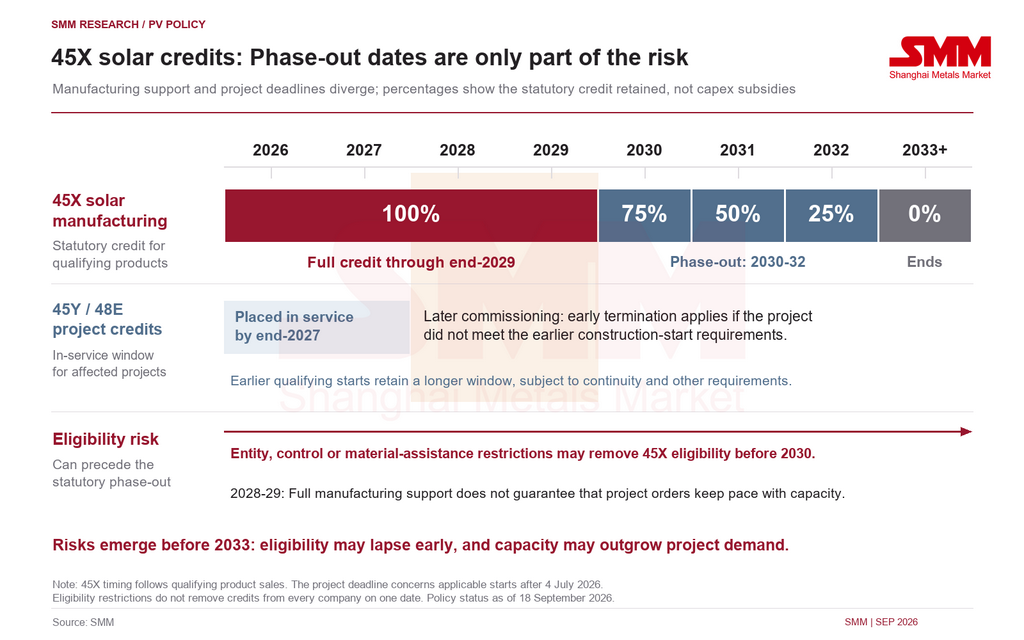
ร่างกฎหมาย One Big Beautiful Bill ไม่ได้ยกเลิกเครดิตภาษีการผลิตแผงโซลาร์ตามมาตรา 45X ทั้งหมด ภายใต้กำหนดการปัจจุบัน โมดูล เซลล์ เวเฟอร์ และโพลีซิลิคอนเกรดโซลาร์ที่เข้าเงื่อนไขซึ่งขายจนถึงสิ้นปี 2029 ยังคงได้รับเครดิตตามกฎหมายเต็มจำนวน เครดิตจะลดลงเหลือ 75% ของจำนวนเดิมในปี 2030 เหลือ 50% ในปี 2031 และ 25% ในปี 2032 ก่อนจะเหลือศูนย์ตั้งแต่ปี 2033 เปอร์เซ็นต์เหล่านี้อ้างอิงถึงจำนวนเครดิตตามกฎหมาย ไม่ใช่เงินอุดหนุนในสัดส่วนของการลงทุน
ระยะเวลาสนับสนุนที่ยังไม่หมดอายุไม่ได้รับประกันว่าคุณสมบัติจะยังคงอยู่ ข้อจำกัดด้าน PFE และความช่วยเหลือด้านวัสดุที่กฎหมายฉบับนี้กำหนดขึ้นอาจส่งผลต่อคุณสมบัติของบริษัทก่อนที่การลดเฟสตามกำหนดจะเริ่มขึ้น สถานะนิติบุคคลที่ไม่ปฏิบัติตามข้อกำหนด ความสัมพันธ์เชิงควบคุม หรือข้อตกลงการจัดหาวัสดุ อาจทำให้สูญเสียสิทธิ์เข้าถึงเครดิต 45X ที่เกี่ยวข้องก่อนปี 2030 แม้โรงงานจะถูกสร้างขึ้นในสหรัฐฯ แล้วก็ตาม แบบจำลองการลงทุนจึงต้องทดสอบการปฏิบัติตามข้อกำหนดอย่างต่อเนื่องและผลกระทบของการสูญเสียเครดิตต่อต้นทุน กระแสเงินสด และการชำระหนี้ แทนที่จะพึ่งพาเฉพาะวันลดเฟสตามกฎหมายเท่านั้น
ความเสี่ยงอีกประการหนึ่งคือความไม่สอดคล้องระหว่างการขยายกำลังการผลิตกับความต้องการของโครงการ ในปี 2028-29 ผลิตภัณฑ์การผลิตพลังงานแสงอาทิตย์ที่มีคุณสมบัติจะยังคงได้รับการสนับสนุน 45X เต็มรูปแบบ อย่างไรก็ตาม โครงการที่เข้าเงื่อนไขซึ่งไม่ผ่านกำหนดเส้นตายเริ่มก่อสร้างในเดือนกรกฎาคม 2026 และไม่เริ่มดำเนินการภายในสิ้นปี 2027 จะต้องเผชิญกับบทบัญญัติการยุติก่อนกำหนดสำหรับมาตรา 45Y และ 48E หากกำลังการผลิตเริ่มดำเนินการในขณะที่การจัดซื้อของบางโครงการถูกเร่งให้เร็วขึ้นแล้ว หรือล่าช้าเนื่องจากผลตอบแทนที่อ่อนแอลง การเติบโตของกำลังการผลิตอาจแซงหน้าคำสั่งซื้อใหม่ โครงการที่มีคุณสมบัติภายใต้กฎการเริ่มก่อสร้างก่อนหน้านี้ยังคงมีกรอบเวลาที่ยาวนานกว่า ซึ่งไม่ได้หมายความว่าความต้องการพลังงานแสงอาทิตย์ในสหรัฐฯ จะหยุดชะงักทั่วทั้งตลาดตั้งแต่ปี 2028
ในการประเมินของ SMM การคุ้มครองทางการค้าและแรงจูงใจด้านการผลิตช่วยปรับปรุงสถานะการแข่งขันของการผลิตในสหรัฐฯ แต่ไม่สามารถรับประกันความสามารถในการทำกำไรอย่างยั่งยืนสำหรับทุกโรงงานได้ ต้นทุนวัตถุดิบที่สูงขึ้น ข้อจำกัดด้านสิทธิ์สินเชื่อ หรืออัตราการใช้กำลังการผลิตต่ำอาจยังคงบีบอัดอัตรากำไร แม้จะมีการแข่งขันจากการนำเข้าน้อยลงก็ตาม การประเมินการลงทุนด้านการผลิตในสหรัฐฯ ควรพิจารณาระยะเวลาเครดิตตามกฎหมาย สิทธิ์ที่แท้จริงของบริษัท และความสอดคล้องระหว่างการเพิ่มกำลังการผลิตกับการจัดซื้อของโครงการ
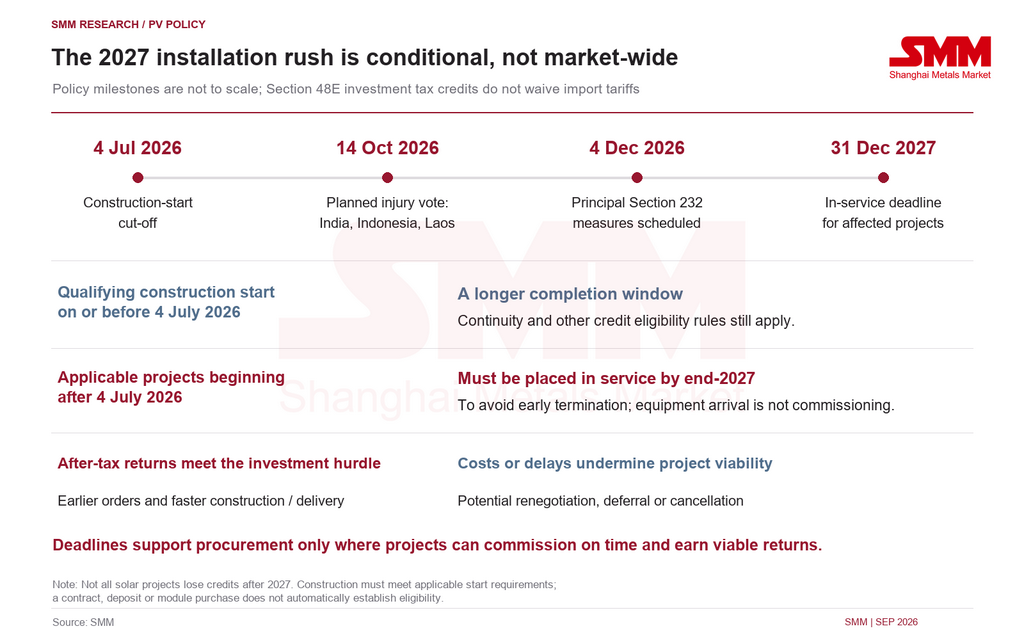
การเร่งติดตั้งในปี 2027 ขึ้นอยู่กับทั้งกำหนดเส้นตายและผลตอบแทน
การคุ้มครองการผลิตที่เข้มแข็งขึ้นไม่ได้ขยายความต้องการในตลาดปลายทางโดยอัตโนมัติ โครงการต่างๆ เผชิญกับกำหนดเส้นตายเครดิตที่เปลี่ยนแปลง เงินเฟ้อของอุปกรณ์ ข้อจำกัดด้านการเงิน และความล่าช้าในการเชื่อมต่อโครงข่ายไฟฟ้า ผลกระทบของนโยบายต่ออุปสงค์และอุปทานไม่จำเป็นต้องเสริมซึ่งกันและกันเสมอไป
ภายใต้ข้อตกลงปัจจุบัน โครงการพลังงานแสงอาทิตย์ที่เข้าเงื่อนไขซึ่งเริ่มก่อสร้างหลังวันที่ 4 กรกฎาคม 2026 จะต้องเริ่มดำเนินการภายในวันที่ 31 ธันวาคม 2027 เพื่อหลีกเลี่ยงบทบัญญัติการยุติก่อนกำหนดที่เกี่ยวข้องสำหรับมาตรา 45Y และ 48E โครงการที่ผ่านข้อกำหนดการเริ่มก่อสร้างภายในกำหนดเส้นตายก่อนหน้านี้มีกรอบเวลาที่ยาวนานกว่า ขึ้นอยู่กับความต่อเนื่องและข้อกำหนดอื่นๆ การลงนามในสัญญา การชำระเงินมัดจำ หรือการซื้อแผงโซลาร์เซลล์ไม่ได้ถือเป็นการเริ่มก่อสร้างที่มีคุณสมบัติโดยอัตโนมัติ
ดังนั้นบางโครงการจึงมีแรงจูงใจที่จะเร่งการจัดซื้อ การก่อสร้าง และการส่งมอบในปี 2027 แต่ไม่ใช่ทุกโครงการในสหรัฐฯ ที่ควรรวมอยู่ในการเร่งติดตั้งเดียวกัน การสิ้นสุดเครดิตมาตรา 25D สำหรับระบบที่เจ้าของบ้านเป็นเจ้าของยังหมายความว่าความต้องการที่อยู่อาศัยไม่สามารถประเมินได้โดยใช้ตรรกะการจัดซื้อของโครงการระดับสาธารณูปโภคเพียงอย่างเดียวสิทธิ์ในการได้รับเครดิตอื่นภายใต้การถือครองโดยบุคคลที่สามต้องมีการประเมินแยกต่างหาก ระยะเวลาการอนุญาตที่ดินของรัฐบาลกลางและการเชื่อมต่อโครงข่ายในระดับภูมิภาคอาจส่งผลต่อการส่งมอบ โดยไม่ได้หมายความว่าการก่อสร้างโซลาร์ในสหรัฐฯ จะหยุดชะงักโดยรวม
มาตรา 48E เป็นเครดิตภาษีการลงทุน ไม่ใช่การยกเว้นภาษีศุลกากร ผู้พัฒนาต้องประเมินว่ากระแสเงินสดของโครงการสามารถครอบคลุมต้นทุนอุปกรณ์ การจัดหาเงินทุน การก่อสร้าง และความเสี่ยงจากความล่าช้าได้หรือไม่ หลังจากพิจารณาเครดิตที่เกี่ยวข้องและโบนัสเนื้อหาในประเทศแล้ว หากผลตอบแทนหลังหักภาษียังคงผ่านเกณฑ์การลงทุน กำหนดเวลาอาจกระตุ้นให้มีการสั่งซื้อล่วงหน้าเร็วขึ้น หากต้นทุนที่สูงขึ้นกัดกร่อนผลตอบแทนหรือมีแนวโน้มว่าจะไม่สามารถเปิดดำเนินการได้ทันเวลา โครงการอาจถูกเจรจาใหม่ ล่าช้า หรือยกเลิกแทน
ตลาดนอกสหรัฐฯ อาจไม่สามารถดูดซับอุปทานที่ถูกเปลี่ยนเส้นทางได้ทั้งหมด
การปรับห่วงโซ่อุปทานจะเกี่ยวข้องมากกว่าการย้ายจากประเทศต้นทุนต่ำหนึ่งไปยังอีกประเทศหนึ่ง แหล่งผลิตเช่นฟิลิปปินส์ซึ่งอยู่นอกคดี AD/CVD สามประเทศในปัจจุบัน อาจดึงดูดการลงทุนด้านการผลิตที่แท้จริงและคำสั่งซื้อที่ปฏิบัติตามข้อกำหนดได้บ้าง อย่างไรก็ตาม ห่วงโซ่อุปทานแบบบูรณาการ การผลิตที่ตรวจสอบย้อนกลับได้ และการรับรองลูกค้าต้องใช้เวลาในการสร้างขึ้น แหล่งกำเนิดการจัดส่งไม่จำเป็นต้องเป็นแหล่งกำเนิดการผลิตเสมอไป และการประกอบในประเทศที่สามโดยใช้เซลล์ที่อยู่ภายใต้มาตรการที่มีอยู่อาจยังคงอยู่ภายใต้มาตรการเหล่านั้น แหล่งกำเนิดใหม่ที่มีคุณสมบัติไม่ได้ให้การยกเว้นจากมาตรา 232 โดยอัตโนมัติ ในขณะที่การเติบโตของการส่งออกอย่างรวดเร็วอาจกระตุ้นให้เกิดการสอบสวนทางการค้าเพิ่มเติม
โรงงานที่มีอยู่ในเอเชียตะวันออกเฉียงใต้และที่อื่นๆ ต้องประเมินความสามารถในการแข่งขันของตนใหม่เช่นกัน หากหันไปหาตลาดนอกสหรัฐฯ ในตลาดส่วนใหญ่ที่ไม่มีข้อจำกัดเทียบเท่า โมดูลจีนยังคงมีข้อได้เปรียบในด้านความลึกของห่วงโซ่อุปทาน ตัวเลือกผลิตภัณฑ์ และราคา เซลล์และโมดูลที่เดิมตั้งใจส่งไปยังสหรัฐฯ อาจเพิ่มอุปทานและกดดันราคาซื้อขาย หากถูกเปลี่ยนเส้นทางไปยังยุโรป ตะวันออกกลาง เอเชียใต้ แอฟริกา และอเมริกาใต้ การดูดซับจะขึ้นอยู่กับอุปสงค์ การรับรอง ข้อกำหนดเนื้อหาท้องถิ่น และเงื่อนไขการจัดส่ง
โรงงานบางแห่งนอกจีนสามารถแข่งขันได้ผ่านเส้นทางการขนส่งเฉพาะ ความสัมพันธ์กับลูกค้าในภูมิภาค การจัดส่งในท้องถิ่น และการตอบสนองต่อคำสั่งซื้อขนาดเล็ก ข้อได้เปรียบเหล่านี้ต้องประเมินเป็นรายตลาด การผลิตในต่างประเทศไม่ได้ให้ระยะทางขนส่งที่สั้นกว่าโดยอัตโนมัติ การตัดสินใจลงทุนในอนาคตต้องชั่งน้ำหนักระหว่างต้นทุนและส่วนเพิ่มที่เป็นไปได้ของการให้บริการตลาดสหรัฐฯ ที่ปฏิบัติตามข้อกำหนด กับการแข่งขันด้านราคาในที่อื่นความเสี่ยงที่เกี่ยวข้องกับฐานการส่งออกที่มุ่งเน้นตลาดสหรัฐฯ กำลังเพิ่มขึ้น
มุมมอง SMM: อุปทานต้นน้ำ ต้นทุนส่งมอบ และผลตอบแทนโครงการจะกำหนดทิศทางตลาด
ประการแรก มาตรการ AD/CVD ครอบคลุมฐานการผลิตซิลิคอนผลึกต้นทุนต่ำรายใหญ่ในเอเชียหลายแห่งแล้ว มาตรา 232 และราคานำเข้าขั้นต่ำจะขยายข้อจำกัดดังกล่าวให้กว้างขึ้น ทำให้ช่องทางเชิงพาณิชย์สำหรับอุปทานต้นทุนต่ำสู่สหรัฐฯ ที่อาศัยเพียงการแปรรูปในประเทศที่สามหรือการถ่ายลำแคบลงอีก ผู้จัดจำหน่ายที่ยั่งยืนต้องมีแหล่งกำเนิดสินค้าที่แท้จริงและมีเอกสารชัดเจน การตรวจสอบย้อนกลับห่วงโซ่อุปทานครบถ้วน และภาษีที่บังคับใช้ในระดับที่จัดการได้ หรือต้องผลิตในสหรัฐฯ อย่างสอดคล้องกับข้อกำหนด การประเมินอุปทานของสหรัฐฯ ต้องพิจารณามากกว่าตัวเลขกำลังการผลิตแผง: อุปทานเวเฟอร์และเซลล์ที่มีประสิทธิภาพและสอดคล้องกับข้อกำหนดเป็นสิ่งสำคัญ หากอุปสงค์ตลาดปลายทางยังคงแข็งแกร่ง การขาดแคลนต้นน้ำและความอ่อนไหวด้านราคาอาจรุนแรงกว่าระดับแผง ขณะเดียวกัน สินค้าที่ถูกเบี่ยงออกจากตลาดสหรัฐฯ อาจเพิ่มการแข่งขันในภูมิภาคอื่น
ประการที่สอง ตัวแปรสำคัญสำหรับแผงยังคงเป็นต้นทุนการจัดซื้อจริง หากแผงนำเข้ามีต้นทุนสูงกว่าแผงที่ผลิตในสหรัฐฯ หลังจากรวม AD/CVD กลไกราคามาตรา 232 โลจิสติกส์ และการจัดหาเงินทุน ผู้ผลิตในสหรัฐฯ จะอยู่ในตำแหน่งที่ดีกว่าในการตอบสนองอุปสงค์ในประเทศ อย่างไรก็ตาม การพึ่งพาเซลล์นำเข้าอย่างต่อเนื่องทำให้ผู้ผลิตเหล่านี้เผชิญกับราคาขั้นต่ำต้นน้ำ ดังนั้นการเปรียบเทียบต้องรวมต้นทุนการจัดซื้อเซลล์ของผู้ผลิตสหรัฐฯ ความสามารถในการรับเครดิตภาษี และราคาส่งมอบสุดท้าย ไม่ใช่เพียงอัตราภาษีนำเข้าเท่านั้น
ประการที่สาม อาจเกิดการเร่งติดตั้งชั่วคราวในปี 2570 โดยเฉพาะโครงการที่พลาดกำหนดเริ่มก่อสร้างเดือนกรกฎาคม 2569 และต้องเปิดดำเนินการภายในสิ้นปี 2570 เพื่อรักษาสิทธิ์เครดิตที่เกี่ยวข้อง โครงการที่เข้าเงื่อนไขก่อนหน้านี้มีกรอบเวลาที่ยาวกว่า มาตรา 48E และโบนัสเนื้อหาในประเทศที่เกี่ยวข้องสามารถสนับสนุนผลตอบแทนได้ แต่ไม่ยกเว้นภาษี ผลตอบแทนหลังหักภาษีที่น่าดึงดูดอาจหนุนการจัดซื้อแบบเร่งรัด แต่เงินเฟ้อด้านอุปกรณ์ ต้นทุนการจัดหาเงิน และความเสี่ยงด้านความล่าช้าที่เกินความสามารถรองรับของโครงการ อาจนำไปสู่การเลื่อนหรือยกเลิกแทน
ความไม่สอดคล้องด้านเวลาระหว่างการสนับสนุนภาคการผลิตและอุปสงค์ของโครงการก็ควรได้รับความสนใจ การทยอยยกเลิกเครดิตภาษีการผลิตพลังงานแสงอาทิตย์ 45X ตามกฎหมายเริ่มในปี 2573 แต่ข้อจำกัดด้านนิติบุคคลหรือห่วงโซ่อุปทานอาจทำให้หมดสิทธิ์ก่อนกำหนดการสนับสนุนการผลิตอย่างต่อเนื่องในปี 2028-29 ไม่ได้รับประกันการขยายตัวของการซื้อโครงการในสัดส่วนที่สอดคล้องกัน หากกำลังการผลิตของสหรัฐฯ เพิ่มขึ้นเร็วกว่าคำสั่งซื้อ อัตราการใช้กำลังการผลิตและอัตรากำไรอาจลดลง การคุ้มครองทางการค้าไม่ควรถูกมองว่าเป็นการรับประกันความสามารถในการทำกำไรในระยะยาว
โดยรวมแล้ว สหรัฐฯ กำลังเสริมสร้างการคุ้มครองภาคการผลิต พร้อมกับเข้มงวดข้อกำหนดด้านการนำเข้าและการปฏิบัติตามข้อกำหนดของโครงการ นโยบายสามารถเปลี่ยนแหล่งที่มาของอุปทานได้ แต่ไม่สามารถขจัดข้อจำกัดด้านต้นทุนและอุปสงค์ได้ ความสามารถในการแข่งขันจะขึ้นอยู่กับอุปทานต้นน้ำที่ปฏิบัติตามข้อกำหนด ต้นทุนการส่งมอบจริง และการดำเนินโครงการมากขึ้นเรื่อยๆ แทนที่จะเป็นเพียงการตั้งฐานการผลิตในประเทศที่ยังไม่อยู่ภายใต้มาตรการ AD/CVD
ที่มา: SMM สถานะนโยบาย ณ วันที่ 18 กันยายน 2026 ขอบเขตผลิตภัณฑ์ อัตราภาษีเฉพาะบริษัท และวันที่มีผลบังคับใช้ยังคงขึ้นอยู่กับพัฒนาการในภายหลัง
เขียนโดย:
Ryan Tey Tze Yang | นักวิเคราะห์ PV ของ SMM
+60 127179370 | ryan.tey@metal.com



