[Анализ SMM] Производство горячего металла поэтапно достигает дна, цены на руду, как ожидается, прекратят падение и стабилизируются на следующей неделе

Опубликовано: Oct 16, 2026 11:44 (GMT+8)

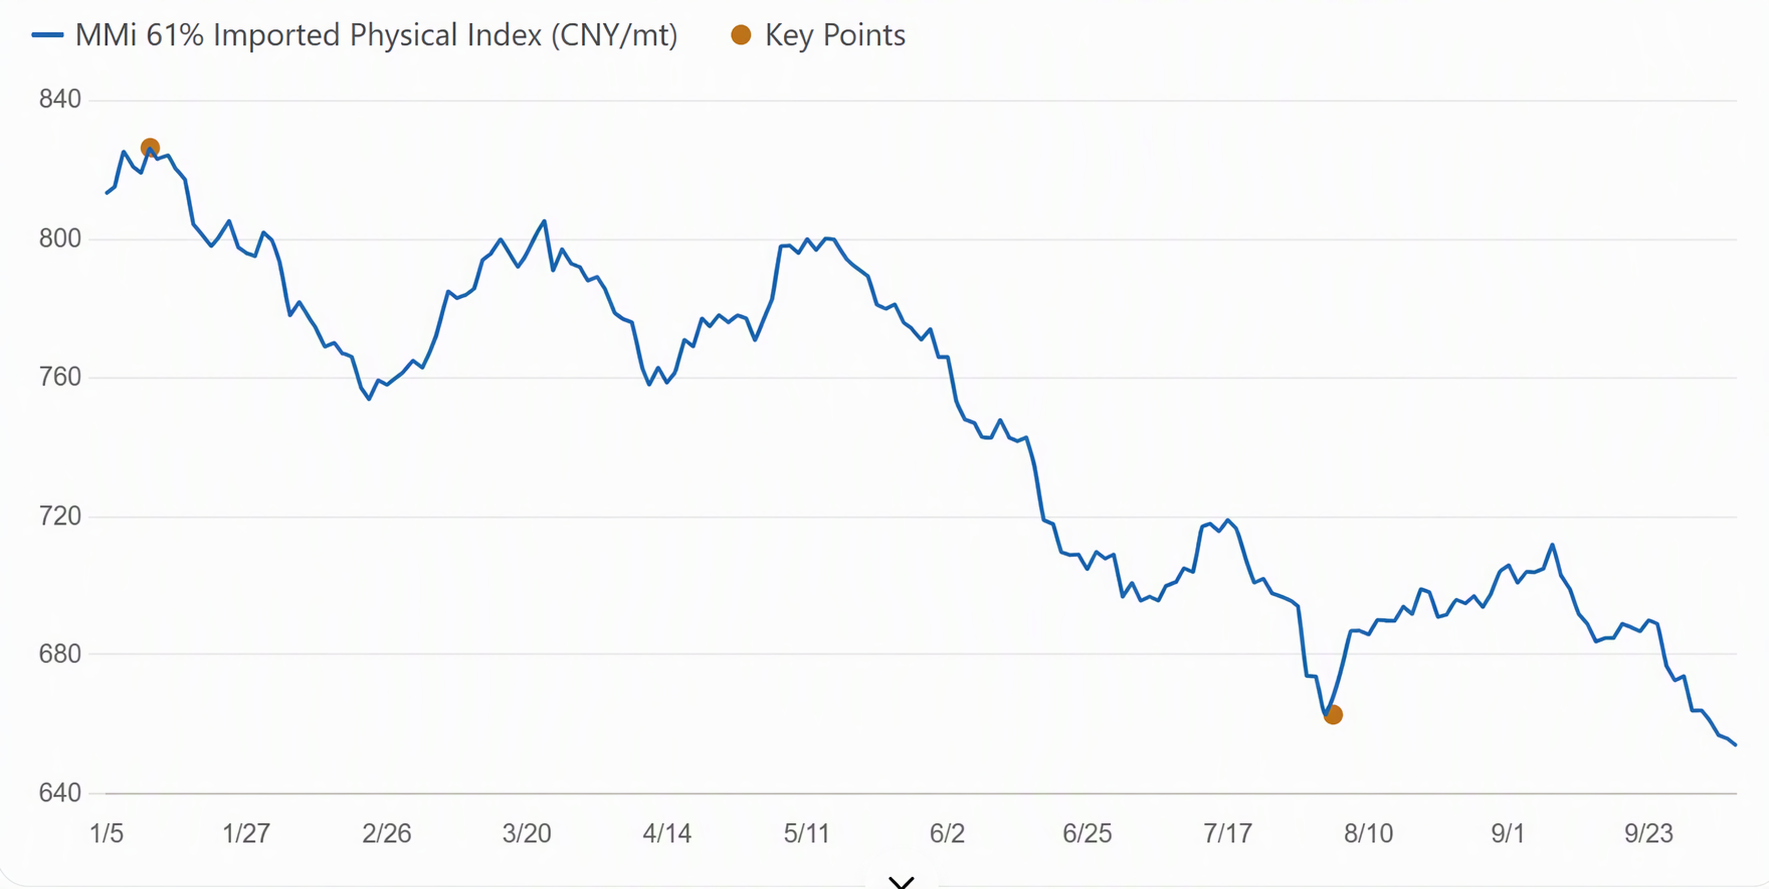
Железная руда на этой неделе оставалась в застое: наиболее торгуемый контракт I2701 падал четыре торговых дня подряд до минимума 667 юаней за тонну. С предпраздничного уровня (30 сентября) он снизился в сумме на 31 юань. Спотовые партии в порту Циндао откатились синхронно, фьючерсы и спот ослабли вместе. Фундаментальные показатели демонстрировали картину сокращения предложения и слабого спроса: со стороны предложения, хотя мировые отгрузки отступили от максимумов, а прибытие судов в порты Китая снижалось три недели подряд, первые постпраздничные данные по портам показали, что запасы в 35 портах SMM выросли до 148,3 млн тонн, увеличившись на 2,85 млн тонн по сравнению с предпраздничным уровнем, в основном за счёт крупнокусковой руды и кусковой руды, при этом темпы накопления запасов явно ускорились. Со стороны спроса, по данным опроса SMM 242 металлургических заводов, среднесуточное производство чугуна упало до 2,352 млн тонн, что на 36 200 тонн ниже предпраздничного уровня. На этой неделе влияние от ремонтов доменных печей расширилось до 1,9011 млн тонн, увеличиваясь три недели подряд, в результате чего производство чугуна оказалось на этапном минимуме. Однако после двух раундов снижения цен на кокс спотовая прибыль интегрированного производства арматуры улучшилась с -179,79 юаня за тонну до праздников до -68,12 юаня за тонну. Хотя прибыль металлургических заводов восстановилась, большинство заводов остаются убыточными, что сдерживает спрос на сырьё.

График: MMI 61% индекс спотовых цен в порту
Источник: SMM


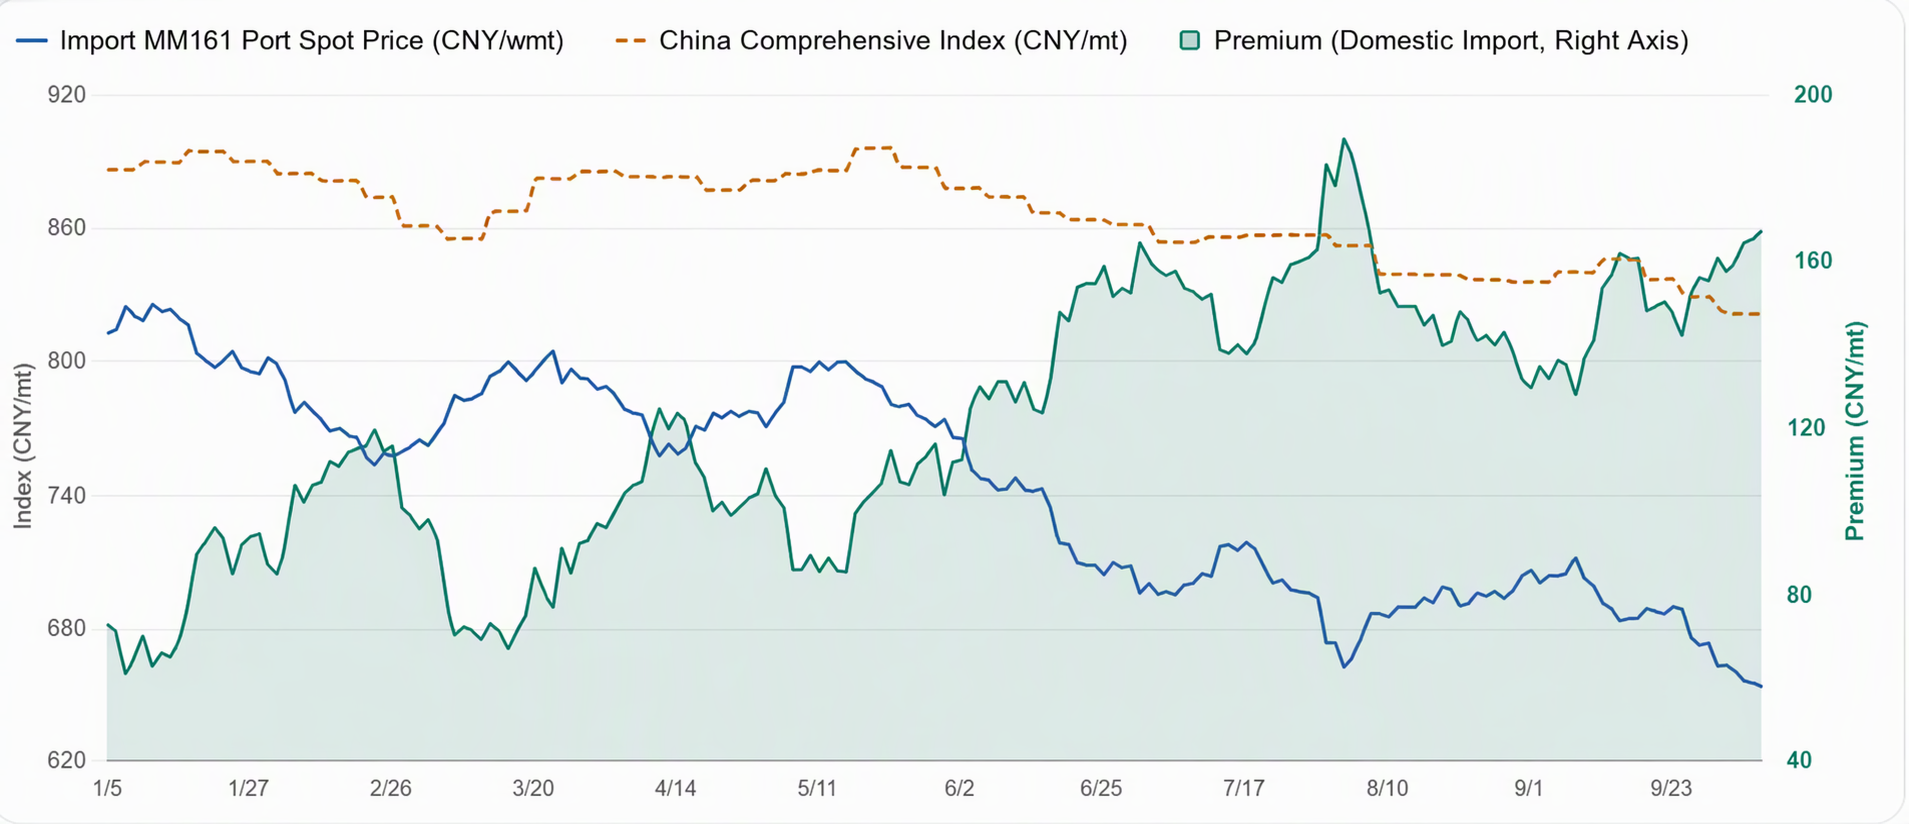
График: Импортная руда упала сильнее, разница цен между отечественной и импортной рудой продолжает расширяться
Прогноз на следующую неделю

Прогноз на следующую неделю, по мере восстановления прибыли металлургических заводов и поэтапного завершения ремонтов доменных печей ожидается, что производство чугуна достигнет дна и слегка отскочит, что окажет некоторую поддержку ценам на руду. Однако ожидания будущего роста предложения остаются сильными, а растущее давление запасов продолжит ограничивать рост, в то время как снижение ставок морского фрахта дополнительно ослабляет поддержку издержек. В целом у цен на руду отсутствуют драйверы роста, и в краткосрочной перспективе ожидается боковое движение. В торговом плане рекомендуется продавать на отскоках в качестве основной стратегии, внимательно следя за спросом на сталь и влиянием настроений от макроэкономических новостей.


 

Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

Изображения в этой статье содержат подписи, переведенные ИИ, только для справки.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[SMM Steel] Турецкая арматура: настроения подавлены, поскольку исчерпанные квоты и риски судоходства сдерживают экспорт
7 минут назад
[SMM Steel] Турецкая арматура: настроения подавлены, поскольку исчерпанные квоты и риски судоходства сдерживают экспорт
Читать далее
[SMM Steel] Турецкая арматура: настроения подавлены, поскольку исчерпанные квоты и риски судоходства сдерживают экспорт
[SMM Steel] Турецкая арматура: настроения подавлены, поскольку исчерпанные квоты и риски судоходства сдерживают экспорт
[Турция] На этой неделе рынок арматуры в Турции оставался вялым: несколько ведущих заводов снизили отпускные цены, а торговая активность как на внутреннем, так и на экспортном направлениях была крайне низкой. В ценовом отношении внутренние цены на арматуру ex-works сохранились на уровне 610 долл. США за тонну EXW (без НДС), тогда как экспортные цены FOB снизились на 1 долл. США за тонну до 609 долл. США за тонну FOB. Это незначительное снижение отражало предложения с отгрузкой в ноябре на уровне около 610–620 долл. США за тонну FOB при практически полном отсутствии покупательских заявок. В региональном разрезе крупные заводы Измира снизили внутренние котировки до 605–608 долл. США за тонну EXW; производители Искендеруна удерживали цены вблизи 605 долл. США за тонну EXW; а заводы Мраморноморского региона сохраняли предложения в диапазоне 625–635 долл. США за тонну EXW. Что касается торговли и логистики, экспортные поставки в Европу практически полностью остановились. Эта заморозка обусловлена полным исчерпанием европейских тарифных квот (TRQ) на четвёртый квартал — покупатели из ЕС обычно откладывают новые заказы до конца первого месяца нового квартала, — а также повышенными рисками судоходства в Чёрном море. Покупатели, растаможивающие товар через румынские и болгарские порты, выражают серьёзные опасения относительно возможности отгрузки, поскольку судовладельцы отказываются работать в этих водах после недавних ударов по коммерческим судам, при этом несколько турецких судовладельцев прямо отказываются от заходов в румынские или болгарские порты.
7 минут назад
[SMM Steel] Европейский горячекатаный рулон: риски соблюдения CBAM нарушают импортную торговлю, поскольку заводы продвигают форвардные цены на первый квартал
12 минут назад
[SMM Steel] Европейский горячекатаный рулон: риски соблюдения CBAM нарушают импортную торговлю, поскольку заводы продвигают форвардные цены на первый квартал
Читать далее
[SMM Steel] Европейский горячекатаный рулон: риски соблюдения CBAM нарушают импортную торговлю, поскольку заводы продвигают форвардные цены на первый квартал
[SMM Steel] Европейский горячекатаный рулон: риски соблюдения CBAM нарушают импортную торговлю, поскольку заводы продвигают форвардные цены на первый квартал
[Европа] Обязательства в рамках механизма пограничной углеродной корректировки ЕС (CBAM) вновь оказались в центре внимания рынка. Торговая активность застопорилась, поскольку поставщики из третьих стран испытывают трудности с получением верифицированных данных о выбросах углерода, особенно по сырьевым материалам, таким как слябы и чугун. Отсутствие первичной документации приводит к применению штрафных значений по умолчанию, что вызывает опасения по поводу возможной отмены импортных контрактов на первый квартал со стороны не склонных к риску покупателей и трейдеров. В ценовом отношении цена горячекатаного рулона на условиях EXW в Северо-Западной Европе осталась без изменений на уровне 740 евро за тонну (831 доллар США за тонну), тогда как внутренняя цена в Италии немного выросла до 742 евро за тонну EXW (833 доллара США за тонну). Сочетание проблем с соблюдением требований CBAM и рисков, связанных с тарифными квотами (TRQ), серьёзно ограничило приток иностранной стали. Трейдеры, котирующие поставки в первом и втором кварталах на условиях DDP, предлагают цены выше внутренних европейских базовых уровней — 780–800 евро за тонну DDP. Сегодняшние конкретные предложения: японское и египетское происхождение — 800 евро за тонну DDP, тайваньский материал с прибытием в марте — 790 евро за тонну DDP, индийское происхождение — 740–750 долларов США за тонну CFR. Турецкие заводы, несмотря на номинальное ценовое преимущество на условиях CFR, столкнулись со снижением покупательского интереса из-за пробелов в сертификации и рисков истечения квот. Пока заводы сохраняют осторожность в отношении широкого распределения объёмов на первый квартал, среди ключевых клиентов уже начали циркулировать выборочные форвардные цены с поставкой в 2027 году.
12 минут назад
[Еженедельный обзор SMM по Малайзии] Цены предложения на арматуру продолжили рост, в то время как цены на горячекатаный рулон и катанку остались стабильными; ценовое преимущество импорта сокращается
45 минут назад
[Еженедельный обзор SMM по Малайзии] Цены предложения на арматуру продолжили рост, в то время как цены на горячекатаный рулон и катанку остались стабильными; ценовое преимущество импорта сокращается
Читать далее
[Еженедельный обзор SMM по Малайзии] Цены предложения на арматуру продолжили рост, в то время как цены на горячекатаный рулон и катанку остались стабильными; ценовое преимущество импорта сокращается
[Еженедельный обзор SMM по Малайзии] Цены предложения на арматуру продолжили рост, в то время как цены на горячекатаный рулон и катанку остались стабильными; ценовое преимущество импорта сокращается
Цены на рынке стали Малайзии на этой неделе сохраняли смешанную, но относительно устойчивую динамику: котировки отечественной арматуры продолжили рост, тогда как цены на горячекатаный рулон и катанку остались без изменений. Внутренние предложения горячекатаного рулона удерживались на уровне 2 220 малайзийских ринггитов за тонну EXW, без изменений с 7 октября. При этом котировки арматуры 16 мм B500B выросли на 20 ринггитов за тонну до 2 250 ринггитов за тонну EXW, хотя последние наблюдения касались разных поставщиков и могут не отражать прямое изменение цены одним и тем же заводом. Цены на катанку C12D оставались стабильными на уровне 2 300 ринггитов за тонну с доставкой. Несмотря на сохраняющуюся устойчивость котировок арматуры, закупки в перерабатывающем секторе оставались осторожными. Исходя из ранее полученных от трейдеров данных о скидках в размере 20–30 ринггитов за тонну к справочным ценам заводов, при сохранении аналогичных скидок можно предположить ориентировочный диапазон продаж трейдеров на уровне 2 220–2 230 ринггитов за тонну. Однако это остаётся теоретической оценкой, а не подтверждённым диапазоном сделок, что подчёркивает необходимость различать более высокие заводские котировки и фактическое принятие цен рынком. Что касается импорта, китайские предложения горячекатаного рулона оставались на уровне примерно 520–530 долларов США за тонну CFR Порт-Кланг, что эквивалентно 2 125–2 166 ринггитам за тонну при сохранении обменного курса 4,0862 ринггита за доллар США. Это означает первоначальную скидку в размере 54–95 ринггитов за тонну по сравнению с внутренними котировками горячекатаного рулона на условиях EXW. Тем временем предложения катанки индонезийской компании Dexin выросли на 5 долларов США за тонну по сравнению с прошлой неделей до примерно 530 долларов США за тонну CFR Малайзия, что эквивалентно 2 166 ринггитам за тонну. Предварительный разрыв с внутренними ценами на катанку с доставкой соответственно сократился примерно со 155 до 134 ринггитов за тонну. Хотя импортный материал по-прежнему демонстрирует номинальное ценовое преимущество, это сравнение не учитывает портовые сборы, применимые налоги, таможенную очистку и расходы на внутреннюю транспортировку, которые могут существенно снизить фактическую экономию для конечных покупателей. В перспективе внутренние котировки стали в Малайзии, как ожидается, останутся стабильными или умеренно укрепятся благодаря недавнему росту предложений арматуры. Однако слабый спрос в перерабатывающем секторе и возможное давление складских запасов у трейдеров могут продолжать ограничивать дальнейший рост. При этом сокращающийся ценовой разрыв по индонезийской катанке может повлиять на решения о закупках, особенно среди производителей сварной сетки, рассматривающих импортные альтернативы. Участники рынка продолжат отслеживать фактические цены сделок, движение запасов и полную стоимость импорта с учётом доставки, чтобы оценить, насколько устойчивым окажется недавнее укрепление внутренних котировок.
45 минут назад
Зарегистрируйтесь, чтобы продолжить чтение
Получите доступ к последним данным по металлам и новой энергетике
Уже есть аккаунт?войдите здесь