SMM, 13 октября:
I. Цены: кратковременный отскок в августе, затем умеренная коррекция
В августе 2026 года, на фоне того, что ряд компаний удерживал цены и проводились поэтапные централизованные закупки, цены на модули прекратили прежнее постепенное снижение и показали умеренный отскок; котировки основных TOPCon 210R достигли локального максимума в конце августа. Средняя цена распределённых модулей кратковременно поднялась примерно до 0,725 юаня/Вт, тогда как средняя цена централизованных модулей держалась около 0,71 юаня/Вт.
Однако рост не смог закрепиться. С началом сентября поглощение спросом оказалось недостаточным, а при обильном предложении котировки постепенно ослабевали; к середине октября средняя цена распределённых модулей откатилась примерно до 0,716 юаня/Вт, а средняя цена централизованных модулей снизилась почти до 0,699 юаня/Вт — обе примерно на 0,01 юаня/Вт ниже пиков конца августа, что соответствует снижению примерно на 1,3% и 1,5% соответственно. Структурно котировки распределённого сегмента на всём протяжении оставались примерно на 0,017 юаня/Вт выше централизованных; этот спред в основном отражает премии каналов сбыта и различия в стоимости доставки в распределённом сегменте и в последнее время остаётся стабильным.
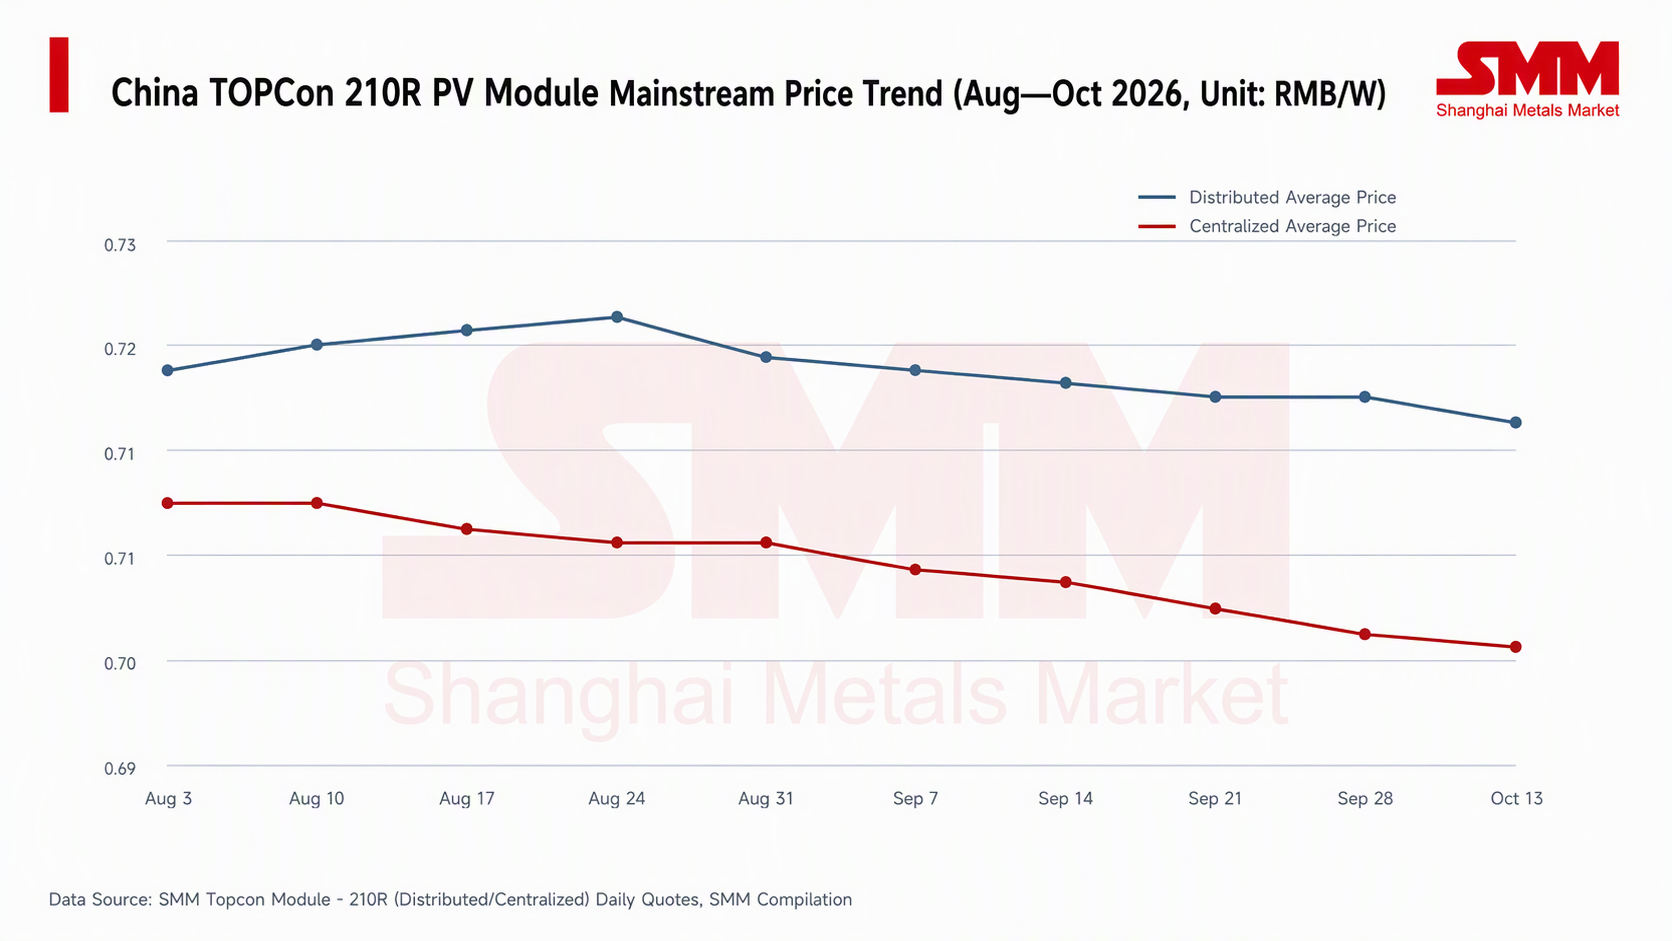
При этом стоит отметить, что текущие цены на модули уже близки к уровню денежных затрат большинства компаний, поэтому потенциал дальнейшего снижения также ограничен; динамика цен всё больше характеризуется движением в узком диапазоне: предложение ограничивает рост, а издержки формируют нижнюю границу.
II. Запасы: абсолютные уровни остаются высокими, оказывая понижательное давление на цены
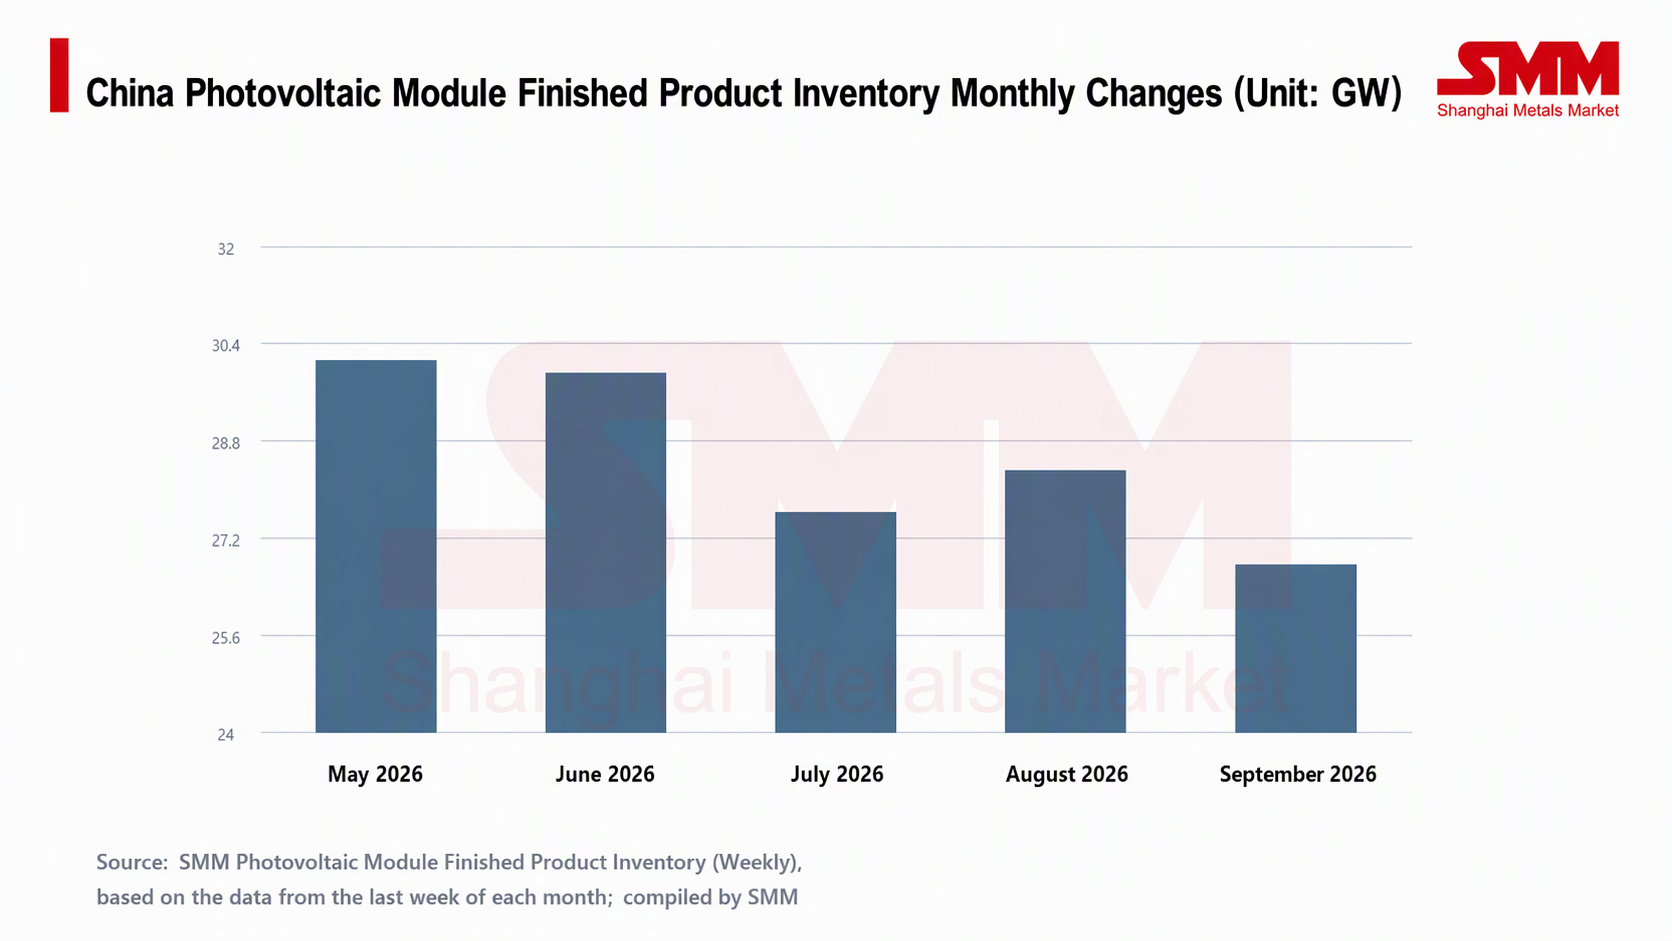
Последовательное снижение цен напрямую связано с по-прежнему повышенными уровнями запасов.
В течение сентября запасы готовой продукции модулей в целом находились в состоянии умеренного сокращения, но темпы были низкими, а абсолютные уровни не опустились до исторических минимумов. Это означает, что буферные запасы как у каналов сбыта, так и на заводах сохраняются; как только спрос на марже ослабевает, давление запасов на цены вновь проявится.
III. Производство: стабилизация на высоких уровнях, обильное предложение без изменений
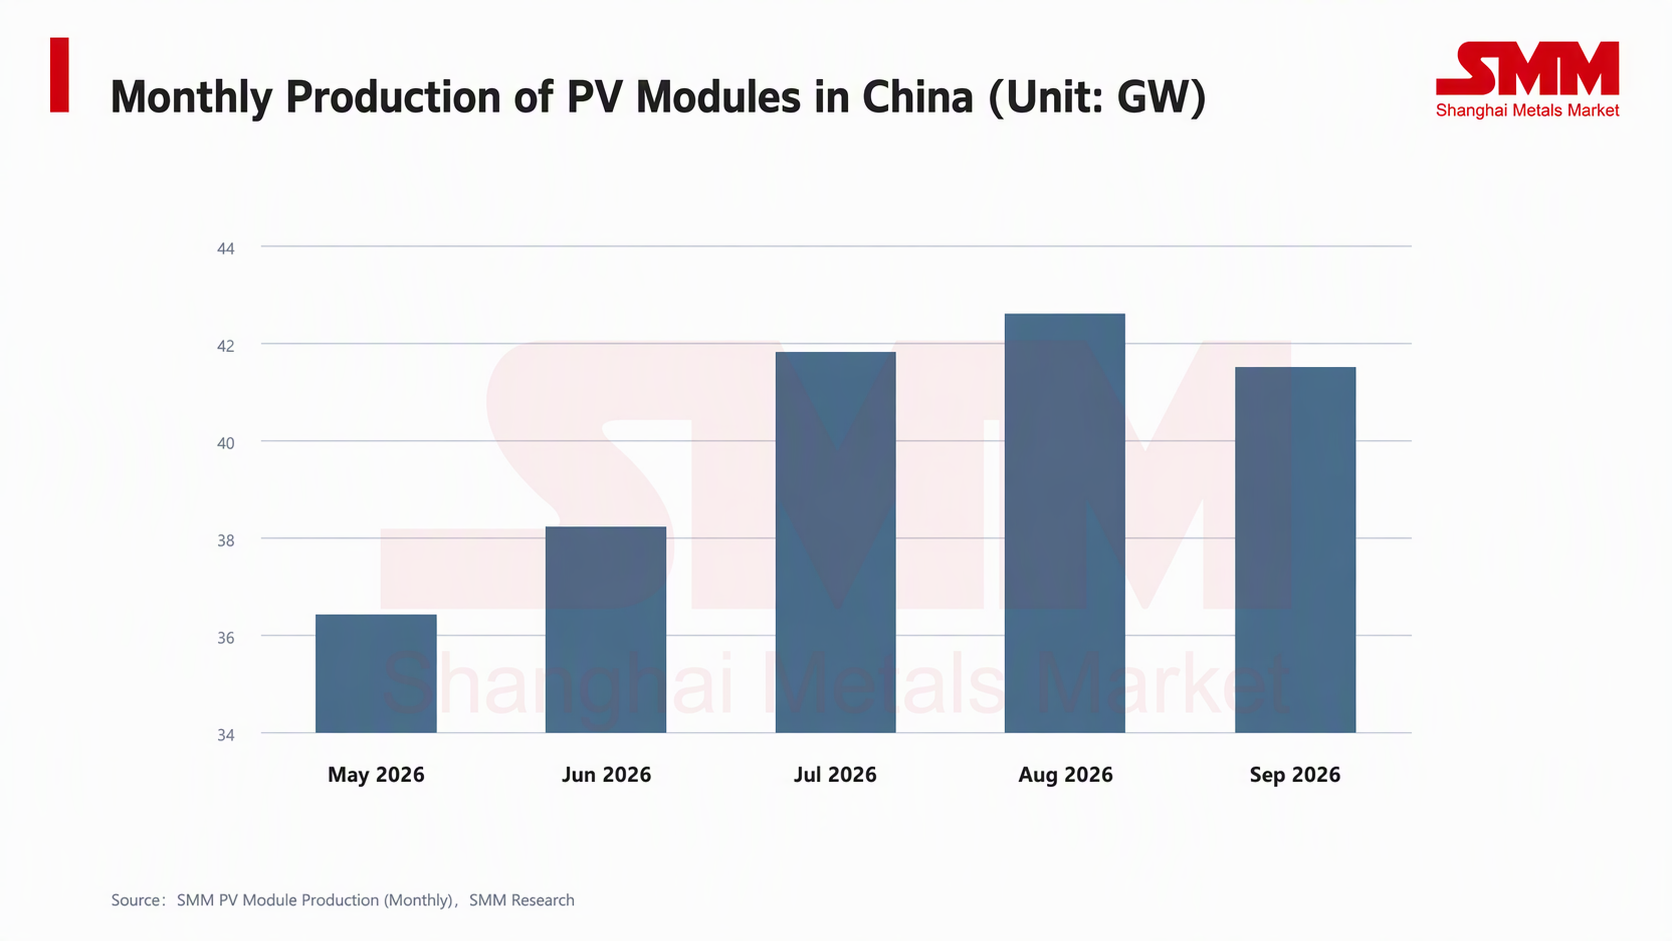
Высвобождение предложения — фундаментальная причина отсутствия у цен восходящего импульса.
После поэтапного снижения производства этой весной месячный выпуск модулей заметно восстановился и продолжает оставаться в высоком диапазоне в течение года. Хотя объем производства остается ниже, чем за аналогичный период прошлого года в годовом исчислении, колебания по сравнению с предыдущим месяцем ограничены, а абсолютный выпуск достаточен, что означает отсутствие дефицита в балансе спроса и предложения в сегменте модулей. Без неожиданного всплеска спроса высокий объем выпуска будет продолжать компенсировать любые импульсы к повышению цен, вызванные издержками или ожиданиями.
IV. По мере продвижения градации энергоэффективности стремление быстрее отгрузить модули с низкой эффективностью создает дополнительное понижательное давление на обычные цены
По мере того как система градации энергоэффективности становится более четкой, некоторые модули с низкой эффективностью, не получившие высокого рейтинга, сталкиваются с ограничением «оконного периода»: после введения соответствующих стандартов не соответствующие требованиям низкоэффективные продукты будет труднее вывести в основные каналы сбыта, и они рискуют превратиться в неликвидные запасы. В условиях таких ожиданий отдельные предприятия, имеющие подобные запасы, стали заметно активнее стремиться к отгрузке, склоняясь к ускоренному сокращению запасов за счет снижения цен, стимулирования продаж и уступок по марже до введения политики, чтобы завершить оборот до закрытия окна.
Такое поведение «ускоренной отгрузки» напрямую увеличивает видимое эффективное предложение на рынке, а дешевый товар в основном ориентирован на чувствительные к цене малые и средние распределенные проекты и некоторые централизованные проекты, что в значительной степени пересекается с целевой клиентской базой обычных модулей TOPCon. Когда низкоэффективные модули попадают в диапазон переговоров по более низким ценам, у покупателей ниже по цепочке появляется больше возможностей для сравнения цен, и уверенность в ценообразовании обычных модулей соответственно ослабевает — даже если ведущие предприятия не намерены активно снижать цены, наличие дешевого товара снижает общий уровень сделок, добавляя еще один слой понижательного давления на цены обычных модулей поверх и без того свободного баланса спроса и предложения.
Иными словами, дифференциация в рамках градации энергоэффективности объективно ускорила очистку запасов низкоэффективных мощностей, однако процесс очистки, сопровождаемый демпингом по низким ценам, в краткосрочной перспективе усилил характеристику цен «предложение ограничивает рост» и вместе с высоким объемом производства и пополнением запасов формирует важный фон для низкого диапазона цен на модули в четвертом квартале.
V. Прогноз: отскок не имеет оснований; вероятно, преобладание консолидации на минимумах
Учитывая как спрос, так и предложение, SMM считает, что цены на модули в четвертом квартале пока не имеют условий для разворота и отскока. Основные выводы таковы:
Медвежьи факторы: Во-первых, производство остается на высоком уровне. Плановый выпуск модулей не претерпел активного устойчивого сокращения, и избыточное предложение в краткосрочной перспективе вряд ли изменится. Во-вторых, уровень запасов остается высоким. Пополнение запасов с октября указывает на то, что сокращение запасов идет неровно; если накопление запасов продолжится, это еще больше ослабит уверенность в ценах. В-третьих, поглощение спроса ограничено. Покупатели со стороны электростанций не отказались от давления в сторону снижения цен, а концентрированные закупки носят явно импульсный характер, что затрудняет формирование устойчивого ценового импульса. В-четвертых, низкоценовое влияние отгрузок низкоэффективных модулей для распродажи запасов. По мере продвижения градации энергоэффективности ускоренная отгрузка некондиционных низкоэффективных модулей создает дополнительное низкоценовое предложение, которое пересекается с клиентской базой обычных модулей, снижая общий уровень сделок, и в краткосрочной перспективе это вряд ли исчезнет.
Потенциальная поддержка: С одной стороны, цены уже близки к уровню денежных затрат, и убыточное давление на часть мощностей с высокими издержками обеспечивает определенную защиту нижней границы; с другой стороны, если в четвертом квартале поставки по централизованным проектам ускорятся и приведут к эффективному сокращению запасов, цены могут стабилизироваться на минимумах, но говорить о развороте сложно.