

SMM, 13 октября:
С наступлением сентября операционная модель цепочки отрасли натрий-ионных аккумуляторов «продвижение на фоне расхождений» получила дальнейшее развитие. Сегмент электролитов продолжил логику «мощности есть, а объёмы не высвобождаются»: отгрузки ведущих игроков были сильно сконцентрированы, а рост в основном пришёлся на крупных клиентов, о которых пока не сообщалось публично. Ожидается, что окно для масштабных прорывов откроется в IV квартале на фоне выполнения заказов уровня ГВт·ч. В сегменте аккумуляторных ячеек на фоне сигналов «пикового сезона сентября—октября» поставки по заказам выпускались интенсивно, однако фактические темпы реализации проектов заметно отставали от планов, а региональная и прикладная дифференциация усилилась.
1. Электролит: достаточные мощности в ожидании пакетного внедрения уровня ГВт·ч
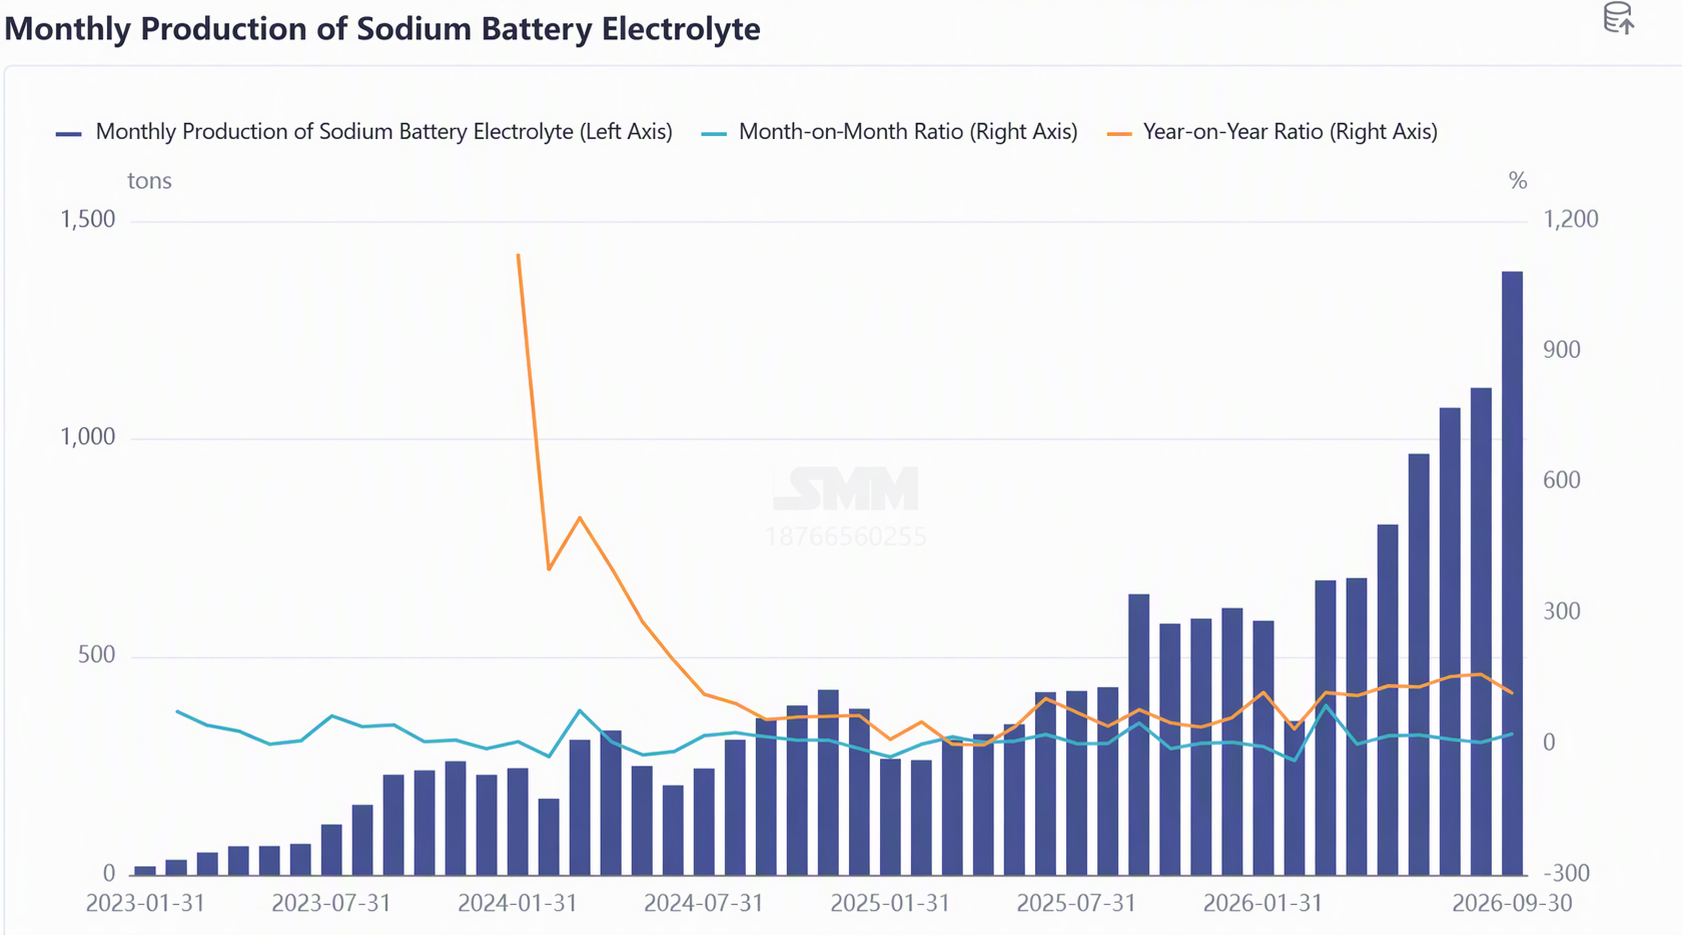
Согласно опросу SMM, в сентябре выпуск электролита для натрий-ионных аккумуляторов вырос на 24% м/м и подскочил на 115% г/г, сохранив высокий импульс роста. Производство было сильно сконцентрировано, а отгрузки ведущих игроков демонстрировали явное лидерство с отрывом. Вероятно, этот рост пришёлся на крупных клиентов, ещё не раскрытых публично, а масштабный рост отгрузок, скорее всего, сместится на IV квартал. Сентябрьские данные в основном отражали раннее пополнение запасов и мелкосерийные поставки поверх уже имеющихся мощностей.
С операционной точки зрения число участников отрасли по-прежнему ограничено. Традиционные лидеры по электролитам для литиевых аккумуляторов всё ещё уделяют бизнесу натрий-ионных аккумуляторов относительно низкий приоритет. Помимо нескольких крупных клиентов, они пока не сформировали массовые поставки публично раскрытым компаниям; в финансовых отчётах упоминаются лишь эпизодические отгрузки. Спрос со стороны downstream демонстрировал «мелкосерийный, проектный» характер: объёмы отгрузок натрий-ионных аккумуляторов у некоторых производителей ячеек были относительно небольшими, цилиндрические изделия поставлялись лишь периодически малыми партиями, главным образом для систем старт-стоп и маломощных применений, и масштабное применение в накопителях энергии пока не сформировалось.
Со стороны мощностей, поскольку мощности по выпуску электролита для литиевых аккумуляторов в высокой степени взаимозаменяемы с мощностями по электролиту для натрий-ионных аккумуляторов, совокупные мощности отрасли достаточны и явного дефицита предложения нет. Однако стоит отметить, что текущая высокая доходность в отрасли литиевых аккумуляторов может вытеснять мощности по электролиту для натрий-ионных аккумуляторов. Приоритеты предприятий в планировании производства по-прежнему будут сосредоточены на литиевых батареях, что создаёт неопределённость в темпах высвобождения мощностей по выпуску натрий-ионных батарей.
Что касается цен и сырья, цены на готовый электролит в сентябре в целом оставались стабильными, тогда как ключевое сырьё незначительно колебалось. Цены на NaPF6 были относительно стабильны: сентябрьский объём производства снизился по сравнению с аномально высоким уровнем августа, но был заметно лучше, чем в аналогичные периоды прошлых лет при обычных уровнях. Основным драйвером этого раунда роста стало предельное улучшение со стороны спроса. Игроки как вверх, так и вниз по всей производственной цепочке, как правило, не держали дополнительных запасов, а производство строго следовало принципу «производить исходя из продаж». Нижестоящие электролитные заводы совершали временные закупки по мере необходимости без заблаговременного накопления запасов. Несмотря на благоприятные условия хранения NaPF6 и более длительный срок годности по сравнению с аналогичной литиевой химической продукцией, предприятия по-прежнему планировали производство на основе фиксированных продаж, что отражает осторожную оценку отраслью темпов реализации спроса.
С точки зрения конкурентной ситуации, вся отрасль ожидает, когда ведущие игроки подадут сигналы о выходе на объёмы в гигаватт-часовом масштабе. Примечательно, что некоторые производители аккумуляторных элементов применяли стратегию продаж по низким ценам сразу после ввода производственных линий в эксплуатацию и на начальном этапе серийного производства — коммерческая логика, которую ещё предстоит подтвердить со временем. В перспективе, если спрос со стороны ключевых клиентов в октябре вырастет, как ожидается, поставки электролита и вышестоящего NaPF6 готовы к скачкообразному увеличению. SMM ожидает, что производство электролита для натрий-ионных батарей в октябре вырастет на 2% по сравнению с предыдущим месяцем и на 146% по сравнению с аналогичным периодом прошлого года.
II. Аккумуляторные элементы: явные сигналы пикового сезона, но темпы развёртывания не оправдывают ожиданий
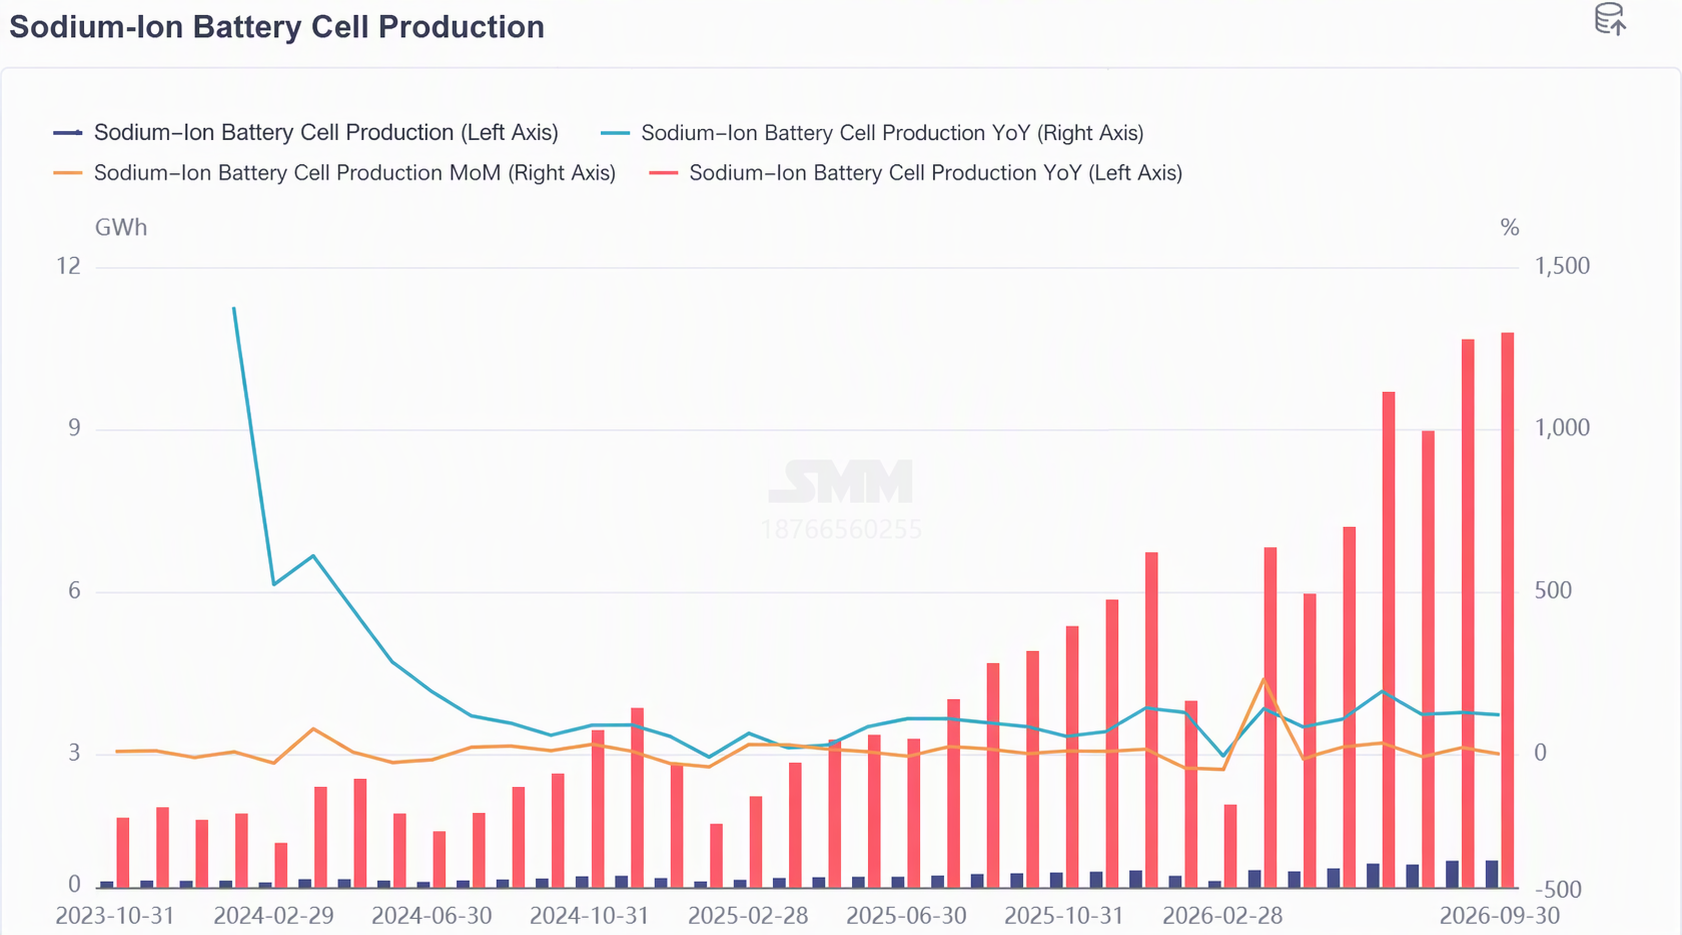
Согласно исследованию SMM, производство натрий-ионных аккумуляторных элементов в сентябре выросло на 1% по сравнению с предыдущим месяцем и на 120% по сравнению с аналогичным периодом прошлого года, при этом рынок натрий-ионных батарей продемонстрировал первые признаки «пикового сезона сентября-октября». Из-за требования, согласно которому проекты по хранению энергии, как правило, должны быть подключены к сети до конца года, поставки по заказам осуществляются концентрированно; однако с точки зрения реализации проектов фактический прогресс явно отстаёт от планов, при этом одновременно существуют напряжённость с графиком и разрывы в исполнении.
В региональном разрезе коммунальные накопители энергии в Китае сосредоточены в северных регионах, таких как Хэбэй и Внутренняя Монголия, тогда как зарубежный спрос на коммерческие и промышленные накопители сконцентрирован в Европе и Австралии. Внутренний коммерческий и промышленный сегмент накопителей пока не набрал обороты, что формирует трёхстороннее расхождение в географии спроса: «северные накопители лидируют, европейские и австралийские коммерческие и промышленные следуют за ними, а внутренний коммерческий и промышленный сегмент ещё не стартовал».
С операционной точки зрения месячный выпуск аккумуляторных ячеек у основных производителей остаётся на уровне десятков мегаватт-часов. Со стороны мощностей новые базы некоторых производителей ячеек в Сычуани начнут производство и наращивание объёмов в конце октября, тогда как часть действующих баз сталкивается с явным дефицитом мощностей, который необходимо закрывать за счёт процессинга. Бизнес процессинга в основном сосредоточен на проектах накопителей энергии, и ожидается, что спрос на заказы сохранится до конца года. Что касается технологической дорожной карты, текущие мощности сконцентрированы на полианионном направлении, спрос на цилиндрические ячейки для систем старт-стоп устойчиво растёт по мере приближения зимы, а заказы на призматические ячейки для накопителей энергии остаются на высоком уровне, при этом тенденции дифференциации направлений и продуктов сохраняются.
С точки зрения цен, цены на натрий-ионные аккумуляторные ячейки в сентябре в целом оставались на низком уровне. Основные цены сделок на ячейки для накопителей энергии составляли около 0,6 юаня/Вт·ч, тогда как продукция для старт-стоп с высокой токоотдачей оставалась близкой к 0,7 юаня/Вт·ч. На уровне систем натрий-ионные батареи оценивались более чем в 1 юань/Вт·ч, а ценовой разрыв по сравнению с LFP-системами был почти двукратным. Срок окупаемости коммерческих проектов по-прежнему трудно обеспечить, и достижение экономической целесообразности является ключом к будущему одновременному росту объёмов и цен.
С точки зрения конкурентной среды, ведущие игроки литиевой отрасли активно выходят на рынок натрий-ионных батарей, подтверждая его статус высокопотенциального долгосрочного рынка роста. Некоторые ведущие интеграторы, не имеющие собственного производства ячеек, углубляют партнёрство со специализированными производителями ячеек для разработки систем, ориентированных именно на натрий-ионную технологию. В настоящее время лишь немногие ведущие игроки способны адаптировать процессы сборки крупноформатных натрий-ионных батарейных блоков. Отрасль в целом находится на этапе пробных партнёрств между производителями ячеек и интеграторами, а завершение разработки специализированных натрий-ионных систем ожидается в следующем году, что позволит отказаться от зависимости от литиевых решений. В новых областях применения натрий-ионные аккумуляторы, связанные с AIDC, находятся на стадии отбора образцов, тестирования и сертификации, при этом ожидается резкий рост рыночного спроса в следующем году.
В перспективе напряжённая ситуация с поставками в четвёртом квартале сохранится. SMM ожидает, что в октябре производство натрий-ионных аккумуляторных элементов вырастет на 21% по сравнению с предыдущим месяцем и на 143% по сравнению с аналогичным периодом прошлого года. В следующем году отраслевые поставки, как ожидается, приблизятся к уровню в десятки ГВт·ч, однако фактические темпы реализации, скорость снижения стоимости систем и прогресс в формировании специализированной экосистемы для натрий-ионных технологий остаются ключевыми переменными, за которыми необходимо следить.
III. Резюме
В целом в сентябре в сегментах электролита и аккумуляторных элементов для натрий-ионных батарей наблюдалась модель работы «электролит наращивает потенциал, элементы испытывают давление пикового сезона»: со стороны электролита имеется достаточная гибкость мощностей в ожидании реализации сигналов о серийном внедрении на уровне ГВт·ч; со стороны элементов проявились сигналы пикового сезона, однако фактические темпы реализации проектов и коммерческая экономика остаются ключевыми ограничениями. В то же время на рынке катодных материалов сохраняется напряжённый баланс спроса и предложения, при этом расширение мощностей и переработка на давальческом сырье совместно способствуют выходу из тупика; в сегменте анодов из твёрдого углерода продолжается рост объёмов, а рентабельность и валидация технологических процессов продвигаются параллельно. Общая картина движения четырёх сегментов отраслевой цепочки натрий-ионных батарей вперёд в условиях дифференциации остаётся неизменной, и темпы перехода от объёмов к прибыли необходимо внимательно отслеживать через выполнение заказов ключевыми клиентами в четвёртом квартале и фактический прогресс подключения конечных проектов к сети.
Исследовательская группа SMM по новой энергетике
Ван Цун 021-51666838
Ма Жуй 021-51595780
Фэн Дишэн 021-51666714
Люй Яньлинь 021-20707875



