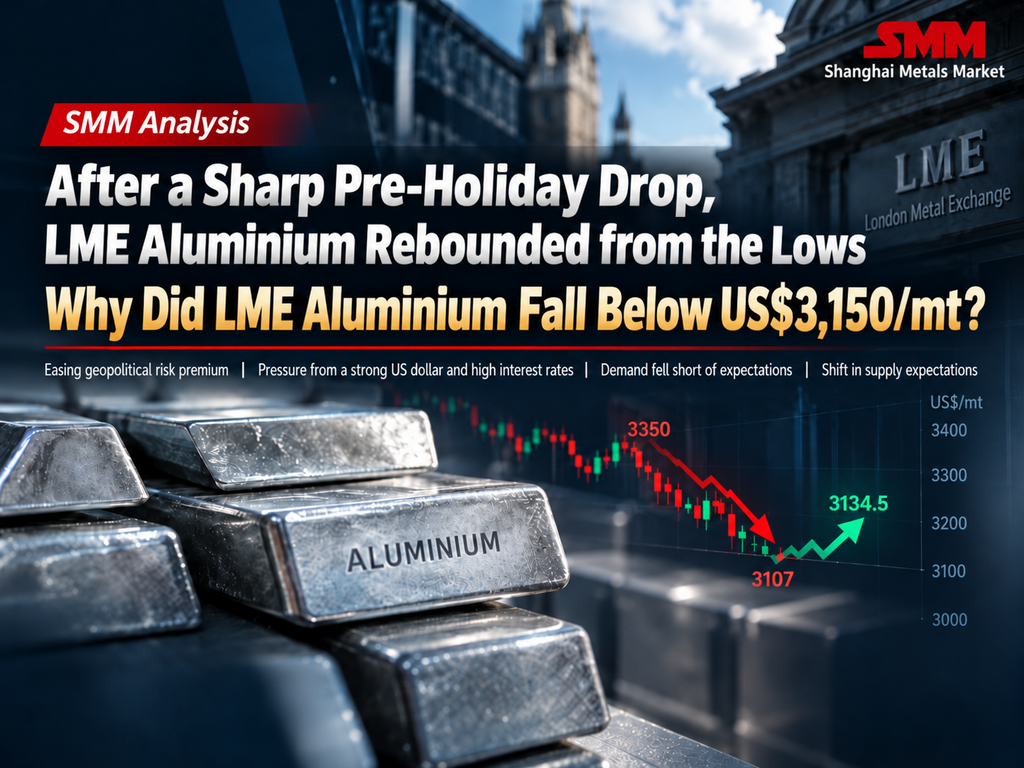
Цены на алюминий на LME откатывались несколько сессий подряд перед праздником, а в начале октября снижение дополнительно ускорилось
По темпам движения цен эту коррекцию можно условно разделить на два этапа.
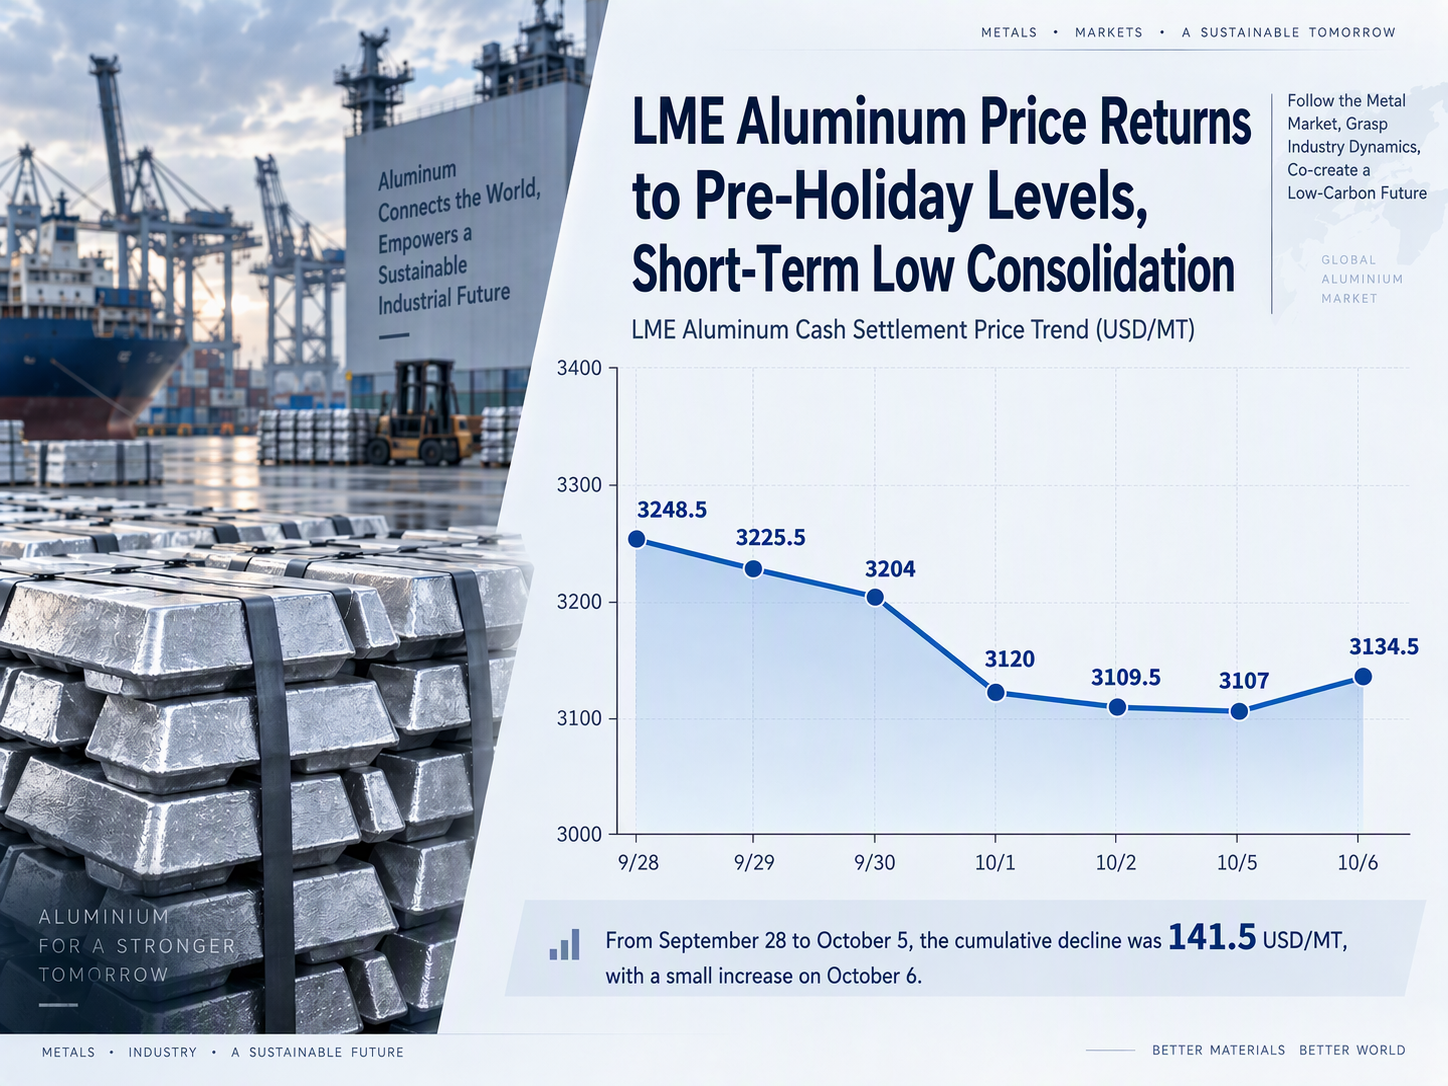
Первый этап пришёлся на период до празднования Национального дня. С 28 по 30 сентября расчётная цена алюминия на LME опустилась с 3 248,5 до 3 204 долл./т, совокупное снижение составило44,5 долл./т за два торговых дня, или около 1,37%. На фоне того, что ранее цены на алюминий на LME поднимались выше 3 300 долл./т, готовность агрессивно покупать при непрерывном росте на высоких уровнях начала ослабевать, и часть быков предпочла зафиксировать прибыль. Одновременно с приближением длинных выходных по случаю Национального дня внутренние спотовые закупки постепенно становились более осторожными, а внимание рынка к тому, сможет ли традиционный спрос высокого сезона продолжать реализовываться, заметно возросло.
Второй этап пришёлся на начало октября. 1 октября расчётная цена алюминия на LME упалана 84 долл./т за один день, или примерно на 2,62%, что стало самым выраженным однодневным откатом в ходе этой коррекции. В дальнейшем цены опустились примерно до 3 100 долл./т и оставались на низких уровнях со 2 по 5 октября.
В целом с 28 сентября по 5 октября цены на алюминий на LME совокупно откатились более чем на 140 долл./т всего за несколько торговых дней, что отражает быстрое охлаждение накопленной на прежних максимумах премии за риск и бычьих настроений.
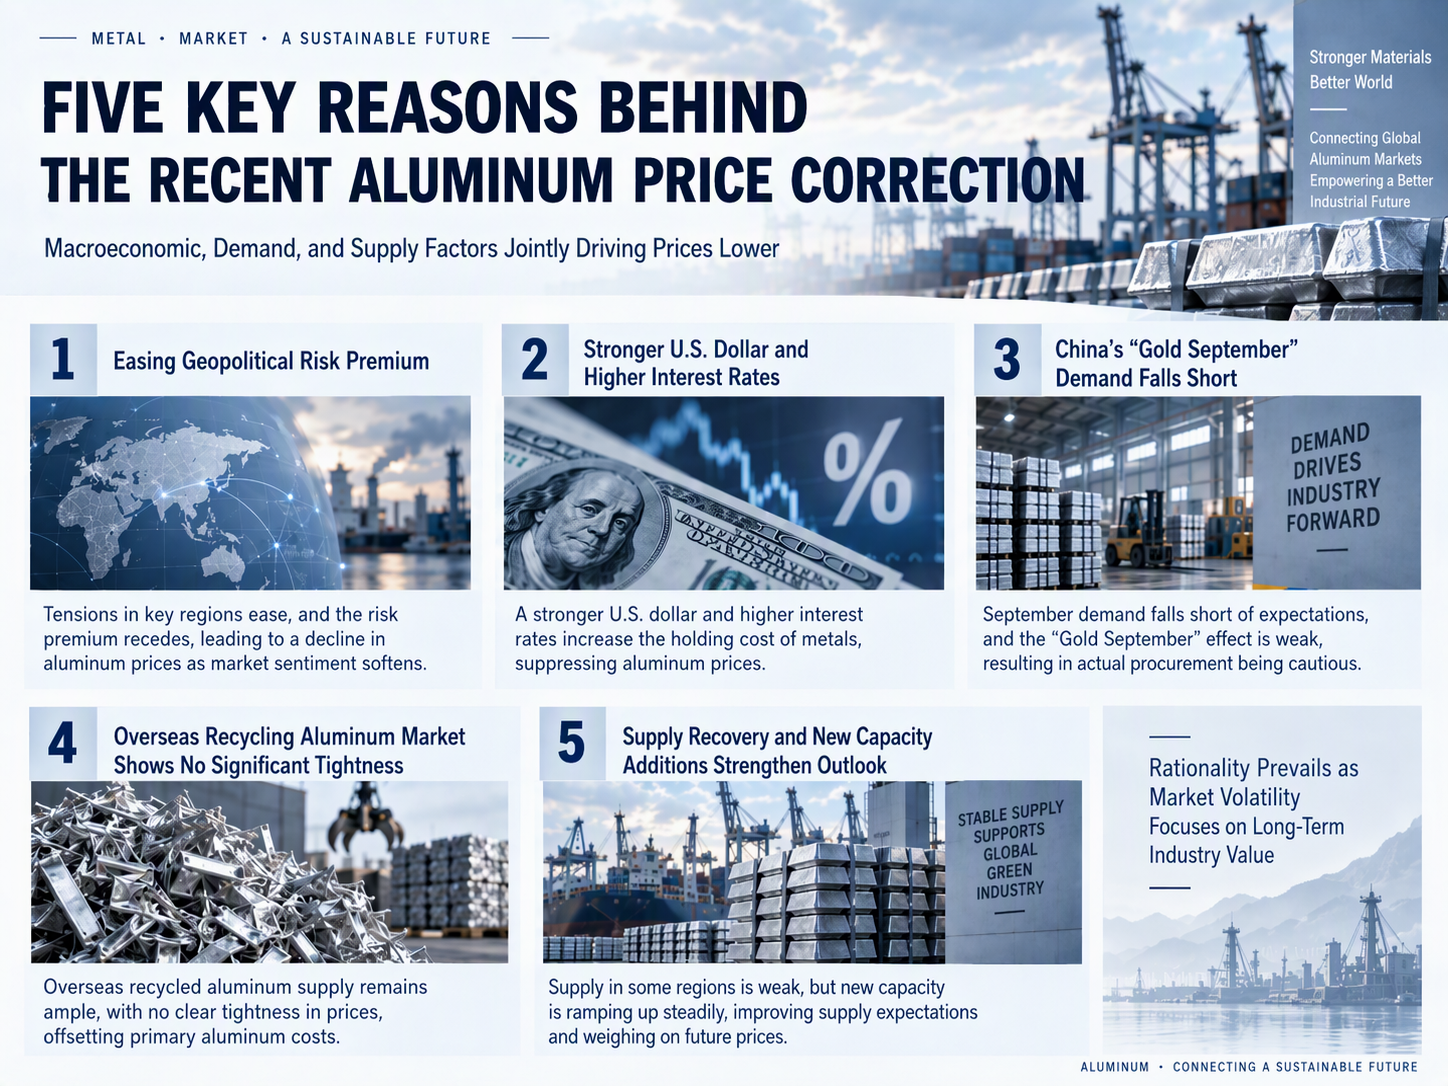
Геополитическая премия за риск была возвращена, а прежние опасения по поводу предложения несколько ослабли
Одним из ключевых драйверов предыдущего быстрого роста цен на алюминий на LME были сохраняющиеся геополитические риски на Ближнем Востоке и вызванные ими опасения по поводу предложения.
С начала текущего года изменения ситуации на Ближнем Востоке временами существенно нарушали ожидания мирового предложения алюминия. Регион Персидского залива является одним из основных мировых центров производства и экспорта первичного алюминия, и рынок внимательно следил за рисками судоходства в Ормузском проливе, энергоснабжением и условиями работы местных заводов, что значительно повышало премию за риск предложения. Однако по мере постепенного восстановления некоторых производственных и логистических звеньев опасения рынка по поводу экстремального дефицита предложения начали ослабевать, и часть ценовой премии, ранее обусловленной ожиданиями перебоев с поставками, была возвращена. Поэтому нынешнее снижение цен на алюминий на LME нельзя объяснять лишь одним геополитическим фактором — его следует рассматривать как изменение оценки рыночных рисков поставок.
Ранее рынок торговал исходя из того,
будут ли поставки дополнительно нарушены.
Теперь рынок больше сосредоточен на том,
насколько быстро ранее нарушенные поставки смогут восстановиться и когда будет выпущено новое предложение.
По мере изменения этой торговой логики часть премии за риск, ранее заложенная в цены на алюминий, постепенно выдавливалась.
Сильный доллар и высокие процентные ставки продолжают давить на оценку цветных металлов
Помимо геополитических факторов, макроэкономическая ситуация с ликвидностью также является ключевой причиной нынешней коррекции цен на алюминий на LME.
С конца сентября до начала октября доходность долгосрочных казначейских облигаций США оставалась на относительно высоком уровне, а доллар в целом оставался сильным, оказывая давление на товары, номинированные в долларах. Поскольку цены на алюминий на LME уже значительно выросли, готовность фондов продолжать наращивать позиции в базовых металлах снизилась на фоне укрепления доллара и сохранения высоких ставок. Часть ранее зафиксировавших прибыль фондов решила выйти, что дополнительно усилило откат цен. В то же время среда высоких процентных ставок в определённой степени продолжала сдерживать ожидания по мировому производству и конечному спросу. Для такого товара, как алюминий, который обладает как финансовыми, так и промышленными свойствами, цены более склонны к коррекции на высоких уровнях, когда макроэкономическая ситуация с ликвидностью ослабевает, а спотовый спрос явно не превосходит ожидания.
Однако после 6 октября восходящий импульс доллара несколько ослаб, а ожидания дальнейшего повышения процентных ставок в США также охладились, что поэтапно снизило макроэкономическое давление. Это отчасти объясняет, почему цены на алюминий на LME начали умеренно восстанавливаться после падения примерно до 3100 долларов за тонну.
Таким образом, краткосрочные цены фактически находятся под влиянием двух противоположных сил:с одной стороны, высокие процентные ставки и прежняя сила доллара продолжают давить на оценку товаров; с другой стороны, после быстрого и продолжительного снижения цены на алюминий на LME сами по себе имеют некоторую потребность в техническом восстановлении по мере замедления роста доллара.
Спрос в Китае в «сентябрьский пиковый сезон» не оправдал ожиданий, что в определённой степени пассивно оказало давление на алюминий на LME
С началом сентября улучшение спроса в Китае в «сентябрьско-октябрьский пиковый сезон» оказалось слабее прежних ожиданий. Покупатели в перерабатывающих отраслях в основном закупали продукцию по мере необходимости, а высокие цены сдерживали сделки на спотовом рынке, что оказывало давление на внутренние цены на алюминий. Расчётная цена ближайшего контракта на алюминий на SHFE снизилась с 24 225 юаней за тонну 24 сентября до 24 035 юаней за тонну 29 сентября.
Будучи крупным мировым рынком потребления алюминия, ослабление ожиданий спроса в Китае также в определённой степени пассивно повлияло на алюминий на LME. Однако коррекция алюминия на LME за тот же период была заметно сильнее, чем на SHFE, что указывает на то, что китайский спрос не был доминирующим фактором в этом раунде снижения цен на алюминий на LME.
Напротив, более выраженный откат алюминия на LME был в основном вызван совокупностью факторов, включаяукрепление доллара США, высокие процентные ставки, сворачивание ранее заложенных в цены премий за геополитические риски и риски поставок, а также недостаточную поддержку высоких цен со стороны физического спроса за рубежом.В то же время видимые запасы за пределами Китая остаются на относительно низком уровне, что говорит о том, что текущее снижение отражает переоценку будущего баланса спроса и предложения и стоимостных оценок, а не уже возникший явный избыток на спотовом рынке.
На зарубежном рынке вторичного алюминия также не наблюдалось значительных ажиотажных закупок на фоне продолжающегося роста цен
На зарубежном рынке вторичного алюминия стремительный рост цен на первичный алюминий не был полностью перенесён на спотовые рынки алюминиевого лома и вторичного алюминия.
В настоящее время в некоторых частях Азиидоступное предложение использованных банок для напитков (UBC) относительно велико. Под влиянием таких факторов, как трудовые споры на некоторых крупных алюминиевых предприятиях в Южной Корее, запасы части использованных банок для напитков на рынках Японии и Южной Кореи увеличились, и поставщики стали более охотно искать зарубежные каналы сбыта. В то же времясделки со смешанным литейным алюминиевым ломом и другими сортами остаются относительно вялыми, при этом ценовые ожидания некоторых покупателей и продавцов заметно различаются.
Что касается вторичных алюминиевых сплавов, у нижестоящих литейных предприятий также относительно ограничены возможности принимать дорогостоящие слитки сплавов. Особенно при отсутствии значительного роста заказов конечных потребителей на автомобили, мотоциклы и другую литейную продукцию, предприятиям вторичного алюминия трудно беспрепятственно переложить весь рост затрат на сырьё на нижестоящих потребителей.
Поэтому, хотя цены на первичный алюминий ранее быстро росли, рынки алюминиевого лома и вторичного алюминия не испытали расширения спроса сопоставимого масштаба. Это означает, что между более ранними достижениями финансового рынка и фактическим спотовым рынком постепенно возникла определённая степень расхождения, что также ослабило основу для дальнейшего роста цен.
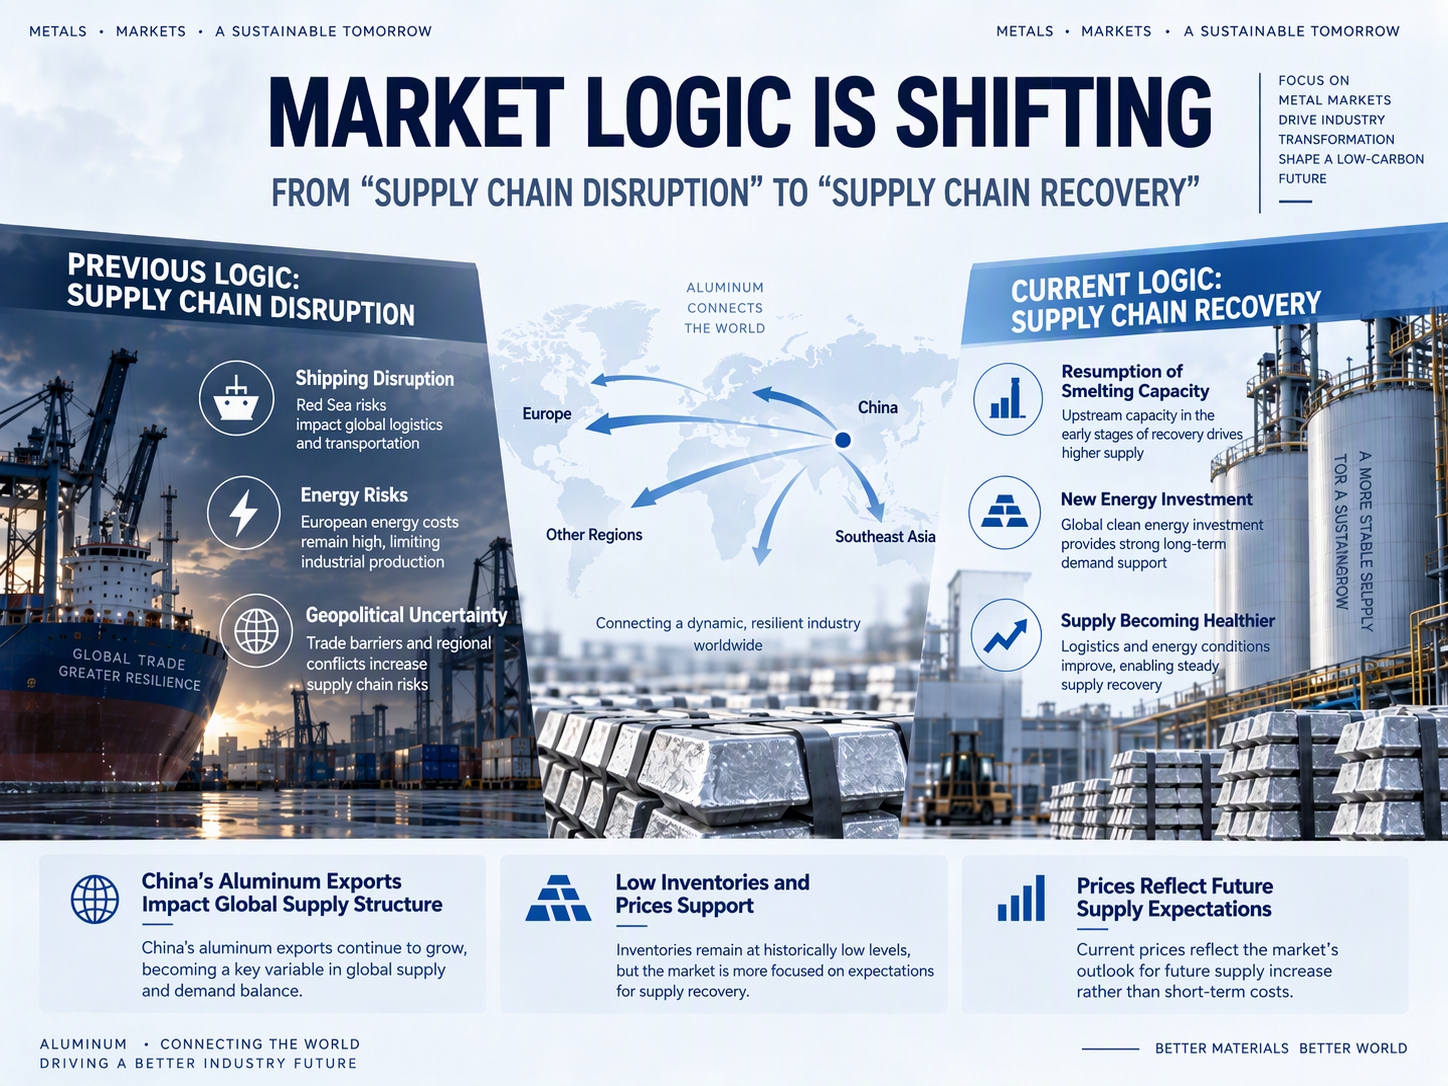
Рынок переходит от «торговли перебоями поставок» к «торговле восстановлением поставок»
По сравнению с текущей непосредственной ситуацией со спросом и предложением, в последнее время на рынке алюминия LME большего внимания заслуживает то, что капитал переоценивает ожидания поставок на ближайшие месяцы. После более ранней эскалации геополитических конфликтов рынок в основном сосредоточился на перебоях поставок на Ближнем Востоке, препятствиях для судоходства и нехватке металла на рынках Европы и США. Однако, поскольку высокие цены на алюминий сохраняются уже довольно долго, некоторые плавильные мощности, ранее сократившие производство из-за высоких затрат, энергетических проблем или недостаточной рентабельности, вновь обрели экономические условия для возобновления производства. В то же время новые проекты по производству алюминия в Азии и на Ближнем Востоке также становятся ключевым объектом внимания рынка.
Среди них Индонезия в последние годы продолжает привлекать инвестиции в производственную цепочку алюминиевой промышленности. По мере последовательного строительства местных проектов по глинозёму, алюминию и сопутствующей энергетике будущая структура поставок алюминия в Азии по-прежнему имеет потенциал для дальнейших изменений. Помимо Индонезии, проекты по выплавке алюминия на Ближнем Востоке, в Центральной Азии и на других развивающихся рынках также неуклонно продвигаются. Поэтому основная торговая логика рынка алюминия в настоящее время претерпевает довольно заметный сдвиг:ранее рынок в большей степени торговал тем, «где могут произойти перебои поставок», тогда как теперь он всё больше торгует тем, «какие поставки могут восстановиться и какие новые мощности скоро будут запущены.
Влияние этого сдвига на цены очень важно, поскольку даже если спотовый рынок ещё не показал явного избытка, как только рынок поверит, что давление предложения ослабнет в ближайшие месяцы, финансовые цены могут отреагировать заранее.
Изменения в экспорте алюминиевых полуфабрикатов из Китая и глобальных торговых потоках требуют постоянного внимания
Помимо восстановления предложения первичного алюминия, экспорт алюминиевой продукции из Китая — ещё одна переменная, которую нельзя игнорировать в будущем глобальном балансе спроса и предложения. Когда внутренний спрос восстанавливается относительно умеренными темпами, а алюмоперерабатывающие предприятия сохраняют высокий уровень производства, больше алюминиевых полуфабрикатов может поступать на международный рынок через экспорт.
Пока цены на алюминий и региональные премии на рынках за пределами Китая остаются на повышенных уровнях, изменения конкурентоспособности китайского экспорта алюминиевых полуфабрикатов и окно экспортной прибыли будут напрямую влиять на предложение, фактически доступное на международном рынке. Поэтому для цен на алюминий за пределами Китая в дальнейшем важно следить не только за тем, сколько алюминия произведено в мире, но и за тем, на какие рынки в конечном счёте поступают эти металлы и алюминиевые полуфабрикаты.
В последние годы торговые потоки алюминия между Северной Америкой, Европой, Ближним Востоком и Азией испытывали влияние множества факторов, включая тарифы, региональные премии, стоимость энергии и геополитические риски. Когда ценовые разрывы между разными регионами расширяются, металл tends to flow to markets with higher profits.
Низкие запасы не остановили падение цен на алюминий на LME; рынок сейчас закладывает в цены будущее направление спроса и предложения
Примечательно, что этот откат цен не был основан на значительном росте мировых видимых запасов.
В настоящее время видимые запасы алюминия за пределами Китая в целом остаются на относительно низких уровнях, что означает, что с точки зрения текущего спроса и предложения рынок ещё не увидел очень явного спотового избытка.
По обычной логике низкие видимые запасы обычно означают, что спотовое предложение всё ещё ограничено и должно оказывать некоторую поддержку ценам на алюминий на LME.
Но такое поведение цен показывает, что:низкие запасы не обязательно означают, что цены не могут падать.
Финансовые рынки закладывают в цены не только то, сколько алюминия сегодня на складах, но, что важнее, как баланс спроса и предложения может измениться в ближайшие три месяца, шесть месяцев или даже дольше. Если рынок начнёт ожидать постепенного восстановления поставок с Ближнего Востока, роста мощностей за пределами Китая и продолжения притока китайской алюминиевой продукции на международный рынок, при этом рост конечного спроса не будет ускоряться теми же темпами, то капитал может заранее начать снижать оценку будущей напряжённости предложения.
Иными словами, на рынке сейчас формируется довольно заметный сдвиг:физический рынок, возможно, ещё не находится в профиците, но цены уже начали заранее закладывать возможность некоторого ослабления будущего баланса спроса и предложения.
После падения примерно до 3100 долл./т цены продемонстрировали краткосрочное восстановление от минимумов
Если посмотреть на последние котировки, после резкого снижения 1 октября нисходящий импульс цен на алюминий на LME несколько замедлился. 2 октября расчётная цена спотового алюминия на LME составляла 3109,5 долл./т, а 5 октября — 3107 долл./т, то есть в течение этих двух дней цены в основном удерживались вблизи 3100 долл./т; к 6 октября цены восстановились до3134,5 долл./т.
С одной стороны, после предшествующего продолжительного резкого снижения часть медвежьих фондов решила зафиксировать прибыль, и вблизи 3100 долл./т начала появляться некоторая покупательская поддержка. С другой стороны, по мере ослабления прежнего укрепления доллара США макроэкономическое давление на цены алюминия на LME также поэтапно снижалось.
Однако это движение правильнее трактовать как восстановление с низких уровней после быстрого отката, а не как подтверждение формирования нового восходящего тренда. В частности, 7 октября китайский рынок ещё находился в периоде праздничных выходных по случаю Национального дня, внутренняя спотовая торговля и закупки downstream-потребителей ещё не полностью возобновились, поэтому реальный спрос на китайском рынке после праздников по-прежнему нуждается в дополнительной проверке.
Перспективы рынка: цены на алюминий на LME вступают в фазу переоценки баланса спроса и предложения.
В целом нынешний быстрый откат цен на алюминий на LME с уровня выше 3300 долл./т до примерно 3100 долл./т не был вызван каким-то одним фактором.
С макроэкономической точки зрения высокие процентные ставки, прежнее укрепление доллара США и фиксация прибыли фондамисовместно оказывали давление на цветные металлы.
С геополитической точки зрения, по мере ослабления некоторых рисков предложения накопленная ранее премия за риск начала сокращаться.
Со стороны спроса фактическое улучшение традиционного пикового сезона в Китае не полностью оправдало прежние ожидания, и закупки downstream-потребителей стали более осторожными в условиях высоких цен; зарубежные рынки алюминиевого лома и вторичного алюминия также не продемонстрировали достаточно сильного импульса для дальнейшего роста цен.
В то же время рыночные ожидания со стороны предложения также меняются.
Поставки с Ближнего Востока постепенно восстанавливаются, часть зарубежных плавильных мощностей может возобновить производство, а новые алюминиевые мощности в таких регионах, как Индонезия, продолжают продвигаться, в результате чего рынок переходит от прежнего «ценообразования на основе перебоев в поставках» к «ценообразованию на основе восстановления поставок».
Что ещё более примечательно, эта коррекция произошла на фоне всё ещё относительно низких видимых запасов за пределами Китая.
Поэтому текущее снижение цен на алюминий на LME не полностью означает, что физический рынок уже продемонстрировал явный профицит, а скорее отражает раннюю реакцию финансовых рынков на предельное улучшение будущего баланса спроса и предложения.
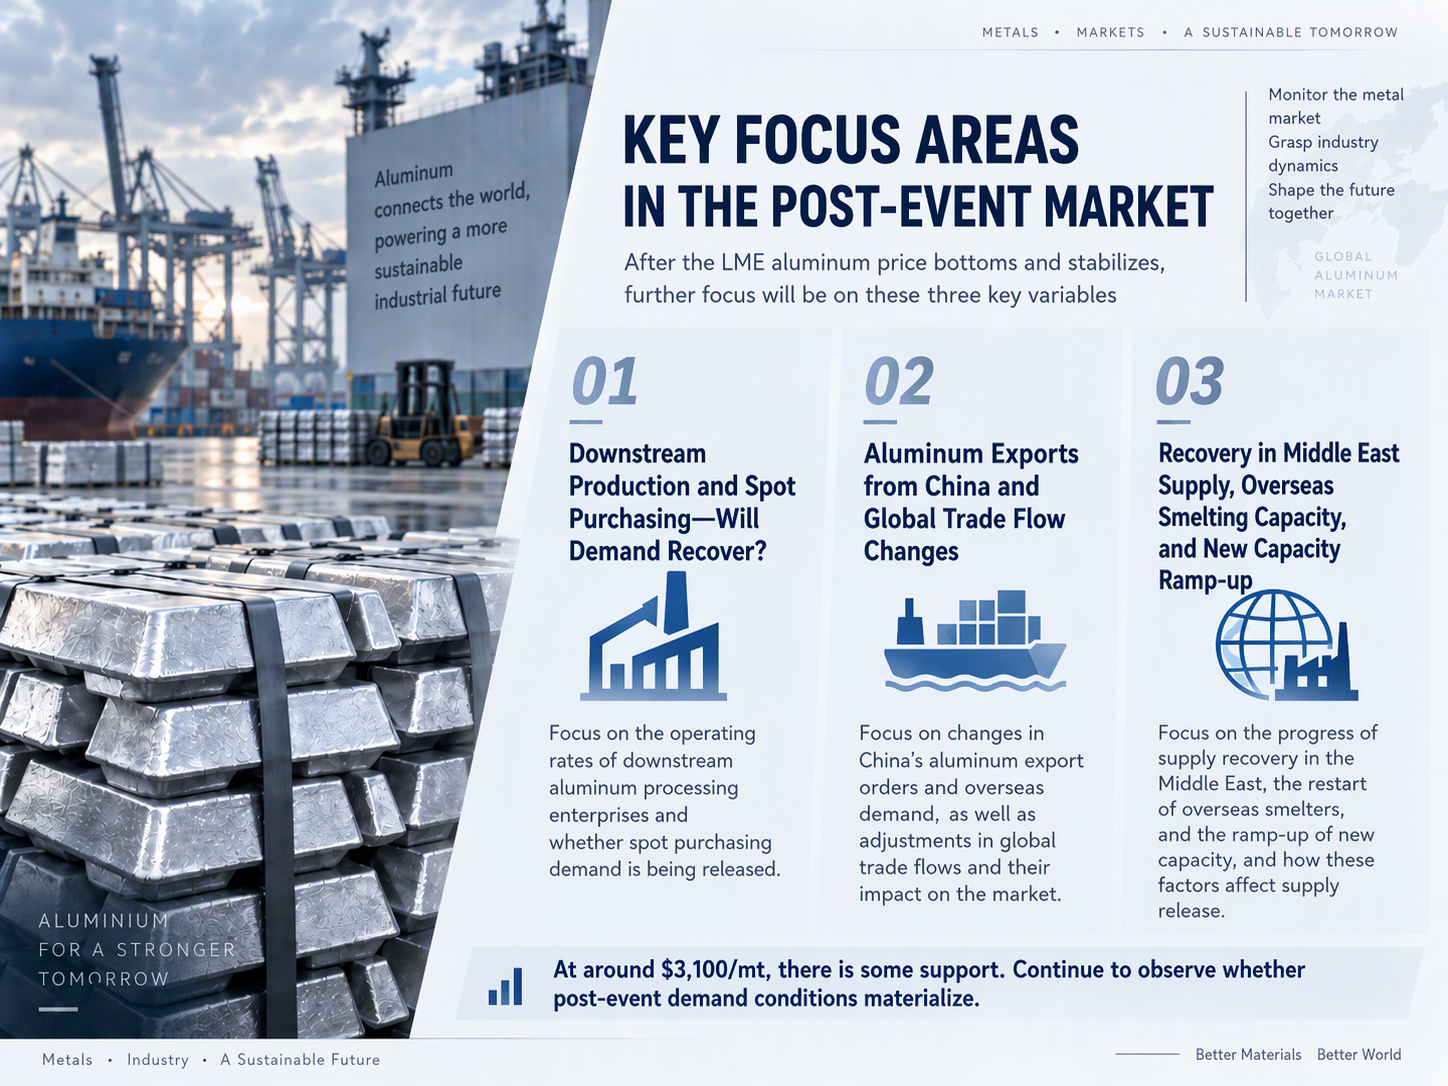
В краткосрочной перспективе после продолжительного снижения поддержка сформировалась в районе 3100 долларов за тонну. Однако сможет ли цена алюминия на LME восстановить устойчивый восходящий импульс, по-прежнему зависит от фундаментальных изменений после праздничных дней по случаю Национального дня.
В дальнейшем рынок будет сосредоточен на трёх аспектах:
- смогут ли загрузка downstream-производств и спотовые закупки в Китае заметно восстановиться после праздничных дней по случаю Национального дня;
- продолжают ли экспорт алюминиевых полуфабрикатов из Китая и глобальные региональные торговые потоки увеличивать эффективное предложение на рынках за пределами Китая;
- фактические темпы восстановления поставок с Ближнего Востока, возобновление производства на зарубежных заводах и ввод новых мощностей в таких регионах, как Индонезия.
Если заказы downstream-потребителей и спотовые закупки алюминия значительно улучшатся после праздников, а темпы восстановления поставок за пределами Китая не оправдают рыночных ожиданий, текущие относительно низкие видимые запасы могут вновь стать важной поддержкой для цен на алюминий на LME.
Напротив, если фактическое восстановление спроса останется слабым, а ожидания улучшения со стороны предложения будут постепенно реализовываться, рынок может продолжить поглощать ценовую премию, ранее обусловленную рисками поставок и повышенными настроениями.
В целом, цены на алюминий на LME переходят от прежней торговли, ориентированной исключительно на риски предложения, к фазе переоценки макроэкономических факторов, спроса, восстановления предложения и глобальных торговых потоков. В краткосрочной перспективе цены, вероятно, останутся крайне волатильными, а фактические темпы восстановления потребления после праздников станут ключевым окном наблюдения для рынка, позволяющим определить, является ли этот откат временной коррекцией или началом дальнейшего смещения ценового центра вниз.