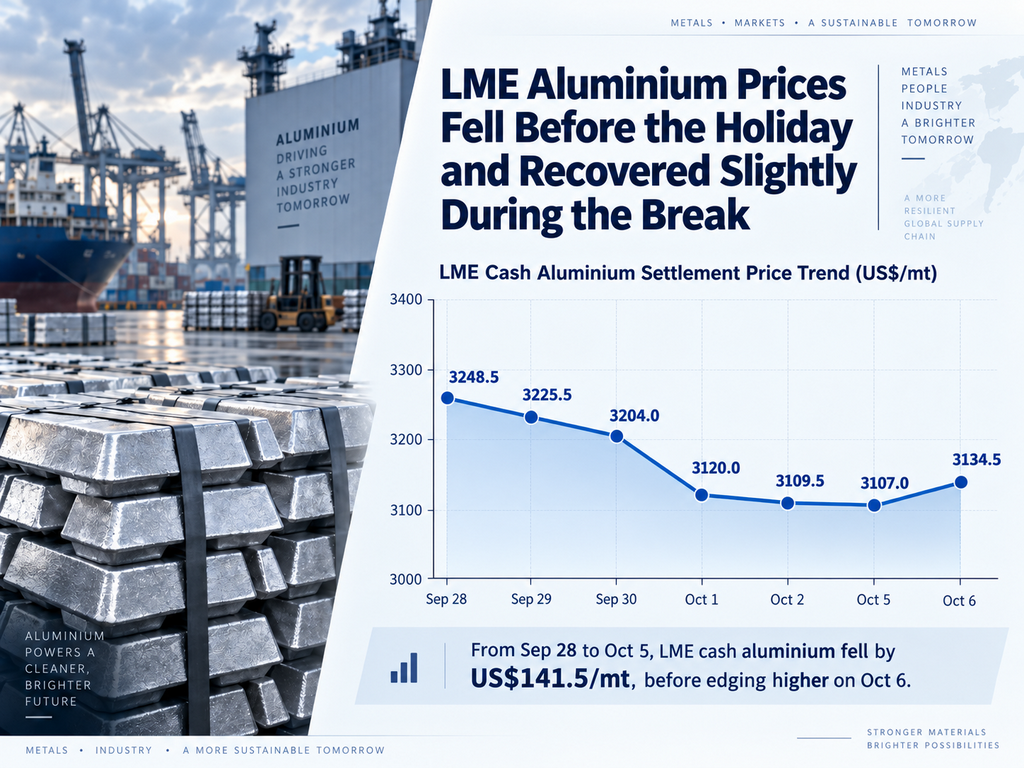
Цены на алюминий на LME резко снизились с конца сентября до начала октября, частично нивелировав рост, достигнутый в ходе предыдущего ралли.
Расчётная цена наличного алюминия на LME упала с 3248,5 долл./т 28 сентября до 3204 долл./т 30 сентября. Снижение ускорилось в начале октября: за одну сессию цена упала на 84 долл./т до 3120 долл./т 1 октября, а затем опустилась до 3109,5 долл./т 2 октября.
К 5 октября расчётная цена наличного металла снизилась до 3107 долл./т, что на 141,5 долл./т, или 4,36%, ниже уровня 28 сентября. По сравнению с предыдущим максимумом около 3350 долл./т коррекция превысила 240 долл./т, или примерно 7%.
6 октября цены немного восстановились до 3134,5 долл./т, но остались значительно ниже прежних максимумов.
Коррекция, по-видимому, не отражает лишь внезапное ухудшение текущего физического баланса. Вместо этого рынок всё больше переходит от оценки риска перебоев с поставками к оценке восстановления предложения и потенциально более свободного баланса в будущем.
Макроэкономическое давление усилило коррекцию
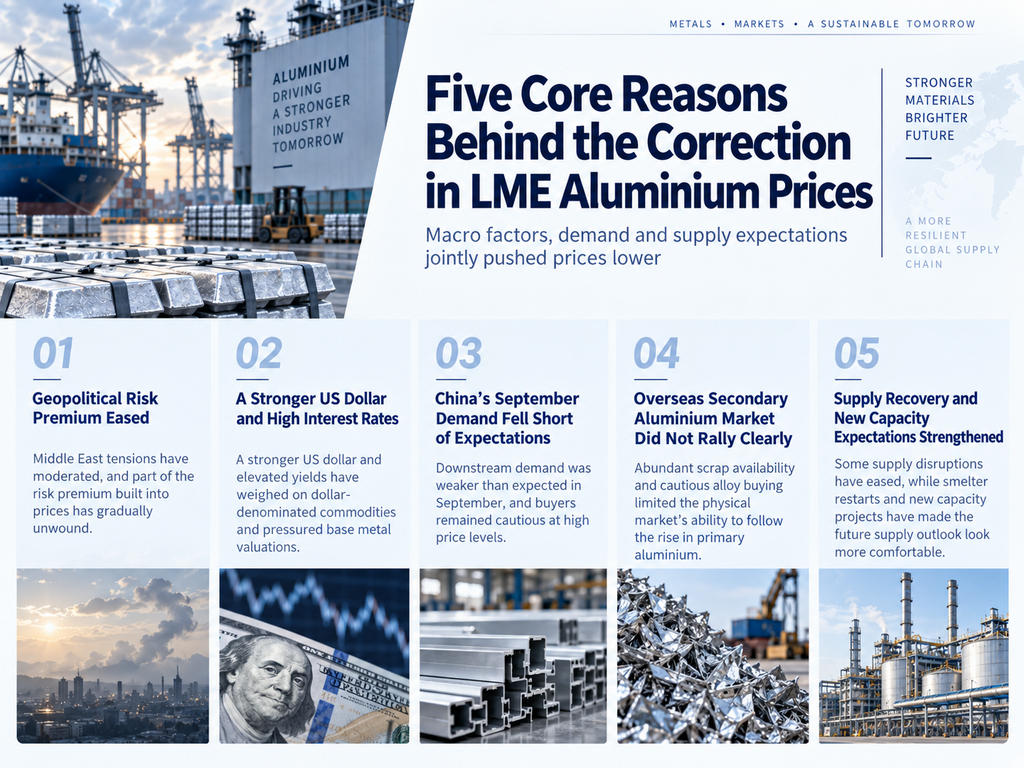
Укрепление доллара США и высокие процентные ставки стали одними из ключевых факторов недавнего снижения.
После того как алюминий уже вырос до относительно высоких уровней, укрепление доллара снизило привлекательность сырьевых товаров, номинированных в долларах, а высокие ставки продолжали оказывать давление на общий аппетит к риску и ожидания в производственном секторе.
В то же время часть инвесторов фиксировала прибыль после предыдущего ралли, что усиливало распродажу.
К 6 октября восходящий импульс доллара несколько ослаб, что помогло алюминию стабилизироваться около уровня 3100 долл./т. Однако общая макроэкономическая ситуация остаётся неблагоприятной, особенно если высокие ставки продолжат ограничивать мировой промышленный спрос.
Геополитическая премия за риск начинает снижаться
Ранее рост цен на алюминий частично поддерживался опасениями по поводу поставок, связанными с геополитической напряжённостью на Ближнем Востоке.
Регион Персидского залива остаётся важным центром производства и экспорта первичного алюминия, и рынок внимательно следил за рисками для судоходства, энергоснабжения и работы плавильных заводов. Эти опасения заложили в цены на алюминий значительную премию за риск поставок.
По мере постепенной нормализации ряда производственных и логистических условий опасения по поводу крайнего дефицита предложения начали ослабевать.
Поэтому рынок больше не сосредоточен исключительно на том, возможны ли дополнительные сбои. Внимание всё больше смещается к тому, насколько быстро пострадавшее предложение сможет восстановиться и когда будут введены новые мощности.
Это изменение ожиданий способствовало снятию части премии, накопленной во время предыдущего ралли.
Более слабый спрос в Китае в пиковый сезон усилил медвежьи настроения, но не был главным драйвером
Традиционное восстановление спроса в Китае в период «золотого сентября и серебряного октября» также не оправдало прежних ожиданий.
Покупатели в нижних звеньях цепочки сохраняли осторожность при высоких ценах, а закупки по-прежнему в основном диктовались текущими потребностями. Внутренние цены на алюминий также оказались под давлением: расчётная цена ближайшего непрерывного контракта на SHFE снизилась с примерно 24 225 юаней за тонну 24 сентября до 24 035 юаней за тонну 29 сентября.
Поскольку Китай остаётся одним из крупнейших в мире рынков потребления алюминия, ослабление ожиданий внутреннего спроса усилило медвежьи настроения на мировом рынке.
Однако коррекция алюминия на LME была заметно сильнее, чем на SHFE, что говорит о том, что китайский спрос не был доминирующей силой зарубежного снижения.
Напротив, ослабление китайского спроса выступало скорее дополнительным сдерживающим фактором, тогда как более глубокая коррекция на LME была вызвана главным образом зарубежным макроэкономическим давлением, фиксацией прибыли, снятием геополитической премии за риск и недостаточной физической поддержкой на повышенных ценовых уровнях.
Физические рынки не полностью подтвердили предыдущее ралли
Физический рынок также демонстрировал ограниченную готовность следовать за предыдущим ростом цен на первичный алюминий.
На азиатских рынках вторичного алюминия доступность UBC в некоторых регионах оставалась относительно высокой, тогда как торговля Tense по-прежнему шла вяло, а покупатели вторичных алюминиевых сплавов сохраняли осторожность в отношении принятия более высоких цен.
Сбои, связанные с трудовыми вопросами, у некоторых крупных южнокорейских производителей алюминия также способствовали росту запасов UBC в отдельных районах Японии и Южной Кореи, что побудило некоторых поставщиков искать альтернативные экспортные рынки.
Между тем спрос в литейном секторе не укрепился настолько, чтобы производители вторичного алюминия могли полностью перенести возросшие затраты на сырьё на потребителей.
Это привело к увеличению разрыва между силой финансового рынка и реальным физическим спросом.
Иными словами, прежний рост цен на первичный алюминий не был в полной мере подтверждён закупочной активностью в перерабатывающих отраслях.
Низкие запасы не помешали снижению цен
Одна из примечательных особенностей текущей коррекции состоит в том, что она происходит при относительно низких видимых запасах алюминия за рубежом.
Это означает, что рынок пока не демонстрирует явного физического избытка.
В обычных условиях низкие видимые запасы должны были бы поддерживать цены. Однако последнее движение подчёркивает важное различие: финансовые рынки торгуют не только исходя из сегодняшнего уровня запасов.
Они также закладывают в цены ожидания на ближайшие три–шесть месяцев.
Если инвесторы ожидают восстановления поставок с Ближнего Востока, перезапуска зарубежных заводов, наращивания новых мощностей и увеличения поступления алюминиевой продукции на международные рынки, цены могут ослабнуть ещё до того, как запасы начнут существенно расти.
Это говорит о том, что текущая коррекция в большей степени обусловлена ожиданиями менее напряжённого баланса в будущем, чем признаками немедленного физического переизбытка.
Фокус рынка смещается с перебоев в поставках на их восстановление
Это становится одним из важнейших изменений на текущем рынке алюминия.
Во время предыдущего ралли рынок в основном был сосредоточен на вопросе:
Где ещё могут возникнуть перебои с поставками?
Теперь же вопрос смещается в сторону:
Какие из нарушенных поставок могут вернуться и насколько быстро могут быть добавлены новые мощности?
Более высокие цены на алюминий улучшили экономику перезапуска некоторых ранее остановленных или высокозатратных плавильных мощностей.
В то же время новые алюминиевые проекты в Индонезии, на Ближнем Востоке, в Центральной Азии и на других развивающихся рынках приобретают всё большее значение для среднесрочного прогноза предложения.
Индонезия особенно важна. Инвестиции в её глинозёмный сектор, производство первичного алюминия и сопутствующую энергетику продолжают расширяться, и будущее наращивание мощностей может изменить структуру предложения алюминия в Азии.
Даже если физический рынок сегодня остаётся относительно дефицитным, ожидания улучшения предложения в ближайшие месяцы могут заранее оказывать понижательное давление на цены.
Экспорт алюминия из Китая и глобальные торговые потоки остаются ещё одной ключевой переменной
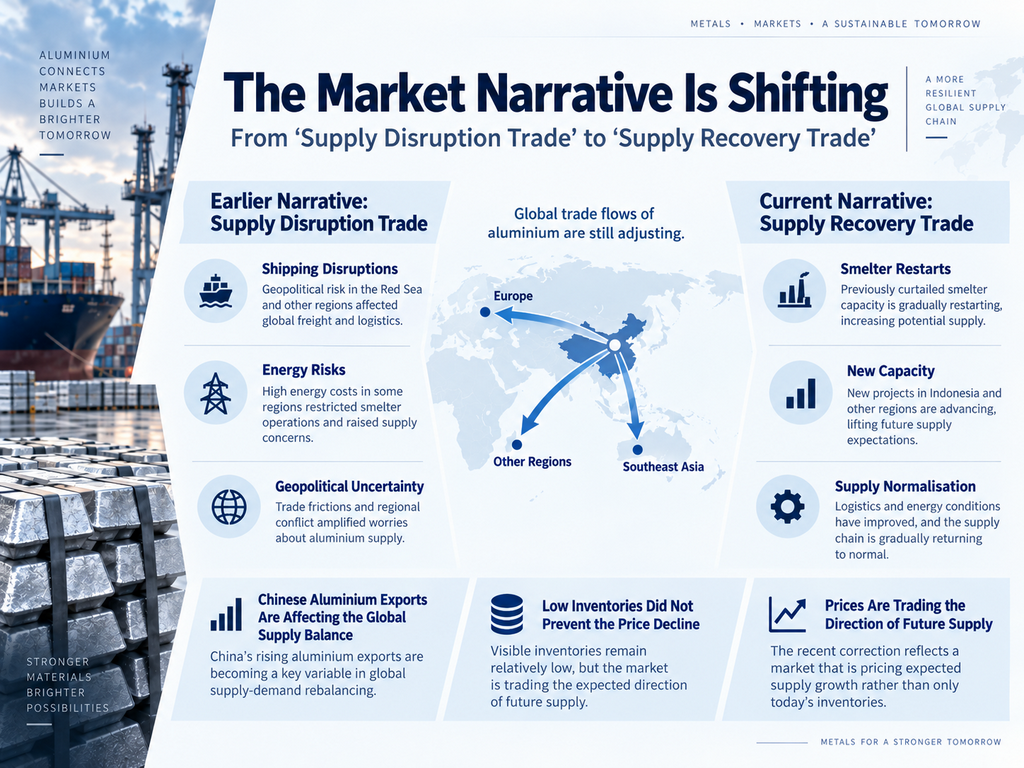
Экспорт алюминия из Китая также приобретает всё большее значение для глобального баланса.
Если внутренний спрос останется относительно слабым, а производство — высоким, больше алюминиевой продукции может уйти на зарубежные рынки.
Поскольку региональные премии и ценовые разрывы на некоторых рынках всё ещё высоки, изменения в конкурентоспособности китайского экспорта могут повлиять на объём эффективного предложения на международном рынке.
Для мирового рынка алюминия ключевой вопрос, таким образом, не только в том, сколько металла производится, но и куда он направляется.
Торговые потоки между Азией, Ближним Востоком, Европой и Северной Америкой всё больше определяются тарифами, региональными премиями, стоимостью энергии и геополитическими рисками.
По мере расширения региональных ценовых разрывов металл, вероятно, будет перемещаться на рынки с более высокой доходностью.
Алюминий на LME стабилизировался около $3100 за тонну, но восстановление остаётся неустойчивым
После резкого падения 1 октября нисходящий импульс начал замедляться.
Расчётная цена наличного алюминия на LME держалась в районе $3107–3110 за тонну со 2 по 5 октября, а 6 октября восстановилась до $3134,5 за тонну.
Такое движение указывает на появление покупательского интереса вблизи уровня $3100 за тонну, а фиксация прибыли по коротким позициям также могла способствовать отскоку.
Однако восстановление всё же следует рассматривать как стабилизацию на низких уровнях после резкой коррекции, а не как подтверждение нового восходящего тренда.
7 октября в Китае продолжались праздничные выходные по случаю Дня образования КНР, поэтому внутренний физический спрос ещё не полностью вернулся на рынок.
Сила постпраздничных закупок станет важным тестом для дальнейшего направления цен.
Прогноз рынка: алюминий вступает в фазу более широкой переоценки
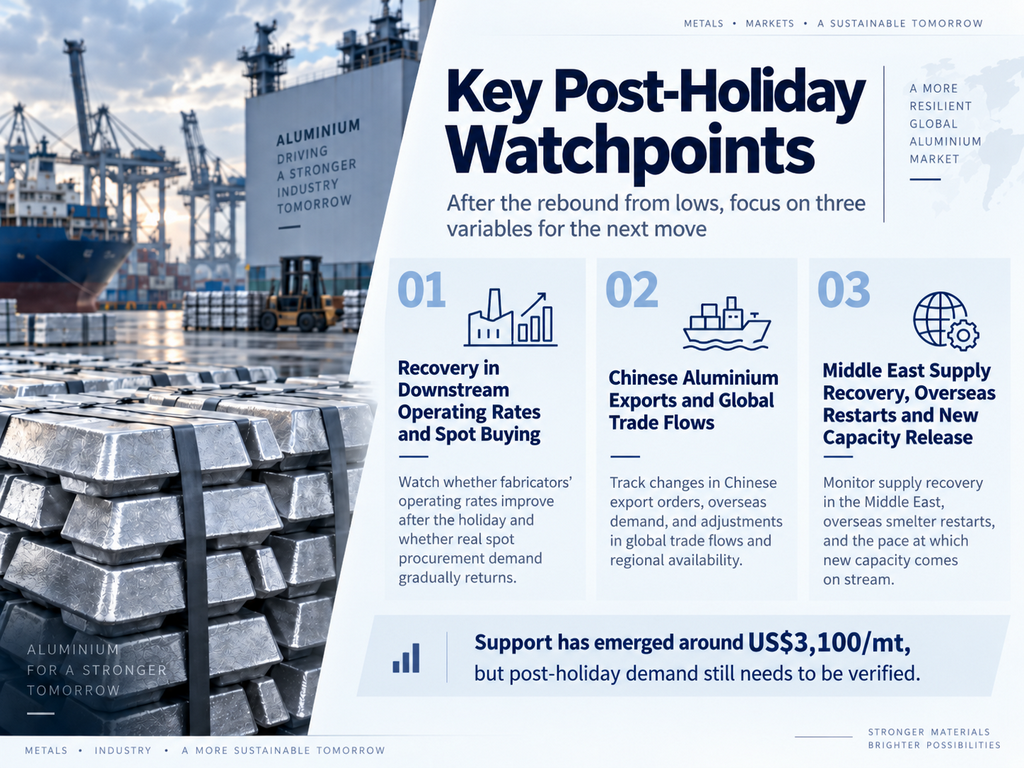
SMM полагает, что недавнее снижение цен на алюминий на LME отражает совокупность факторов, а не единственный медвежий триггер.
Макроэкономическое давление со стороны сильного доллара и высоких процентных ставок ослабило аппетит инвесторов, а премии за геополитические риски и риски предложения начали снижаться.
Более слабый, чем ожидалось, спрос в Китае в пиковый сезон усилил негативный настрой, но не стал главной причиной коррекции на LME.
В то же время физические рынки не оказали достаточной поддержки ранее высоким ценам, а ожидания восстановления предложения и ввода новых мощностей приобретают всё большее значение.
Ключевой момент в том, что рынок начинает закладывать потенциально более свободный будущий баланс, хотя видимые запасы сегодня остаются относительно низкими.
В краткосрочной перспективе уровень $3100 за тонну показал некоторую поддержку, но сможет ли отскок продолжиться, будет зависеть от трёх факторов:
- восстановится ли после праздников спрос в перерабатывающих отраслях Китая и физические закупки;
- продолжат ли китайский экспорт алюминия и глобальные торговые потоки увеличивать эффективное предложение за рубежом;
- насколько быстро материализуются поставки с Ближнего Востока, перезапуск зарубежных заводов и новые мощности в Индонезии и других регионах.
Если физический спрос улучшится, а восстановление предложения окажется медленнее ожиданий, низкие запасы могут вновь оказать поддержку ценам.
Если спрос останется слабым, а ожидания по предложению продолжат улучшаться, алюминий на LME может продолжить отыгрывать часть премии, накопленной во время предыдущего ралли.
В целом алюминий уходит от относительно одномерной торговли на рисках предложения и вступает в более широкую фазу переоценки, обусловленную макроэкономическими условиями, физическим спросом, восстановлением предложения и глобальными торговыми потоками. Краткосрочная волатильность, вероятно, останется повышенной.