SMM, 26 сентября:
Рынок металлов:
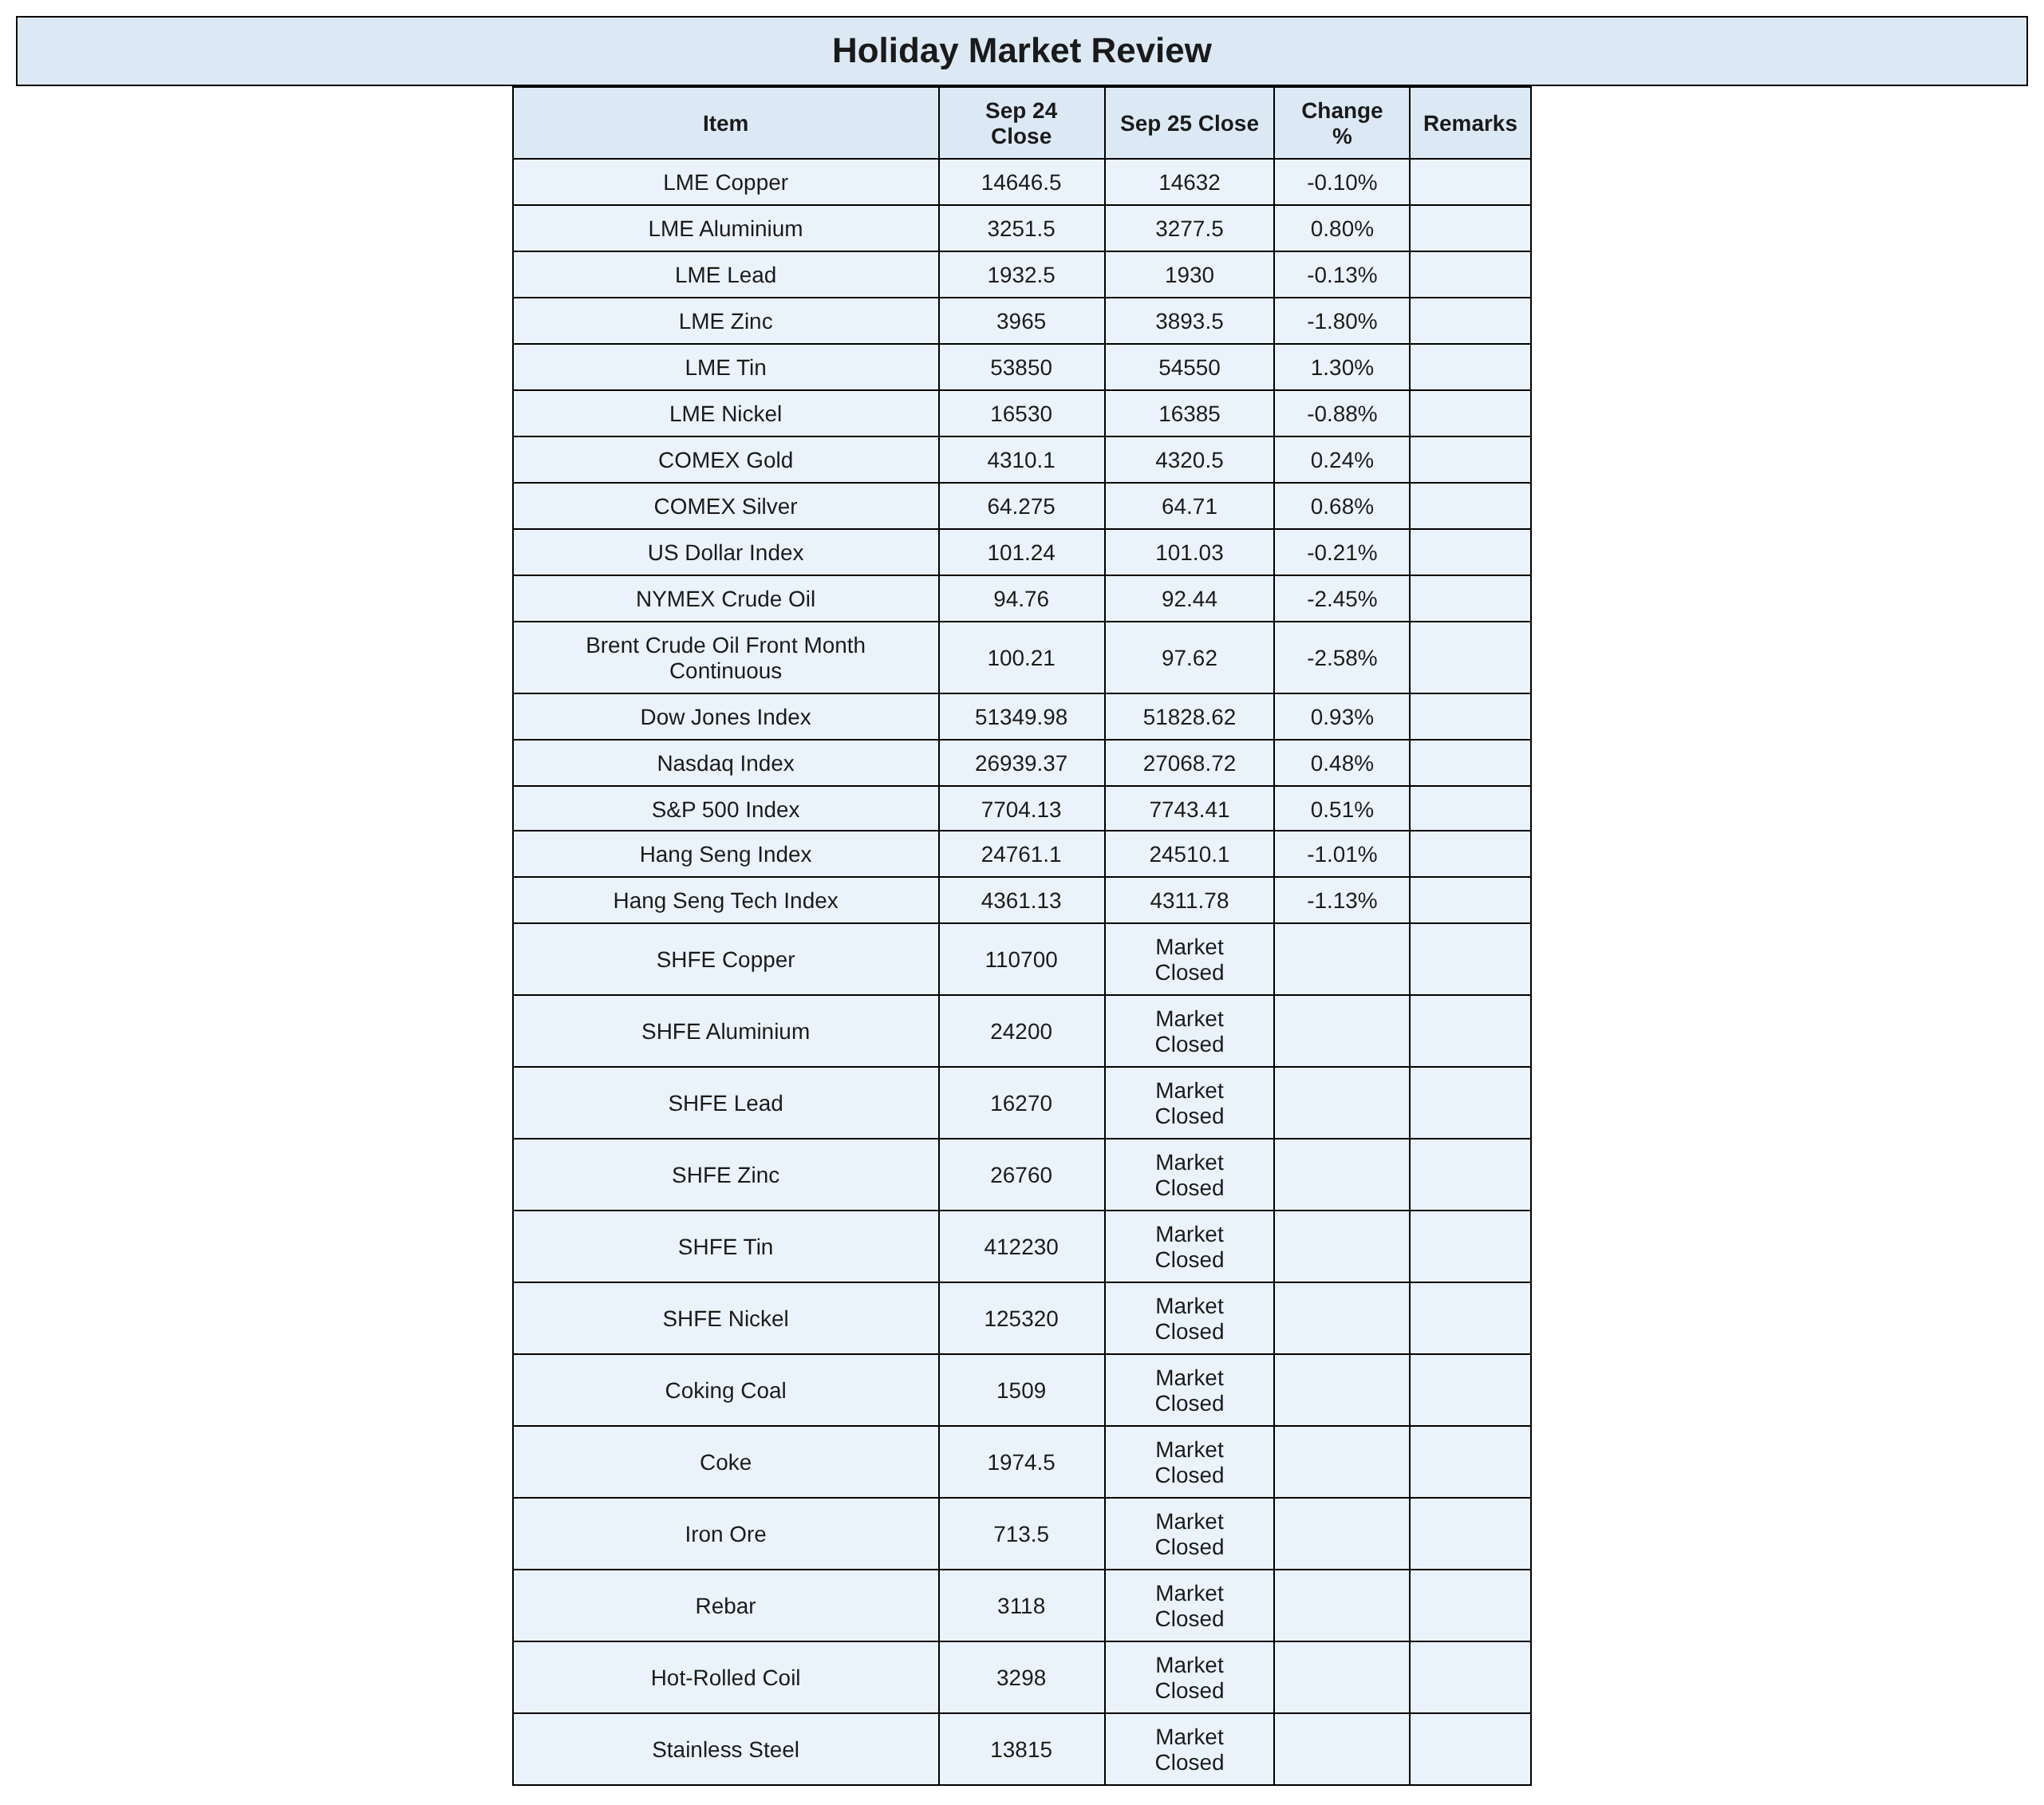
В прошлую пятницу ночью внутренний рынок цветных металлов был закрыт в связи с праздником Середины осени.
В прошлую пятницу ночью рынок черных металлов был закрыт в связи с праздником Середины осени.
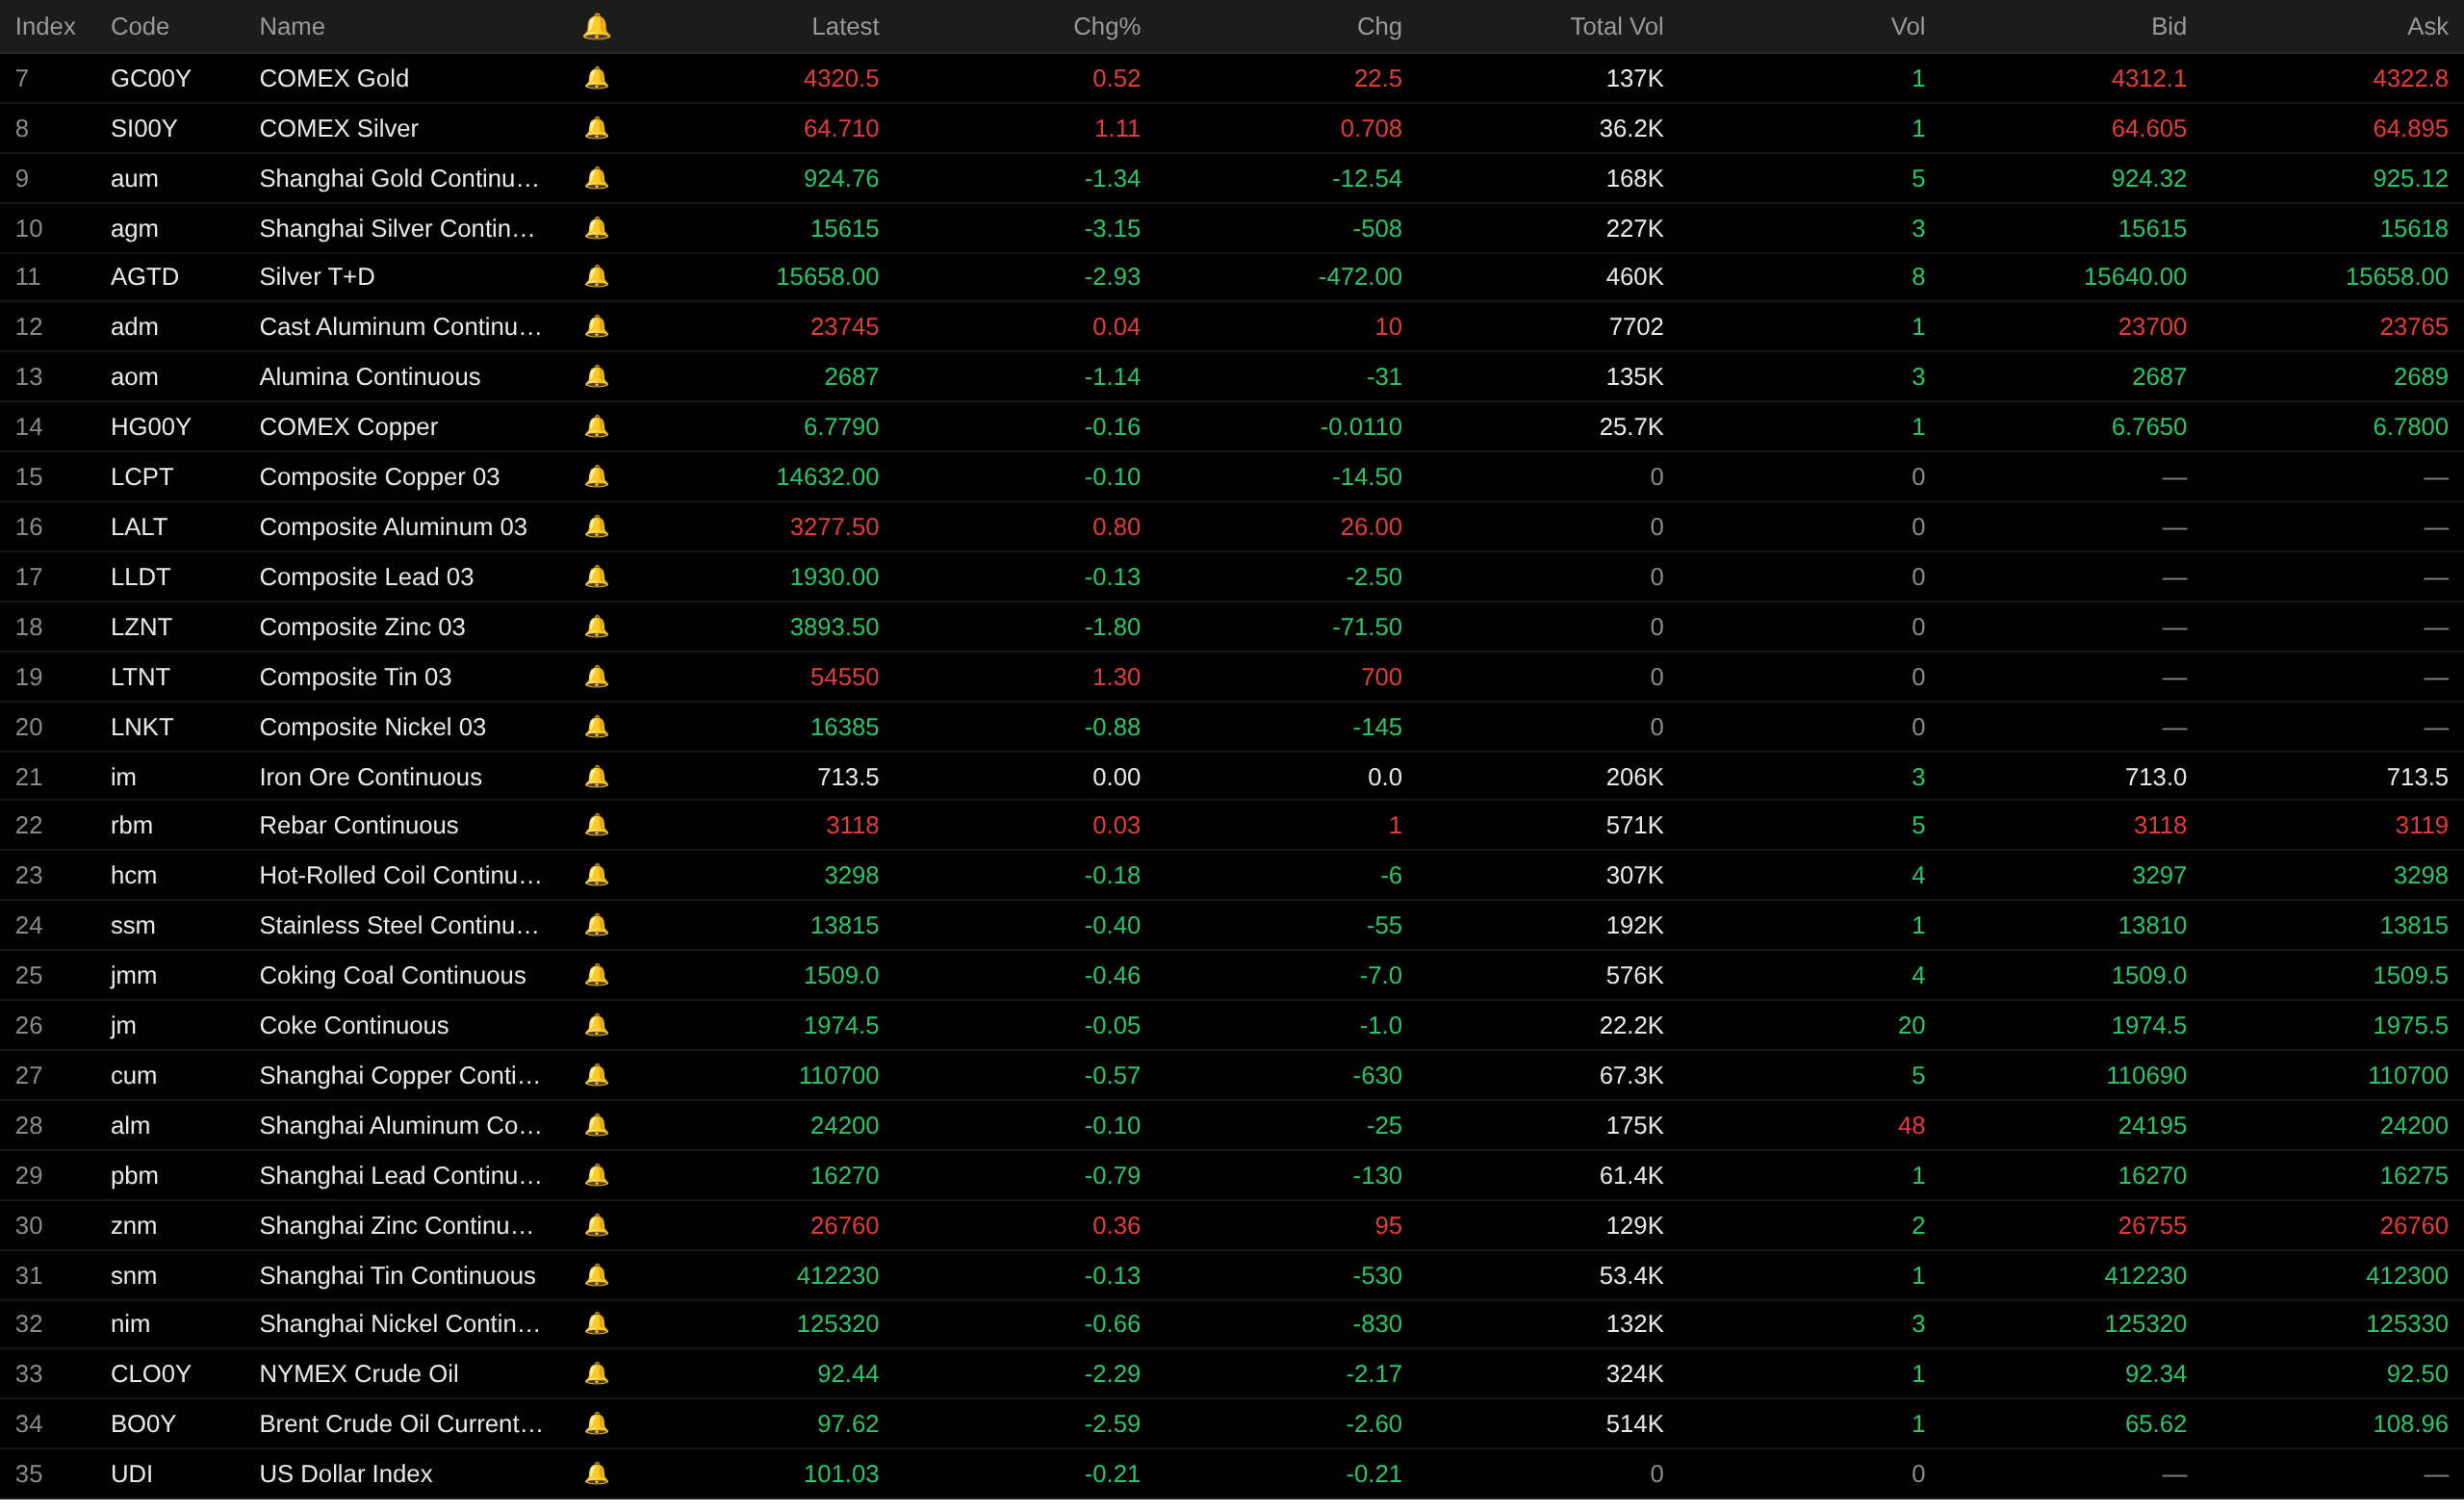
В прошлую пятницу ночью на зарубежном рынке металлов базовые металлы на LME в основном снизились. Медь на LME упала на 0,1%, алюминий на LME вырос на 0,8%. Свинец на LME упал на 0,13%. Цинк на LME упал на 1,8%. Олово на LME выросло на 1,3%. Никель на LME упал на 0,88%.
В прошлую пятницу ночью на рынке драгоценных металлов: Золото на COMEX выросло на 0,52%, при этом за неделю золото на COMEX снизилось на 2,36%; серебро на COMEX выросло на 1,11%, при этом за неделю серебро на COMEX снизилось на 3,63%. В прошлую пятницу ночью основной контракт на золото на SHFE был закрыт в связи с праздником Середины осени, при этом за неделю золото на SHFE снизилось на 1,97%; основной контракт на серебро на SHFE был закрыт в связи с праздником Середины осени, при этом за неделю серебро на SHFE снизилось на 2,75%.
Другие финансовые рынки:
Кроме того, фондовый рынок США: в пятницу, 25 сентября, американские акции продолжили рост. В начале торгов внутридневная волатильность была заметно обусловлена экономическими данными США. После публикации окончательного значения индекса потребительских настроений Мичиганского университета за сентябрь S&P 500 и Nasdaq ненадолго ушли в минус, а Dow растерял большую часть роста. Вскоре после этого три основных индекса возобновили восходящий импульс, и Dow прервал трехдневную серию падений. На закрытии 25 сентября промышленный индекс Dow Jones вырос на 0,93% до 51 828,62 пункта; композитный индекс Nasdaq вырос на 0,48% до 27 068,72 пункта; S&P 500 вырос на 0,51% до 7 743,41 пункта.
Гонконгские акции: на закрытии 25 сентября индекс Hang Seng упал на 1,01% до 24 510,09 пункта; индекс Hang Seng Tech упал на 1,13% до 4 311,78 пункта.
По состоянию на 8:15 утра 26 сентября, цены закрытия прошлой пятницы:
Макроэкономический фронт
Китай:
[В первый день праздника Середины осени межрегиональные пассажирские перевозки по стране превысили 243 миллиона] Согласно последним данным Министерства транспорта, в первый день праздника Середины осени межрегиональные пассажирские перевозки по стране, как ожидается, превысили 243 миллиона, что на 6,4% больше, чем в предыдущий день. Пассажиропоток на автомагистралях, железных дорогах, в гражданской авиации и на водном транспорте заметно вырос, и транспортные ведомства увеличили пропускную способность, чтобы обеспечить упорядоченные поездки. (CCTV)
[Клиринговые палаты по деривативам HKEX с ноября начнут принимать государственные облигации Китая, облигации политических банков и облигации Минфина в качестве неналичного обеспечения] Гонконгская биржа и клиринговая компания (HKEX) объявила сегодня (в пятницу), что её дочерние компании, находящиеся в полной собственности, и клиринговые палаты по биржевым деривативам — HKFE Clearing Corporation Limited (HKCC) и The SEHK Options Clearing House Limited (SEOCH) — с ноября 2026 года, при условии одобрения регулятора, начнут принимать государственные облигации Китая и облигации политических банков, приобретённые через «северную торговлю» Bond Connect (совместно именуемые облигациями Bond Connect), а также офшорные облигации, выпущенные Министерством финансов Китайской Народной Республики (облигации Минфина), в качестве допустимого неналичного обеспечения для маржинальных требований. Бонни Лю, главный операционный директор HKEX, заявила, что внедрение этого усовершенствования расширит варианты использования государственных облигаций Китая на гонконгском рынке. Принимая эти облигации в качестве обеспечения для выполнения маржинальных требований клиринговой палаты, HKEX поможет предоставить участникам рынка более гибкие варианты управления обеспечением, повысить эффективность использования капитала и способствовать дальнейшему развитию экосистемы инструментов с фиксированной доходностью и юаня в Гонконге. (Приложение Jin10 Data)
Доллар США:
За ночь индекс доллара США в прошлую пятницу снизился на 0,21% до 101,03. За неделю: индекс доллара США показал две недели роста подряд, прибавив 0,81% за неделю.
Данные: данные опроса Мичиганского университета показали, что оценки американскими потребителями своего текущего и будущего личного финансового положения снизились примерно на 10%, при этом обеспокоенность высокими ценами продолжает усиливаться. Условия для покупки товаров длительного пользования немного улучшились, отчасти потому, что потребители считают, что совершение таких покупок сейчас помогает избежать будущего роста цен. Ожидания потребителей относительно краткосрочных условий для бизнеса резко ухудшились на фоне возобновившихся опасений по поводу высоких цен на топливо и возможного распространения эскалации торговых споров на экономику в целом. В целом опрос показал, что респонденты всех политических взглядов в целом согласны с тем, что экономические перспективы США ослабли по сравнению с началом года. После резкого падения потребительского доверия в этом месяце настроения среди республиканцев снизились на 20% по сравнению с январём 2026 года, а среди демократов — на 13% за тот же период. Инфляционные ожидания на год вперед выросли в этом месяце до 4,6% с 4,0% в прошлом месяце, что является самым высоким показателем с июня. Этот уровень сейчас заметно выше 3,4%, зафиксированных в феврале до начала иранского конфликта, и выше всех месячных значений 2024 года. Долгосрочные инфляционные ожидания немного выросли до 3,4%, завершив три месяца подряд на уровне 3,3%. Эти ожидания остаются выше диапазона 2,8–3,2%, наблюдавшегося в 2024 году. (Приложение Jin10 Data)
Индикатор волатильности казначейских облигаций США демонстрирует самый значительный рост более чем за год после того, как доходность облигаций поднялась до многодесятилетних максимумов, выведя рынок из недавнего затишья. Индекс MOVE от ICE BofA, измеряющий волатильность рынка облигаций, вырос на этой неделе примерно на 29,69%, что является крупнейшим приростом с прошлогоднего апрельского так называемого «Дня освобождения», когда масштабные импортные пошлины Трампа вызвали потрясения на мировых рынках. Индекс поднялся до самого высокого уровня с марта этого года, когда впервые началась война с Ираном. Рынок резко колеблется, и многие трейдеры предпочли остаться в стороне. Например, Адам Курпьель, руководитель отдела стратегий по ставкам в Societe Generale, сообщил, что его команда в настоящее время придерживается нейтрального взгляда на ставки в США и ждет «снижения волатильности перед началом торговли». (Приложение Jin10 Data)
Президент Федерального резервного банка Кливленда Бет Хэммак заявила, что недавний резкий рост доходности казначейских облигаций США был вызван не утратой уверенности в замедлении инфляции, а прежде всего повышением реальных ставок, сильными экономическими перспективами, бюджетной политикой и конкуренцией за средства инвесторов. По ее словам, инфляционные ожидания в настоящее время остаются «достаточно хорошо закрепленными», однако инфляция, устойчиво превышающая целевой уровень ФРС в 2%, по-прежнему создает реальные издержки и может повлиять на экономическое планирование и давление на заработную плату. Хэммак отметила, что наибольшим риском для инфляции сейчас является формирование «инфляционного менталитета», когда общественность начинает верить, что высокая инфляция сохранится в долгосрочной перспективе. Она указала, что инфляция уже несколько лет подряд превышает целевой уровень, и ФРС необходимо обеспечить сохранение ограничительной денежно-кредитной политики, чтобы вернуть инфляцию к целевому показателю в 2%. Говоря о рынке облигаций, Хэммак отметила, что рост доходности частично отражает переоценку рынком политики ФРС и бюджетной политики правительства, а инвестиционный спрос в секторах ИИ и технологий также конкурирует с рынком облигаций за инвестиционные средства. Она также заявила, что текущая бюджетная траектория США неустойчива. (Приложение Jin10 Data)
Главный экономист Apollo Global Management Торстен Слок предупредил, что инфляционная угроза от рекордных цен на дизельное топливо может превысить текущие ожидания ФРС, поскольку расходы на топливо проникают в базовый индекс потребительских цен. Слок отметил, что транспортные издержки, связанные с дизелем, отличаются от влияния цен на бензин. Поскольку перевозка товаров критически важна для экономической активности — от розничных цепочек поставок до строительства дата-центров, — спрос крайне неэластичен, и рост цен в конечном итоге будет переложен на предприятия и потребителей. Влияние роста цен на дизельное топливо особенно важно сейчас, когда ФРС формирует денежно-кредитную политику после первого с 2023 года повышения ставки. Инфляция по-прежнему значительно превышает целевой уровень центрального банка в 2%. Так называемый показатель базовой инфляции исключает энергетические факторы, и Слок считает, что ФРС не может просто рассматривать рост цен на дизельное топливо как временное явление, поскольку через эффекты перетока он влияет на категории базовой инфляции. (Приложение Jin10 Data)
На макроэкономическом фронте:
На этой неделе будут опубликованы данные по промышленной прибыли Китая за период с начала года по август в годовом исчислении, индекс деловой активности ФРБ Далласа за сентябрь, решение РБА по процентной ставке до 29 сентября, опережающий экономический индикатор KOF Швейцарии за сентябрь, одобрения ипотечных кредитов в Великобритании за август, индекс настроений в промышленности еврозоны за сентябрь, индекс экономических настроений еврозоны за сентябрь, ВВП Канады за июль в месячном исчислении, индекс цен на жильё FHFA США за июль в месячном исчислении, индекс цен на жильё S&P/CS в 20 городах США за июль без сезонной корректировки в годовом исчислении, число открытых вакансий JOLTS в США за август, индекс потребительского доверия Conference Board США за сентябрь, официальный индекс деловой активности в производстве Китая за сентябрь, ИПЦ Австралии за август без сезонной корректировки в годовом исчислении, индекс деловой активности в производстве Китая RatingDog за сентябрь, индекс деловой активности в сфере услуг Китая RatingDog за сентябрь, окончательный ВВП Великобритании за II квартал в годовом исчислении, счёт текущих операций Великобритании за II квартал, предварительный ИПЦ Франции за сентябрь в месячном исчислении, изменение безработицы в Германии за сентябрь с учётом сезонных колебаний, уровень безработицы в Германии за сентябрь с учётом сезонных колебаний, индекс доверия инвесторов ZEW Швейцарии за сентябрь, предварительный ИПЦ Германии за сентябрь в месячном исчислении, изменение занятости ADP в США за сентябрь, базовый индекс цен PCE США за август в годовом исчислении, личные расходы США за август в месячном исчислении, окончательный реальный ВВП США за II квартал в годовом исчислении с учётом сезонности, окончательные реальные личные потребительские расходы США за II квартал в квартальном исчислении, окончательный базовый индекс цен PCE США за II квартал в годовом исчислении с учётом сезонности, базовый индекс цен PCE США за август в месячном исчислении, индекс деловой активности Chicago PMI США за сентябрь, ИПЦ Швейцарии за сентябрь в месячном исчислении, реальные розничные продажи Швейцарии за август в годовом исчислении, окончательный индекс деловой активности в производстве Франции за сентябрь, окончательный индекс деловой активности в производстве Германии за сентябрь, окончательный индекс деловой активности в производстве еврозоны за сентябрь, окончательный индекс деловой активности в производстве Великобритании за сентябрь, уровень безработицы еврозоны за август, число объявленных увольнений Challenger в США за сентябрь, первичные заявки на пособие по безработице в США за неделю, завершившуюся 26 сентября, окончательный индекс деловой активности в производстве S&P Global США за сентябрь, индекс деловой активности в производстве ISM США за сентябрь, расходы на строительство в США за август в месячном исчислении, уровень безработицы Японии за август, предварительный ИПЦ еврозоны за сентябрь в годовом исчислении, предварительный ИПЦ еврозоны за сентябрь в месячном исчислении, уровень безработицы США за сентябрь, число занятых в несельскохозяйственном секторе США за сентябрь с учётом сезонных колебаний, средняя почасовая заработная плата в США за сентябрь в годовом исчислении, средняя почасовая заработная плата в США за сентябрь в месячном исчислении, объём производственных заказов в США за август в месячном исчислении и другие данные.
Кроме того, на этой неделе также следует обратить внимание на: выступление заместителя управляющего Банка Англии Рамсдена по количественному ужесточению; объявление Резервным банком Австралии решения по процентной ставке; пресс-конференцию управляющего РБА Буллока по денежно-кредитной политике; выступление голосующего члена FOMC 2027 года и президента ФРБ Чикаго Гулсби; выступление голосующего члена FOMC 2028 года и президента ФРБ Сент-Луиса Мусалема в Лондонской школе экономики; основную речь постоянного голосующего члена FOMC и президента ФРБ Нью-Йорка Уильямса в Университете Буффало; приветственные замечания голосующего члена FOMC 2027 года и президента ФРБ Ричмонда Баркина на мероприятии; выступление управляющего ФРС Лизы Кук; выступление голосующего члена FOMC 2027 года и президента ФРБ Чикаго Гулсби; выступление голосующего члена FOMC 2026 года и президента ФРБ Миннеаполиса Кашкари; публикацию Банком Японии резюме мнений с сентябрьского заседания по денежно-кредитной политике; выступление управляющего Банка Англии Бейли; выступления президента ФРБ Ричмонда Баркина, президента ФРБ Бостона Коллинз и президента ФРБ Канзас-Сити Шмида; выступление президента ЕЦБ Лагард; модерирование постоянным голосующим членом FOMC и президентом ФРБ Нью-Йорка Уильямсом дискуссии на симпозиуме центральных банков, организованном ФРБ Нью-Йорка, с участием управляющего ФРС Лизы Кук в той же дискуссии; выступление голосующего члена FOMC 2026 года и президента ФРБ Далласа Логан; приветственные замечания голосующего члена FOMC 2026 года и президента ФРБ Далласа Логан на пятом симпозиуме «Макроэкономические последствия миграции».
Стоит отметить, что: 30 сентября на китайских биржах SGE, SHFE, Чжэнчжоуской товарной бирже и DCE ночная сессия проводиться не будет в связи с кануном праздника Национального дня; 1 октября Гонконгская фондовая биржа будет закрыта на один день в связи с Национальным днём, торги по северному и южному направлениям будут приостановлены; Шанхайская и Шэньчжэньская фондовые биржи, Пекинская фондовая биржа и внутренние фьючерсные биржи Китая будут закрыты с четверга 1 октября по среду 7 октября в связи с Национальным днём; 2, 5, 6 и 7 октября Гонконгская фондовая биржа будет работать в обычном режиме, торги по северному и южному направлениям будут приостановлены.
По рынку сырой нефти:
В минувшую пятницу оба нефтяных фьючерса снизились на ночных торгах: WTI упал на 2,29%, Brent — на 2,59%. На недельном графике: фьючерсы WTI показали второе подряд недельное снижение, упав за неделю на 3,79%; Brent также продемонстрировал второе подряд недельное снижение, потеряв за неделю 1,68%.
Цены на нефть упали в пятницу, поскольку рынок оценивал возможность переговоров о прекращении огня между США и Ираном, одновременно опасаясь, что эскалация атак хуситов на Саудовскую Аравию может нарушить поставки от этого крупного ближневосточного производителя нефти. Рынок только что пережил неделю резких колебаний. По словам источников, близких к переговорам, американские и иранские переговорщики, встречавшиеся на этой неделе в Нью-Йорке, изучили поэтапный путь к прекращению конфликта, включая возобновление Тегераном открытия Ормузского пролива и снятие Вашингтоном экономической блокады Ирана. Президент Ирана Пезешкиан заявил в четверг, что окончание войны по-прежнему зависит от решения США. В любом случае, данные о движении судов, опубликованные Reuters, по-прежнему показывают, что ситуация с физическими поставками остаётся хрупкой. В среду через Ормузский пролив прошли только 10 товарных судов, что больше, чем 7 днём ранее, но всё ещё значительно ниже среднесуточного показателя около 17 за последние 10 дней. Позитивные новости о дипломатическом прогрессе могут помочь ценам на нефть снизить часть геополитической премии, однако данные о судоходстве по-прежнему указывают на то, что до подлинной нормализации ещё далеко. (Приложение Jin10 Data)
25 сентября по местному времени американский чиновник сообщил, что США ведут «активные и конструктивные» обсуждения с Ираном после того, как Иран планирует вновь открыть Ормузский пролив и возобновить переговоры после принятия предложения. Чиновник заявил, что США не спешат, поскольку в настоящее время находятся в выгодном положении; он отметил, что за последние 48 часов через Ормузский пролив под эскортом США прошло почти 40 миллионов баррелей нефти. (CCTV)
По словам осведомлённых лиц, государственная маркетинговая компания Ирака предлагает покупателям сырую нефть в последний момент, поскольку высокие фрахтовые расходы осложняют закупки из глубоководной части Персидского залива. Учитывая географическую удалённость от Ормузского пролива, Ирак сталкивается с большими транспортными трудностями, чем некоторые соседние страны, и вместо этого полагается на торговые фирмы для сбыта и транспортировки своей нефти. Компания предложила значительные скидки для стимулирования покупателей, снизив цены на нефть сортов Basrah Medium и Heavy в недавних тендерах. (Приложение Jin10 Data)
Кроме того, седьмой по объёму переработки нефти НПЗ России — Пермский НПЗ — остановил работу после атаки украинского беспилотника. Два отраслевых источника сообщили, что атака вызвала пожар в пятницу и повредила трубопроводы, хранилища и технологические установки. НПЗ расположен примерно в 1460 км к северо-востоку от Москвы и переработал около 12,6 млн тонн нефти в 2024 году, или 252 000 баррелей в сутки; он произвел 2 млн тонн бензина, 5,3 млн тонн дизельного топлива, 200 000 тонн мазута и 700 000 тонн нефтяного кокса. (Приложение Jin10 Data)
Рекомендуем к прочтению: