Обзор рынка
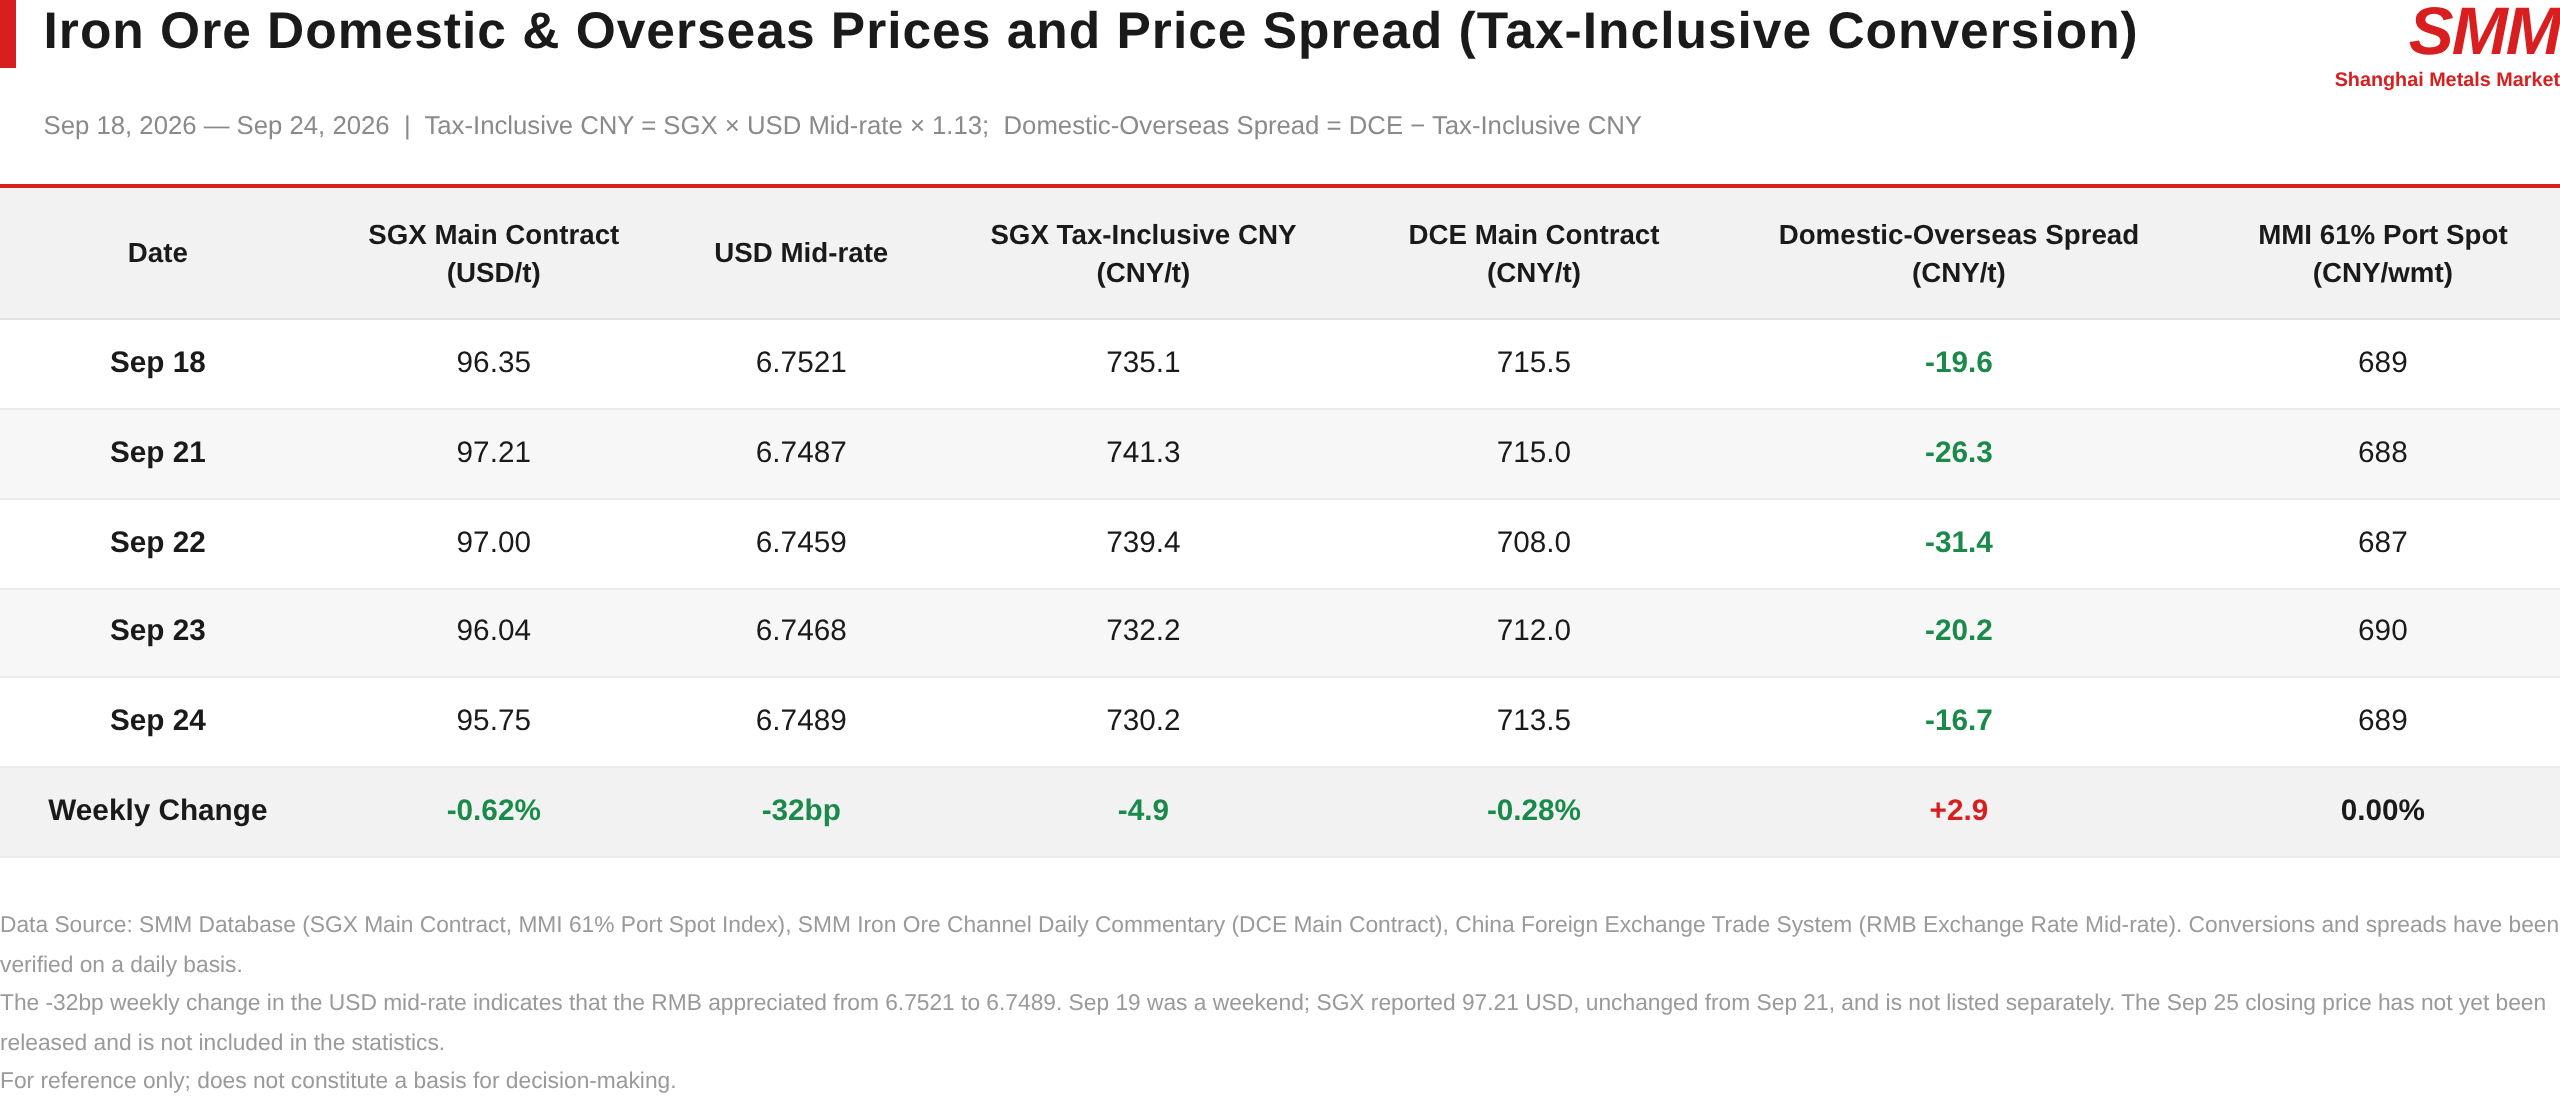
Наиболее торгуемый контракт на SGX откатился с $96,35/т 18 сентября до $95,75/т 24 сентября, снизившись на 0,62% за неделю; наиболее торгуемый контракт DCE I2701 незначительно снизился с 715,5 юаня/т до 713,5 юаня/т, потеряв 0,28%; спотовый индекс MMI 61% на железную руду в порту закрылся на отметке 689 юаней/вмт, без изменений по сравнению с прошлой пятницей.
Сначала рассмотрим средние цены. Средняя недельная спотовая цена MMI 61% в порту составила 688,6 юаня/вмт на этой неделе по сравнению с 687,0 юаня/вмт на прошлой неделе, рост на 1,6 юаня в недельном исчислении, что согласуется с утверждением в нашем ежедневном комментарии о том, что «средняя недельная цена выросла примерно на 2 юаня в недельном исчислении». Цена закрытия осталась без изменений, тогда как средняя цена выросла, что указывает на то, что ценовой центр был поднят в середине недели, но к пятнице вернулся к исходному уровню. Поддержку оказали пополнение запасов перед праздниками, рост ставок морского фрахта и ожидания сокращения поставок из Бразилии.
Переходя к ценовому спреду между китайским и зарубежным рынками, эта линия продемонстрировала полный цикл расширения с последующим схождением. 18 сентября он составлял −19,6 юаня/т, к 22 сентября расширился до −31,4 юаня/т, затем за три последующие сессии откатился до −16,7 юаня/т, чистое сужение на 2,9 юаня за неделю. Такая динамика точно совпала с новостным потоком: 22 сентября слухи о снятии ограничений на импорт низкосортной руды потянули внутренний рынок вниз, DCE упал на 1,05% в тот день, тогда как зарубежный рынок снизился лишь незначительно, что расширило спред; 23 сентября зарубежный рынок возглавил снижение, потеряв $1,25 за две сессии, и спред соответственно откатился. Иными словами, на этой неделе ротация силы между внутренним и зарубежным рынками была вызвана слухами, имела ограниченную связь с фундаментальными факторами, и чёткого направления не возникло.
Центральный паритетный курс юаня укрепился за неделю на 32 базисных пункта до 6,7489, что частично компенсировало импортные издержки, но в ограниченной степени; в юаневом выражении SGX всё равно снизился на 4,9 юаня/т.
Фундаментальное давление сосредоточилось на стороне запасов
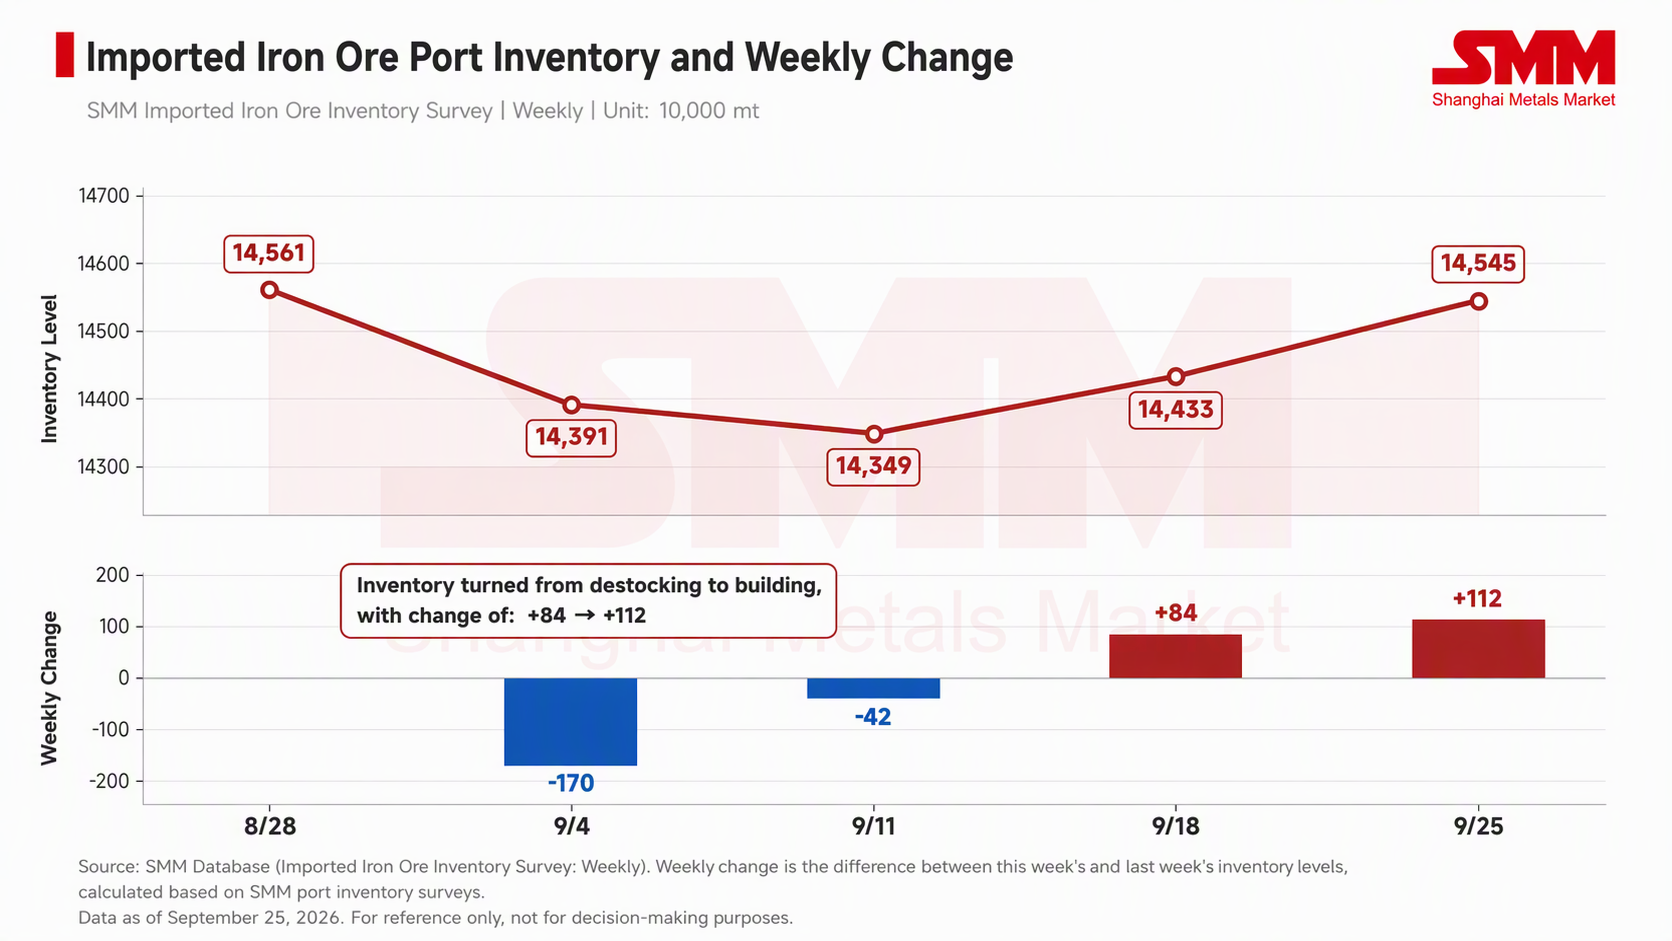
Данные SMM показали, что общенациональные запасы импортной железной руды (совокупный базис) составили 144,33 млн т 18 сентября и 145,45 млн т 25 сентября, прирост запасов на 1,12 млн т в недельном исчислении; на предыдущей неделе запасы выросли с 143,49 млн т до 144,33 млн т, прирост на 840 тыс. т в недельном исчислении. Запасы растут вторую неделю подряд, причем прирост увеличился на треть. За тот же период среднесуточный объем отгрузки в портах 18 сентября снизился на 25 тыс. тонн за неделю до 3,21 млн тонн; 24 сентября суммарные запасы в 10 ключевых портах составили 102,59 млн тонн, увеличившись на 680 тыс. тонн за неделю, причем накопление сосредоточено в мелкой руде, тогда как концентрат, кусковая руда и окатыши показали умеренное сокращение запасов.
Отгрузки тем временем уже начали снижаться. На прошлой неделе общемировые отгрузки железной руды составили 34,41 млн тонн, что на 8% меньше неделей ранее, а накопленный объем остался на уровне прошлого года; Австралия и Бразилия немного снизились, тогда как Перу и Индия среди стран вне основного потока показали заметный рост. Однако суммарные поступления железной руды в Китай достигли 31,32 млн тонн, увеличившись на 16% за неделю, а накопленные поступления выросли на 4,8% в годовом выражении. Отгрузки отступили от максимумов, но поступления все еще растут, поскольку выгружаемые сейчас партии относятся к прежнему наращиванию объемов. Ослабление давления предложения запаздывает примерно на две-три недели, что объясняет, почему отгрузки уже показали недельное снижение, а портовые запасы продолжают ускоряться в накоплении.
Сторона спроса: пополнение запасов создает нижнюю границу, ремонты расширяются
К этой неделе большинство металлургических заводов еще не завершили предпраздничное накопление запасов, и закупочный спрос сохранялся в течение недели. Но пополнение запасов близится к завершению, заводы демонстрируют сильное желание покупать на спаде и явно давят на цены вниз; спотовые сделки в целом были вялыми, и поддержка нижней границы ослабевала день ото дня. Именно поэтому снижение цен на руду на этой неделе было ограниченным.
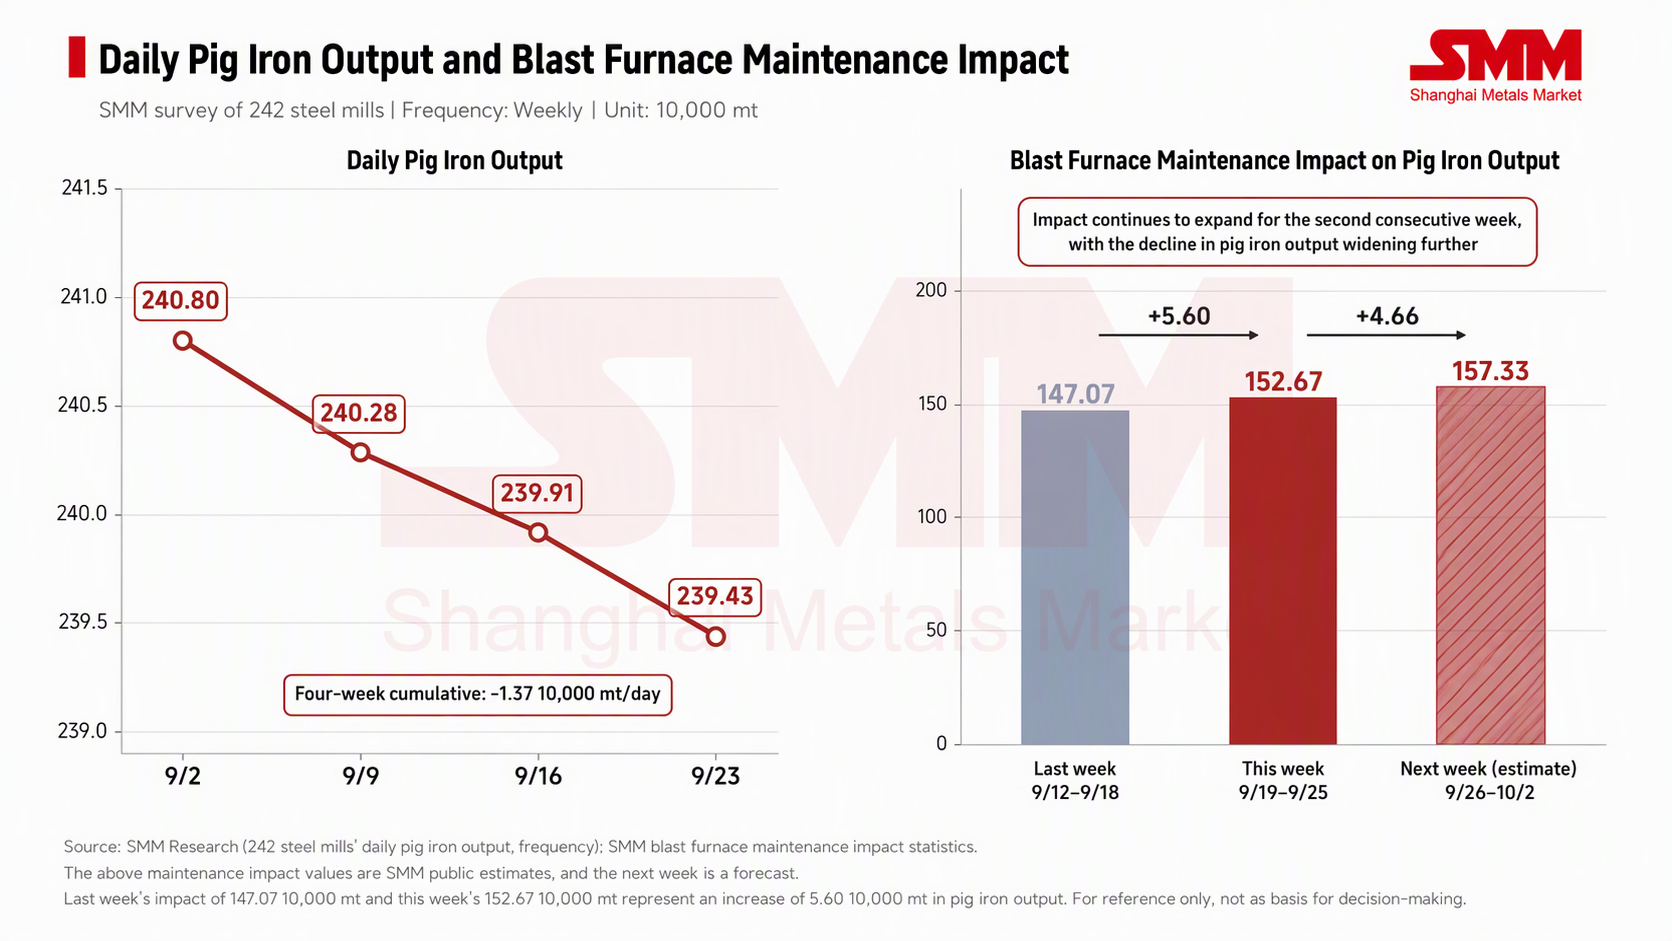
По статистике SMM, на этой неделе (19–25 сентября) ремонты доменных печей сократили производство чугуна на 1,5267 млн тонн, что на 56 тыс. тонн больше неделей ранее; на следующей неделе (26 сентября – 2 октября) ожидается рост влияния до 1,5733 млн тонн, то есть еще на 46,6 тыс. тонн за неделю. 23 сентября данные SMM показали, что коэффициент загрузки доменных печей на 242 металлургических заводах составил 88,76%, снизившись на 0,17 процентного пункта за неделю; среднесуточное производство чугуна на выборочных заводах составило 2,3943 млн тонн, что на 4,8 тыс. тонн меньше неделей ранее.
Текущее снижение производства чугуна умеренное, но влияние ремонтов на следующую неделю уже запланировано на уровне 1,5733 млн тонн, и сам прирост расширяется. Это указывает на ускоренное снижение производства чугуна после праздников, а не на обвал в текущем периоде. Коренная причина кроется в сохраняющихся убытках металлургических заводов; без восстановления прибыли масштабы технического обслуживания будет трудно сократить.
Что касается событий, то два слуха в противоположных направлениях
Ценовые колебания на этой неделе почти полностью были вызваны новостным потоком. 22 сентября слухи о снятии ограничений на импорт низкосортной руды потянули внутренний рынок вниз; 23 сентября слухи о сокращении бразильских поставок подтолкнули зарубежный рынок вверх. Два слуха указывали в противоположные стороны, появились с разницей в один день, не получили убедительного подтверждения и не изменили фундаментальные показатели. Но поскольку и у продавцов, и у покупателей не было чётких драйверов, они значительно усилили внутридневную волатильность фьючерсов и колебания ценового спреда между китайским и зарубежным рынками. Рост ставок морского фрахта на этой неделе вместе с ожиданиями по Бразилии был отнесён к факторам поддержки, способствовавшим повышению средненедельной цены.
18 сентября Рабочий комитет по железной руде Китайской ассоциации чёрной металлургии провёл в Пекине совещание, на котором были согласованы меры по предстоящему запуску Пекинским центром торговли железной рудой индекса спотовых цен на импортную железную руду в портах; в совещании приняли участие руководители закупочных подразделений отечественных металлургических заводов и трейдеров. Прямого влияния на текущие цены это не оказало, однако аспект механизма ценообразования заслуживает внимания.
На макроуровне на этой неделе новых переменных не появилось. Рыночные настроения на этой неделе определялись противоборством между завершающей стадией пополнения запасов и ожиданиями технического обслуживания, а затем неоднократно подталкивались двумя неподтверждёнными слухами, в результате чего цены колебались в узком диапазоне, так и не выбрав направление.
Прогноз рынка и ключевые моменты для наблюдения
На следующей неделе предпраздничное пополнение запасов подойдёт к концу, и влияние технического обслуживания, возросшее до 1,5733 млн тонн, станет ощутимым; фактор поддержки снизу уйдёт, а факторы давления вступят в силу. Накопление запасов в портах подтвердило ускорение, а объёмы прибывающих грузов остаются высокими, поэтому понижательное давление на цены руды будет сильнее, чем на этой неделе. Однако с уходом средств с рынка и сокращением открытого интереса перед праздником Национального дня ожидается сужение волатильности. Ожидается, что наиболее торгуемый контракт на SGX будет торговаться в ориентировочном диапазоне 94–97 долл./т, при этом ценовой центр сместится вниз; для существенного пробоя вниз всё же потребуется дождаться фактического снижения производства чугуна после праздников. Ценовой спред между китайским и зарубежным рынками сузился до −16,7 юаня за тонну; если зарубежный рынок продолжит лидировать в снижении и выведет спред в положительную зону, импортная маржа будет сжата, готовность к форвардным закупкам соответственно снизится, а относительную устойчивость внутреннего рынка будет трудно сохранить.