В этом году на фоне сокращения темпов снижения производственных планов по выпуску кондиционеров и возврата к положительному росту в октябрьском плане 13 предприятий по производству медных труб, опрошенных SMM, в целом ужесточили график праздничных выходных по сравнению с прошлым годом — 4 предприятия в Восточном Китае продолжат работу в течение праздничных дней по случаю Национального дня, а среднее количество выходных дней по выборке составляет около 3,3 дня, что примерно на 0,6 дня меньше, чем в прошлом году. Ожидается, что в октябре загрузка производственных мощностей в отрасли медных труб стабилизируется по сравнению с предыдущим месяцем, а темпы снижения в годовом выражении заметно сократятся, однако заказы пока не демонстрируют существенного улучшения, поэтому качество этого «золотого октября» ещё предстоит оценить.
1. Количество выходных дней
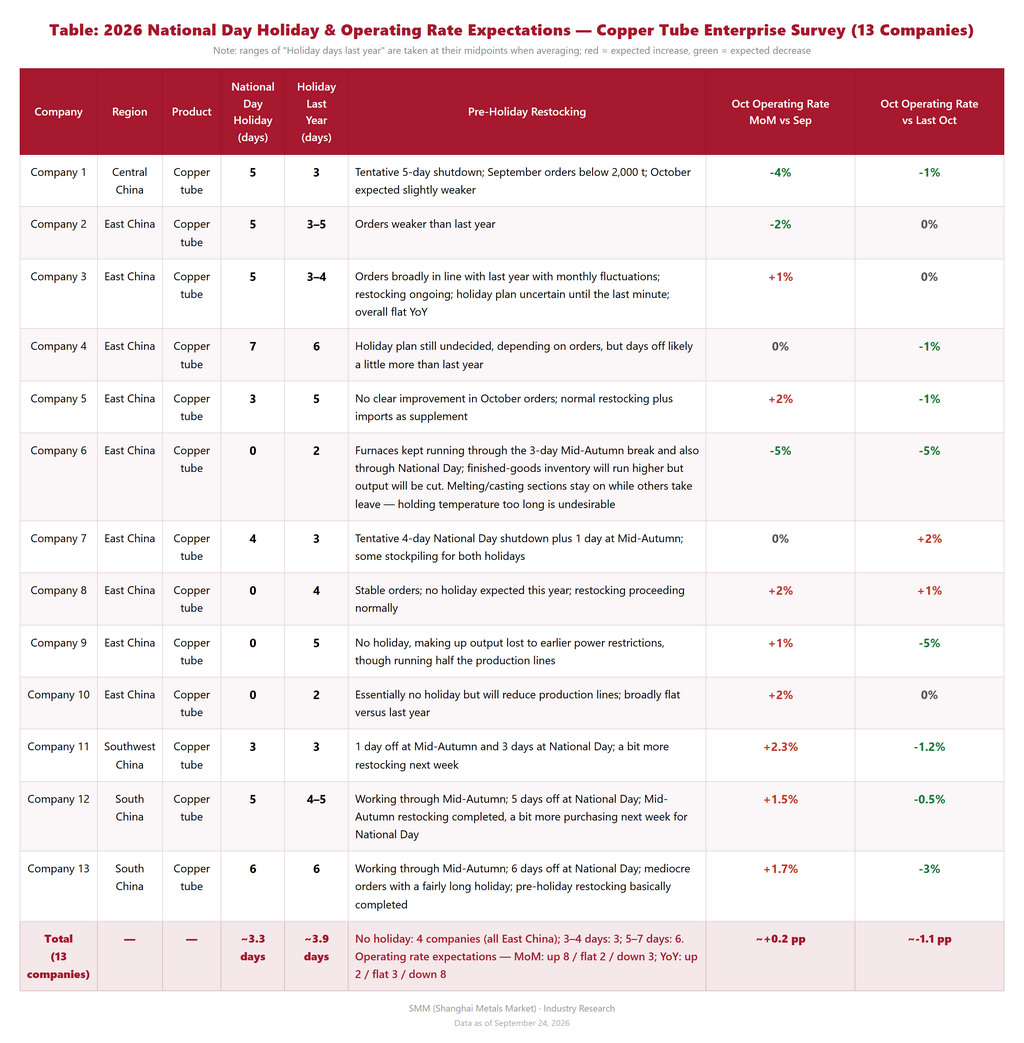
SMM опросило 13 предприятий по производству медных труб (9 — в Восточном Китае, 2 — в Южном Китае, 1 — в Центральном Китае, 1 — в Юго-Западном Китае). В этом году график выходных на Национальный день чётко разделился: среднее количество выходных дней по выборке составляет около 3,3 дня, что примерно на 0,5–0,6 дня меньше, чем в прошлом году (около 3,9 дня, оценка по середине диапазонов), — в отличие от прошлого года, когда большинство предприятий увеличивали выходные на 1–3 дня.
В частности, 4 предприятия в Восточном Китае (компании 6, 8, 9 и 10) вообще не будут останавливать производство: компания 9 навёрстывает объёмы, потерянные из-за более ранних ограничений электроснабжения, в период праздников (запустив половину производственных линий); у компании 8 стабильные заказы, и она продолжит работу в обычном режиме; компании 6 и 10, хотя и не уходят на выходные, сократят количество производственных линий и ограничат выпуск, при этом плавильные участки, как правило, будут поддерживаться в горячем состоянии, а не останавливаться. Три предприятия (компании 5, 7 и 11) возьмут 3–4 выходных дня, при этом компания 5 сократила перерыв на 2 дня по сравнению с прошлым годом. Шесть предприятий (компании 1, 2, 3, 4, 12 и 13) возьмут 5–7 выходных дней; два завода в Южном Китае остановятся на 5 и 6 дней соответственно, а компания 4 предварительно планирует все 7 дней — на один день больше, чем в прошлом году. Большинство предприятий отметили, что окончательный график выходных по-прежнему зависит от портфеля заказов в последние несколько торговых дней перед праздником. Во время праздника Середины осени (25–27 сентября) большинство предприятий работали в обычном режиме или брали лишь 1–3 выходных дня, а некоторые заводы в Южном Китае работали в течение всего праздника, заранее завершив пополнение запасов.
2. Пополнение запасов перед праздником
Цены на медь перед праздником продолжали обновлять рекордные максимумы: медь на LME поднялась выше 14 000 долларов за тонну (достигнув внутридневного максимума в 14 635 долларов за тонну 8 сентября), а наиболее торгуемый контракт на медь на SHFE колебался в районе 108 000 юаней за тонну; социальные запасы катодной меди в Китае упали до многолетнего минимума около 90 тыс. тонн, при этом спотовые цены на катодную медь сохраняли структуру премии. Рекордно высокие цены на сырьё заметно увеличили капитальные затраты на формирование запасов, и большинство предприятий сообщили, что сентябрьские заказы в целом остались на прежнем уровне или оказались несколько слабее, чем в прошлом году, поэтому предпраздничное пополнение запасов было осторожным и в основном обусловленным потребностями: крупные предприятия пополняли запасы сырья за счёт долгосрочных контрактов и импортных поставок (например, компания 5: «обычное пополнение запасов плюс импорт в качестве дополнения»); более мелкие игроки закупали по мере необходимости — пополнение запасов к Празднику середины осени в основном завершено, перед Национальным днём планируются лишь небольшие дополнительные закупки в зависимости от заказов (например, компания 12: «пополнение запасов к Празднику середины осени завершено; на следующей неделе немного докупим к Национальному дню»). Кроме того, предприятия, ранее пострадавшие от ограничений подачи электроэнергии в некоторых районах Восточного Китая, ускоряют выполнение заказов перед праздником, перенося пополнение запасов сырья на более ранний срок.
3. Состояние рынка
Что касается загрузки мощностей, в августе средний показатель по отрасли медных труб составил 62,87%, снизившись на 1,22 процентного пункта по сравнению с предыдущим месяцем и на 2,83 процентного пункта по сравнению с аналогичным периодом прошлого года — темпы снижения продолжали сужаться, и постепенно проявились характерные черты межсезонья, напоминающие нижнюю точку цикла. Прогнозируется, что средняя загрузка мощностей в сентябре составит 63,88%, что на 1,01 процентного пункта выше, чем месяцем ранее, но на 3,80 процентного пункта ниже, чем в прошлом году. OEM-производители бытовой техники продолжают сдерживать объёмы производства и сокращать запасы, удерживая аппетит к формированию запасов сырья на низком уровне, однако по мере сужения темпов снижения производственных планов по кондиционерам ожидается постепенное оживление закупок медных труб в верхнем сегменте цепочки.
Что касается спроса, согласно последнему отчёту ChinaIOL о производственных планах, в сентябре запланирован выпуск бытовых кондиционеров в объёме 9,75 млн единиц, что на 7,7% ниже, чем годом ранее: внутренние продажи запланированы на уровне 5,39 млн единиц, что на 9,4% ниже, чем в прошлом году, при этом снижение резко сузилось по сравнению с августовскими 24,1% благодаря низкой базе аналогичного периода 2025 года; экспорт запланирован на уровне 4,36 млн единиц, что на 11,7% ниже, чем годом ранее, в условиях сезонного спада. Общий план производства бытовых кондиционеров на октябрь составляет 11,45 млн единиц, возвращаясь к положительному росту на 0,7% по сравнению с прошлым годом, при этом внутренние продажи запланированы с ростом на 16,4% в годовом выражении, а экспорт — на 6,9% в годовом выражении — оба показателя вновь вышли в положительную зону. С одной стороны, зарубежные дистрибьюторы раньше начали пополнение запасов к «Чёрной пятнице», перенося заказы на октябрь с учётом сроков морской доставки; с другой стороны, база аналогичного периода 2025 года была низкой. Тем не менее текущие графики остаются ниже пика 2024 года, на зарубежных рынках сохраняются определённые запасы и конкурентное давление, а восстановление внутреннего спроса в большей степени обусловлено низкой базой, чем реальным разворотом конечного спроса.
4. Прогноз
По 13 опрошенным предприятиям: 8 ожидают, что их загрузка в октябре немного вырастет по сравнению с сентябрём (+1 — +2,3 процентного пункта), 2 ожидают её без изменений и 3 — снижения (-2 — -5 процентных пунктов); простое среднее составляет около +0,2 процентного пункта месяц к месяцу, что указывает на вероятную остановку падения и стабилизацию загрузки в отрасли. В годовом выражении лишь 2 предприятия ожидают уровень выше прошлогоднего, 3 — без изменений и 8 — ниже; простое среднее составляет около -1,1 процентного пункта — заметно меньшее снижение, чем -3,80 процентного пункта по отрасли в целом в сентябре, хотя абсолютный уровень остаётся ниже, чем годом ранее.
В целом, поскольку октябрьские графики по кондиционерам вновь вышли в положительную зону, а заказы на пополнение запасов к «Чёрной пятнице» были сдвинуты на более ранний срок, направление постепенного улучшения спроса на медные трубы становится всё более определённым, а более плотный график праздничных смен косвенно подтверждает улучшение портфеля заказов на некоторых заводах. Однако предприятия в целом отмечают, что явного улучшения октябрьских заказов пока нет (например, компания 5: «Октябрьские заказы явно не улучшились»; компания 1: «Сентябрьские заказы ниже 2 тыс. т, в октябре ожидается несколько хуже»), а рекордно высокие цены на медь сдерживают пополнение запасов и новые заказы. Поэтому восстановление в «серебряном октябре», скорее всего, будет умеренным — ближе к «слабой стабилизации», чем к «сильному отскоку».