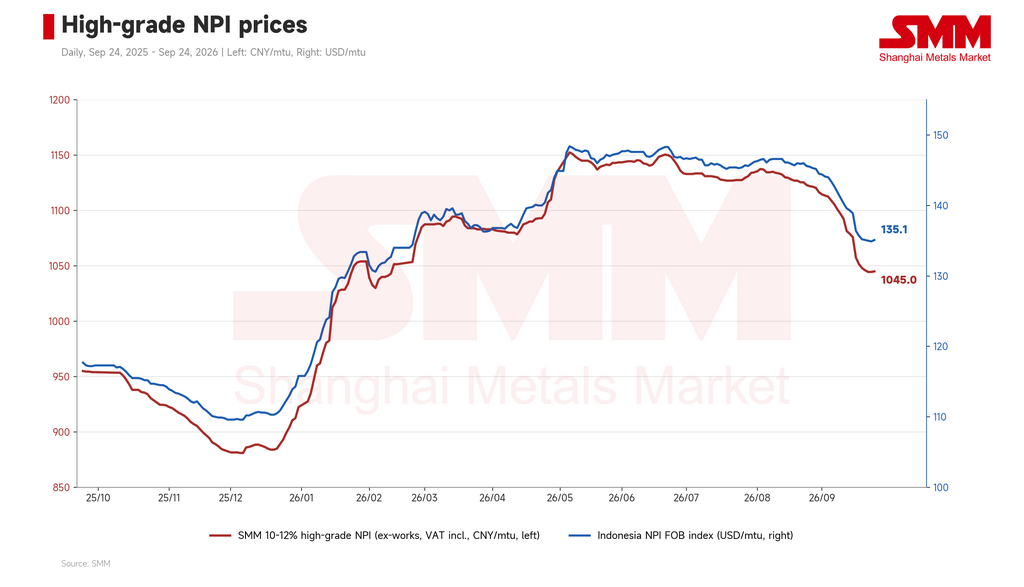
Средненедельная цена на никельсодержащий чугун (NPI) с содержанием никеля 10–12% по оценке SMM снизилась на 17,4 юаня за никелевый пункт до 1045,0 юаня за никелевый пункт на условиях франко-завод с учетом налогов. Индекс FOB на индонезийский NPI в среднем составил 135,03 доллара за никелевый пункт, что на 2,05 доллара ниже, чем неделей ранее. Снижение цен на NPI заметно замедлилось: цена франко-завод в течение недели держалась в диапазоне 1044,5–1046 юаней за никелевый пункт и 24 сентября составила 1045 юаней, что всего на 3 юаня ниже уровня прошлой пятницы. Индекс FOB на индонезийский NPI удерживался на уровне 134,9–135,1 доллара за никелевый пункт. Рынок перешел от устойчивого снижения к противостоянию покупателей и продавцов.
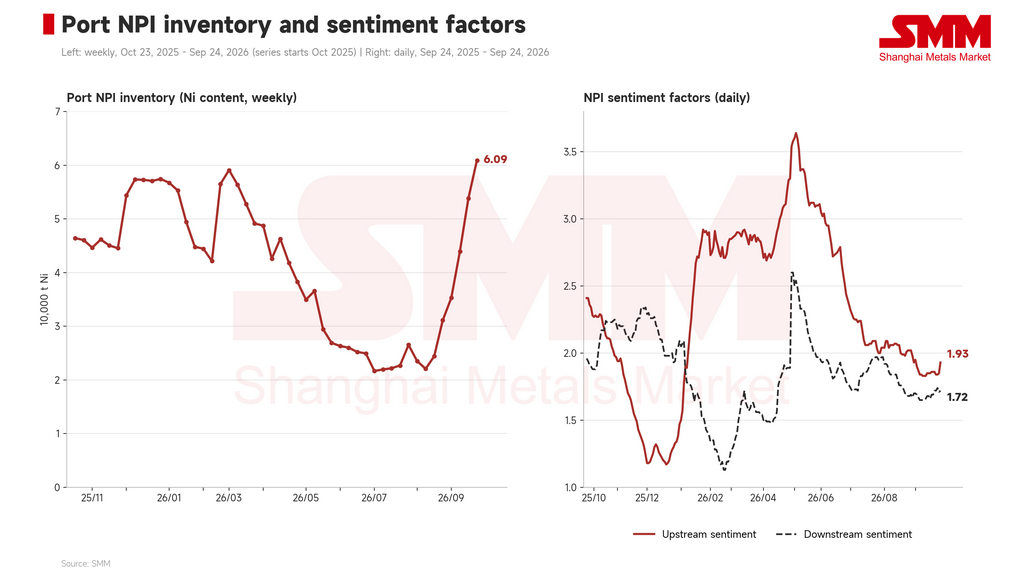
Со стороны предложения заводы по производству NPI по технологии RKEF в индонезийском парке IMIP с 22 сентября начали сокращать выпуск из-за нехватки воды, снизив загрузку примерно на 30–40% от прежних уровней. Если сокращение продлится полмесяца, по оценкам, это затронет 50–70 тыс. тонн физического объема NPI, что эквивалентно примерно 5,5–7,7 тыс. тонн никеля в пересчете на чистый металл. Эта новость улучшила настроения продавцов: индикатор настроений в сегменте производителей NPI по версии SMM вырос с 1,84 в начале недели до 1,93 к 24 сентября. Некоторые трейдеры пробовали предлагать более высокие цены, а часть заводов приостановила мелкие спотовые продажи из-за низких цен.
Однако запасы в китайских портах продолжали расти. Запасы NPI 24 сентября достигли 60,9 тыс. тонн никеля в пересчете на чистый металл, увеличившись на 7,1 тыс. тонн, или на 13,2%, за неделю и на 25,6 тыс. тонн с 3 сентября. Эти запасы служат буфером на случай краткосрочных сокращений производства. Заводы-потребители сохраняли осторожность, закупая небольшие объемы в основном через тендеры по низким ценам. Некоторые крупные предприятия планировали расходовать имеющиеся запасы перед праздниками и не собирались делать дополнительные закупки. Часть участников рынка рассматривала тендерную цену крупного завода как краткосрочный нижний уровень, и появились отдельные заказы объемом около 10 тыс. тонн по низким ценам. Этих сделок пока недостаточно, чтобы подтвердить рост преобладающей цены сделок.
Тем временем внутреннее производство нержавеющей стали серии 300 в октябре, как ожидается, сократится более чем на 100 тыс. тонн по сравнению с предыдущим месяцем, что снизит потребление NPI. Индикатор настроений в сегменте потребителей по версии SMM оставался низким — на уровне 1,71–1,74. Сокращение производства и ориентирная цена вблизи нижней границы рынка поддержали ожидания, но слабый спрос по-прежнему ограничивает готовность покупателей принимать более высокие цены. Противостояние, вероятно, продолжится. После праздников ключевыми факторами для наблюдения станут восстановление водоснабжения в IMIP, темпы сокращения портовых запасов и пополнения запасов заводами.
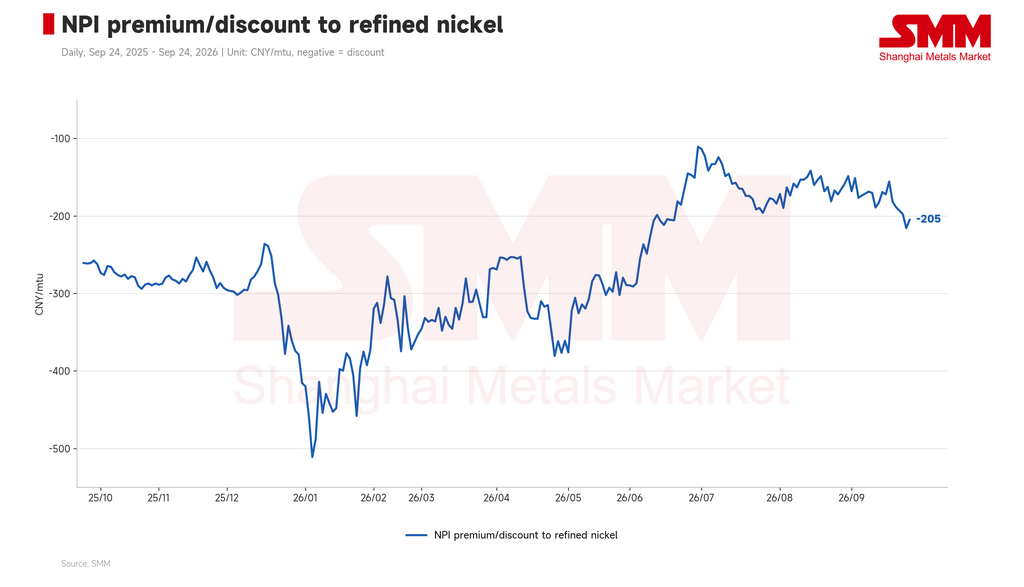
С точки зрения конверсии NPI в высокосортный никелевый штейн дисконт NPI к рафинированному никелю на этой неделе в среднем составил 202,8, увеличившись на 29,5 по сравнению с прошлой неделей. Новости о сокращении производства в IMIP и частичное закрытие коротких позиций перед праздниками подтолкнули цены на никель вверх. Цена на рафинированный никель марки 1# по версии SMM выросла с 125 800 юаней за тонну в прошлую пятницу до 127 900 юаней 23 сентября, а затем снизилась до 126 900 юаней 24 сентября, прибавив за период 1150 юаней за тонну. Спотовые цены на NPI практически не изменились, что расширило дисконт, достигший 215,5 23 сентября.
В Индонезии коэффициент оплаты за никель в высокосортном штейне остался на уровне 93,5%, а его цена FOB выросла вслед за никелем с 15 017 долларов за тонну никеля в прошлую пятницу до 15 077 долларов. Цены FOB на индонезийский NPI за тот же период практически не изменились, что расширило спред между штейном и NPI примерно на 70 долларов за тонну никеля и незначительно улучшило экономику конверсии. Однако по состоянию на 18 сентября SMM оценивала, что конверсия индонезийского NPI в высокосортный штейн по-прежнему была примерно на 256 долларов за тонну никеля менее выгодной, чем прямая продажа NPI. Умеренное расширение спреда на этой неделе недостаточно, чтобы изменить эту ситуацию, а устойчивость отскока цен на никель остается неопределенной. Если дисконт сохранится вблизи текущих уровней на следующей неделе, убыточность конверсии может еще сократиться, но прямые продажи NPI, скорее всего, останутся более привлекательными, чем масштабная конверсия.
Цены на никелевую руду, кокс и другие ресурсы, используемые китайскими производителями NPI, на этой неделе были в целом стабильны, поэтому затраты на сырье почти не изменились. По мере замедления снижения цен на NPI сжатие маржи при выплавке также заметно ослабло. При расчете по полной себестоимости рентабельность производства по технологии RKEF в провинции Шаньдун 24 сентября составила −2,91%, немного улучшившись с −3,42% в прошлую пятницу, но оставаясь убыточной. Рентабельность на индонезийских площадках IMIP и IWIP составила 5,33% и 1,45% соответственно, при этом IWIP находится вблизи точки безубыточности.