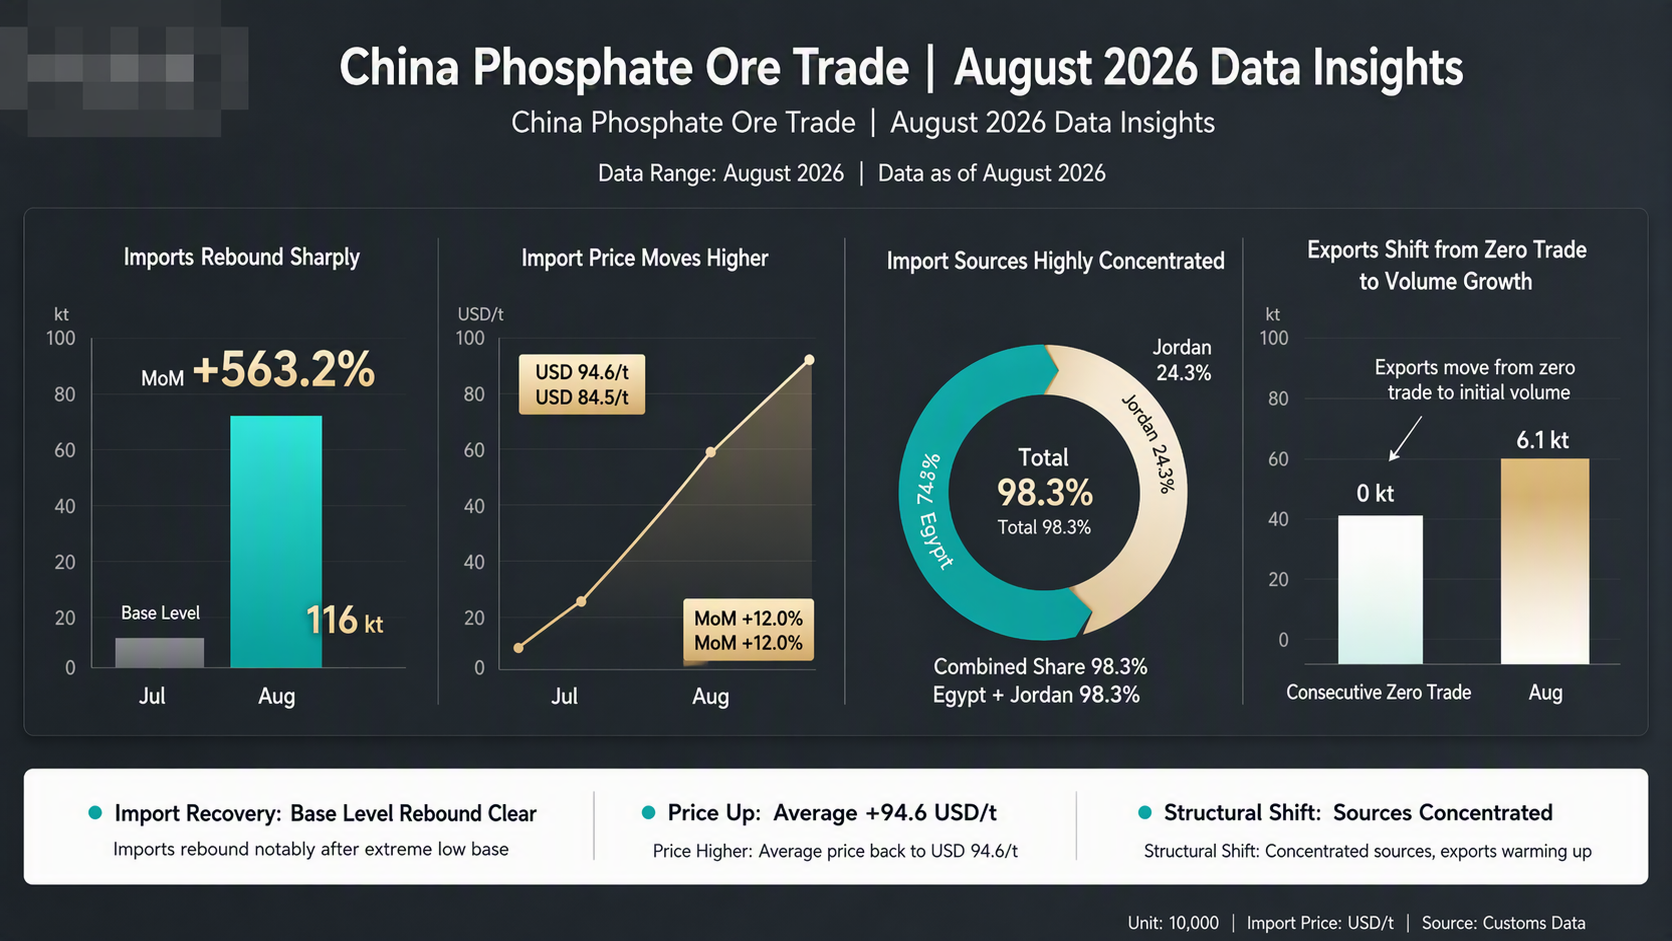
Ключевые моменты: В августе 2026 года импорт фосфатной руды в Китай резко вырос по сравнению с предыдущим месяцем, а ценовой центр сместился вверх. Общий объём импорта за месяц составил 116 тыс. тонн, увеличившись на 563,2% м/м, что в значительной степени стало восстановлением после крайне низкой базы июля, вызванной запретом на экспорт. Средняя импортная цена выросла до $94,6/т, увеличившись на 12,0% м/м. На долю Египта и Иордании вместе пришлось целых 98,3%, что ещё больше усилило концентрацию источников поставок. Тем временем в экспортном сегменте после нескольких месяцев нулевых сделок в августе объём внезапно подскочил до 61 тыс. тонн, что свидетельствует о заблаговременном формировании запасов рынком в преддверии окончания окна запрета на экспорт фосфорных удобрений.
1. Общий импорт: резкий рост м/м, но абсолютный объём остался низким
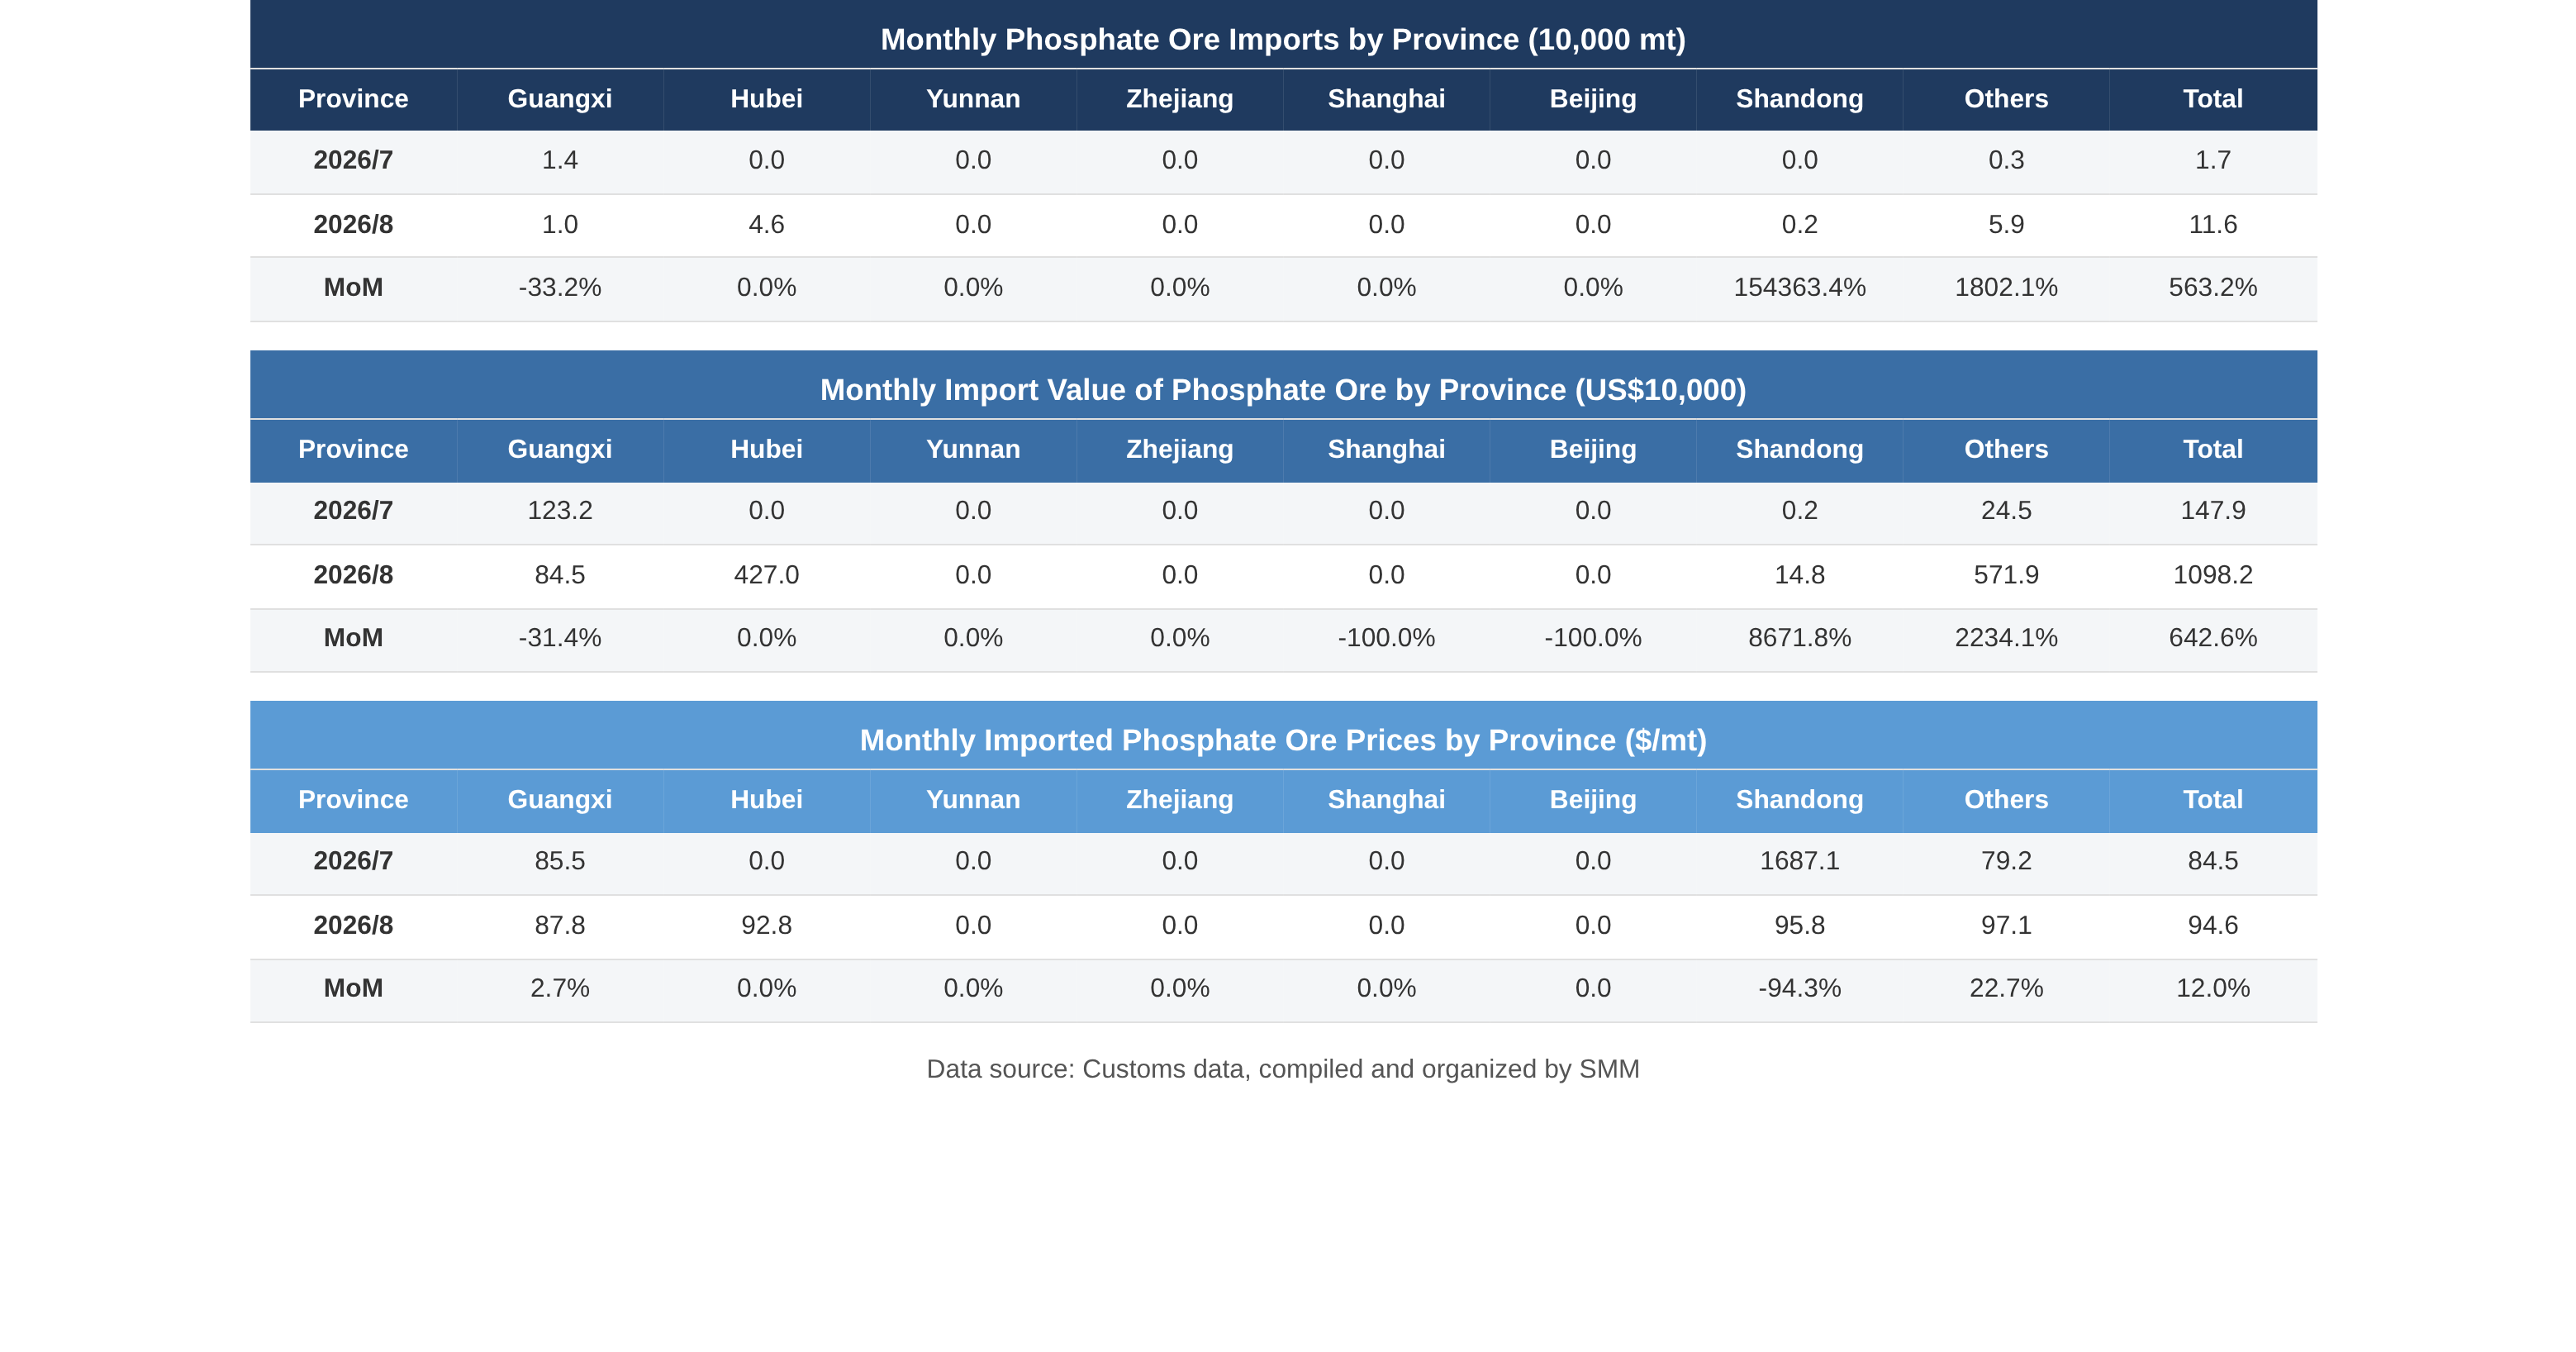
Общий объём импорта в августе составил 116 тыс. тонн, увеличившись на 563,2% м/м по сравнению с 17 тыс. тонн в июле. Общая стоимость импорта взлетела с $1,479 млн до $10,982 млн, увеличившись на 642,6% м/м.
Явное структурное расхождение:
Гуанси: импорт снизился с 14 тыс. тонн до 10 тыс. тонн (-33,2% м/м), а стоимость упала с $1,232 млн до $845 тыс. (-31,4%), что сделало этот регион единственной крупной импортирующей провинцией, показавшей снижение м/м.
Хубэй: импорт вырос с нуля до 46 тыс. тонн (стоимость: $4,27 млн), став крупнейшим источником прироста.
Прочие провинции (включая Цзянсу, Гуйчжоу, Тяньцзинь и др.): импорт вырос с 3 тыс. тонн до 59 тыс. тонн (+1 802,1% м/м), а стоимость взлетела с $245 тыс. до $5,719 млн (+2 234,1%). Судя по более ранним детальным данным, Цзянсу приняла большие объёмы египетской молотой руды, что сделало её основным драйвером роста в категории «прочие» провинции.
2. Средняя импортная цена: восстановилась до $94,6/т, давление покупателей в сторону снижения цен ослабло
Общая средняя импортная цена в августе составила $94,6/т, увеличившись на 12,0% м/м. В июле спрос резко охладился, и настроения покупателей в пользу снижения цен были сильными, при этом средняя цена составляла всего $84,5/т.
По регионам:
Прочие провинции (включая Цзянсу): самая высокая средняя цена — $97,1/т (+22,7% м/м), что в основном соответствует высококачественной египетской молотой руде.
Хубэй: средняя цена 92,8 долл./т, в основном соответствует иорданской немолотой руде.
Гуанси: средняя цена 87,8 долл./т (+2,7% м/м), в основном соответствует низкосортной египетской немолотой руде, самая низкая цена по стране.
Шаньдун: июльская цена за единицу достигла аномально высокого уровня 1 687,1 долл./т, что было вызвано крайне малой базой (в июле импортировано всего 200 т на сумму 2 000 долл.). В августе показатель вернулся к норме — 95,8 долл./т.
3. Страновая структура источников: «дуополия» Египта и Иордании, концентрация достигла 98,3%
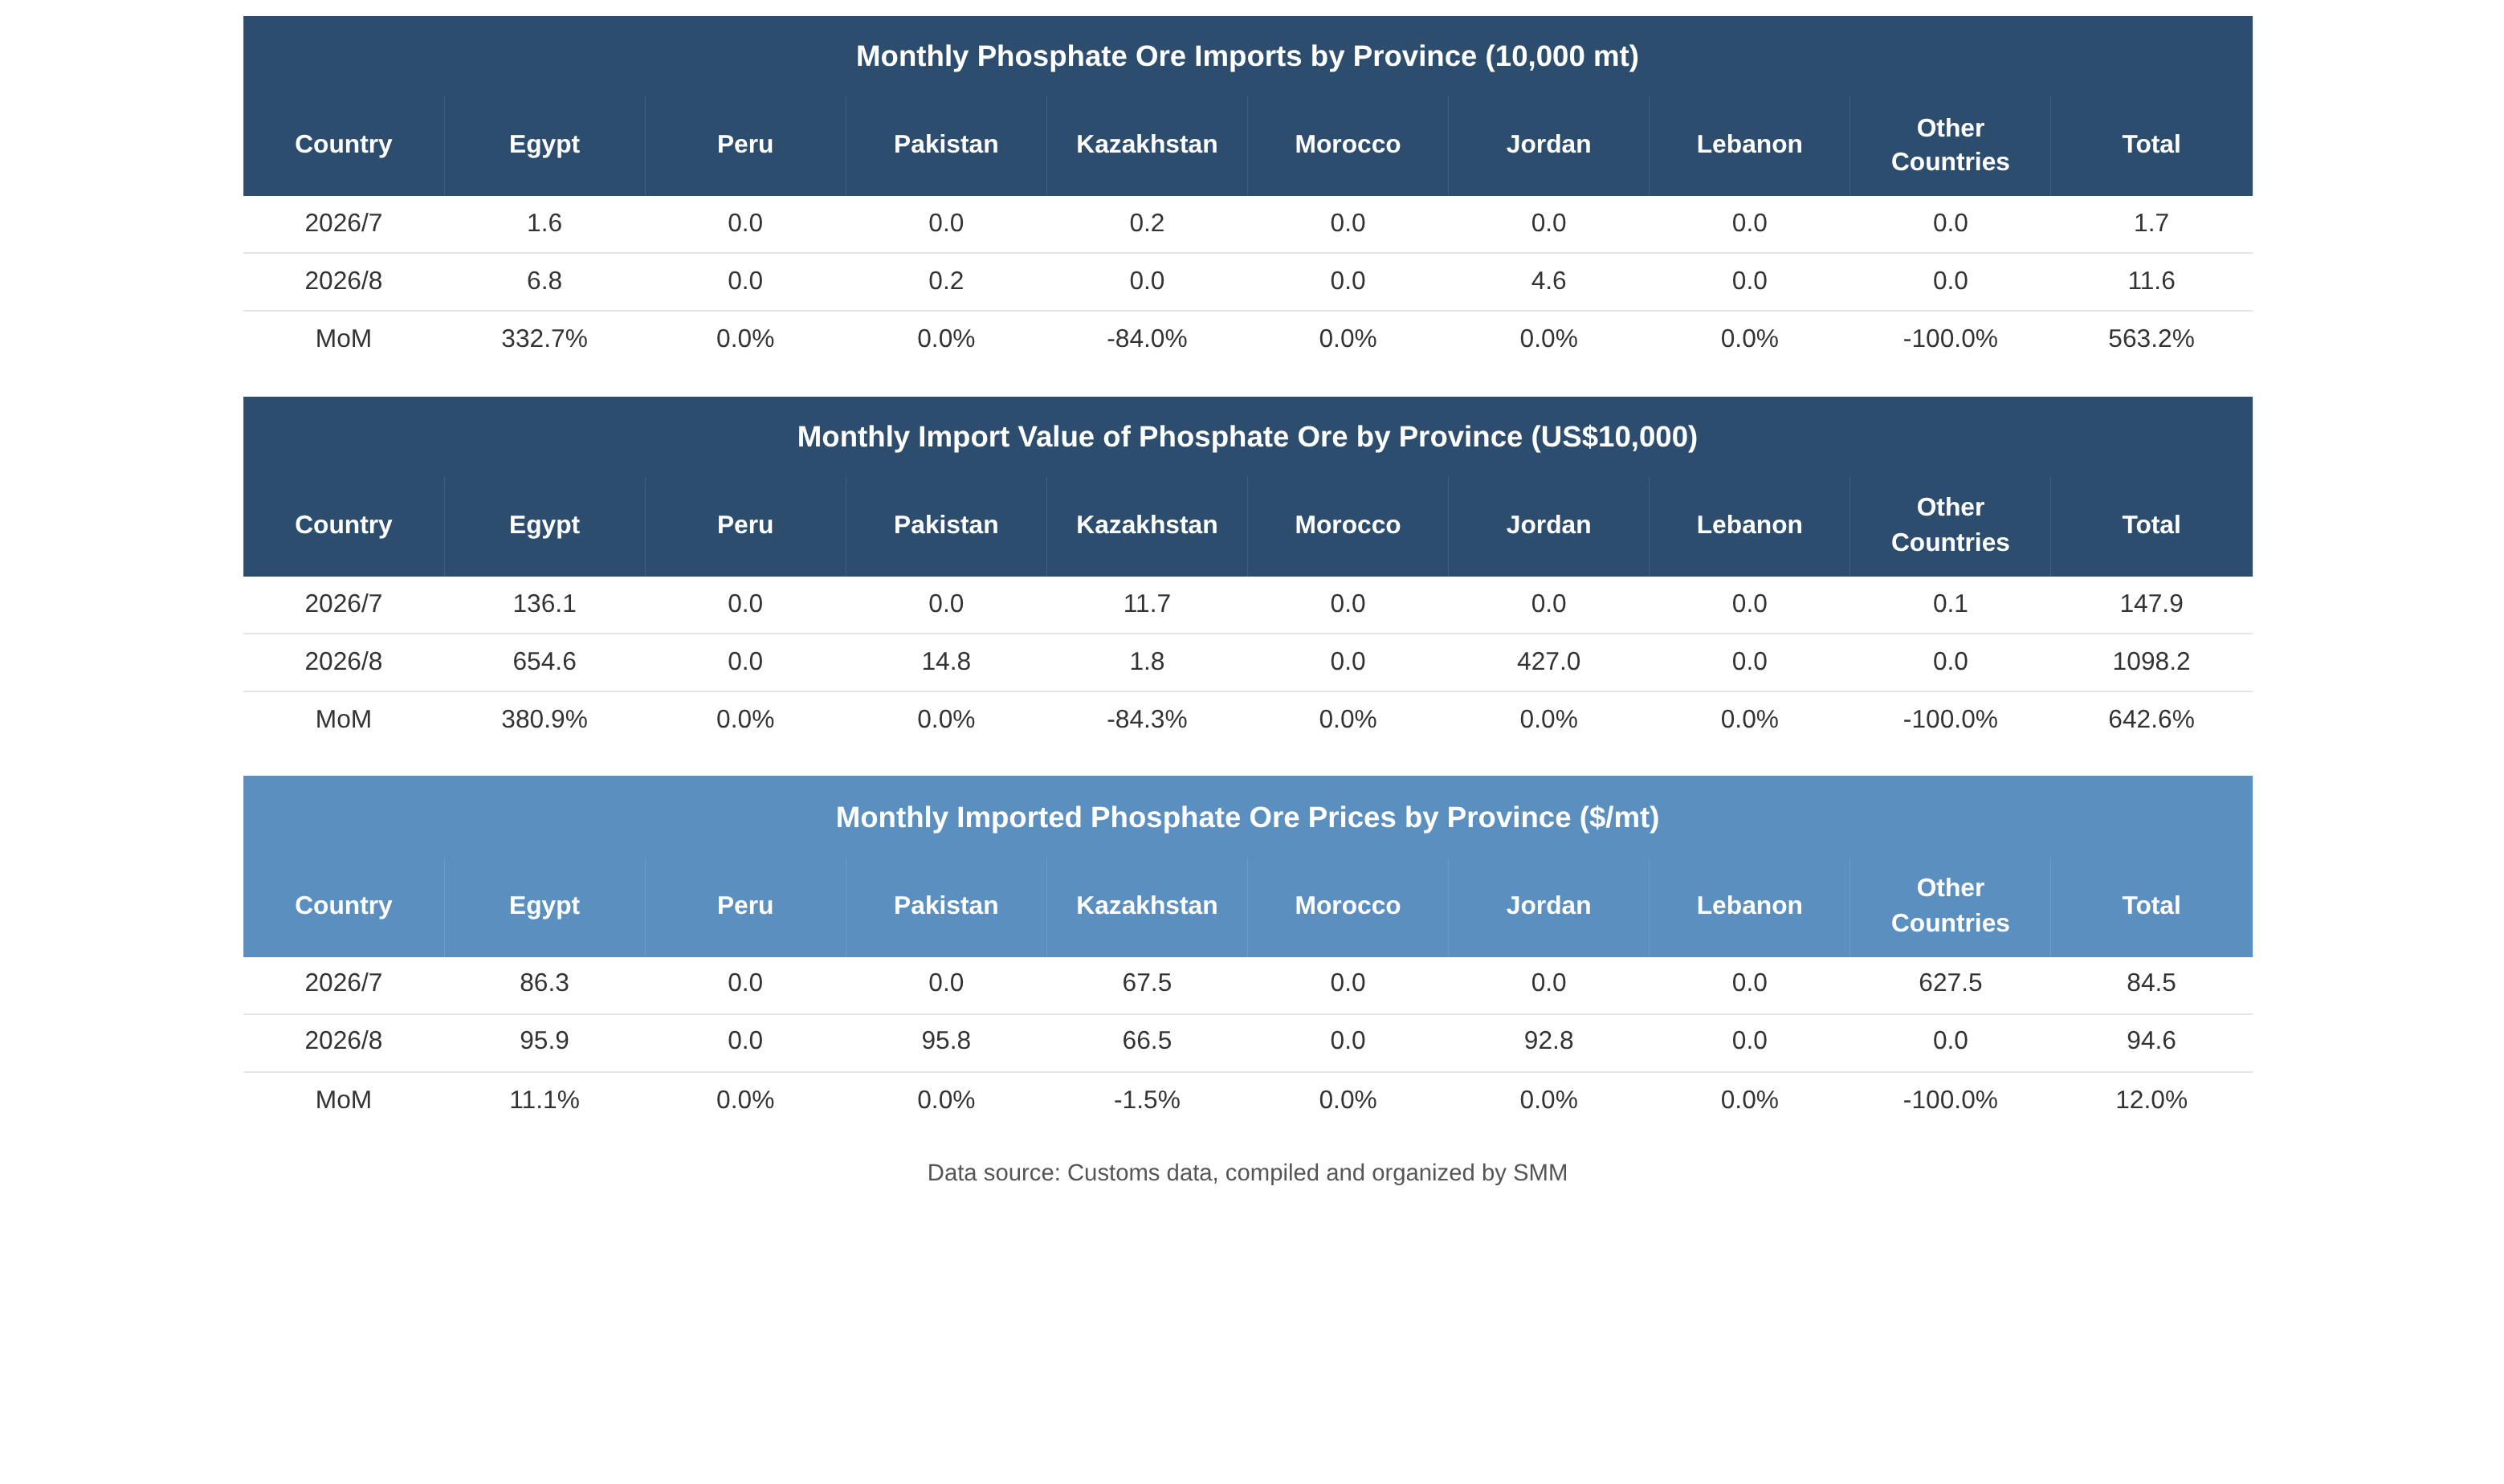
Источники импорта в августе были крайне концентрированы, что создаёт как риски, так и возможности:
Египет: импорт 68 тыс. т (+332,7% м/м), доля около 59%; стоимость импорта 6,546 млн долл., средняя цена 95,9 долл./т (+11,1% м/м).
Иордания: импорт 46 тыс. т (в июле — ноль), доля около 40%; стоимость 4,27 млн долл., средняя цена 92,8 долл./т.
Пакистан: небольшой дополнительный объём 2 тыс. т, средняя цена 95,8 долл./т.
Казахстан: снижение с 2 тыс. т в июле до нуля, средняя цена 67,5 долл./т (низкоценовые хвосты) больше не фиксируется.
Перу, Марокко, Ливан: в августе импорт равен нулю.
Примечание: на Египет и Иорданию вместе пришлось 98,3%, что подчёркивает крайний риск зависимости от единственного источника. Ранее приостановка Египтом новых экспортных контрактов в мае привела к резкому росту импорта из Иордании в июне; теперь Иордания возобновила поставки в августе, однако перспективы поставок из Египта на 2027 год остаются неопределёнными.
IV. Экспортная сторона: «прорывной» объём 61 тыс. т, проявляется эффект политического окна
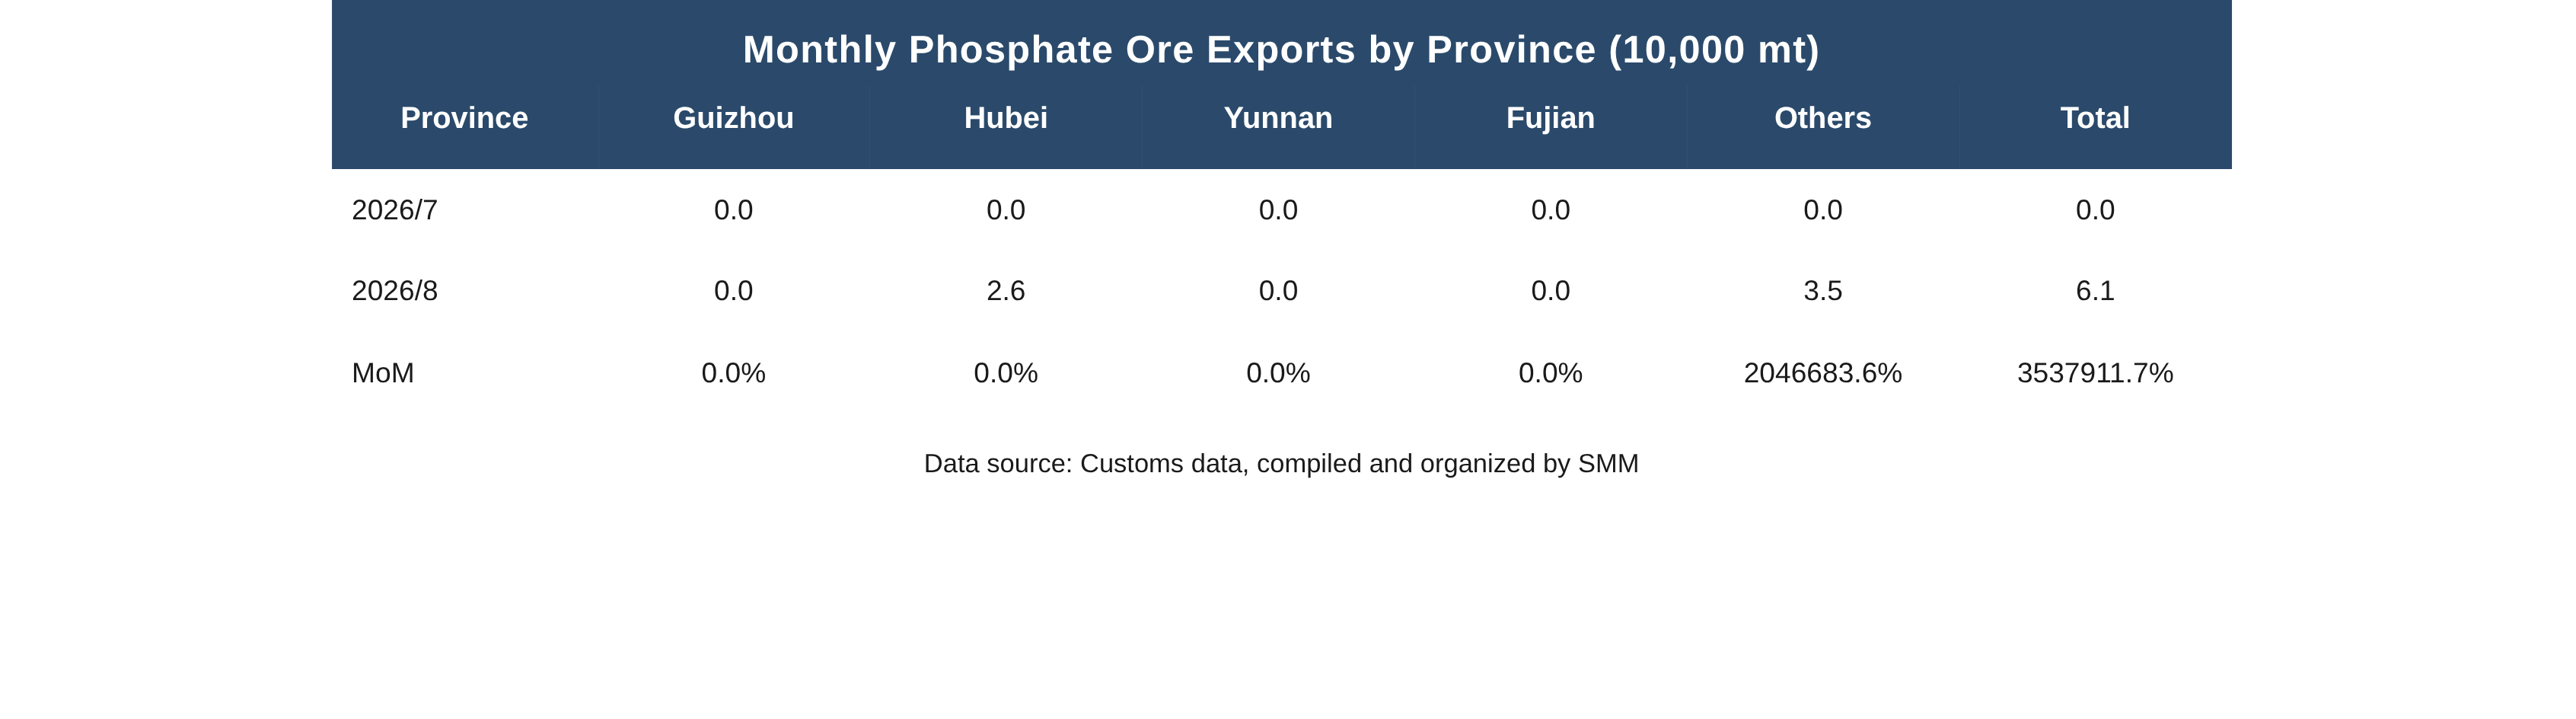
Это наиболее заметное изменение в августовских данных. В июле экспорт был нулевым, а в августе резко вырос до 61 тыс. т.
Хубэй: экспорт 26 тыс. т.
Прочие провинции: экспорт 35 тыс. т (Гуйчжоу, Юньнань, Фуцзянь и другие провинции в таблице показывают ноль, однако категория «прочие» охватывает не указанные отдельно экспортирующие провинции).
Политический контекст: экспорт фосфорных удобрений был приостановлен с 14 марта по 31 августа 2026 года. Август, как последний месяц запрета, показал скачок экспорта с нуля до 61 тыс. т, что, вероятно, вызвано накоплением запасов предприятиями в преддверии возобновления нормального экспорта 1 сентября, подготовкой контрактов или экспортом нефосфорно-удобренческой фосфорно-химической продукции (такой как жёлтый фосфор и тонкие фосфатные соли).
V. Основная логика августа и прогноз рынка
Краткое изложение рыночной логики августа:
Импортная сторона: восстановительный отскок от крайне низкой базы июля. Хубэй (иорданская руда) и Цзянсу (египетская молотая руда) были двумя основными принимающими регионами. Отскок средних цен на 12% указывает на то, что спрос downstream на высокосортную руду остаётся жёстким, что сужает возможности покупателей добиваться снижения цен.
Экспортная сторона: на завершающей стадии действия запрета экспортный канал начал ослабляться. Хотя объём экспорта в 61 тыс. тонн был относительно небольшим, он ознаменовал сдвиг рыночных настроений от «полной стагнации» к «осторожному восстановлению».
Прогноз на сентябрь и четвёртый квартал:
Импорт: после возобновления экспорта фосфорных удобрений в сентябре ожидается восстановление загрузки мощностей downstream-предприятий, однако текущий период является межсезоньем для спроса — нет ни весенней вспашки, ни зимнего накопления запасов. Ожидается, что импорт в сентябре останется примерно на уровне августа или незначительно изменится, а средние цены будут консолидироваться в диапазоне 90–95 долл./т.
Экспорт: после возвращения экспорта фосфорных удобрений к нормальному режиму в сентябре ожидается дальнейшее расширение экспортных объёмов, при этом основную часть экспортных заказов примут на себя крупные фосфорно-химические провинции, такие как Хубэй и Гуйчжоу.
Ключевая переменная: направление экспортной политики Египта в отношении фосфатной руды в 2027 году. Если Египет ужесточит ограничения, Китай будет вынужден увеличить зависимость от Иордании или искать новые каналы поставок, например из Марокко. Диверсификация стран-источников станет долгосрочной стратегической задачей для обеспечения безопасности фосфатных ресурсов.
VI. Резюме: наступает ли пиковый сезон спроса?
В августе импорт фосфатной руды достиг 116 тыс. тонн, увеличившись на 563,2% м/м; экспорт подскочил с нуля до 61 тыс. тонн, а средняя цена восстановилась до 94,6 долл./т. Данные выглядят впечатляюще, однако основными драйверами стали восстановление от крайне низкой базы, вызванной июльским запретом на экспорт, и предсезонное накопление запасов перед возобновлением экспорта фосфорных удобрений в сентябре. Осеннее накопление удобрений постепенно набирает обороты, обеспечивая поддержку со стороны жёсткого спроса, однако источники импорта остаются сильно сконцентрированными на Египте и Иордании, а абсолютные объёмы по-прежнему невелики. Действительно ли наступил пиковый сезон, будет зависеть от того, смогут ли сентябрьские экспортные заказы и загрузка downstream-мощностей продолжить восстановление. Краткосрочный отскок вероятен, но пиковый сезон трендового уровня ещё нуждается в подтверждении.
Примечание: если у вас есть дополнения относительно деталей, упомянутых в данной статье, или вопросы о фосфорно-химической отрасли (фосфатная руда, фосфат железа, LFP и т. д.) и твердотельных аккумуляторах, пожалуйста, свяжитесь с нами следующим образом:
Тел.: 021-20707860 (или добавьте WeChat 13585549799) Ян Чаосин, спасибо!