17 сентября 2026 г.
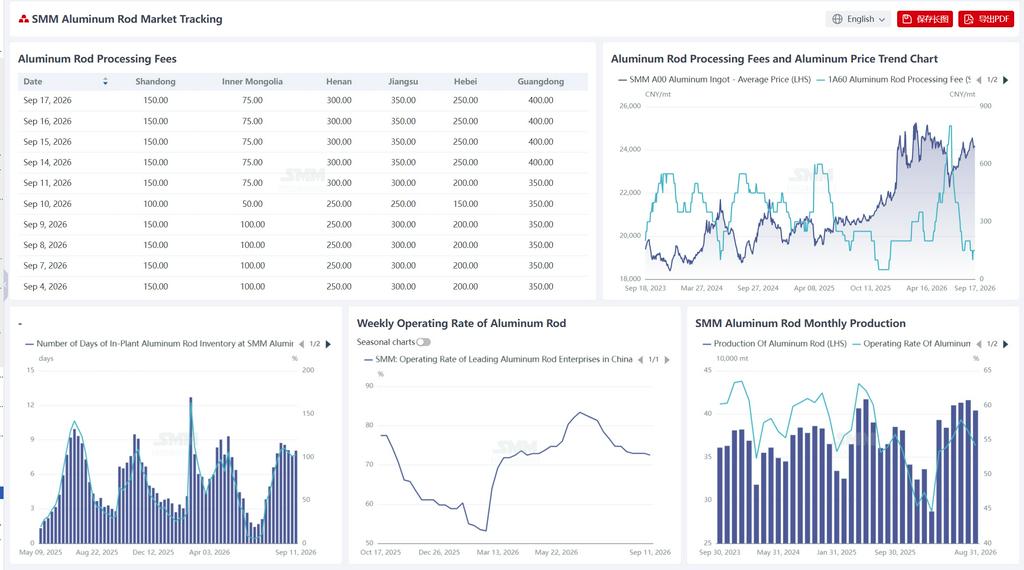
По статистике SMM, на 11 сентября запасы готовой продукции на заводах алюминиевой катанки в Китае составили 8,06 дня, увеличившись на 0,43 дня по сравнению с предыдущей неделей; коэффициент запасов вырос с 100,95% до 102,86%, прибавив 1,91 процентного пункта. Судя по динамике за последние пять недель, запасы продолжали консолидироваться на высоких уровнях, при этом коэффициент запасов оставался выше 100% в верхней части годового диапазона, поскольку сокращение и пополнение запасов чередовались без выраженной однонаправленной тенденции. За тот же период совокупная загрузка ведущих предприятий сектора алюминиевой катанки составила 72,50%, снизившись на 0,46 процентного пункта по сравнению с предыдущей неделей, немного отступив после стабилизации на уровне 72,96% в течение трех недель подряд, и в целом оставаясь на низких уровнях. Сочетание консолидации запасов на высоких уровнях и небольшого снижения загрузки отражает, что текущее избыточное предложение алюминиевой катанки пока не изменилось, прежний импульс пополнения запасов в перерабатывающем секторе несколько угас, рыночные настроения покупателей незначительно ослабли, а энтузиазм заводов по формированию производственных графиков остается сдержанным. Поскольку избыточное предложение пока не демонстрирует заметного ослабления, ожидается, что запасы продолжат консолидироваться на высоких уровнях; загрузка, ограниченная дисбалансом спроса и предложения, в ближайшей перспективе, вероятно, останется на низких уровнях. Следует обратить внимание на поддержку производственных графиков со стороны возобновления проектов электросетей и экспортных заказов в конце сентября.
В течение недели цены на алюминий в целом отступили после быстрого роста, а затем стабилизировались на низких уровнях, снизившись с 24 460 юаней за тонну во вторник на прошлой неделе (8 сентября) до 24 140 юаней за тонну в этот вторник (15 сентября), совокупное снижение составило около 320 юаней за тонну. Во второй половине недели цены двигались в узком диапазоне 24 140–24 180 юаней за тонну, при этом ценовой центр заметно снизился по сравнению с предыдущей неделей. Отступление цен на алюминий с высоких уровней оказало некоторую поддержку тарифам на переработку. По состоянию на 15 сентября тарифы на переработку алюминиевой катанки по регионам показали разнонаправленную динамику по сравнению со вторником на прошлой неделе (8 сентября): Шаньдун — 150 юаней за тонну (без изменений), Внутренняя Монголия — 75 юаней за тонну (снижение на 25 юаней за тонну), Хэнань — 300 юаней за тонну (рост на 50 юаней за тонну), Цзянсу — 350 юаней за тонну (рост на 50 юаней за тонну), Хэбэй — 250 юаней за тонну (рост на 50 юаней за тонну), Гуандун — 400 юаней за тонну (рост на 50 юаней за тонну). Плата за переработку в большинстве регионов восстановилась и отскочила благодаря снижению цен на алюминий, ослаблению давления со стороны издержек и предпраздничному пополнению запасов downstream, при этом в Хэнани, Цзянсу, Хэбэе и Гуандуне она выросла на 50 юаней за тонну. В Шаньдуне плата удерживалась на низком уровне, а во Внутренней Монголии оставалась на крайне низком уровне по стране из-за достаточного регионального предложения и острой конкуренции брендов. Учитывая, что текущее избыточное предложение алюминиевой катанки пока не изменилось, а запасы консолидируются на высоких уровнях, потенциал роста платы за переработку ограничен. Однако если цены на алюминий продолжат консолидироваться на пониженном уровне, центр платы за переработку, как ожидается, продолжит постепенно повышаться при сохранении региональных расхождений.
Коэффициент загрузки предприятий алюминиевой проволоки и кабеля в Китае вырос на этой неделе до 64,6%, увеличившись на 0,6 процентного пункта по сравнению с прошлой неделей. В течение недели производство в отрасли демонстрировало расходящуюся динамику: ведущие предприятия проволоки и кабеля показывали устойчивые заказы, загрузка производственных линий вновь увеличилась, что способствовало росту коэффициента загрузки; малые и средние предприятия по-прежнему сталкивались с нехваткой заказов, темпы возобновления производства оставались медленными, и общий спад в отрасли еще не был полностью преодолен. Что касается заказов, проекты электросетей State Grid и China Southern Power Grid продвигались стабильно, и ожидания по реализации заказов в четвертом квартале сохраняются; однако фактические темпы отгрузки пока не ускорились, а downstream-закупки остаются осторожными, что сдерживает краткосрочное высвобождение заказов. В экспортном сегменте зарубежный спрос на алюминиевую скрученную проволоку сохраняет динамичное окно, но рост новых заказов ограничен и вряд ли станет основной поддержкой. В целом отрасль в краткосрочной перспективе остается под давлением слабых заказов, что ограничивает потенциал роста коэффициента загрузки; однако по мере вступления проектов электросетей в пиковый период поставок в четвертом квартале ожидается постепенное восстановление спроса и дальнейший рост коэффициента загрузки.