

Ключевые моменты: инвестиционные часы твердотельных аккумуляторов имеют пять стадий: на концептуальной стадии следите за денежными средствами, НИОКР и основным бизнесом; на пилотной стадии следите за тендерами на оборудование, поставками и выходом годной продукции; на стадии верификации следите за спросом и предложением сульфида лития (от 830 до 8000 тонн); на стадии массового производства следите за затратами (с 400–500 млн до 200–300 млн юаней/ГВт·ч), где риск внутренней конкуренции наиболее высок; на финальной стадии следите за патентами и долей рынка (500 ГВт·ч, 400 млрд юаней). Внимательно отслеживайте тендеры, сульфид лития и выход годной продукции.
SMM недавно проанализировала будущее твердотельных аккумуляторов и представила его в виде десятилетней серии. Опираясь на текущее развитие литиевой аккумуляторной отрасли, особенно на переплетённые отношения любви-ненависти между маршрутами LFP и тройных материалов, за эти годы развернулась эпическая глава. В длинной реке традиционных жидкостных литиевых аккумуляторов на сцену выйдут твердожидкостные гибридные и полностью твердотельные аккумуляторы, очерчивая новое поколение мира аккумуляторов с высокой удельной энергией.
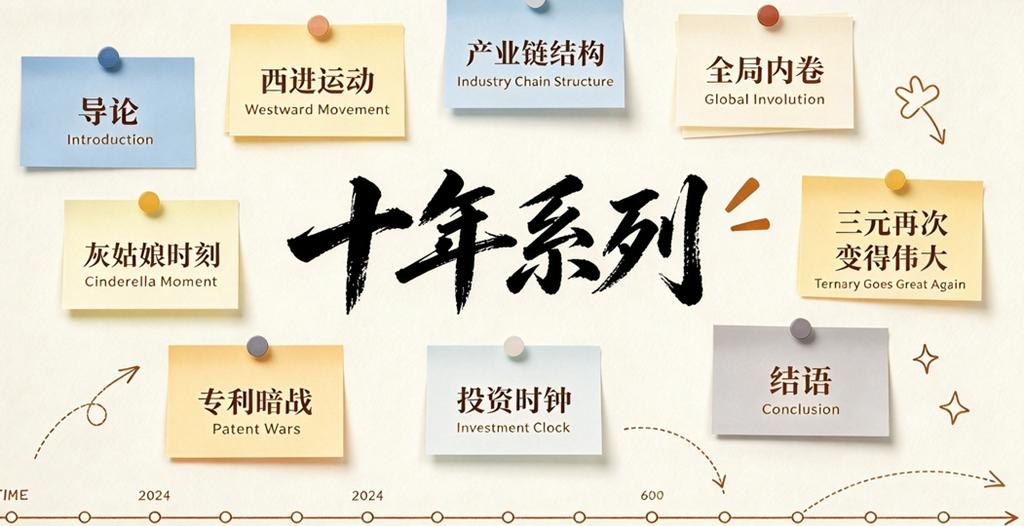
Десятилетняя серия будет разделена на девять частей: введение, движение на запад, структура отраслевой цепочки, общеотраслевая внутренняя конкуренция, момент Золушки, новое величие тройных материалов, патентная теневая война, инвестиционные часы и заключение.
Введение: Мечты обязательно осветят реальность: почему нам нужно заново понять промышленную логику твердотельных аккумуляторов — разрыв между идеалом и реальностью, и результат в том, что мечты освещают реальность
Часть 1: Повторит ли она движение жидкостных аккумуляторов на запад: логика концентрации на западе — повторят ли твердотельные аккумуляторы «движение на запад» жидкостных литиевых аккумуляторов?
Часть 2: Хорошая возможность изменить искажённую структуру власти в отраслевой цепочке: структура власти в отраслевой цепочке — сверхприбыли в верхнем звене, давление в среднем звене, задержки платежей в нижнем звене?
Часть 3: Предупреждение об общеотраслевой внутренней конкуренции в стиле фотоэлектрической отрасли: войдут ли твердотельные аккумуляторы в общеотраслевую внутреннюю конкуренцию в стиле фотоэлектрической отрасли?
Часть 4: Возвращение Золушки в технологических маршрутах: «момент Золушки» твердотельных аккумуляторов — какой технологический маршрут повторит путь возвращения LFP?
Часть 5: Тройные материалы могут снова стать великими: смогут ли тройные аккумуляторы стать «снова великими» с помощью твердотельных аккумуляторов?
Часть 6: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей
Часть 7: Ранний вход в отрасль позволит увидеть себя десять лет спустя: инвестиционные часы — «пятиэтапная модель» индустриализации твердотельных аккумуляторов
Заключение: Совершенно новый трек: твердотельные аккумуляторы — не «простое продолжение» жидкостных литиевых аккумуляторов
Это восьмая из девяти статей цикла о десятилетии твердотельных аккумуляторов: увидеть себя десять лет спустя — инвестиционные часы «пятиэтапная модель». Пять этапов инвестиционных часов твердотельных аккумуляторов (2024–2035): на концептуальном этапе следите за денежными средствами, НИОКР и основным бизнесом, остерегайтесь спекуляций на концепциях; на пилотном этапе следите за тендерами на оборудование, поставками и выходом годной продукции, при этом стоимость оборудования в 2–3 раза выше, чем у жидкостных аккумуляторов; на этапе верификации следите за спросом и предложением сульфида лития, удастся ли расширить 830 тонн до 8000 тонн, при этом твердожидкостные гибриды лидируют; на этапе массового производства следите за снижением затрат с 400–500 млн юаней/ГВт·ч до 200–300 млн юаней/ГВт·ч, где риск «инволюции» наиболее высок; на финальном этапе следите за патентами и глобальной долей, при поставках 500 ГВт·ч и рынке в 400 млрд юаней. Внимательно отслеживайте тендеры на оборудование, мощности по сульфиду лития и прорывы в выходе годной продукции. Резюме: концептуальный этап следит за деньгами, пилотный — за оборудованием, этап верификации — за материалами, этап массового производства — за затратами, финальный — за патентами и долей. Главная переменная — когда сойдутся технологические маршруты.
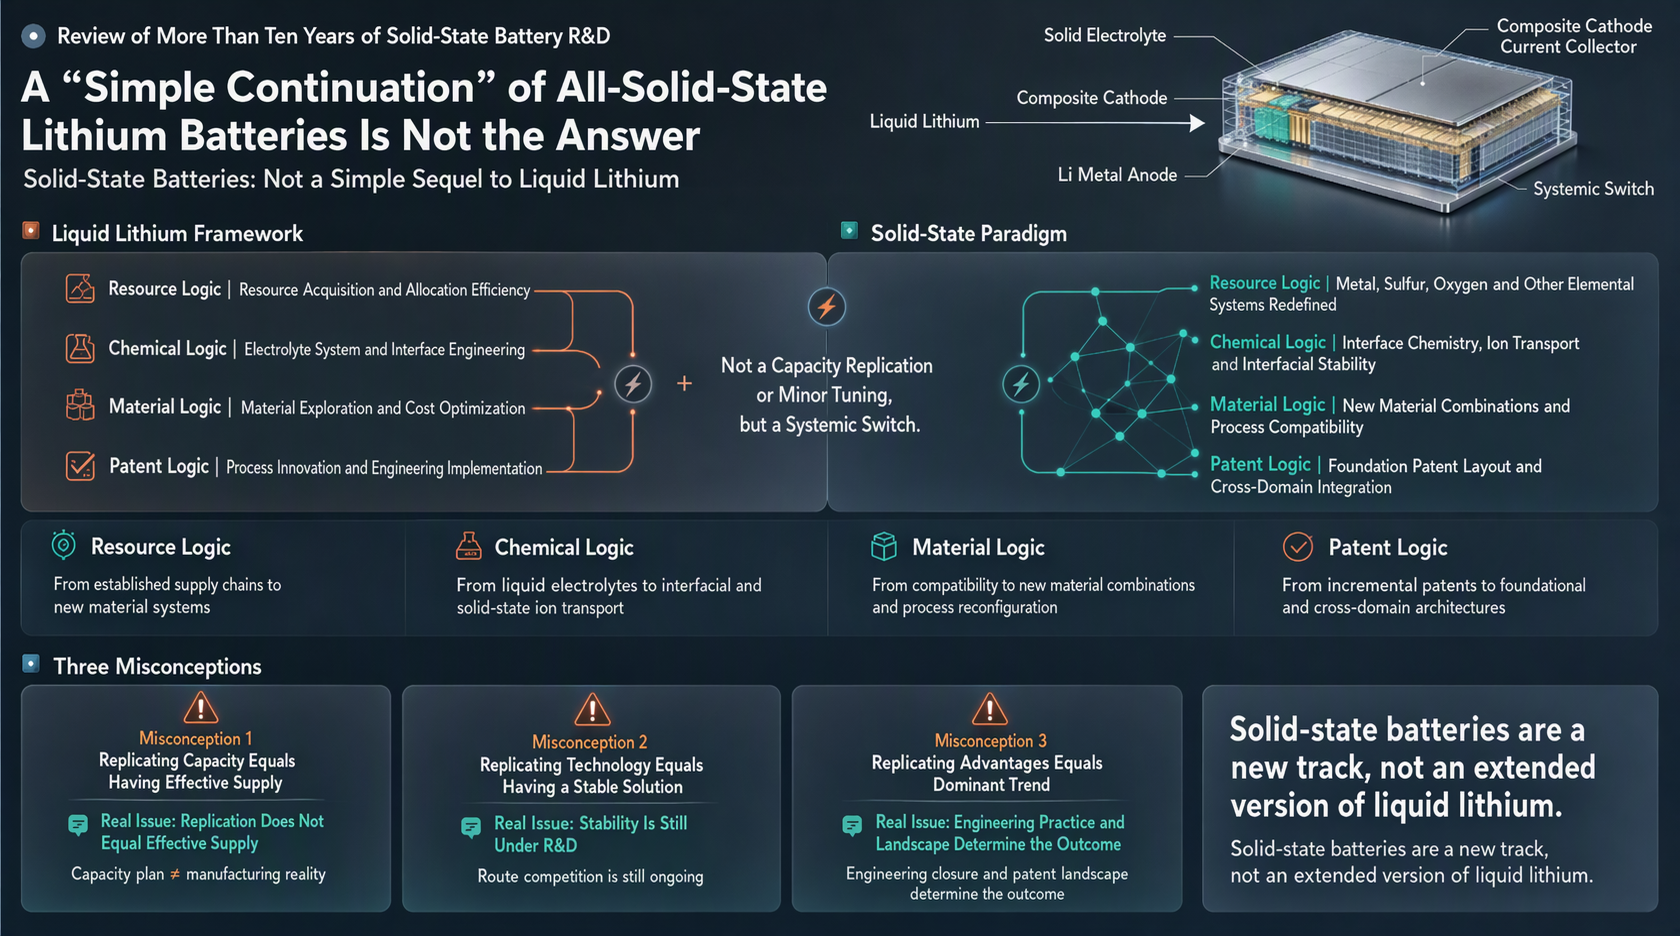
Это девятая из девяти статей цикла о десятилетии твердотельных аккумуляторов. Твердотельные аккумуляторы — это совершенно новый трек, а не «простое продолжение» жидкостных литиевых аккумуляторов. Пять основных причин, шесть разрывов.
Обзор предыдущей статьи: Восьмая из девяти статей цикла о десятилетии твердотельных аккумуляторов: увидеть себя десять лет спустя — инвестиционные часы «пятиэтапная модель» . Пять этапов инвестиционных часов твердотельных аккумуляторов (2024–2035): на концептуальном этапе следите за денежными средствами, НИОКР и основным бизнесом, остерегайтесь спекуляций на концепциях; на пилотном этапе следите за тендерами на оборудование, поставками и выходом годной продукции, при этом стоимость оборудования в 2–3 раза выше, чем у жидкостных аккумуляторов; на этапе верификации следите за спросом и предложением сульфида лития, удастся ли расширить 830 тонн до 8000 тонн, при этом твердожидкостные гибриды лидируют; на этапе массового производства следите за снижением затрат с 400–500 млн юаней/ГВт·ч до 200–300 млн юаней/ГВт·ч, где риск «инволюции» наиболее высок; на финальном этапе следите за патентами и глобальной долей, при поставках 500 ГВт·ч и рынке в 400 млрд юаней. Внимательно отслеживайте тендеры на оборудование, мощности по сульфиду лития и прорывы в выходе годной продукции. Резюме: концептуальный этап следит за деньгами, пилотный — за оборудованием, этап верификации — за материалами, этап массового производства — за затратами, финальный — за патентами и долей. Главная переменная — когда сойдутся технологические маршруты.
I. Почему это не «простое продолжение»: пять основных причин
1. Промышленная география изменилась: от «ресурсной ориентации» к «ориентации на химические парки»
Промышленная география жидкостных литиевых аккумуляторов в значительной степени развивалась вокруг источников ресурсов, таких как литий, никель, кобальт и фосфор, а также кластеров катодных материалов. Твердотельные аккумуляторы, напротив, в большей степени «ориентированы на химические парки»: ключевые материалы, такие как сульфид лития, сульфидные электролиты и оксидные электролиты, предъявляют гораздо более высокие требования к возможностям химического синтеза, сухим средам, рекуперации растворителей и контролю безопасности, чем традиционные литиевые аккумуляторы.
Это означает, что конкуренция в области твердотельных аккумуляторов — это не просто вопрос «у кого есть литиевые рудники», а вопрос «у кого есть химическая база, у кого есть инженерные возможности и кто может воспроизвести инфраструктуру сухой среды».
2. Изменилась структура власти в производственной цепочке: предприятия по производству материалов получили более сильный голос
В жидкостных литиевых аккумуляторах ведущие производители аккумуляторных элементов и ресурсные предприятия обладают сильной переговорной силой. Но в твердотельных аккумуляторах сульфид лития составляет до 70–80% стоимости, и технологические прорывы на стороне материалов напрямую определяют стоимость аккумулятора, выход годной продукции и производительность.
В результате власть в производственной цепочке сместится в сторону технологически интенсивных предприятий по производству материалов. Если предприятия по производству аккумуляторных элементов сосредоточатся только на «интеграции», не связывая себя с материалами, процессами и патентами, их легко могут «задушить» вышестоящие предприятия по производству материалов. Это совершенно иная структура власти, чем в жидкостных литиевых аккумуляторах.
3. Риск чрезмерной конкуренции смягчается «двойной защитой»: несходящиеся технологические маршруты + высокие капитальные пороги
Чрезмерная конкуренция в жидкостных литиевых аккумуляторах часто возникает из-за быстрого расширения мощностей и быстро распространяющихся ценовых войн. Твердотельные аккумуляторы в настоящее время защищены двумя факторами: во-первых, технологические маршруты ещё не сошлись, и оксидный, сульфидный, полимерный и другие маршруты имеют своих сторонников; во-вторых, капитальные пороги чрезвычайно высоки: инвестиции в оборудование на ГВт·ч составляют около 500 миллионов — 1 миллиарда юаней, а для некоторых технологических маршрутов — даже 1,5 миллиарда юаней, что значительно выше, чем для традиционных литиевых аккумуляторов.
Но это не означает отсутствия риска. Как только маршруты сойдутся, капитал быстро сконцентрируется, и расширение мощностей может перейти от «не решаются инвестировать» к «бросаются инвестировать», и тогда чрезмерная конкуренция проявится в ещё более острой форме.
4. Конкуренция технологических маршрутов больше похожа на «дифференцированный ландшафт», чем на «единое замещение»
«Оксид — как LFP, сульфид — как тройной» — поучительная аналогия, но её нельзя воспринимать как абсолютную. Она предполагает, что твердотельные аккумуляторы, возможно, не будут определяться одним маршрутом; вместо этого разные маршруты предполагают компромиссы по плотности энергии, стоимости, безопасности и сроку службы, формируя многоуровневую конкуренцию.
Если это суждение подтвердится, то в эпоху твердотельных аккумуляторов появится не «одна CATL», а, возможно, несколько отраслевых чемпионов на разных технологических маршрутах и в разных сценариях применения.
5. В глобальной конкуренции появилась переменная «патентного окружения»
В эпоху жидкостных литиевых аккумуляторов Китай обладает явными преимуществами в инжиниринге, полноте производственной цепочки и масштабе рынка. В эпоху твердотельных аккумуляторов Япония и Южная Корея имеют глубокие наработки в области сульфидных электролитов и патентных портфелей, что может сформировать патентное окружение.
Это означает, что глобальная конкуренция в сфере твердотельных аккумуляторов — это не просто «гонка мощностей», а многомерная борьба, включающая «патенты + химическую технологию + оборудование + стандарты». Китайским предприятиям необходимо находить самостоятельные маршруты, не нарушающие патенты, либо прорываться за счёт перекрёстного лицензирования и совместных разработок.
II. Обзор характеристик: «шесть разрывов» твердотельных аккумуляторов
Разрыв в отраслевой природе: это скорее новая химическая промышленность материалов, чем традиционное производство литиевых аккумуляторов.
Разрыв в распределении стоимости: влияние поставщиков материалов растёт, на сульфид лития приходится 70–80% себестоимости.
Разрыв в темпе конкуренции: до конвергенции технологических маршрутов — период «расцвета ста цветов»; после конвергенции возможен переход к принципу «победитель получает всё».
Разрыв в инвестиционном цикле: это не плавное расширение мощностей, а ступенчатые инвестиции, обусловленные прорывами в узких местах.
Разрыв в глобальном ландшафте: патентное окружение со стороны Японии и Южной Кореи перевело конкуренцию из войны мощностей в войну патентов и стандартов.
Разрыв в структуре рисков: главный риск — не недостаточный спрос, а ставка на неверный маршрут, неудача при наращивании выхода годной продукции и патентные ограничения.
III. Несколько суждений и взглядов
Во-первых, инвестиционная логика твердотельных аккумуляторов должна сместиться с «расширения мощностей» на «прорыв узких мест».
830 тонн сульфида лития, выход годной продукции на пилотной линии 60–70%, инвестиции в оборудование 1 млрд юаней/ГВт·ч и доля сульфида лития в себестоимости 70–80% — это ключевые ориентиры. Плановая мощность не равна эффективной мощности, а объявленное расширение не означает достижения целевых показателей выхода годной продукции.
Во-вторых, сроки конвергенции технологических маршрутов — главный водораздел.
До конвергенции любое позиционирование носит характер «ставки»; после конвергенции отрасль быстро перейдёт от «расцвета ста цветов» к принципу «победитель получает всё». Этот момент определит, кто станет CATL эпохи твердотельных аккумуляторов, кто станет BYD эпохи твердотельных аккумуляторов, а кто — «LFP» эпохи твердотельных аккумуляторов.
В-третьих, оценочную модель жидкостных литиевых аккумуляторов нельзя применять к твердотельным аккумуляторам.
Для жидкостных литиевых аккумуляторов важны мощности, клиенты и кривые издержек; для твердотельных аккумуляторов гораздо большее внимание необходимо уделять патентам на материалы, химическим процессам, возможности воспроизведения сухих производственных сред, скорости наращивания выхода годной продукции и позиционированию маршрута. Это скорее комплексная конкуренция «материаловедение + химическая технология + прецизионное производство».
Заключение
Твердотельные аккумуляторы — это не «простое продолжение» жидкостных литиевых аккумуляторов. С точки зрения промышленной географии они больше тяготеют к химическим индустриальным паркам; с точки зрения структуры влияния вдоль производственной цепочки они более благоприятны для технологически насыщенных материаловедческих предприятий; с точки зрения риска избыточной конкуренции они защищены как несходящимися технологическими маршрутами, так и высокими капитальными барьерами; с точки зрения конкуренции технологических маршрутов они с большей вероятностью воспроизведут фрагментированный ландшафт; а в глобальной конкуренции они сталкиваются с особым вызовом патентного окружения со стороны Японии и Южной Кореи.
Понимание этих различий — фундаментальная предпосылка для оценки промышленной траектории твердотельных аккумуляторов в ближайшее десятилетие. Наибольшая неопределённость заключается в том, когда сойдутся технологические маршруты. До конвергенции все инвестиции в мощности, развёртывание производственной цепочки и конкурентные стратегии носят характер «ставки»; после конвергенции отрасль быстро перейдёт от «расцвета ста цветов» к принципу «победитель получает всё».
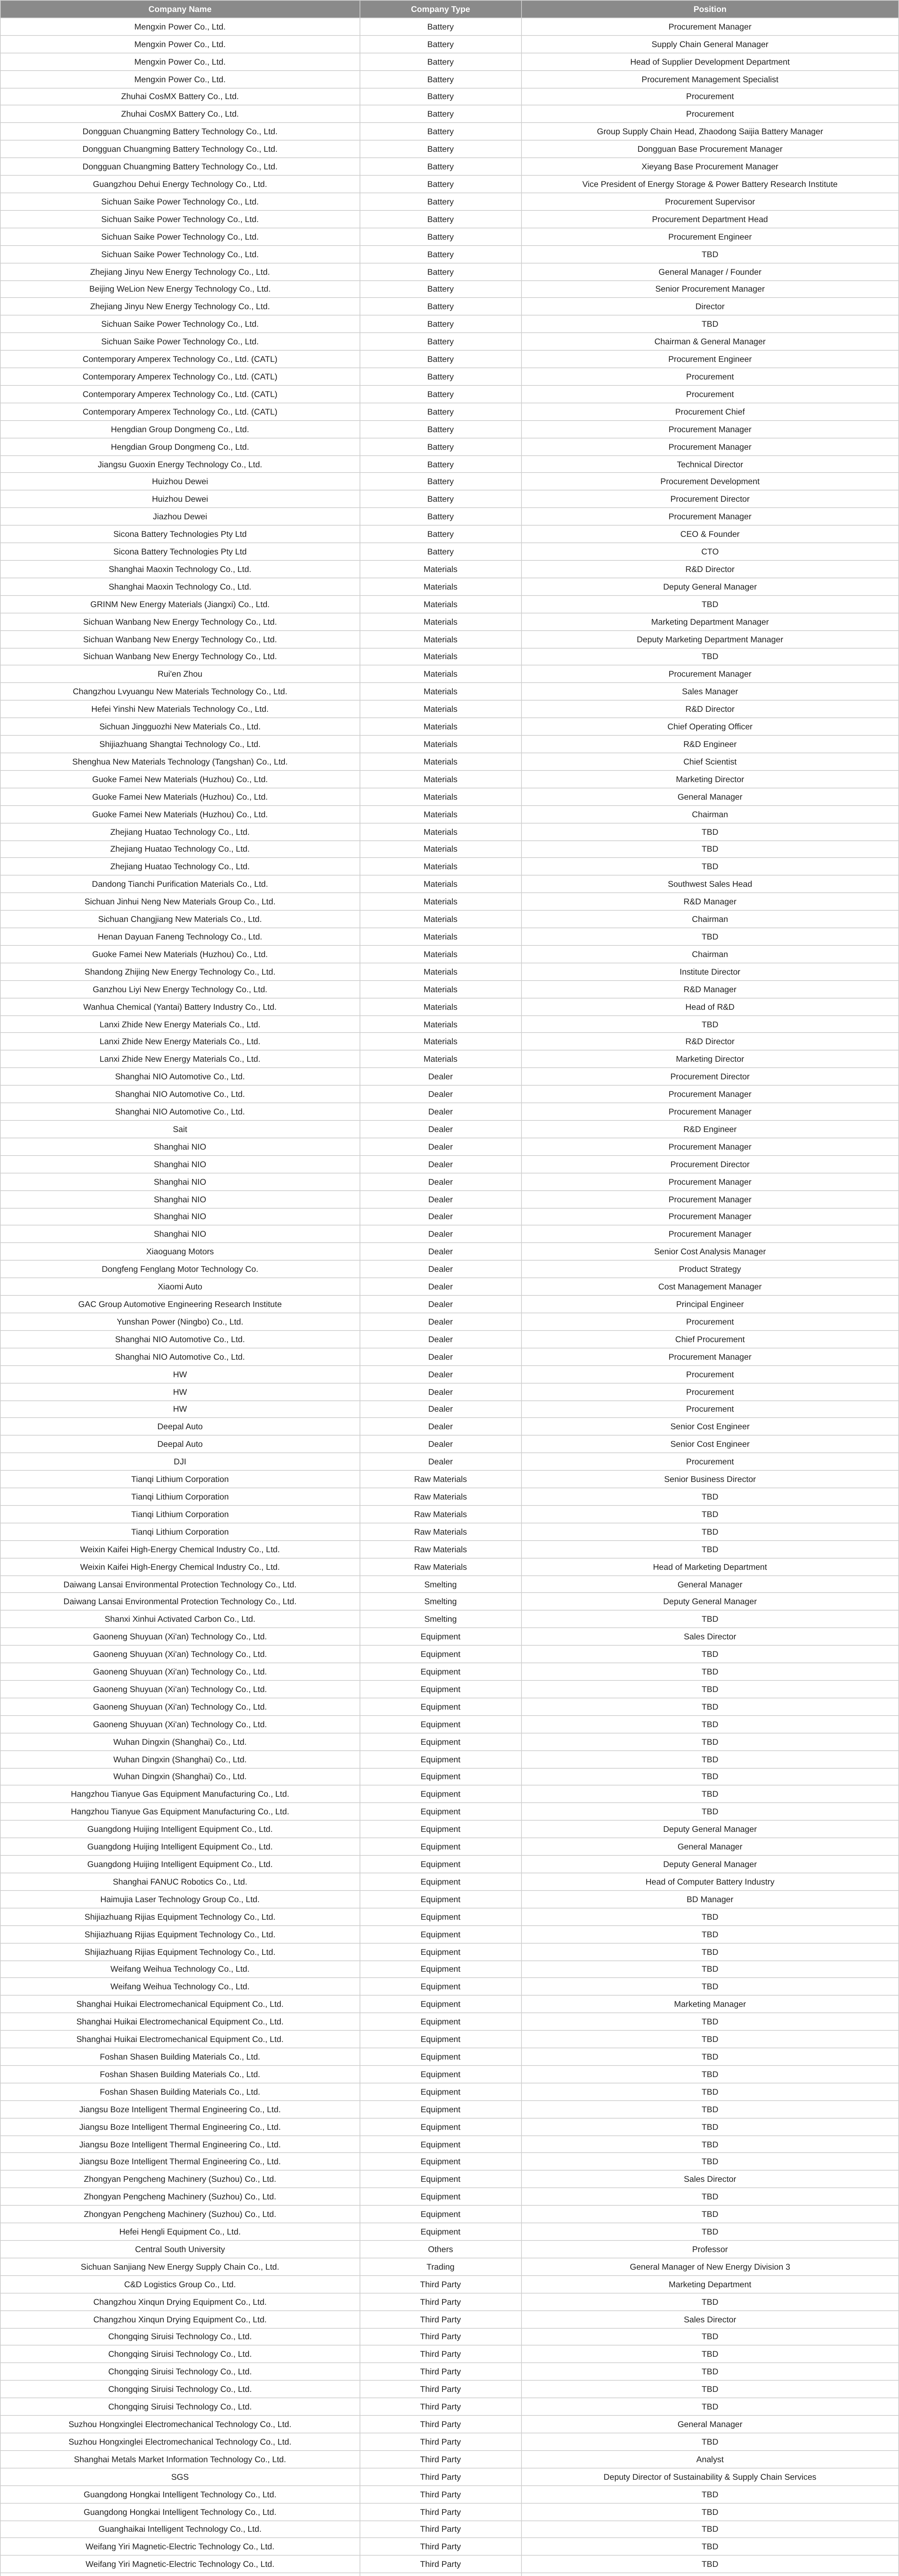
Наконец, рекомендуем премиальные конференции SMM. Текущий прогресс и некоторые участвующие предприятия и представители:
Тел.: 021-20707860 (или добавьте WeChat 13585549799), Ян Чаосин. Спасибо!
Связанная информация



