Основные международные рынки фотоэлектрических модулей продолжают двигаться в разных направлениях. Производители модулей повышают ценовые ориентиры для восстановления маржи, однако девелоперы проектов по-прежнему сосредоточены на доходности, запасах и стоимости финансирования, оставляя рынок в привычной ситуации: издержки поддерживают предложения, а спрос определяет цены сделок.
Экспортный спрос в начале недели всё ещё восстанавливался, и большинство производителей модулей сохраняли осторожную позицию. Некоторые поставщики впоследствии шли на умеренные уступки, чтобы обеспечить заказы и ускорить отгрузки.
На фоне сохраняющихся высоких производственных издержек давление на маржу усилилось, и ряд производителей вновь повысил экспортные ценовые ориентиры. Однако международные покупатели демонстрировали ограниченную готовность принимать более высокие цены, и корректировки не были полностью отражены в фактических сделках на условиях FOB в портах Китая.
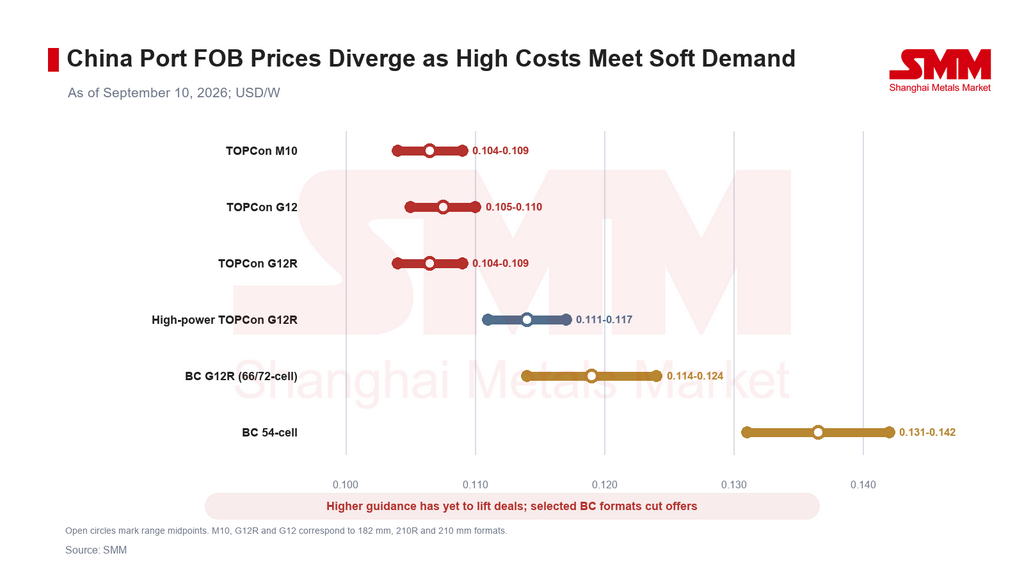
Цены на стандартные модули TOPCon оставались стабильными или слегка укреплялись, тогда как стоимость мощных продуктов не изменилась. Ценовые разрывы между основными форматами пластин оставались узкими.
Мощные модули TOPCon G12R сохраняли премию около 7,0% к стандартным продуктам G12R, что отражает преимущества в эффективности, классе мощности и пригодности для конкретных проектов. Однако, поскольку спрос на конечных рынках ещё не восстановился в широком масштабе, возможности для дальнейшего расширения этой премии ограничены.
Ценообразование на модули BC стало более дифференцированным. Некоторые производители снизили экспортные предложения на форматы G12R для поддержки отгрузок. Модули BC G12R в форматах 66 и 72 элементов, а также модули BC на 54 элемента сохраняли премии примерно 11,7% и 28,2% соответственно к стандартным продуктам TOPCon G12R. Технологическая премия остаётся заметной, но спрос и переговорная сила всё больше различаются в зависимости от формата.
Юго-Восточная Азия: цены держатся стабильно, спрос в Малайзии незначительно улучшается
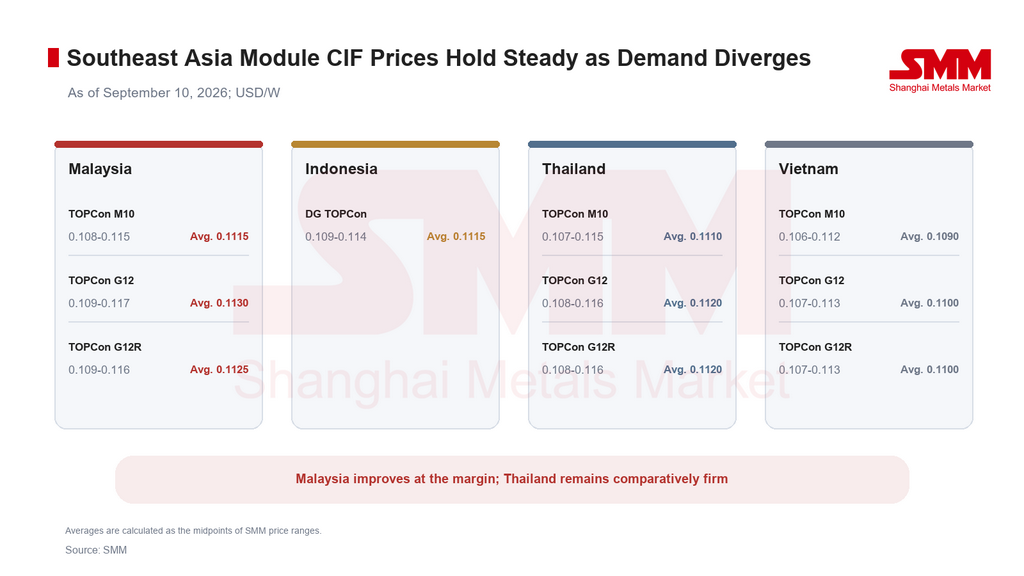
Диапазоны цен на модули в Юго-Восточной Азии на этой неделе в целом не изменились. Рыночная активность в некоторых странах немного выросла, однако закупки по-прежнему определялись текущими потребностями проектов и заказами малого объёма, а покупатели и продавцы продолжали активно торговаться.
В Малайзии наблюдается постепенное восстановление спроса по мере приближения окна установки в конце года. Появились отдельные сделки по низким ценам, хотя масштаб проектов и объёмы закупок остаются слишком ограниченными, чтобы стимулировать более широкий рост в регионе.
Тайские покупатели, по-видимому, относительно более готовы принимать текущие цены. С учетом фрахта цены на модули в Таиланде остаются сравнительно устойчивыми среди основных рынков региона. Индонезия по-прежнему ожидает объявления квот на государственные проекты, а Филиппины продолжают функционировать главным образом как региональный перевалочный узел.
Европа: отложенные поставки возобновляются, но новые контракты остаются ограниченными
Спрос в Европе оставался сдержанным, сделки в основном связаны с ранее законтрактованными поставками и проектами, отложенными из-за летних отпусков. Поставки, запланированные к доставке до Рождества, уже осуществляются, однако большая часть этого объема относится к действующим контрактам, а не к дополнительным заказам. Новые контракты в коммунальном сегменте оставались ограниченными, цены в целом были стабильными.
Спрос продолжает сталкиваться с рядом ограничений. Во-первых, некоторые реализуемые проекты привязаны к относительно низким ценам по договорам купли-продажи электроэнергии. Их запас доходности и без того невелик, а более высокие затраты на модули увеличили бы первоначальные капитальные расходы и еще сильнее снизили бы внутреннюю норму доходности. Поэтому девелоперы, не завершившие закупки, скорее будут вести переговоры, закупать меньшими партиями или откладывать фиксацию цен, чем сразу принимать более высокие предложения.
Во-вторых, повторяющиеся периоды отрицательных цен на электроэнергию по всей Европе ослабили уверенность инвесторов в доходах от солнечной генерации и долгосрочной стабильности выручки. Даже там, где среднегодовые цены на электроэнергию остаются благоприятными, дневные ценовые скидки, риски ограничения выработки и повышенная волатильность доходов заставляют девелоперов требовать более высокой доходности и сохранять осторожность в отношении новых проектов и закупок оборудования.
Развитие систем хранения энергии продвигается, но недостаточно быстро, чтобы немедленно решить проблему избытка солнечной генерации в часы пиковой выработки. Согласования подключения к сети, модели доходности, финансирование и сроки строительства по-прежнему ограничивают проекты хранения. В результате улучшение экономики проектов пока недостаточно для компенсации более высоких затрат на модули.
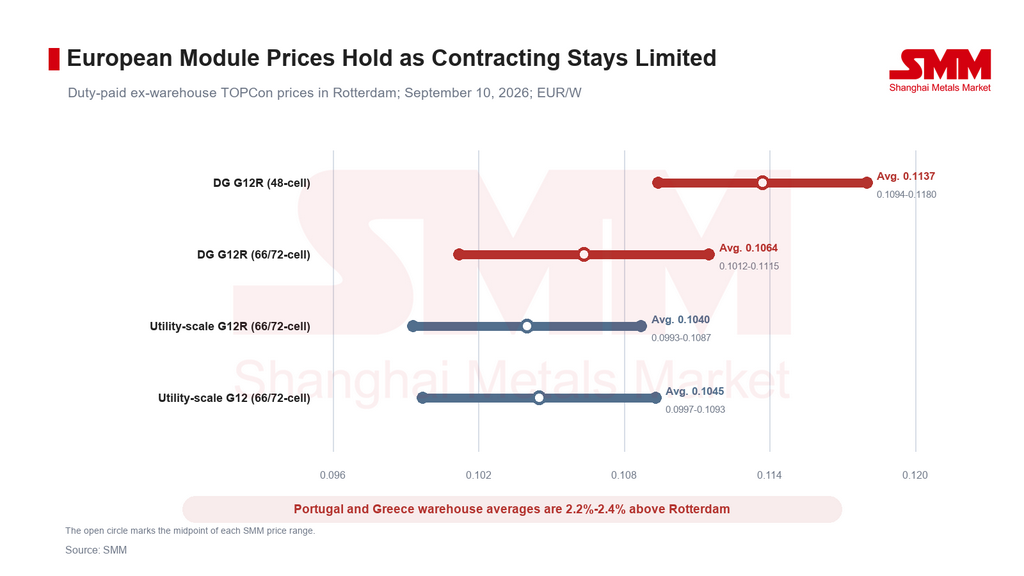
Эти факторы удерживают рынок распределенной генерации в состоянии явного противостояния покупателей и продавцов. Конечные потребители ограниченно терпимы к росту цен, и модули распределенной генерации меньшего формата на этой неделе немного подешевели.
Логистика и расходы на местную доставку продолжают создавать складские надбавки по всей Европе. В среднем по форматам складские цены в Португалии и Греции были примерно на 2,2–2,4% выше, чем в Роттердаме. По мере завершения периода летних отпусков запросы, пополнение запасов и поставки в четвёртом квартале могут восстановиться, однако темпы превращения интереса в твёрдые заказы определят, получат ли цены на модули значимую поддержку.
Индия: цены на модули DCR и не-DCR остаются стабильными, поскольку запасы сдерживают восстановление
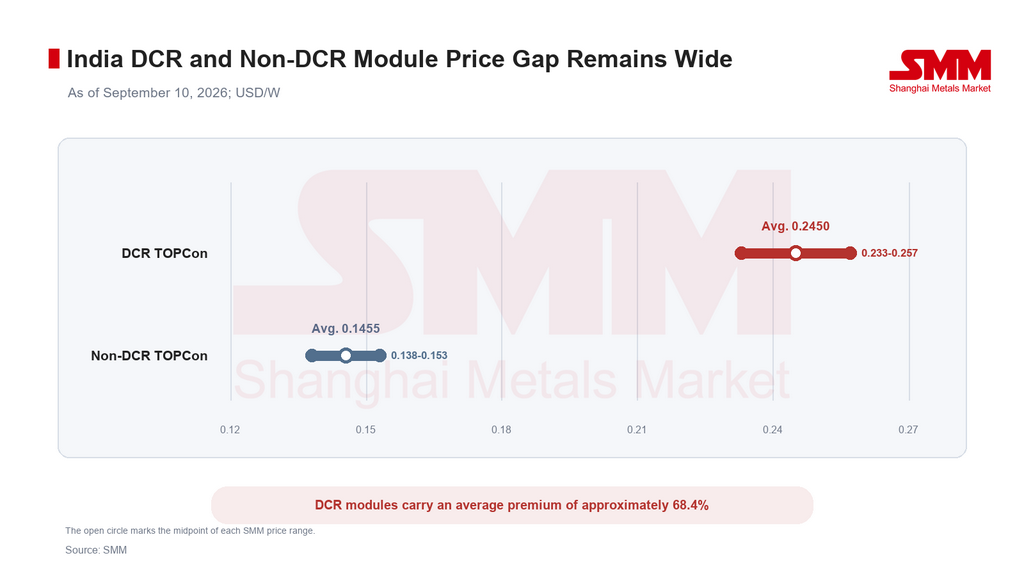
Цены на модули, соответствующие требованиям внутреннего содержания (DCR), и модули, не подпадающие под эти требования, на этой неделе оставались стабильными. Модули DCR сохраняли среднюю премию около 68,4% по сравнению с продукцией не-DCR, что обусловлено правом на участие в государственных программах и требованиями к внутреннему производству.
Рынок модулей не-DCR в Индии ранее пережил период концентрированного накопления запасов, связанный с окном действия статьи 232 США. Это удерживало цены на относительно высоком уровне, однако покупатели неохотно принимали более высокие предложения, и рынок с тех пор перешёл в фазу консолидации на высоких уровнях.
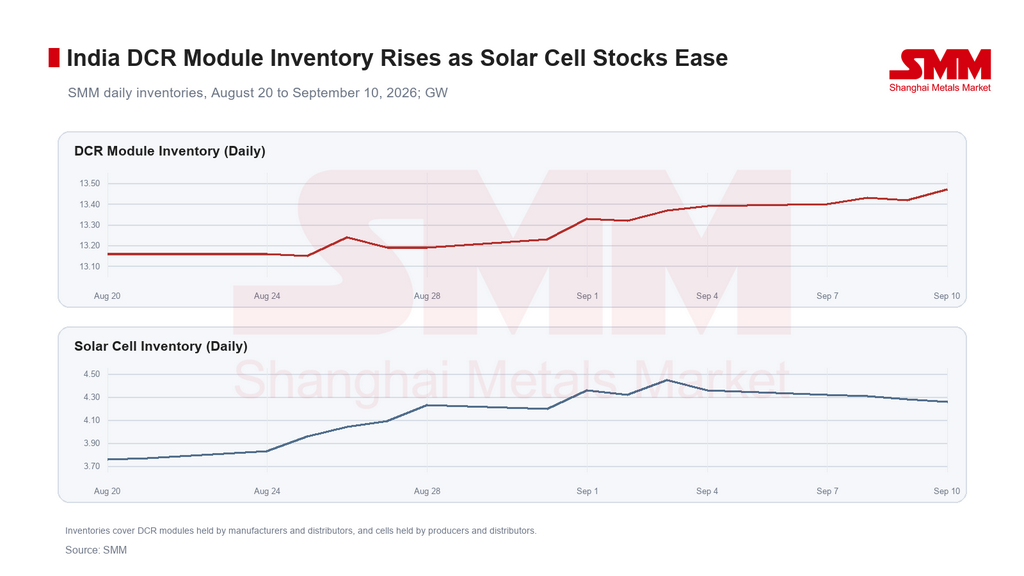
Поставки модулей DCR оставались вялыми. Спрос на конечном рынке немного улучшился, но общая рыночная активность пока не усилилась существенно. Устойчивость ценовой поддержки будет зависеть от закупок для проектов, сокращения запасов и поступления заказов, обусловленных политикой.
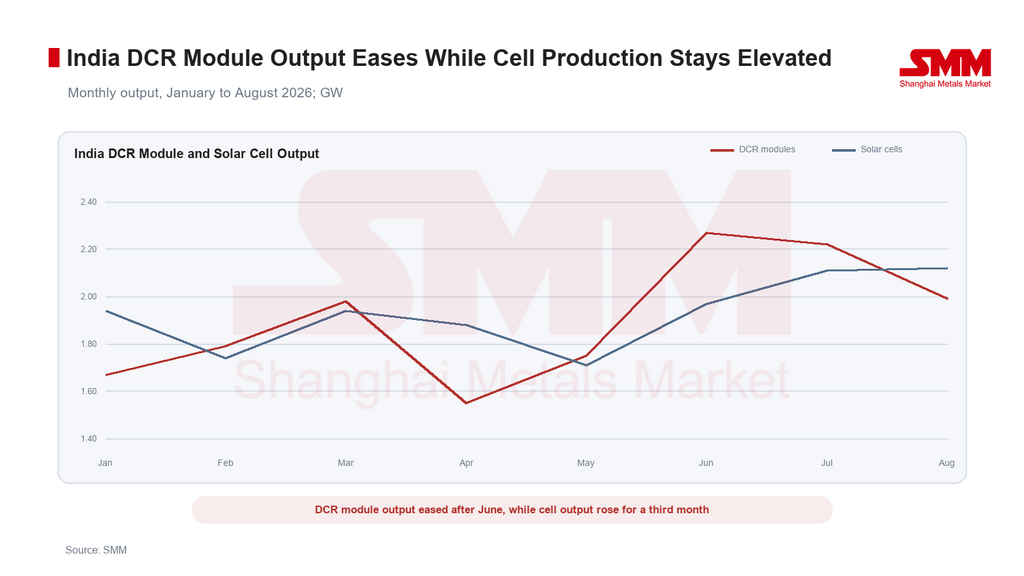
Производственные данные показывают, что выпуск модулей DCR в Индии восстановился после падения до 1,55 ГВт в апреле. В мае объём производства вырос до 1,75 ГВт, а в июне — до 2,27 ГВт, что примерно на 46,5% выше апрельского минимума. В июле производство оставалось относительно высоким — 2,22 ГВт, а в августе снизилось на 10,4% по сравнению с предыдущим месяцем до 1,99 ГВт, что всё ещё на 28,4% выше апрельского уровня.
Выпуск солнечных элементов восстанавливался три месяца подряд после снижения до 1,71 ГВт в мае. В июне производство достигло 1,97 ГВт, в июле — 2,11 ГВт, а в августе — 2,12 ГВт, что представляет собой совокупный рост примерно на 24,0% по сравнению с маем, при этом августовский показатель оказался близок к максимальному уровню 2026 года.
Прогноз: поддержка со стороны издержек сохраняется, но направление сделок определит региональный спрос
В ближайшей перспективе повышенные производственные издержки в Китае будут по-прежнему побуждать производителей повышать ценовые ориентиры и сокращать участие в низкомаржинальных заказах. Однако международный спрос пока не восстановился в широком масштабе, и то, превратятся ли более высокие предложения в сделки, будет зависеть от доходности проектов и графиков поставок. Цены на стандартные модули TOPCon, вероятно, останутся в узком диапазоне, тогда как высокомощные продукты и продукты BC могут продолжать расходиться по форматам и брендам.
В Юго-Восточной Азии ключевой вопрос заключается в том, будет ли спрос на установку в конце года реализован в соответствии с графиком. Восстановление экономики Малайзии может поддержать региональные сделки, а ценовая приемлемость в Таиланде относительно здоровая. Однако в Индонезии и ряде других рынков по-прежнему отсутствует явный дополнительный спрос, и предложение по низким ценам может продолжать сдерживать рост, если закупки не достигнут масштаба.
В Европе рынок будет следить за тем, превратятся ли постпраздничные запросы в новые контракты. Отсроченные поставки, пополнение складских запасов и спрос на проекты в четвертом квартале могут оказать временную поддержку. Если фактический спрос не оправдает ожиданий, производители и дистрибьюторы могут вернуться к ценовой конкуренции за ограниченный пул заказов.
Цены на индийские модули, вероятно, останутся стабильными в краткосрочной перспективе, хотя повышенные запасы DCR продолжат сдерживать восстановление. Цены вне DCR будут зависеть от того, смогут ли базовые закупки заменить прежний спрос на накопление запасов. В целом международные рынки фотоэлектрических модулей, вероятно, продолжат определяться поддержкой издержек, региональными расхождениями и формированием цен на основе сделок.
Автор:
Райан Тей Цзе Ян | аналитик SMM по фотоэлектрике
+60 127179370 | ryan.tey@metal.com