

Цены на APT в Европе застыли на максимумах: разница цен между китайским и зарубежным рынками расширилась до $2000 за тонну
По состоянию на 4 сентября 2026 года котировки SMM APT CIF Роттердам составляли $2900–3100 за тонну, при средней цене $3000 за тонну. После резкого роста в апреле европейские цены на APT удерживаются выше $3000 за тонну. Тем временем внутренние цены на APT в Китае продолжают постепенно снижаться. Исходя из текущей внутренней цены APT в 595 000 юаней за тонну, разница цен между китайским и зарубежным рынками расширилась примерно до $2000 за тонну.
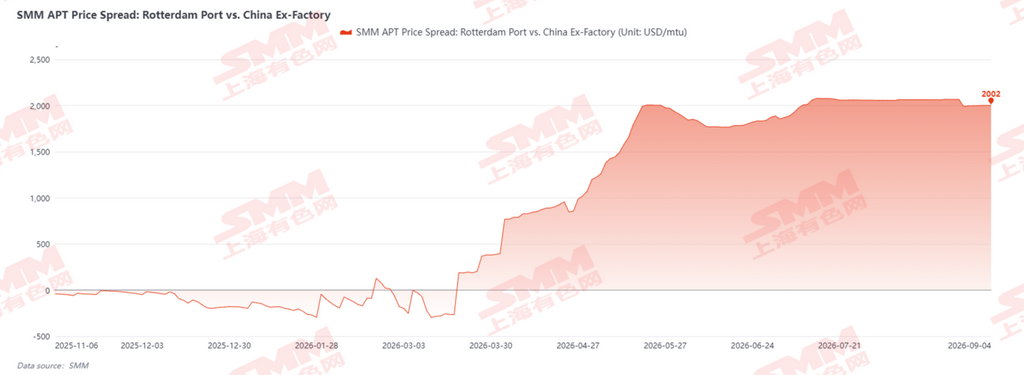
Пять причин консолидации на высоких уровнях в Европе
- Цены без объёмов, доминирование долгосрочных контрактов: Большинство европейских заводов по выплавке APT связаны с downstream-предприятиями по производству вольфрамового порошка и режущего инструмента, работая в рамках внутренней системы исполнения долгосрочных контрактов по всей производственной цепочке. Они практически не продают APT на спотовом рынке, а оборот спотового рынка крайне ограничен.
- Высокая концентрация плавильных мощностей: Независимые заводы по выплавке APT крайне редки на международном рынке. Немногочисленные существующие заводы контролируют розничные котировки APT, поддерживая монопольную структуру ценообразования по спотовым заказам.
- Низкая маржа толлинговой переработки: Исходя из текущих цен APT в Роттердаме, маржа переработки при добыче и перепродаже крайне ограничена. Заводы с действующими долгосрочными контрактами не заинтересованы в приёме заказов на толлинговую переработку.
- Слабый downstream-спрос: Летний сезон отпусков в сочетании с вялым спросом со стороны производителей режущего инструмента усилил тенденцию замещения первичного сырья ломом. Готовая продукция глубокой переработки из Китая вытесняет долю рынка малых и средних предприятий, что приводит к дефициту покупательского интереса и затрудняет реализацию торгового оборота APT по текущим ценам.
- Сложность расширения плавильных мощностей: Строительство нового независимого завода по выплавке APT значительно сложнее, чем завода по переработке лома, и требует 2–3 лет, что затрудняет создание эффективного дополнительного предложения в краткосрочной перспективе.
Рост предложения на стороне добычи ускоряется, но возникает узкое место в выплавке
В этом году зарубежные проекты на стороне добычи продолжают вводиться в эксплуатацию. Соглашение об отгрузке между контролируемым Almonty вольфрамовым рудником Sangdong в Южной Корее и GTP продлено до 21 года, общий объем контракта увеличен на 40% до 4,41 млн mtu, а минимальный годовой объем отгрузки составляет 210 000 mtu (примерно 3 230 стандартных тонн). Канадская Pure Tungsten планирует начать первое производство на вольфрамовом руднике Shuangfeng в Южной Корее в июне 2026 года. Оба рудника находятся на стадии наращивания производства, при этом прирост концентрата вольфрама в Южной Корее ожидается на уровне примерно 3 500 стандартных тонн в 2026 году. Кроме того, Tungsten West достигла соглашения с Национальным фондом благосостояния Великобритании об инвестициях в размере до 71 млн фунтов стерлингов с целью начала производства в третьем квартале 2026 года и полного выхода на проектную мощность в первом квартале 2027 года.
В перерабатывающем секторе вьетнамская Masan High-Tech Materials подписала соглашение о сотрудничестве по переработке вольфрамового концентрата с южнокорейской GB Innovation для поставок APT в полупроводниковую промышленность. Однако в целом в настоящее время нет информации о строительстве новых независимых заводов по выплавке APT. Существующие заводы либо выполняют долгосрочные контракты по всей производственной цепочке, либо уже взяли на себя значительные объемы давальческой переработки, работая на полную мощность. Для создания новых производственных линий по-прежнему требуется более года.
Дисбаланс спроса и предложения смещается от нехватки руды к дефициту перерабатывающих мощностей
Основное противоречие на международном рынке вольфрама постепенно сместилось от нехватки вольфрамовой руды к дефициту перерабатывающих мощностей. Даже если в эксплуатацию будет введено больше рудников, в краткосрочной перспективе будет трудно преобразовать это в товарную продукцию APT. В настоящее время дефицит сырья для производства низко- и среднеуглеродистой продукции и режущего инструмента в основном покрывается системой переработки лома — японские и немецкие предприятия по производству режущего инструмента создали комплексные цепочки переработки лома, а в Юго-Восточной Азии, Европе и других регионах также действует большое количество торговцев вольфрамовым ломом.
До восстановления полной системы переработки зарубежные конечные потребители будут в основном полагаться на переработку лома для производства цинкоплавильного материала для твердосплавной продукции, однако сохраняется дефицит спроса в высокотехнологичных областях применения чистого вольфрама. Краткосрочным решением может стать увеличение закупок дорогостоящей готовой продукции из Китая, тогда как в среднесрочной и долгосрочной перспективе необходимо создание полных независимых мощностей по выплавке APT для преодоления проблемы разрыва производственной цепочки.
Китайский рынок: спрос и предложение остаются слабыми, ожидается умеренный рост после переработки запасов
По состоянию на 4 сентября внутренние котировки APT составляли 590 000–600 000 юаней за тонну, снизившись на 2,46% с начала прошлого месяца. Внутренний рынок в настоящее время находится в состоянии слабого спроса и предложения: сезон паводков в июле-августе повлиял на часть внутренней добычи руды, а в традиционный межсезонный период конечные потребители поддерживали лишь минимальное пополнение запасов, при этом масштабное пополнение запасов в «сентябрьский пиковый сезон» пока не состоялось. Кроме того, запасы на заводах APT оставались высокими с предыдущего периода, а готовность трейдеров накапливать запасы была слабой. Как рудники, так и производители APT сохраняли сокращённое производство, сосредоточившись в основном на выполнении поставок по долгосрочным контрактам. После частичной переработки запасов ожидается умеренная корректировка цен на вольфрам в сторону повышения.
В среднесрочной и долгосрочной перспективе экспорт готовой вольфрамовой продукции из Китая будет постепенно увеличиваться, стимулируя внутренний спрос: во-первых, китайская продукция имеет ценовое преимущество на международном рынке; во-вторых, при дефиците зарубежных мощностей поставки более высокотехнологичных производственных линий будут в большей степени зависеть от Китая. В настоящее время китайская и международная цепочки вольфрамовой промышленности постепенно переходят к независимому функционированию и отдаляются друг от друга, при этом разделение труда и взаимосвязь в цепочке явно ослабевают. Для создания полноценной независимой системы поставок на международном рынке вольфрама потребуется ещё значительное время.



