Ключевые выводы: в I полугодии 2026 г. результаты котирующихся компаний в цепочке поставок твердотельных аккумуляторов оказались резко неоднородными. Традиционные поставщики материалов для литиевых аккумуляторов получили значительный рост прибыли (Tinci Materials — более чем на 900%) на фоне восстановления цен, тогда как зарубежные стартапы оставались в глубоком убытке (чистый убыток QuantumScape — $199 млн). Китайский аккумуляторный гигант CATL планомерно продвигал НИОКР в области полностью твердотельных аккумуляторов, а такие производители материалов, как Daoshi Technology и Sinocera, начали мелкосерийные поставки твердотельных электролитов. Samsung SDI вышла на прибыль благодаря спросу со стороны систем накопления энергии и дата-центров ИИ. В целом коммерциализация твердотельных аккумуляторов ускоряется, но до устойчивой прибыльности ещё далеко.
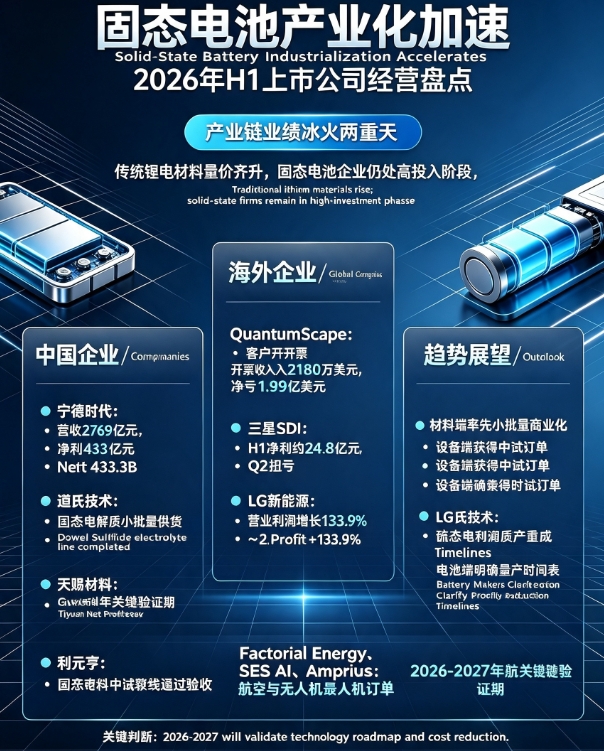
Мы отметили, что в первом полугодии 2026 г. операционные результаты публичных компаний, связанных с твердотельными аккумуляторами, продемонстрировали контраст «огня и льда». С одной стороны, традиционные производители материалов для литиевых аккумуляторов показали существенный рост прибыли на фоне роста цен на продукцию и восстановления спроса; с другой — стартапы, сосредоточенные исключительно на твердотельных технологиях, оставались в убыточной фазе высоких инвестиций, однако сотрудничество с клиентами и прогресс индустриализации заметно ускорились.
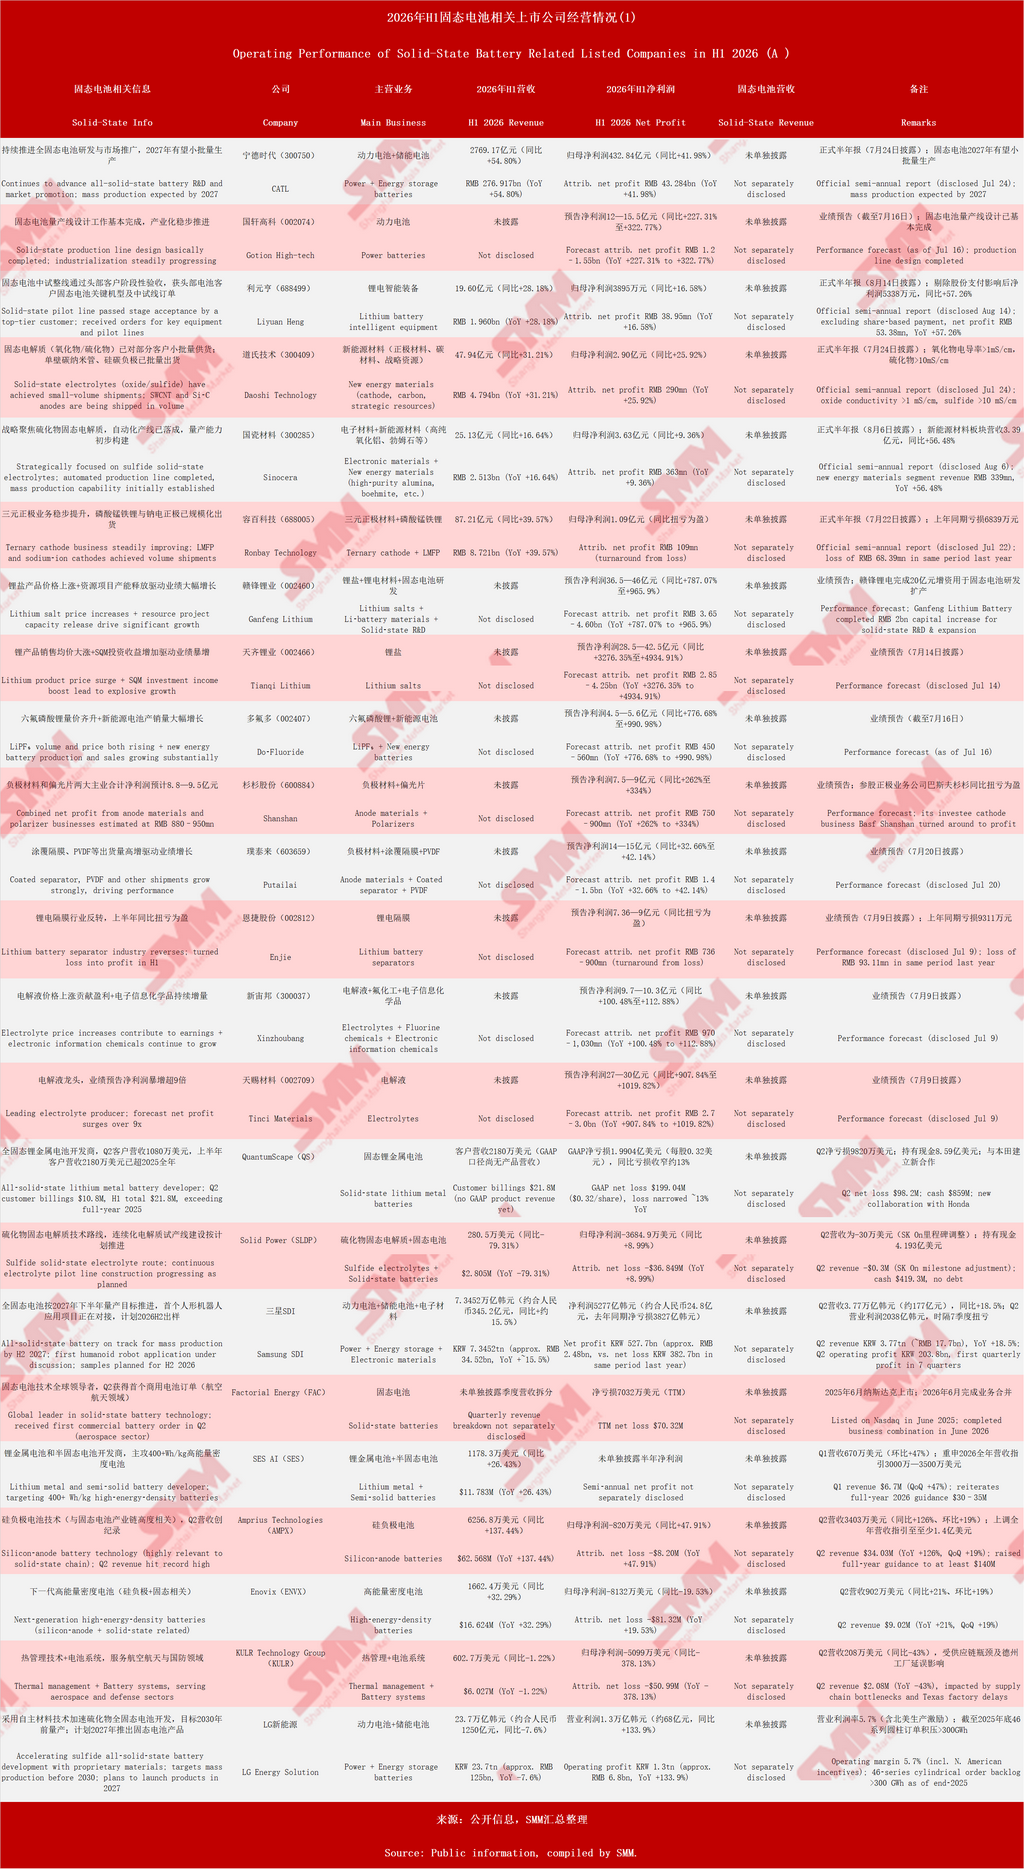
1. Китайские компании: сегмент материалов на подъёме, производители аккумуляторов набирают темп
Среди китайских компаний, раскрывших официальные полугодовые отчёты или прогнозы финансовых результатов, CATL сохранил доминирование: выручка — 276,9 млрд юаней (+54,8%), чистая прибыль, приходящаяся на акционеров, — 43,3 млрд юаней (+42,0%); при этом компания планомерно развивает НИОКР по полностью твердотельным аккумуляторам, намечая серийное производство к 2027 году. Gotion High-tech и Ronbay Technology также вышли из убытка или продемонстрировали высокий рост. Особенно ярко выглядел сегмент материалов: Daoshi Technology отчиталась о выручке 4,79 млрд юаней (+31,2%); твердотельные электролиты (оксидные — >1 мСм/см, сульфидные — >10 мСм/см) уже поставляются малыми партиями, а одностенные углеродные нанотрубки и кремний-углеродные аноды отгружаются серийно. Выручка Sinocera в сегменте материалов для новой энергетики выросла на 56,5%, завершена автоматизированная линия по выпуску сульфидного электролита. У традиционных производителей литиевой химии, таких как Tinci Materials и Do-Fluoride, чистая прибыль выросла в несколько раз (у отдельных — на порядок) благодаря росту цен на гексафторфосфат лития и электролиты. Производитель оборудования Liyuan Heng получил заказы на пилотные линии по выпуску твердотельных аккумуляторов от ведущих заказчиков и прошёл приёмку, что указывает на то, что поставщики оборудования уже выигрывают от волны индустриализации твердотельных аккумуляторов.
2. Зарубежные компании: убытки и прибыль переплетаются, стадия до коммерциализации
Американская QuantumScape, хотя по-прежнему не имеет выручки от продукции, за первое полугодие выставила счета клиентам на $21,8 млн, превысив показатель за весь 2025 год; чистый убыток сократился до $199 млн, запас денежных средств устойчив ($859 млн); кроме того, начато сотрудничество с Honda; пилотная линия Eagle Line достигла загрузки оборудования >90%. Выручка Solid Power снизилась, но сотрудничество с партнёрами развивалось стабильно. Samsung SDI восстановила прибыльность: чистая прибыль за полугодие составила 527,7 млрд вон (~2,48 млрд юаней), во II квартале компания впервые за семь кварталов получила квартальную операционную прибыль благодаря резкому росту спроса на высокомощные аккумуляторы (ESS/UPS/BBU) для дата-центров ИИ; цель по серийному выпуску полностью твердотельных аккумуляторов остаётся на II полугодие 2027 г. Операционная прибыль LG Energy Solution выросла на 133,9%, а портфель заказов на цилиндрические аккумуляторы серии 46 превысил 300 ГВт·ч. Factorial Energy, SES AI и Amprius, оставаясь убыточными, получили заказы в сегментах дронов и авиации, а их разработки в области кремниевых анодов и литий-металлических технологий продолжают быстро прогрессировать.
3. Тенденции и прогнозы
В целом отрасль твердотельных аккумуляторов перешла от «ажиотажа вокруг концепции» к «реальному прогрессу». Поставщики материалов первыми начали частичную коммерциализацию (электролиты, кремниевые аноды, углеродные нанотрубки), производители оборудования получили пилотные заказы, а крупные производители аккумуляторов задали чёткие сроки серийного производства. Однако следует признать, что масштабная выручка от твердотельных аккумуляторов пока не сформировалась, и большинство компаний по-прежнему полагаются на традиционный бизнес. Мы считаем, что 2026–2027 годы станут критическим периодом проверки твердотельных аккумуляторов: технологическая определённость и темпы снижения себестоимости определят конечных победителей. Инвесторам следует сосредоточиться на компаниях с ключевыми патентами на материалы, компетенциями в оборудовании и прочными связями с клиентами, сохраняя осторожность в отношении рисков переоценки.
**Примечание.** За дополнительной информацией или вопросами о разработке твердотельных аккумуляторов обращайтесь:
Телефон: 021-20707860 (или WeChat: 13585549799)
Контактное лицо: Чаосин Ян. Спасибо!