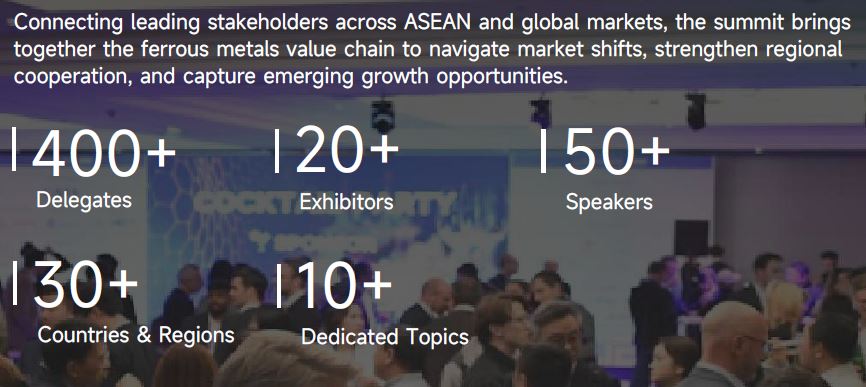
Shanghai Metals Market (SMM) с радостью объявляет о проведении с 26 по 27 ноября 2026 года в Куала-Лумпуре, Малайзия. Это мероприятие является ведущей платформой на рынке черных металлов АСЕАН, которая собирает за одним столом более 400 руководителей из горнодобывающих компаний, металлургических заводов, торговых домов, переработчиков, поставщиков оборудования и технологий, а также логистических операторов — именно в то время, когда региональный порядок переписывается.
Сталелитейная промышленность АСЕАН переживает глубокую трансформацию, вызванную уверенным ростом спроса, расширением мощностей, изменением торговых потоков и усложнением торговой политики. Видимое потребление стали в шести крупнейших экономиках АСЕАН превысило 81 миллион тонн в 2024 году и, по прогнозам, достигнет 87,9 миллиона тонн в 2026 году, что на 2,6% больше, чем в 2025 году, и на 8,2% больше, чем в 2024 году. Вьетнам стал самым быстрорастущим рынком региона в 2024 году, расширившись более чем на 21%, в то время как Вьетнам, Индонезия и Филиппины, как ожидается, будут лидировать по приросту спроса в 2026 году.
Спрос продолжает расти. В 2024 году видимое потребление стали в шести крупнейших экономиках АСЕАН превысило 81 миллион тонн и, как ожидается, достигнет 87,9 миллиона тонн к 2026 году. Вьетнам показал рост более 21% в 2024 году и будет лидировать по темпам роста в регионе.
Мощности быстро расширяются. В 2025 году производство сырой стали в АСЕАН превысило 60 миллионов тонн, и, по прогнозам, к 2030 году оно достигнет 90,6 миллиона тонн, что делает регион самым быстрорастущим в мире. Однако доля импорта остается выше 60%, а импорт стали вырос на 5 миллионов тонн в 2025 году. Структура мощностей претерпевает глубокие изменения: доля доменно-конвертерного производства (BF-BOF) выросла с 6% в 2011 году до 30% в 2020 году, Индонезия и Вьетнам совместно контролируют 74% производства сырой стали, а зарубежные инвестиции китайских металлургов сосредоточены в основном в этих двух странах.
Торговые потоки перестраиваются. В 2024 году Китай экспортировал в АСЕАН 28,219 миллиона тонн стали, что на 29,3% больше, чем годом ранее; в первом полугодии 2025 года экспорт стальной заготовки вырос до 5,89 миллиона тонн, увеличившись на 300,3% в годовом исчислении. В марте 2026 года Вьетнам приостановил экспорт слябов, а дефицит предложения в АСЕАН оценивается в 2,3 миллиона тонн. Произошла ценовая стратификация: Вьетнам стал зоной низких цен в регионе (482 долл./т), Япония и Южная Корея доминируют в высоком ценовом сегменте, Малайзия продемонстрировала совокупный рост на 78,9% за три года, поглощая выплеск спроса, а средняя цена в Индонезии вопреки тенденции выросла до 522 долл./т, при этом импорт явно ориентирован на продукцию высокого класса.
Расширение спроса и предложения, обновление мощностей, реструктуризация торговли и расхождение ценовых спредов — множество переменных переплетаются. Отрасли крайне необходима платформа для диалога высокого уровня, чтобы выявить болевые точки и открыть бизнес-возможности.
Ключевые темы конференции
1. Прогноз рынка стали АСЕАН
Углубленный анализ регионального спроса на сталь, объем потребления к 2026 г., по прогнозам, достигнет 87,9 млн тонн, в первую очередь благодаря Вьетнаму, Индонезии и Филиппинам.
2. Реструктуризация торговли и цепочек поставок Китай — АСЕАН
Исследование изменяющихся потоков горячекатаного проката, заготовки, сляба и другой стальной продукции в условиях меняющейся структуры поставок, торговых защитных мер и динамики регионального рынка.
3. Расширение мощностей и производственная трансформация
Анализ меняющегося металлургического ландшафта АСЕАН, включая рост мощностей доменно-конвертерного производства, развитие электродуговых печей, зарубежные инвестиции и новые региональные производственные центры.
4. Торговая политика и доступ к рынку
Оценка антидемпинговых мер, тарифов, возможностей, связанных с ВРЭП, и регуляторных изменений, преобразующих стальную торговлю в АСЕАН.
5. Высокорастущий спрос и возможности для продукции
Выявление возможностей в инфраструктуре, строительстве, автомобилестроении и передовых направлениях применения стали с акцентом на Индонезию, Вьетнам и другие развивающиеся рынки.
6. Нетворкинг руководителей и региональное сотрудничество
Объединение ведущих производителей, трейдеров, покупателей, инвесторов, ассоциаций, политиков и отраслевых экспертов из АСЕАН, Китая и глобальных рынков.
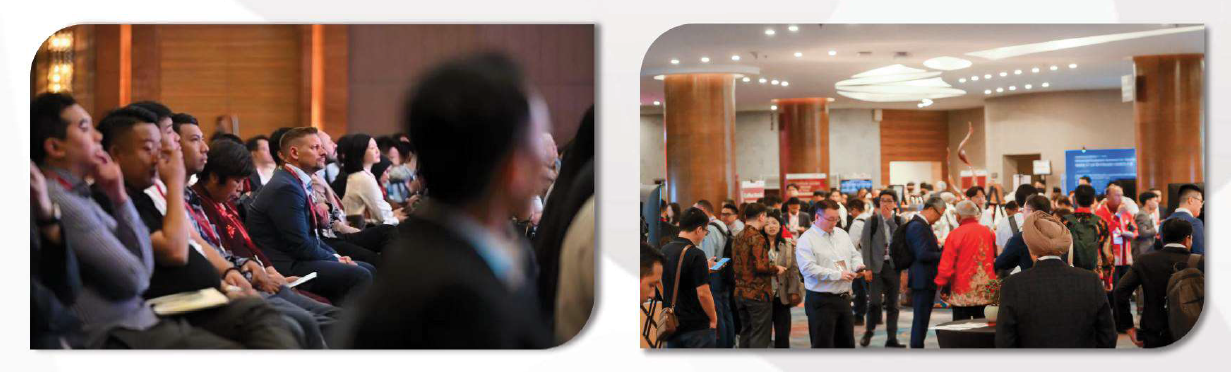
Фотографии с прошедших конференций
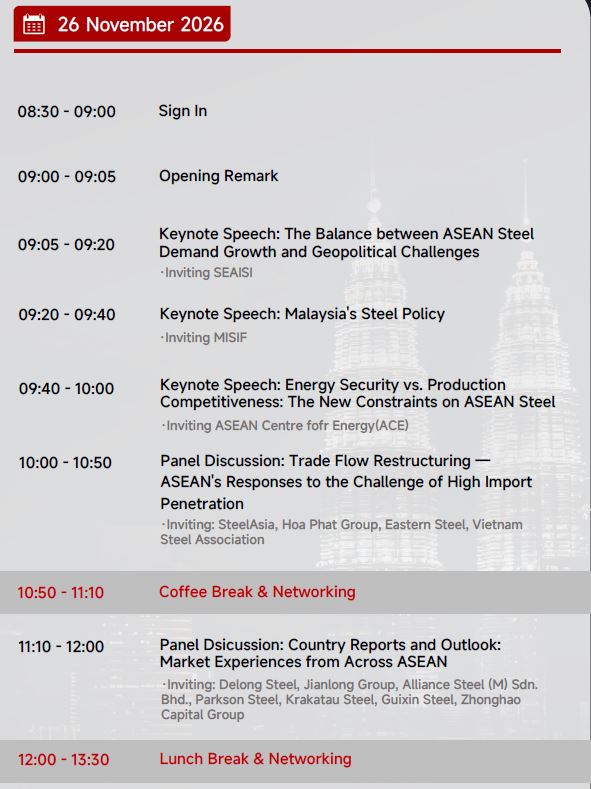
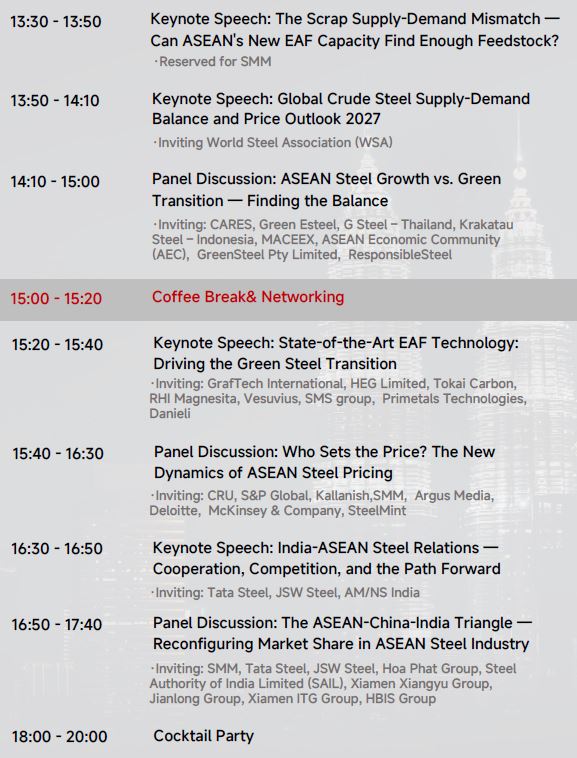
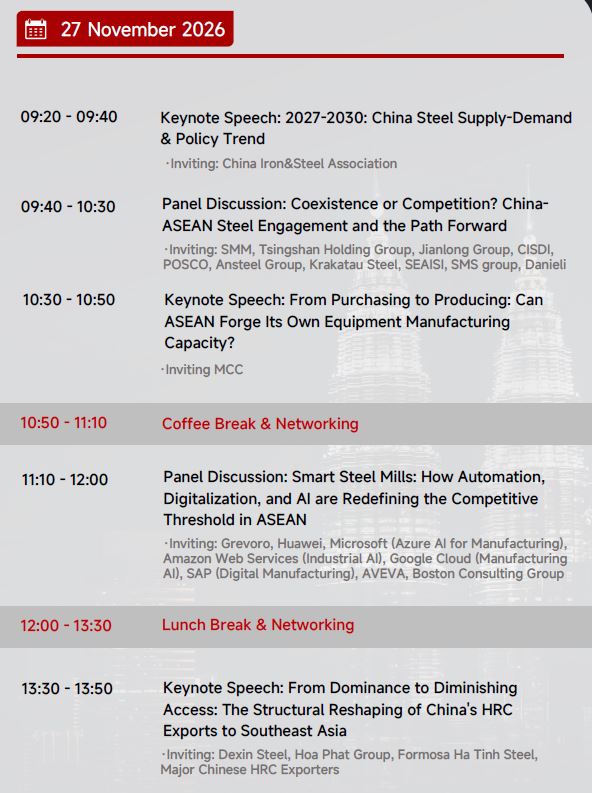
Повестка конференции
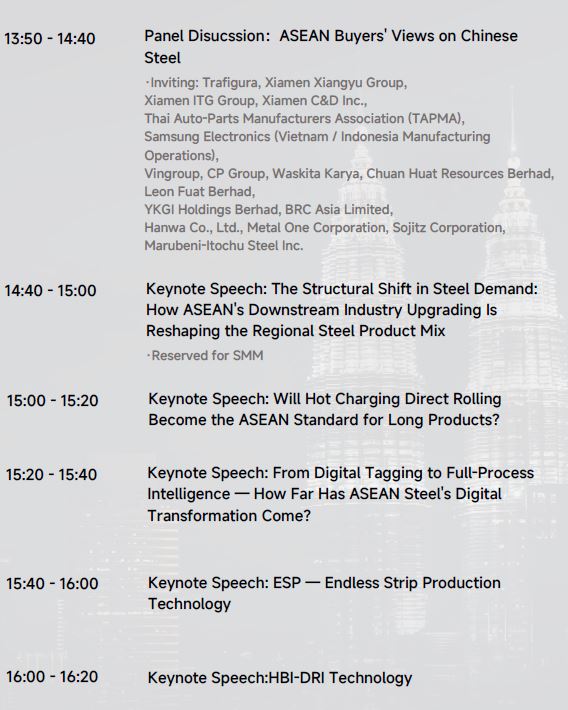
Приглашаемые компании
Приглашаемые на конференцию компании представляют различные звенья цепочки создания стоимости черных металлов, включая
- Металлургические комбинаты / плавильные предприятия (42)
- Трейдеры / переработка и торговля сталью (12)
- Металлургическое оборудование / инжиниринг (5)
- Огнеупорные и вспомогательные материалы (2)
- Электроды / углеродная продукция (3)
- Ассоциации / институты (9)
- Международные (1)
- Технологии / цифровизация (6)
- Цифровые платформы / «зеленая» сталь (1)
- Углеродная торговля / зеленое финансирование (1)
- Консалтинг (1)
- Инвестиции / финансы (1)
- Конечное потребление стали (3)
- Инженерное строительство (1)
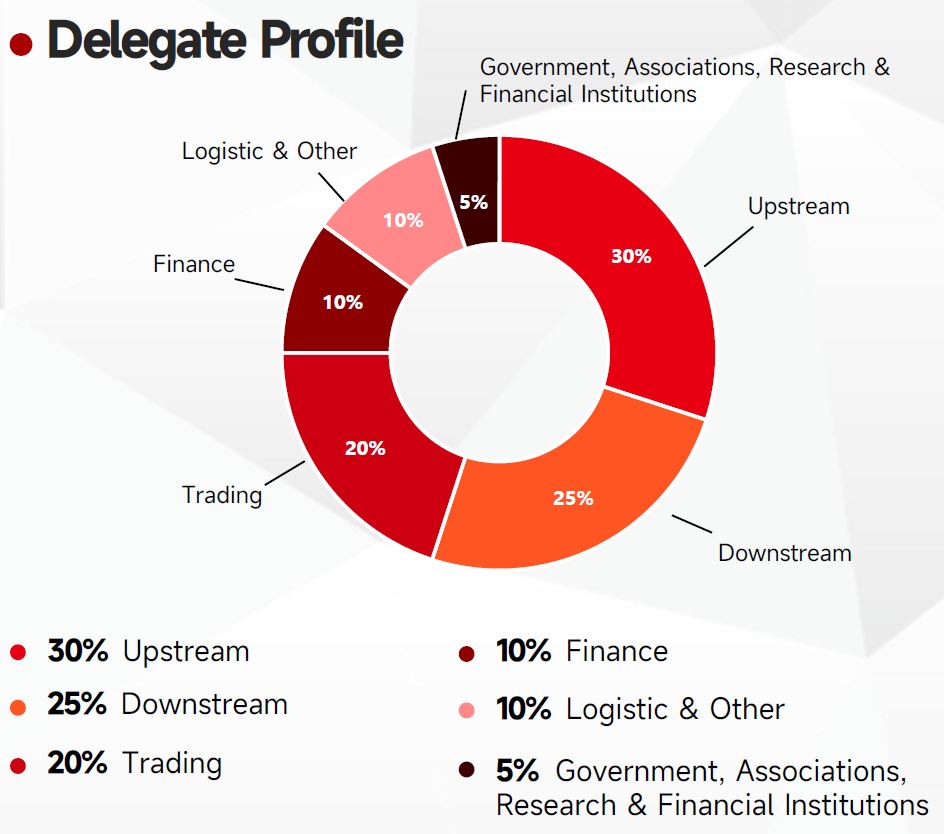
Структура участников
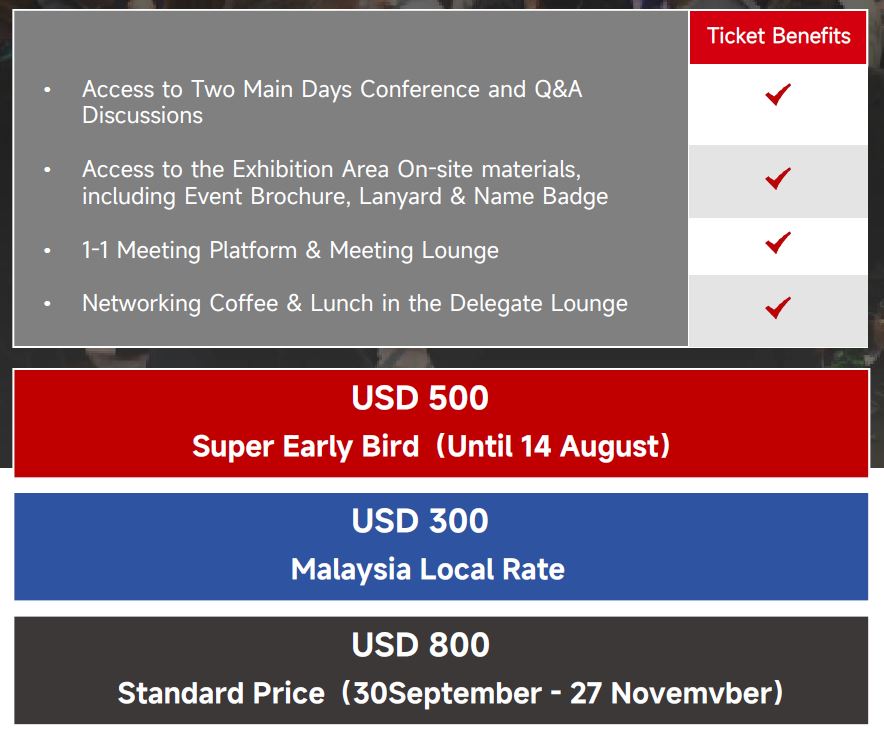
Стоимость билетов
Контактное лицо: Хорин Дун
WhatsApp: +8618721310824
Email:
Отсканируйте QR-код для получения подробностей о конференции и информации о скидках