

Признание Великобританией индийской Схемы торговли углеродными кредитами (CCTS) открывает путь, по которому приемлемые углеродные издержки, понесённые в Индии, могут снизить воздействие британского механизма пограничной углеродной корректировки (CBAM) с 2027 года. Это не освобождает индийскую сталь от британского CBAM, не устанавливает фиксированную углеродную скидку и не гарантирует более высокую экспортную цену для Индии.
Для краткосрочной торговли индийским горячекатаным рулоном (HRC) более жёстким ограничением остаётся таможенный доступ. Стандартная индийская квота категории 1 для Великобритании уже была использована на 91,97% по состоянию на 25 сентября, а освобождение по переходному контракту заканчивается 30 сентября. Более крупный маршрут authorised-use предлагает больший потенциальный объём, но это глобальный пул с ограничением по стране в 40% и особыми условиями последующей переработки; это не зарезервированная индийская квота.
При текущих ценах коммерческий сигнал столь же сдержан. Последняя индикация SMM для продукции индийского происхождения в Европу составляла 660 долларов США за тонну FOB Индия, тогда как мумбайский HRC оценивался примерно в 656 долларов США за тонну (63 000 индийских рупий за тонну) EXW, базис. Номинальная премия FOB всего в 4 доллара США за тонну не покрывает внутреннюю перевозку, портовую обработку, финансирование и другие экспортные издержки. Таким образом, признание CCTS добавляет будущую политическую опциональность, но в настоящее время не создаёт явного экспортного арбитража, способного поднять внутренние цены на HRC.
Признание создаёт маршрут вычета, а не освобождение
HMRC добавила индийскую CCTS в свой список квалифицированных схем углеродного ценообразования 27 августа. Практическая выгода заключается в облегчении углеродной цены: приемлемый британский импортёр может вычесть подтверждённую углеродную цену, фактически понесённую в стране производства, из своего обязательства по британскому CBAM.
Формулировка важна. HMRC заявляет, что бесплатные распределения, возвраты, скидки и другая компенсация могут снизить эффективную иностранную углеродную цену, потенциально до нуля. Ответственный британский импортёр должен обосновать требование с помощью предписанного процесса независимой верификации. Поэтому одного признания схемы недостаточно.
Британский CBAM вступает в силу 1 января 2027 года и включает чёрные металлы. В настоящее время ни одна страна не освобождена. Ставки британского CBAM должны публиковаться ежеквартально с 2027 года, и облегчение углеродной цены не может превышать соответствующее обязательство по британскому CBAM. Британский покупатель сегодня не может рассчитать точную величину льготы для индийского горячекатаного проката без четырёх недостающих исходных данных:
- соответствующая индийская установка и её обязательства по CCTS за производственный период;
- фактически понесённые чистые углеродные издержки после кредитов, распределений, возвратов или компенсаций;
- независимо верифицированные выбросы продукции в границах, совместимых с требованиями Великобритании; и
- применимая квартальная ставка UK CBAM для чугуна и стали.
Соответственно, признание CCTS пока не следует переводить в универсальную надбавку в долларах США за тонну для индийских заводов или в автоматическую скидку для британских покупателей.
Индийская система CCTS для стали продвинулась вперёд, но издержки остаются специфичными для каждой установки
Последние обновления Правил целевых показателей интенсивности выбросов парниковых газов Бюро энергоэффективности 2025 года, включая отраслевую поправку для чугуна и стали, подтверждают, что индийская система CCTS вышла за рамки стадии уведомления о проекте. Правила устанавливают целевые показатели интенсивности выбросов парниковых газов для обязанных сталелитейных установок. Объекты, превышающие свои целевые показатели, могут получать сертификаты углеродных кредитов, а те, кто не достигает их, должны приобретать и сдавать сертификаты для выполнения своих обязательств.
Эта система не создаст единого углеродного сбора для всего индийского производства стали. Издержки соблюдения требований для каждой установки будут зависеть от назначенного ей целевого показателя, верифицированных показателей выбросов, позиции по сертификатам и преобладающей цены сертификатов. Торговые правила Центральной комиссии по регулированию электроэнергетики предусматривают биржевое ценовое обнаружение в пределах регуляторных ценовых коридоров, а не фиксированную универсальную цену.
Итоговая углеродная позиция будет специфичной для каждого завода и периода соблюдения требований. Таким образом, два индийских завода, производящих аналогичный горячекатаный прокат, могут нести разные эффективные издержки. Индийскую CCTS пока нельзя перевести в единую углеродную стоимость или стандартную величину льготы по UK CBAM на тонну индийской стали.
Доступ к категории 1 Великобритании остаётся непосредственным коммерческим барьером
Замещающая стальная мера Великобритании вступила в силу 1 июля 2026 года. Для стали категории 1 индийского происхождения, включая соответствующую продукцию горячекатаного проката, стандартная страновая квота составляет 33 456 тонн в год, разделённая на четыре квартальные части по 8 364 тонны. Импорт вне применимой квоты облагается дополнительной пошлиной в размере 50%.
|
Маршрут для Великобритании |
Применимый лимит |
Позиция и коммерческое значение |
|
Стандартная квота Индии категории 1 |
33 456 тонн в год; 8 364 тонны в квартал |
На 25 сентября HMRC показало 7 692,63 тонны распределёнными и 671,37 тонны оставшимися: использовано 91,97%. |
|
Маршрут категории 1 для разрешённого использования, октябрь–декабрь |
595 950 тонн глобальный пул; для Индии установлен потолок 238 380 тонн |
Глобальный доступ в порядке очереди. Индийский потолок — это предельное ограничение, а не резервирование. Товары должны быть помещены под указанную таможенную процедуру и переработаны в соответствующие конечные продукты. |
|
Вне доступного маршрута |
Защита квотой отсутствует |
Дополнительная пошлина составляет 50%; льгота по углеродной цене в рамках CBAM не компенсирует эту отдельную торговую защитную пошлину. |
Неиспользованная стандартная квота может переноситься только на непосредственно следующий квартал. Остаток на 25 сентября не следует считать подтверждённым переносом на октябрь, поскольку заявки, принятые до конца квартала 30 сентября, всё ещё могут его уменьшить. Ежедневный набор данных HMRC также предупреждает, что опубликованные остатки могут отставать от заявок, находящихся в обработке.
Временное освобождение для соответствующих контрактов, заключённых до 14 марта 2026 года, действует только до 30 сентября. С 1 октября распределение квоты или надлежащее использование маршрута разрешённого использования становится более важным для любого нового таможенного оформления.
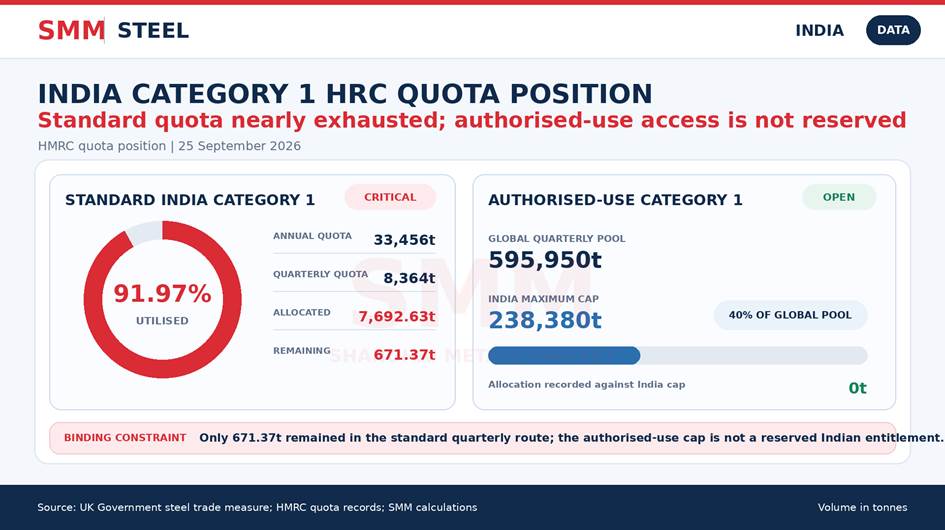
Рисунок 1. Позиция по квоте категории 1 на горячекатаный рулон из Индии на 25 сентября 2026 года. Источник: HMRC; расчёт SMM.
Лимит разрешённого использования в сорок процентов не зарезервирован для Индии
В официальном справочном документе по индийскому CETA Индия описывалась как имеющая «исключительную 40-процентную» долю квоты разрешённого использования, из чего выводился потенциальный доступ около 945 000 тонн в год. В имплементационном уведомлении Великобритании — операционной правовой основе для таможенного оформления — определён единый глобальный пул разрешённого использования с 40-процентным потолком для товаров, происходящих из любой одной страны.
Четыре квартальных глобальных пула в сумме составляют 2 364 361 тонну. Сорок процентов — это 945 744 тонны, что является приблизительным годовым максимумом, который Индия теоретически могла бы использовать, если бы индийские поставки достигали потолка в каждом квартале. Это не объем, зарезервированный для Индии. Фактический доступ зависит от глобального использования в порядке очереди, странового лимита, соответствия продукции, таможенной процедуры и последующей переработки. Рассматривать теоретический потолок как гарантированный доступ к рынку означало бы переоценивать экспортный потенциал.
Таможенные записи подтверждают торговлю, не устанавливая новую волну спотового экспорта
Фильтрация SMM декларируемого HMRC импорта по стране происхождения Индия дала следующие объемы за январь-июль 2026 года:
Это вложенные товарные категории, и их нельзя суммировать. Точный итог по горячекатаному прокату Категории 1 является релевантной узкой мерой, тогда как значительно больший объем полуфабрикатов объясняет большую часть широкого потока HS72.
Период январь-июль также охватывает разные режимы политики: прежнюю защитную меру, новую меру с 1 июля и июльское окно переходных контрактов. Поэтому таможенный итог в 26 351,740 тонны нельзя напрямую сравнивать с новой квартальной стандартной квотой в 8 364 тонны, как если бы весь груз проходил по этому маршруту.
Самое важное: таможенные записи устанавливают заявленное происхождение, код товара, вес и сроки оформления. Сами по себе они не определяют конечного покупателя, продавца, договорные условия, прямой или транзитный маршрут, последующее использование или то, представляла ли отгрузка новый спотовый бизнес. Данные подтверждают наличие устоявшейся торговли сталью между Индией и Великобританией, но не утверждение о начале новой волны спотовых закупок Великобританией.
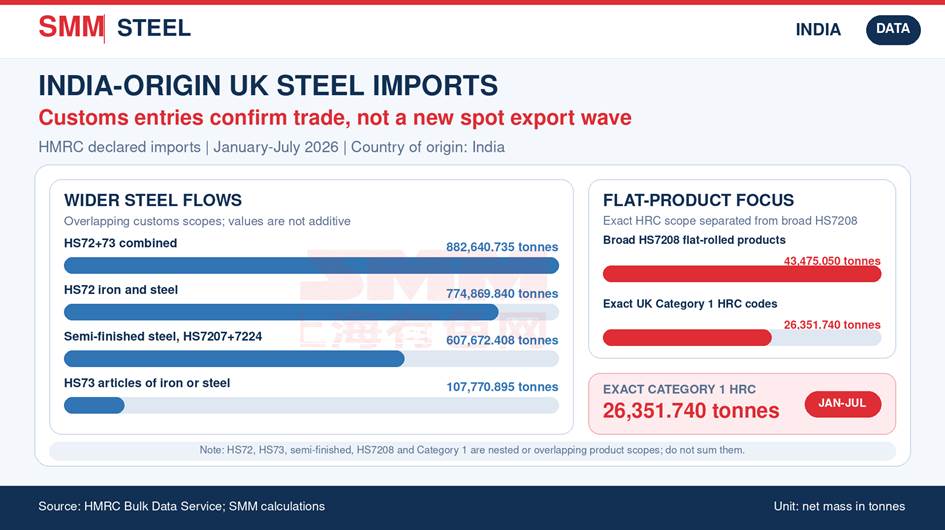
Рисунок 2. Таможенные записи по стали индийского происхождения в Великобритании за январь-июль 2026 года. Товарные категории пересекаются и не должны суммироваться. Источник: HMRC; расчет SMM.
Внутренний баланс Индии не поддерживает масштабную экспортно-ориентированную ценовую реакцию
Официальные данные Индии за апрель-июль 2026 года показывают производство готовой стали в объеме 54,7 млн тонн при потреблении 56,0 млн тонн. Импорт составил 2,7662 млн тонн, а экспорт — 2,2923 млн тонн, что делает Индию нетто-импортером готовой стали на 473 900 тонн.
Баланс по горячекатаному прокату и полосе указывает в том же направлении. Импорт достиг 1,0152 млн тонн, тогда как экспорт составил 841 500 тонн, в результате чего чистая импортная позиция составила 173 700 тонн.
Это не исключает отдельных экспортных сделок, особенно когда заводам требуется непрерывность прокатки или спрос на конкретную продукцию слаб. Однако это говорит против того, чтобы рассматривать признание CCTS Великобританией как триггер для масштабного перенаправления индийского горячекатаного проката с внутреннего рынка. Для устойчивого экспортно-ориентированного роста внутренних цен потребовалось бы существенное улучшение экспортной нетто-выручки и подтверждение соответствующих квотам закупок со стороны Великобритании или Европы посредством повторных сделок.
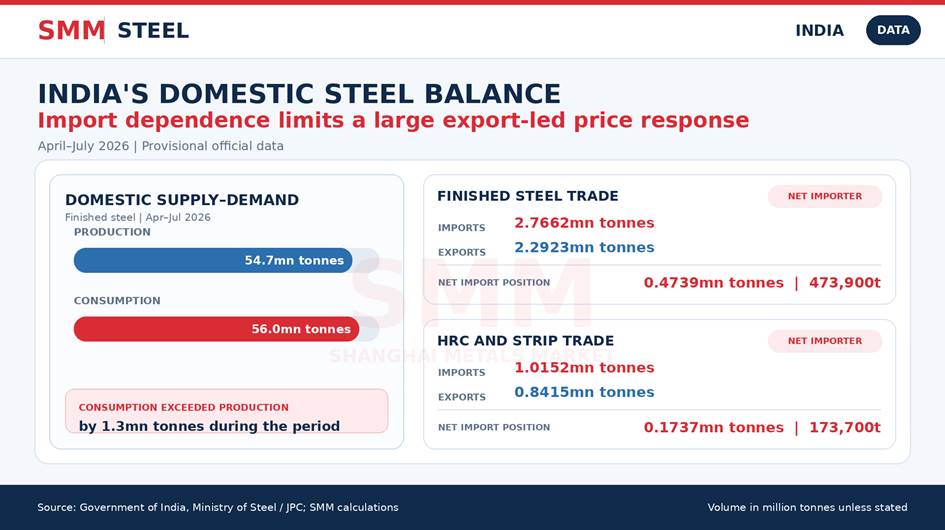
Рисунок 3. Баланс готовой стали и горячекатаного проката Индии в апреле–июле 2026 года. Источник: Правительство Индии; расчёты SMM.
Текущие цены показывают опциональность политики без экспортного арбитража
По данным рыночной оценки SMM на 30 сентября, горячекатаный прокат индийского происхождения для Европы котировался на уровне 660 долл. США за тонну FOB Индия. Североевропейский горячекатаный прокат оценивался в 730 долл. США за тонну CFR, при этом рыночные сообщения указывали на заключённые уровни около 720–730 долл. США за тонну CFR. Предложения на уровне 740–750 долл. США за тонну CFR не были подтверждены как новые сделки. Новых прямых сделок с Великобританией подтверждено не было.
Уровень CFR для Северной Европы является региональным ориентиром, а не доказательством сделки с Великобританией или нетто-выручки, специфичной для британского рынка. Фрахт, портовые расходы, финансирование, маршрут в рамках квоты, таможенная нагрузка, условия поставки и углеродная документация должны быть нормализованы, прежде чем этот уровень можно будет сравнивать с индийской ценой EXW.
При цене горячекатаного проката в Мумбаи около 656 долл. США за тонну (63 000 индийских рупий за тонну) EXW, базис, индикация 660 долл. США за тонну FOB даёт лишь 4 долл. США за тонну номинального превышения до учёта внутренних транспортных и портовых расходов Индии. На этом основании явного экспортного арбитража нет.
Штраф за превышение квоты также остаётся коммерчески доминирующим фактором. Только в качестве упрощённой иллюстрации: 50-процентная пошлина за внеквотные поставки при таможенной стоимости 660 долл. США за тонну составила бы 330 долл. США за тонну, не считая фрахта, CBAM и прочих расходов при ввозе. Точная таможенная база должна определяться для каждой поставки, но масштаб показывает, почему неопределённый будущий вычет углеродной цены не может компенсировать недоступность квоты.
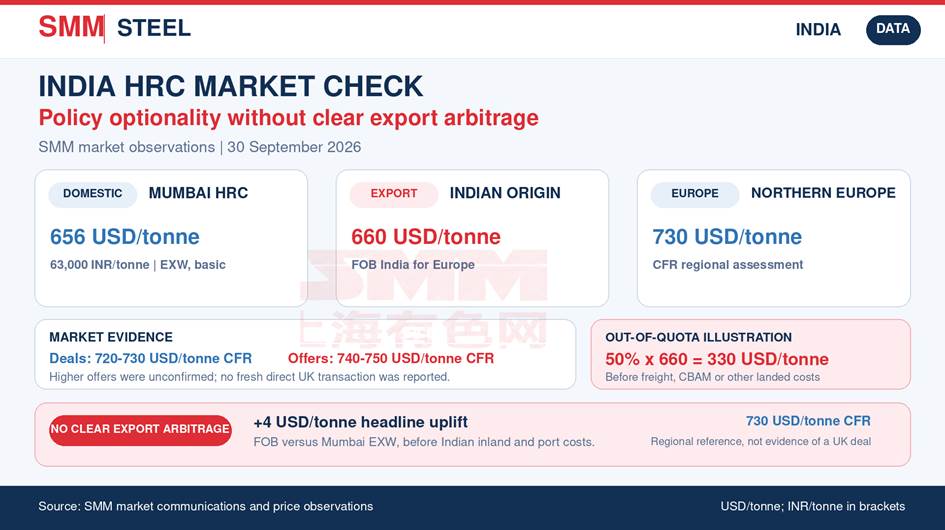
Рыночные последствия
Для индийских заводов признание CCTS улучшает стратегическое позиционирование на 2027 год, поскольку производители с готовой документацией смогут продемонстрировать квалифицируемые внутренние углеродные издержки и снизить бремя CBAM для британского импортёра. Это преимущество будет зависеть от показателей и верификации на уровне предприятия, а не только от индийского происхождения.
Для британских покупателей признание снижает риск двойной оплаты одних и тех же верифицированных затрат на выбросы, но не снимает необходимости обеспечивать доступ к квотам. Любая стоимость, созданная за счёт снижения углеродной цены, также должна быть предметом коммерческих переговоров; признание HMRC не определяет, останется ли она у импортёра, будет ли разделена с продавцом или отражена в цене сделки.
Для внутреннего рынка Индии непосредственный эффект нейтрален. Текущие котировки FOB не дают чёткого экспортного нетбэка по сравнению с Mumbai EXW, Индия остаётся нетто-импортёром как готовой стали, так и горячекатаного проката/полосы по официальному балансу за апрель–июль, и новых спотовых сделок с Великобританией не зафиксировано.
Следующие решающие индикаторы:
- окончательный баланс стандартных квот HMRC на 30 сентября и любой подтверждённый перенос остатков;
- использование в октябре–декабре как стандартного, так и разрешённого порядка;
- первая верифицированная сделка по горячекатаному прокату, специфичная для Великобритании, в рамках новых правил доступа;
- первая опубликованная ставка CBAM Великобритании на 2027 год для чугуна и стали; и
- обязательства по CCTS на уровне установок, цены сертификатов и независимо верифицированные данные о выбросах.



