

Индийские цены на горячекатаный рулон в сентябре укрепились, поскольку более высокие внутренние цены снизили заинтересованность заводов в скидках на экспорт. Европа предлагала самые высокие видимые зарубежные цены, но ограниченный доступ к квотам продолжал сдерживать новые заказы. Покупательский интерес в Азии оказывал меньшую поддержку, а заготовка растеряла рост начала месяца. В результате рынок благоприятствовал выборочным продажам горячекатаного рулона, а не широкому расширению индийского стального экспорта.
Последние ценовые ориентиры SMM составляли 730 долл. США за тонну CFR Европа и 660 долл. США за тонну FOB Индия для экспорта горячекатаного рулона, связанного с Европой. Горячекатаный рулон во Вьетнам оценивался в 567,5 долл. США за тонну CFR, а заготовка — в 467,5 долл. США за тонну FOB Индия. Премия Европы оставалась главной привлекательностью для продавцов горячекатаного рулона, хотя более высокие предложения по-прежнему требовали признания покупателями и жизнеспособного окна таможенной очистки.
В еженедельном обзоре SMM от 4 сентября европейские предложения горячекатаного рулона фиксировались на уровне около 580 долл. США за тонну FOB Индия, что эквивалентно 660–680 долл. США за тонну CFR. К 9 сентября обсуждения CFR продвинулись до 695–700 долл. США за тонну, наряду с предложением на уровне 715 долл. США за тонну. Поздно вечером 16 сентября предложения достигли 715–730 долл. США за тонну CFR, хотя продажи на этих уровнях ещё не были подтверждены. Устойчивый рост запрашиваемых цен отражал более твёрдую позицию продавцов по мере развития месяца.
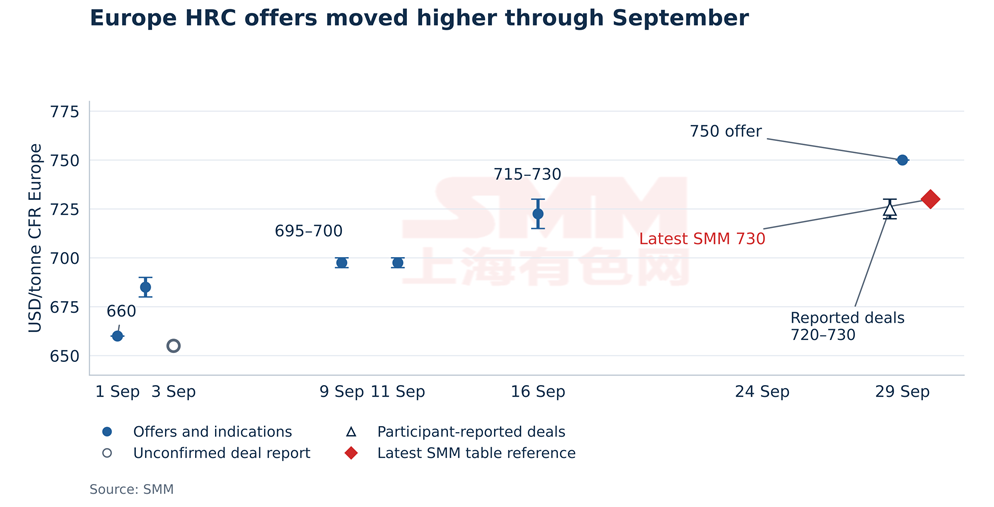
Отзывы конца месяца относили ранее сообщённые участниками европейские сделки к диапазону 720–730 долл. США за тонну CFR, что в целом соответствует последнему ориентиру SMM в 730 долл. США за тонну. К 29 сентября предложения достигли 750 долл. США за тонну CFR. Заключение новых сделок на этом более высоком уровне показало бы, готовы ли покупатели последовать за следующим повышением.
Доступ к квотам придаёт ценовой премии Европы практический предел. Согласно данным Европейской комиссии, стальной режим, действующий с 1 июля, предусматривает около 18,3 млн тонн годового беспошлинного доступа и вводит пошлину в размере 50% на импорт вне квоты. Имплементационный регламент Комиссии (ЕС) 2026/1457 выделяет Индии 149 318,61 тонны по категории 1.A горячекатаного плоского проката в рамках заказа 09.9803 на октябрь–декабрь 2026 года до применения переносимых остатков. Одна подходящая партия в 40 000 тонн поглотила бы 26,8% этого базового распределения, что делает сроки крупных грузов коммерчески значимыми.
Отслеживание судов SMM на 29 сентября показало три программы поставок рулона и листа, связанные с Равенной, с суммарными заявленными или номинированными объёмами около 98 458 тонн: 20 000 тонн из Мумбаи, 39 279 тонн из Дхамры и 39 179 тонн из Парадипа. Два отправления в августе имели подтверждённые заходы в порт Равенны. Груз из Парадипа отправился 7 сентября с заявленным пунктом назначения Равенна и к моменту отсечения портового отчёта погрузил не менее 35 124 тонн.
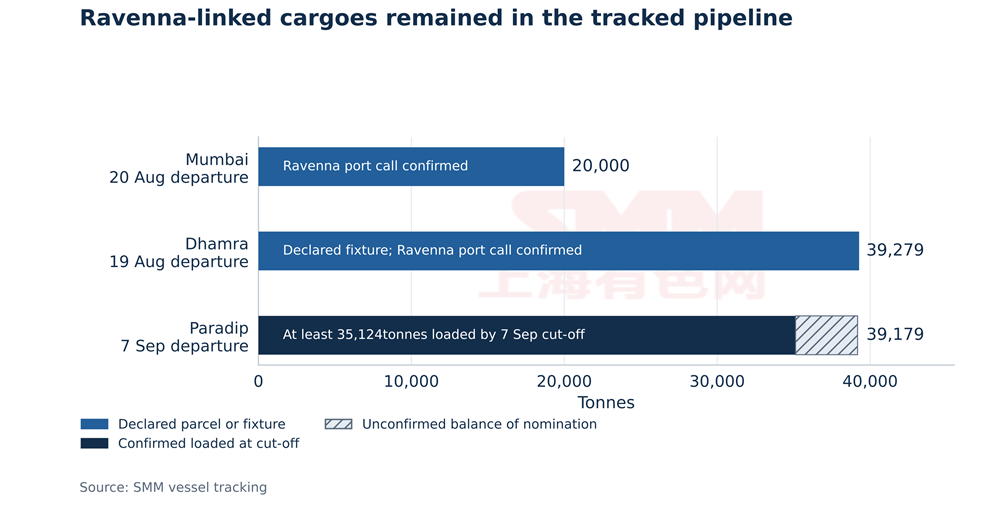
Поток поставок в Равенну придаёт октябрьскому окну таможенной очистки непосредственную коммерческую значимость. Классификация грузов и сроки таможенного оформления определят, какие поставки будут конкурировать за каждую товарную квоту. Для заводов и покупателей ценность более высоких европейских цен поэтому частично зависит от того, насколько быстро существующий груз сможет пройти выгрузку и таможню.
Пропуск квоты может резко изменить экономику поставки. Груз, оценённый таможенной стоимостью 730 долл. США за тонну, столкнулся бы с дополнительной пошлиной в 365 долл. США за тонну при очистке вне квоты. Расходы на хранение и финансирование также растут, пока сталь ожидает на таможенном складе, что делает окно очистки и распределение этих затрат центральными в переговорах.
С 1 октября ЕС также требует от импортёров декларировать, где сталь была выплавлена и разлита, с подтверждением, идентифицирующим страну и номер плавки. Уведомление Европейской комиссии от 31 августа предписывает сертификат заводских испытаний и допускает перечисленные альтернативные документы в течение начального периода. Готовность документации, следовательно, будет иметь значение наряду с прибытием судна для своевременного таможенного оформления.
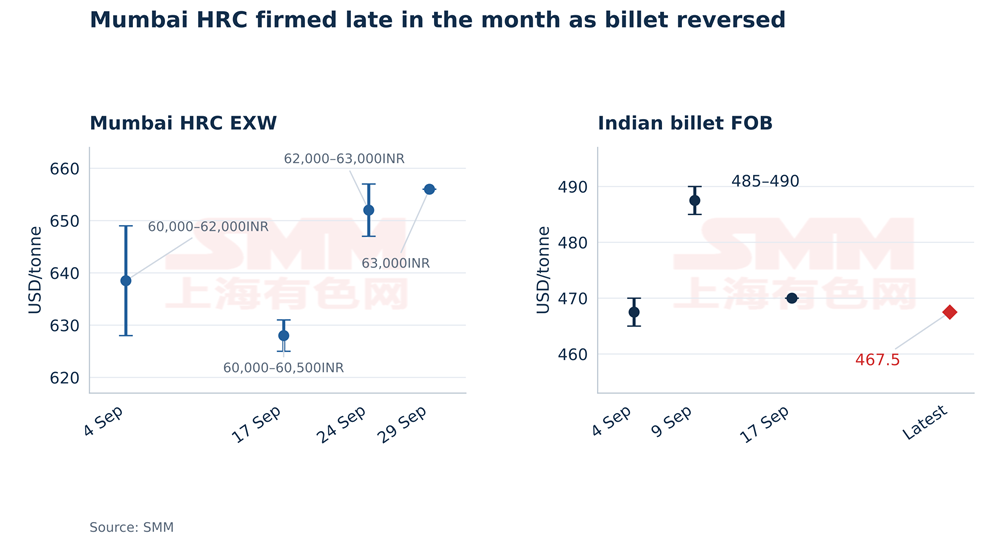
Устойчивость внутреннего рынка укрепила альтернативу заводов экспортным продажам. Проверки SMM в Мумбаи в начале сентября фиксировали горячекатаный рулон на уровне 628–649 долл. США за тонну (60 000–62 000 индийских рупий за тонну) EXW. Заводские индикации составляли 625–631 долл. США за тонну (60 000–60 500 индийских рупий за тонну) EXW 17 сентября, а к 24 сентября выросли до 647–657 долл. США за тонну (62 000–63 000 индийских рупий за тонну). Материал со склада в Мумбаи за тот же период поднялся примерно с 667 долл. США за тонну (64 000 индийских рупий за тонну) до 699 долл. США за тонну (67 000 индийских рупий за тонну). В конце месяца участники считали реалистичным уровень около 656 долл. США за тонну (63 000 индийских рупий за тонну) EXW Мумбаи, без учёта GST.
При уровне около 656 долл. США за тонну EXW Мумбаи внутренний горячекатаный рулон близок к ориентиру 660 долл. США за тонну FOB Индия для экспорта, связанного с Европой. Получившийся спред в 4 долл. США за тонну оставляет мало места для покрытия внутренних перевозок, портовых сборов и финансирования, усиливая привлекательность внутренних продаж. Более высокие европейские цены CFR превратятся в лучшую экспортную выручку только там, где фрахт и расходы на очистку сохраняют привлекательную реализацию на заводе. Любое дальнейшее повышение внутренних цен ужесточило бы это сравнение и снизило бы заинтересованность заводов в скидках за рубежом.
Вьетнам оказывал более слабую поддержку индийским продавцам горячекатаного рулона. SMM зафиксировал 530 долл. США за тонну CFR 4 сентября и слышал индийские предложения на уровне 550 долл. США за тонну CFR 15 сентября, против вьетнамских внутренних предложений 540–545 долл. США за тонну CIF. Хотя последний ориентир SMM по Вьетнаму вырос до 567,5 долл. США за тонну CFR, отзывы конца месяца по-прежнему описывали ограниченный покупательский интерес и отсутствие твёрдых предложений индийских заводов. Такое сочетание оставило Азию с меньшим влиянием на решения заводов о продажах, чем внутренний рынок и Европа.
Заготовка также показала пределы зарубежного спроса. Экспортные индикации поднялись с 465–470 долл. США за тонну FOB Индия 4 сентября до 485–490 долл. США за тонну 9 сентября, затем вернулись к примерно 470 долл. США за тонну к 17 сентября. Последний ориентир SMM в 467,5 долл. США за тонну был на 20 долл. США ниже середины пика начала месяца. Отступление заготовки наряду с ростом европейских предложений горячекатаного рулона показывает, что ценовая устойчивость сентября зависела от продукта и направления.
Национальные данные о спросе дают более прочную основу для избирательности отечественных заводов. Данные Министерства стали и JPC, опубликованные через PIB 3 сентября, показали потребление готовой стали в объёме 70,3 млн тонн в апреле–августе 2026 года, что на 7,0% выше в годовом выражении, тогда как производство готовой стали выросло на 3,8% до 68,1 млн тонн. Выплавка сырой стали увеличилась на 1,8% до 70,3 млн тонн. Импорт готовой стали составил 3,4873 млн тонн против экспорта в 2,9860 млн тонн, оставив чистый импорт на уровне 501 300 тонн. Только в августе импорт в 721 100 тонн превысил экспорт в 693 700 тонн.
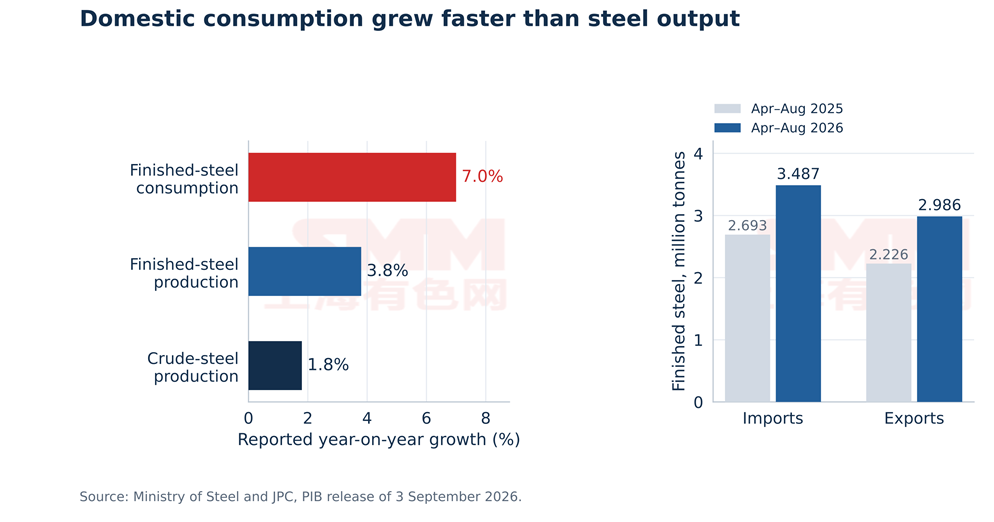
Рост потребления, опережающий производство, поддерживает предпочтение заводов защищать внутренние цены реализации. В то же время чистая импортная позиция показывает, что иностранная сталь продолжает удовлетворять часть индийского спроса. Внутренние повышения цен поэтому потребуют устойчивой покупательской поддержки, а также дисциплины со стороны местных поставщиков.
Сентябрь закрывается с индийскими продавцами горячекатаного рулона, удерживающими более твёрдые цены и более сильную внутреннюю альтернативу, тогда как Европа остаётся наиболее привлекательным видимым экспортным направлением. Новые сделки на уровне 750 долл. США за тонну CFR подтвердили бы следующий шаг в европейском ценообразовании. Выгода для заводов будет зависеть от фрахта, расходов на содержание груза и способности обеспечить беспошлинную очистку груза.
Участники внутреннего рынка ожидали дальнейшего повышения примерно на 10 долл. США за тонну (1 000 индийских рупий за тонну) при следующем пересмотре, при этом один контакт предполагал аналогичный рост в ноябре. Если внутренние цены пойдут выше, а ориентир FOB, связанный с Европой, останется на уровне 660 долл. США за тонну, экспортные продажи столкнутся с ещё более жёстким допуском по затратам. Для расширения зарубежной поддержки потребовались бы более активные закупки во Вьетнаме или возобновление сделок по заготовке.
Консультации Европейской комиссии о функционировании стального режима, открытые 28 сентября и закрывающиеся 11 октября, будут держать доступ к рынку в центре внимания. Для октябрьской торговли более непосредственными движущими факторами являются выборка квот, очистка существующих грузов в соответствии с новыми требованиями к документации и новые европейские сделки выше сообщённого диапазона 720–730 долл. США за тонну. Пока они не разовьются, внутренняя устойчивость, вероятно, будет удерживать индийские заводы избирательными в экспортном ценообразовании.



