Производство электродов для натрий-ионных аккумуляторов резко выросло в мае: дефицит мощностей, давление на издержки, в III квартале ожидается расширение.

Опубликовано: Jun 05, 2026 16:45 (GMT+8)
В мае ключевые материалы для натрий-ионных аккумуляторов сохранили устойчивый рост: катодные материалы и твердый углеродный анод продемонстрировали резкий прирост как в годовом, так и в месячном исчислении. Портфели заказов ведущих производителей были заполнены, а загрузка мощностей приблизилась к предельным значениям. Со стороны предложения явно прослеживалась динамика роста объёмов при стабильных ценах, однако нарастало и давление, связанное с необходимостью перекладывать растущие затраты на сырьё на потребителей.

В мае ключевые материалы для натрий-ионных аккумуляторов сохраняли сильную динамику: как катодные, так и твердый углеродный анод показали резкий рост в годовом и месячном исчислении. Портфели заказов ведущих игроков были заполнены, а загрузка мощностей приближалась к предельной. Со стороны предложения преобладала модель роста объемов при стабильных ценах, но усиливалось давление необходимости переноса растущих затрат на сырье на потребителей. Тем временем ожидания расширения мощностей в третьем квартале становились все более определенными, закладывая основу для масштабирования цепочки натрий-ионных аккумуляторов во втором полугодии.

Катодный материал: всплеск спроса повышает загрузку мощностей, давление издержек вынуждает повышать цены

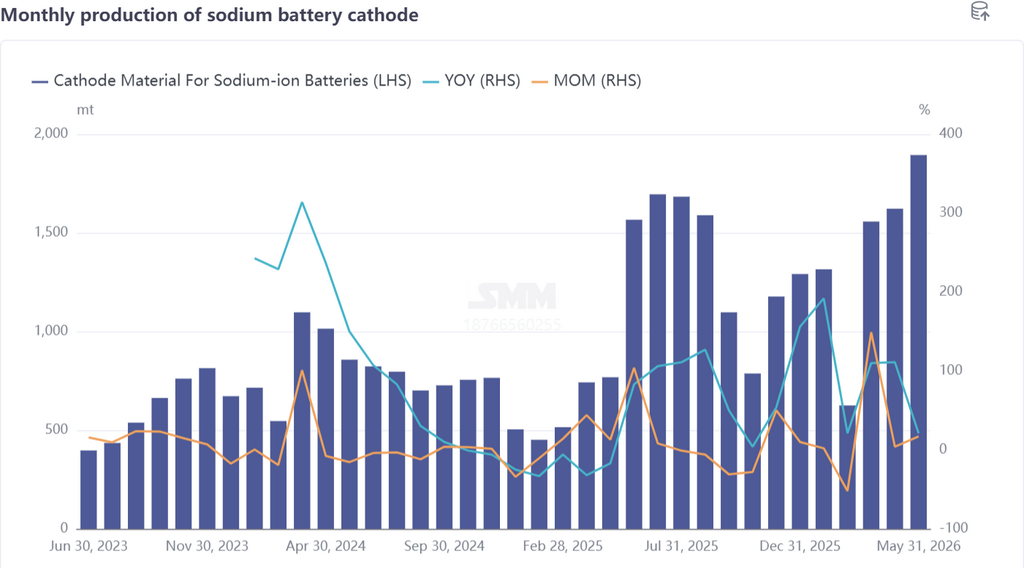
В мае производство катодного материала для натрий-ионных батарей выросло на 17% м/м и 21% г/г. На полианионный метод приходилось примерно 87% выпуска, при этом доля NFPP увеличилась на 5 процентных пунктов м/м, еще больше укрепляя его доминирование. Ведущие катодные предприятия последовательно наращивали поставки по заказам, однако доступные мощности стали узким местом, создавая ситуацию дефицита. Одновременно в мае лидеры активно выводили на рынок продукты следующего поколения, предлагая всесторонние улучшения характеристик, что постоянно повышало конкурентоспособность натрий-ионных батарей в различных сценариях применения. Со стороны предложения ведущие катодные заводы начали подготовку к расширению мощностей, и значительное высвобождение катодных мощностей для натрий-ионных аккумуляторов ожидается в третьем квартале.
Однако текущий бум заказов был сильно сконцентрирован среди ведущих игроков. Производители катодных материалов среднего звена, ограниченные масштабами мощностей, продолжали выпускать продукцию в соответствии со спросом, отправлять образцы на валидацию и постепенно развивать клиентскую базу, еще не успев в полной мере воспользоваться всплеском спроса.
Затратная сторона: стоимость сырья для NFPP в мае продолжала расти: подорожал фосфат железа, а также натриевые соли, такие как мононатрийфосфат и пирофосфат натрия. Хотя масштаб массового производства улучшился по сравнению с начальным этапом и процессы на линиях были усовершенствованы, повсеместный рост цен на сырье все же привел к значительному увеличению издержек. Соответственно, ожидается, что цены на NFPP в будущем вырастут, чтобы снизить давление на затраты. Что касается структуры продукции, доля слоистых оксидных катодов еще больше сократилась, рыночная концентрация продолжила расти, а спрос концентрировался в нишевых применениях, таких как двухколесный транспорт и системы питания «старт-стоп».

Сегмент слоистых оксидов сталкивается с проблемой ускоряющегося сжатия. В преддверии июня спрос на катоды для натрий-ионных аккумуляторов сохраняет тенденцию к росту, ожидается дальнейшее увеличение производственных графиков, и выпуск в июне, по прогнозам, вырастет на 1% м/м и 24% г/г.

Твердый углеродный анод: полная загрузка мощностей, толлинг восполняет пробелы, сохраняется премия за качественные продукты

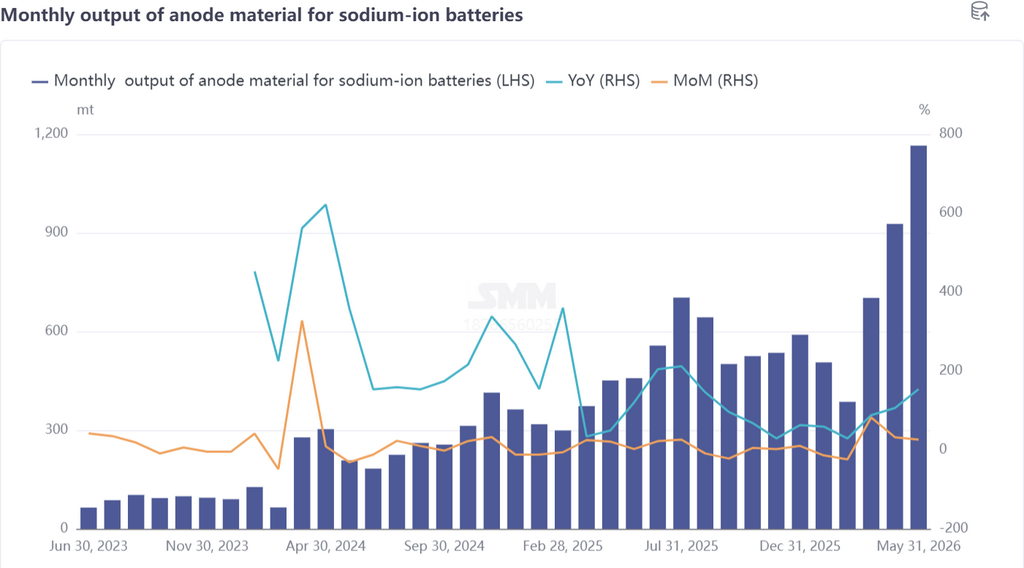
В мае производство анодных материалов для натрий-ионных батарей выросло на 26% м/м и взлетело на 154% г/г, синхронно с катодным сегментом. Ведущие производители твердого углерода находятся на стадии наращивания мощностей, имея солидный портфель заказов, при этом новые заказы продолжают улучшаться. Нехватка собственных мощностей восполняется за счет внешнего толлинга. В последнее время некоторые производители твердого углерода ввели в строй новые производства, и по мере их постепенного освоения и выхода на проектную мощность предложение анодов для натрий-ионных аккумуляторов, как ожидается, заметно вырастет в третьем квартале.
Что касается цен, премии на высокоэффективный твердый углерод остаются устойчивыми. Марки твердого углерода с выдающимся ресурсом циклирования, низкотемпературными характеристиками и способностью выдерживать высокие токи (C-rate) в основном применяются в системах хранения энергии, «старт-стоп» и прочих направлениях, при этом цены обычно находятся выше 30 000–40 000 юаней за тонну, а высококлассные продукты достигают 50 000–60 000 юаней за тонну.

Разница в ценах между премиальным и обычным твердым углеродом отражает дифференцированную логику ценообразования рынка, основанную на характеристиках материала. В преддверии июня спрос на аноды из твердого углерода остается благоприятным, ожидается рост производства на 9% м/м и 128% г/г.

Резюме

В целом рынок катодных и анодных материалов для натрий-ионных аккумуляторов в мае характеризовался тремя основными особенностями: Во-первых, ярко выраженный эффект доминирования лидеров: заказы и расширение мощностей сконцентрированы среди нескольких ведущих предприятий, тогда как производители среднего и нижнего эшелонов еще не вышли на этап масштабного наращивания объемов. Во-вторых, давление со стороны издержек: рост цен на сырье вынуждает повышать цены на катодную продукцию, испытывая прибыльность на прочность. В-третьих, темпы расширения мощностей ускоряются, и их ввод в третьем квартале станет ключевой переменной для масштабного скачка индустриальной цепочки натрий-ионных аккумуляторов во втором полугодии. Структурно доминирование полианионного метода еще более укрепилось, тогда как пространство для слоистых оксидных катодов продолжает сужаться, и картина технологического расхождения становится все более отчетливой. В преддверии июня и третьего квартала по мере постепенного ввода мощностей и поступления нового спроса рынок материалов для натрий-ионных аккумуляторов, как ожидается, вступит в новую фазу роста объемов и цен.


Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[Сводка утреннего совещания SMM по кобальту] Восстановление спроса после праздников ограничено, поддержка издержек ослабевает, цены на материалы под давлением
09 Oct 2026 10:31 (GMT+8)
[Сводка утреннего совещания SMM по кобальту] Восстановление спроса после праздников ограничено, поддержка издержек ослабевает, цены на материалы под давлением
Читать далее
[Сводка утреннего совещания SMM по кобальту] Восстановление спроса после праздников ограничено, поддержка издержек ослабевает, цены на материалы под давлением
[Сводка утреннего совещания SMM по кобальту] Восстановление спроса после праздников ограничено, поддержка издержек ослабевает, цены на материалы под давлением
Цепочка кобальтовой промышленности оставалась слабой после праздников: вялый спрос и снижение издержек совместно давили на цены. Рафинированный кобальт консолидировался на минимумах, трейдеры увеличивали спреды между спотовыми и фьючерсными ценами, а закупки downstream-потребителей по-прежнему носили в основном характер пополнения запасов по мере необходимости. Торговля промежуточной продукцией застопорилась: наблюдался явный разрыв между минимальной закупочной ценой в 14,5 долл./фунт и ценами, приемлемыми для downstream-потребителей, ниже 13 долл./фунт. Предложения по сульфату кобальта держались вблизи 60 000 юаней за тонну, однако сделки заключались с трудом, а снижение коэффициента стоимости сырья дополнительно ослабляло поддержку издержек. Хлорид кобальта и Co3O4 продолжали постепенно дешеветь, предприятия расширяли сокращение и приостановку производства, а новые закупки были недостаточными. Котировки ведущих производителей кобальтового порошка опустились примерно до 360 000 юаней за тонну, тогда как малые и средние предприятия снизили цены до 330 000–340 000 юаней за тонну, при этом дорогие запасы у downstream-потребителей сдерживали закупки. Цены на прекурсоры тройных катодных материалов ослабли, экспортные заказы были относительно устойчивыми, восстановление внутренних производственных планов оставалось ограниченным, и ожидалось, что коэффициенты по спотовым заказам продолжат снижаться. Тройные катодные материалы консолидировались на минимумах, производители аккумуляторных элементов располагали достаточными запасами и пополняли их осторожно; LCO испытывал давление как из-за падения издержек, так и из-за слабого спроса. В дальнейшем следует внимательно следить за восстановлением заказов конечных потребителей, сокращением запасов и устойчивостью пополнения запасов.
09 Oct 2026 10:31 (GMT+8)
[Сводка утреннего совещания SMM по кобальту и литию] После праздников динамика цен на литиевые химикаты расходится; спрос на LFP улучшается, рынок материалов под давлением
09 Oct 2026 10:21 (GMT+8)
[Сводка утреннего совещания SMM по кобальту и литию] После праздников динамика цен на литиевые химикаты расходится; спрос на LFP улучшается, рынок материалов под давлением
Читать далее
[Сводка утреннего совещания SMM по кобальту и литию] После праздников динамика цен на литиевые химикаты расходится; спрос на LFP улучшается, рынок материалов под давлением
[Сводка утреннего совещания SMM по кобальту и литию] После праздников динамика цен на литиевые химикаты расходится; спрос на LFP улучшается, рынок материалов под давлением
Тенденции на рынке аккумуляторных материалов после праздников разошлись. Котировки литиевой руды немного восстановились, торговые запасы были распроданы, и в краткосрочной перспективе цены на руду, как ожидается, будут консолидироваться в соответствии с карбонатом лития. Фьючерсы на карбонат лития отступили после быстрого роста, закрывшись на уровне 117 300 юаней за тонну, снизившись на 1,28%; внутреннее производство сократилось, запасы у переработчиков значительно уменьшились, а солевые заводы продолжали отгружать продукцию в основном по долгосрочным контрактам. Котировки спотовых заказов на гидроксид лития выросли до 130 000–140 000 юаней за тонну, однако закупки были осторожными, а сделки — вялыми. Кобальтовая продукция и сульфат никеля оставались под давлением, поддержка со стороны издержек ослабла, а восстановление спроса на тройные катодные материалы было ограниченным. Заказы на LFP были относительно высокими, ведущие производственные линии работали почти на полную мощность, запасы готовой продукции снизились, а средняя цена выросла до 50 400 юаней за тонну; сопротивление повышению цен на фосфат железа усилилось. Искусственный графит имел сильную поддержку со стороны издержек, сепараторы поддерживались спросом со стороны NEV, систем накопления энергии и экспортного ажиотажа при сбалансированном соотношении спроса и предложения; электролиты выросли благодаря более раннему переносу издержек. На рынке переработки запросы восстановились, но объёмы сделок пока не увеличились. В дальнейшем следует обратить внимание на устойчивость пополнения запасов, реализацию производственных графиков и изменение цен на сырьё.
09 Oct 2026 10:21 (GMT+8)
Натрий-ионные аккумуляторы: пиковый сезон сентября-октября продолжается — праздничные перерывы не меняют напряжённый баланс [Анализ SMM]
08 Oct 2026 09:32 (GMT+8)
Натрий-ионные аккумуляторы: пиковый сезон сентября-октября продолжается — праздничные перерывы не меняют напряжённый баланс [Анализ SMM]
Читать далее
Натрий-ионные аккумуляторы: пиковый сезон сентября-октября продолжается — праздничные перерывы не меняют напряжённый баланс [Анализ SMM]
[Анализ SMM: «Сентябрьско-октябрьский пиковый сезон» натрий-ионных аккумуляторов в разгаре: праздничный перерыв не изменил напряжённый баланс] SMM, 8 октября: Во время праздничных дней по случаю Национального дня производственная цепочка натрий-ионных аккумуляторов в основном сохраняла предпраздничную динамику, существенных изменений не произошло...
08 Oct 2026 09:32 (GMT+8)