Os preços do alumínio na LME recuaram acentuadamente do final de setembro ao início de outubro, revertendo parte dos ganhos acumulados durante a alta anterior.
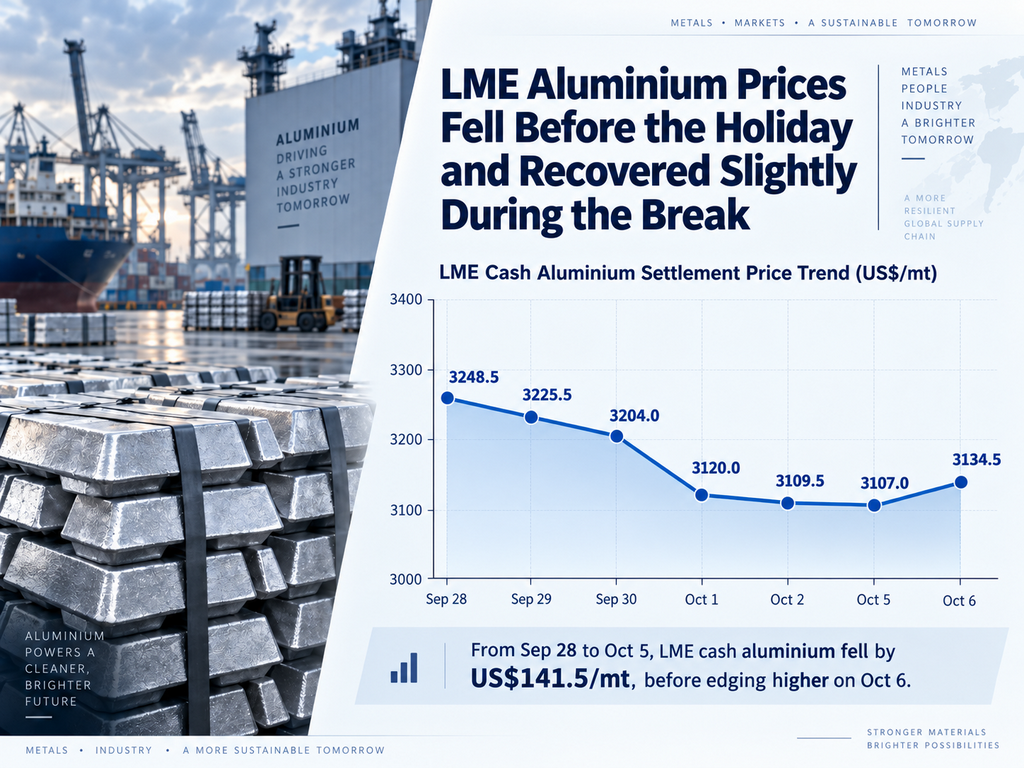
O preço de liquidação à vista do alumínio na LME caiu de US$ 3.248,5/t em 28 de setembro para US$ 3.204/t em 30 de setembro. A queda acelerou após o início de outubro, com os preços caindo US$ 84/t em uma única sessão para US$ 3.120/t em 1º de outubro, antes de recuar ainda mais para US$ 3.109,5/t em 2 de outubro.
Em 5 de outubro, o preço de liquidação à vista havia caído para US$ 3.107/t, uma queda de US$ 141,5/t, ou 4,36%, em relação a 28 de setembro. Em comparação com a máxima anterior de cerca de US$ 3.350/t, a correção ultrapassou US$ 240/t, ou aproximadamente 7%.
Os preços se recuperaram modestamente para US$ 3.134,5/t em 6 de outubro, mas permaneceram bem abaixo das máximas anteriores.
A correção não parece refletir apenas uma deterioração repentina no equilíbrio físico atual. Em vez disso, o mercado está cada vez mais migrando da precificação do risco de interrupção da oferta para a precificação da recuperação da oferta e de um equilíbrio futuro potencialmente mais folgado.
A pressão macroeconômica ampliou a correção
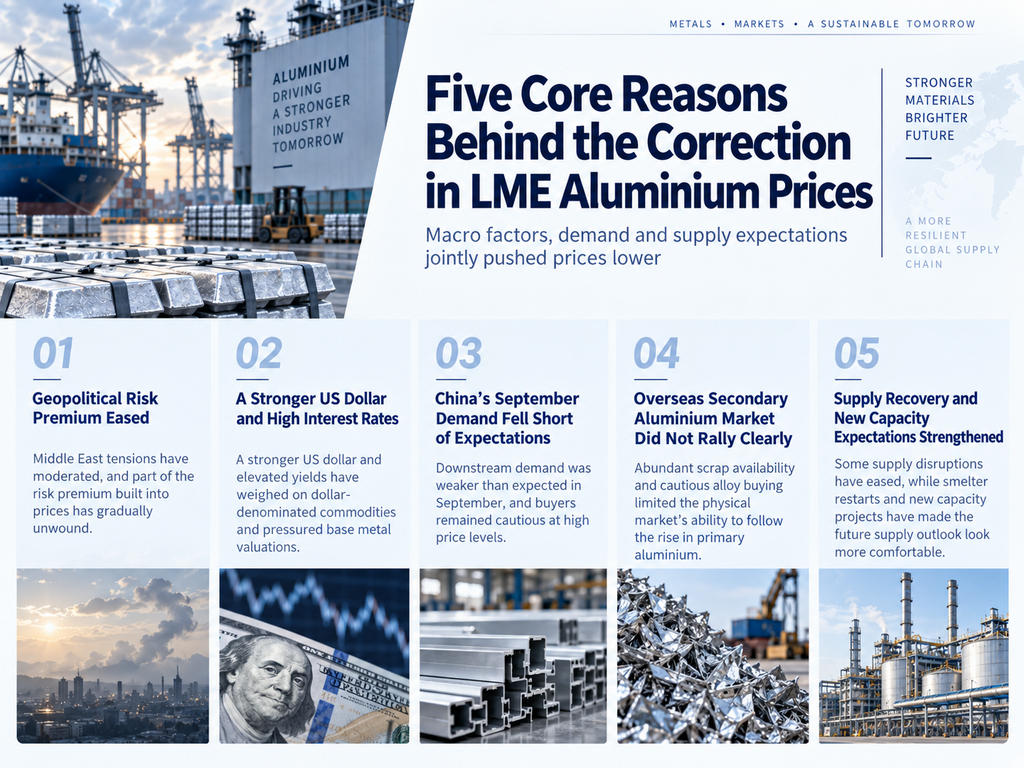
Um dólar americano mais forte e taxas de juros elevadas estiveram entre os principais impulsionadores da queda recente.
Depois que o alumínio já havia subido para níveis relativamente altos, um dólar mais forte reduziu a atratividade das commodities cotadas em dólar, enquanto as altas taxas de juros continuaram a pesar sobre o apetite por risco mais amplo e as expectativas do setor industrial.
Ao mesmo tempo, alguns investidores realizaram lucros após a alta anterior, adicionando impulso à liquidação.
Em 6 de outubro, o impulso de alta do dólar havia diminuído um pouco, ajudando o alumínio a se estabilizar em torno do nível de US$ 3.100/t. No entanto, o ambiente macroeconômico mais amplo continua sendo um vento contrário, especialmente se as altas taxas de juros continuarem limitando a demanda industrial global.
O prêmio de risco geopolítico começa a se desfazer
Os ganhos anteriores do alumínio foram parcialmente sustentados por preocupações com a oferta ligadas às tensões geopolíticas no Oriente Médio.
O Golfo continua sendo um importante polo de produção e exportação de alumínio primário, e o mercado vinha acompanhando de perto os riscos de transporte, o fornecimento de energia e as operações das fundições. Essas preocupações empurraram um prêmio de risco de oferta significativo para os preços do alumínio.
À medida que algumas condições de produção e logística se normalizaram gradualmente, os receios de uma escassez extrema de oferta começaram a diminuir.
O mercado, portanto, já não está focado apenas na possibilidade de ocorrerem novas perturbações. A atenção está a deslocar-se cada vez mais para a rapidez com que a oferta afetada pode recuperar e quando é que a nova capacidade será colocada em funcionamento.
Esta mudança de expectativas contribuiu para o desfazer de parte do prémio acumulado durante a subida anterior.
A procura mais fraca da China na época alta reforçou o sentimento pessimista, mas não foi o principal fator.
A tradicional recuperação da procura da China no período "Setembro Dourado e Outubro Prateado" também ficou aquém das expectativas anteriores.
Os compradores a jusante mantiveram-se cautelosos com os preços elevados, com as aquisições ainda largamente motivadas por necessidades imediatas. Os preços domésticos do alumínio também ficaram sob pressão, com o preço de liquidação do contrato contínuo próximo na SHFE a cair de cerca de 24.225 RMB/t em 24 de setembro para 24.035 RMB/t em 29 de setembro.
Como a China continua a ser um dos maiores mercados consumidores de alumínio do mundo, as expectativas mais fracas de procura doméstica reforçaram o sentimento pessimista no mercado global.
No entanto, a correção do alumínio na LME foi visivelmente maior do que a do alumínio na SHFE, sugerindo que a procura chinesa não foi a força dominante por trás da queda no exterior.
Em vez disso, a procura chinesa mais fraca atuou mais como um arrasto adicional, enquanto a correção mais profunda na LME foi impulsionada principalmente pela pressão macroeconómica no exterior, pela realização de lucros, pelo desfazer do prémio de risco geopolítico e pelo suporte físico insuficiente a níveis de preços elevados.
Os mercados físicos não confirmaram totalmente a subida anterior.
O mercado físico também mostrou uma vontade limitada de acompanhar a subida anterior dos preços do alumínio primário.
Nos mercados asiáticos de alumínio secundário, a disponibilidade de UBC manteve-se relativamente ampla em algumas regiões, enquanto a negociação de Tense continuou lenta e os compradores de ligas de alumínio secundário permaneceram cautelosos quanto a aceitar preços mais elevados.
As perturbações laborais em alguns grandes produtores de alumínio da Coreia do Sul também contribuíram para o aumento dos inventários de UBC em partes do Japão e da Coreia do Sul, levando alguns fornecedores a procurar mercados de exportação alternativos.
Enquanto isso, a demanda downstream por fundidos não melhorou com força suficiente para permitir que os produtores de alumínio secundário repassassem integralmente os custos mais altos de matéria-prima aos clientes.
Isso criou uma lacuna crescente entre a força do mercado financeiro e a demanda física real.
Em outras palavras, a alta anterior dos preços do alumínio primário não foi totalmente validada pelas condições de compra downstream.
Estoques baixos não impediram a queda dos preços
Uma característica notável da correção atual é que ela ocorreu enquanto os estoques visíveis de alumínio no exterior permanecem relativamente baixos.
Isso significa que o mercado ainda não apresenta um claro excedente físico.
Em circunstâncias normais, estoques visíveis baixos tenderiam a sustentar os preços. Mas o movimento mais recente destaca uma distinção importante: os mercados financeiros não negociam apenas com base na posição de estoques de hoje.
Eles também precificam as expectativas para os próximos três a seis meses.
Se os investidores esperam que a oferta do Oriente Médio se recupere, que as fundições no exterior reiniciem, que novas capacidades entrem em operação e que mais produtos de alumínio cheguem aos mercados internacionais, os preços podem enfraquecer antes mesmo de os estoques começarem a subir de forma significativa.
Isso sugere que a correção atual está sendo impulsionada mais pelas expectativas de um equilíbrio futuro menos apertado do que por evidências de um excesso físico imediato.
O foco do mercado muda da interrupção da oferta para a recuperação da oferta
Essa está se tornando uma das mudanças mais importantes no mercado atual de alumínio.
Durante a alta anterior, o mercado estava amplamente focado em:
Onde a oferta poderia ser interrompida em seguida?
A pergunta agora está mudando para:
Qual oferta interrompida pode retornar e com que rapidez novas capacidades podem ser adicionadas?
Os preços mais altos do alumínio melhoraram a viabilidade econômica de reiniciar parte da capacidade de fundição anteriormente reduzida ou de alto custo.
Ao mesmo tempo, novos projetos de alumínio na Indonésia, no Oriente Médio, na Ásia Central e em outros mercados emergentes estão se tornando cada vez mais relevantes para as perspectivas de oferta de médio prazo.
A Indonésia é particularmente importante. Os investimentos em seus setores de alumina, alumínio primário e energia de suporte continuam a se expandir, e futuros aumentos de produção podem alterar a estrutura da oferta de alumínio na Ásia.
Mesmo que o mercado físico permaneça relativamente apertado hoje, as expectativas de melhora da oferta nos próximos meses podem exercer pressão de baixa sobre os preços antecipadamente.
As exportações de alumínio da China e os fluxos comerciais globais continuam sendo outra variável-chave
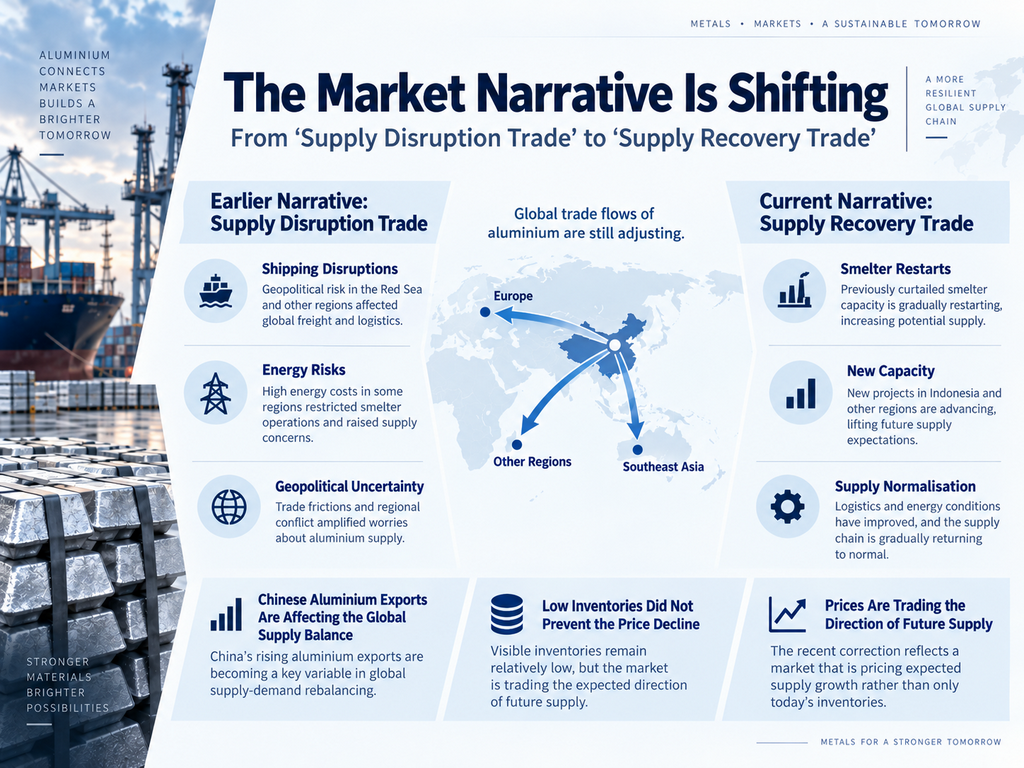
As exportações de alumínio da China também estão se tornando cada vez mais importantes para o equilíbrio global.
Se a demanda doméstica permanecer relativamente fraca enquanto a produção se mantiver alta, mais produtos de alumínio poderão ser direcionados aos mercados externos.
Com os prêmios regionais e os diferenciais de preço ainda elevados em alguns mercados, mudanças na competitividade das exportações chinesas podem afetar a quantidade de oferta efetiva disponível internacionalmente.
Para o mercado global de alumínio, a questão-chave, portanto, não é apenas quanto metal é produzido, mas também para onde ele flui.
Os padrões de comércio entre Ásia, Oriente Médio, Europa e América do Norte são cada vez mais moldados por tarifas, prêmios regionais, custos de energia e riscos geopolíticos.
À medida que as diferenças de preços regionais se ampliam, o metal tende a se deslocar para mercados que oferecem melhores retornos.
Alumínio na LME se estabiliza perto de US$ 3.100/t, mas a recuperação permanece incerta
Após a forte queda em 1º de outubro, o impulso de baixa começou a desacelerar.
O preço de liquidação à vista do alumínio na LME permaneceu em torno de US$ 3.107–3.110/t entre 2 e 5 de outubro, antes de se recuperar para US$ 3.134,5/t em 6 de outubro.
O movimento sugere que algum interesse de compra surgiu em torno do nível de US$ 3.100/t, enquanto a realização de lucros por posições vendidas também pode ter contribuído para a recuperação.
No entanto, a recuperação ainda deve ser vista como uma estabilização em nível baixo após uma correção acentuada, e não como confirmação de uma nova tendência de alta.
A China permaneceu em seu feriado do Dia Nacional em 7 de outubro, o que significa que a demanda física doméstica ainda não havia retornado totalmente ao mercado.
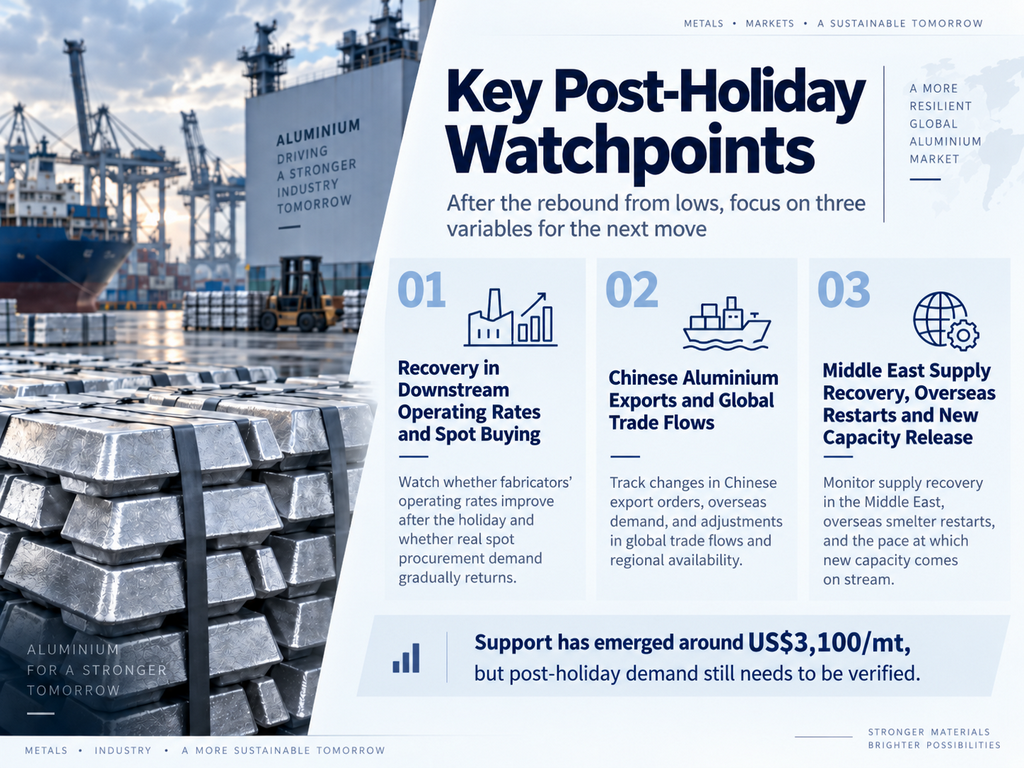
A força das compras pós-feriado será, portanto, um teste importante para a próxima etapa da direção dos preços.
Perspectiva do mercado: o alumínio está entrando em uma fase mais ampla de reprecificação
A SMM acredita que a recente queda do alumínio na LME reflete uma combinação de fatores, e não um único gatilho baixista.
A pressão macro do dólar forte e das altas taxas de juros enfraqueceu o apetite dos investidores, enquanto os prêmios de risco geopolítico e de oferta começaram a se desfazer.
A demanda mais fraca do que o esperado na alta temporada da China contribuiu para o tom negativo, mas não foi o principal fator da correção na LME.
Ao mesmo tempo, os mercados físicos não deram suporte suficiente aos preços elevados anteriores, enquanto as expectativas de recuperação da oferta e de novas adições de capacidade tornaram-se cada vez mais importantes.
O ponto-chave é que o mercado está começando a precificar um equilíbrio futuro potencialmente mais folgado, embora os estoques visíveis permaneçam relativamente baixos hoje.
No curto prazo, o nível de US$ 3.100/t mostrou algum suporte, mas a extensão da recuperação dependerá de três fatores:
- se a demanda downstream chinesa e as compras físicas se recuperarem após o feriado;
- se as exportações chinesas de alumínio e os fluxos comerciais globais continuarem a aumentar a oferta efetiva no exterior;
- com que rapidez a oferta do Oriente Médio, as retomadas de fundições no exterior e a nova capacidade na Indonésia e em outras regiões se materializarão.
Se a demanda física melhorar enquanto a recuperação da oferta for mais lenta do que o esperado, os estoques baixos poderão novamente dar suporte aos preços.
Se a demanda permanecer fraca enquanto as expectativas de oferta continuarem melhorando, o alumínio na LME poderá continuar a desfazer parte do prêmio acumulado durante a alta anterior.
No geral, o alumínio está se afastando de um comércio relativamente unidimensional baseado em risco de oferta e entrando em uma fase mais ampla de reprecificação, impulsionada por condições macroeconômicas, demanda física, recuperação da oferta e fluxos comerciais globais. A volatilidade de curto prazo provavelmente permanecerá elevada.