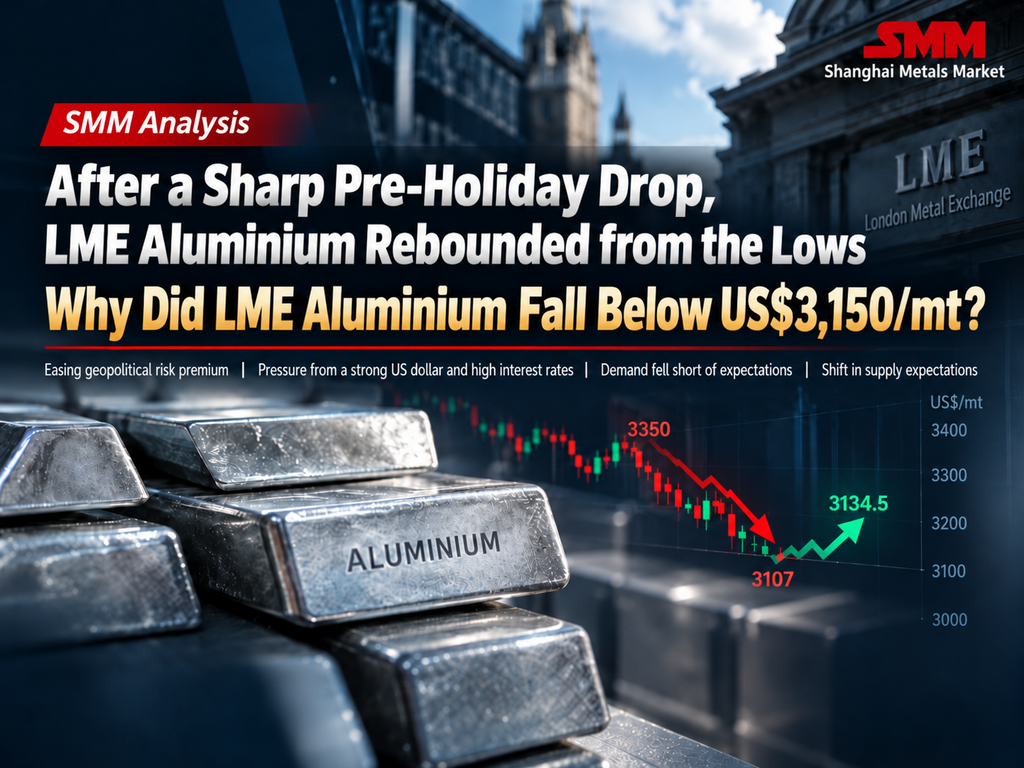
Os preços do alumínio na LME recuaram por sessões consecutivas antes do feriado, com a queda se acelerando ainda mais no início de outubro
Em termos de ritmo de preço, esta rodada de correção pode ser dividida em duas etapas.
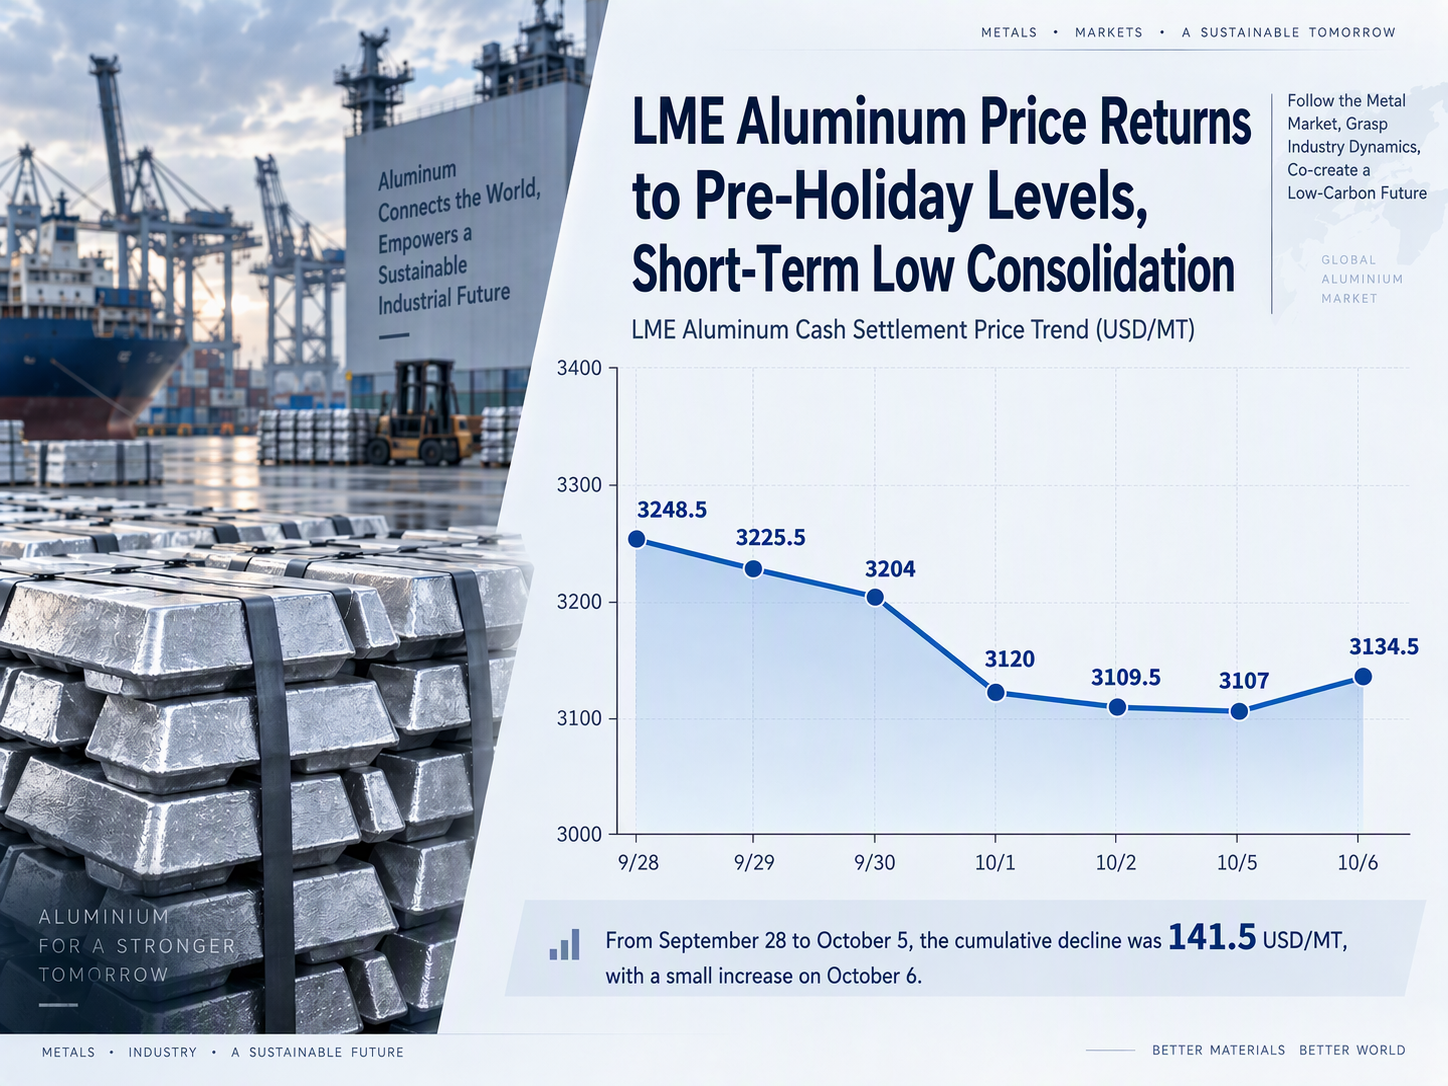
A primeira etapa ocorreu antes do feriado do Dia Nacional. De 28 a 30 de setembro, o preço de liquidação à vista do alumínio na LME caiu de US$ 3.248,5/t para US$ 3.204/t, uma queda acumulada deUS$ 44,5/t em dois pregões, ou cerca de 1,37%. No contexto em que os preços do alumínio na LME já haviam superado US$ 3.300/t, a disposição de comprar com pressa em meio à alta contínua dos preços em níveis elevados começou a enfraquecer, e alguns comprados optaram por realizar lucros. Enquanto isso, com a aproximação do longo feriado do Dia Nacional, as compras à vista no mercado doméstico tornaram-se gradualmente mais cautelosas, e a atenção do mercado sobre se a demanda tradicional da alta temporada poderia continuar se materializando aumentou consideravelmente.
A segunda etapa ocorreu no início de outubro. Em 1º de outubro, o preço de liquidação à vista do alumínio na LME caiuUS$ 84/t em um único dia, ou cerca de 2,62%, marcando o recuo diário mais acentuado durante esta correção. Os preços subsequentemente caíram ainda mais para cerca de US$ 3.100/t e permaneceram em níveis baixos de 2 a 5 de outubro.
No geral, de 28 de setembro a 5 de outubro, os preços do alumínio na LME recuaram mais de US$ 140/t acumulados em apenas alguns pregões, refletindo que o prêmio de risco acumulado nas máximas anteriores e o sentimento altista estavam esfriando rapidamente.
O prêmio de risco geopolítico foi devolvido, e as preocupações anteriores com a oferta esfriaram um pouco
Um fator-chave por trás da rápida alta anterior dos preços do alumínio na LME foi o persistente risco geopolítico no Oriente Médio e as consequentes preocupações com a oferta.
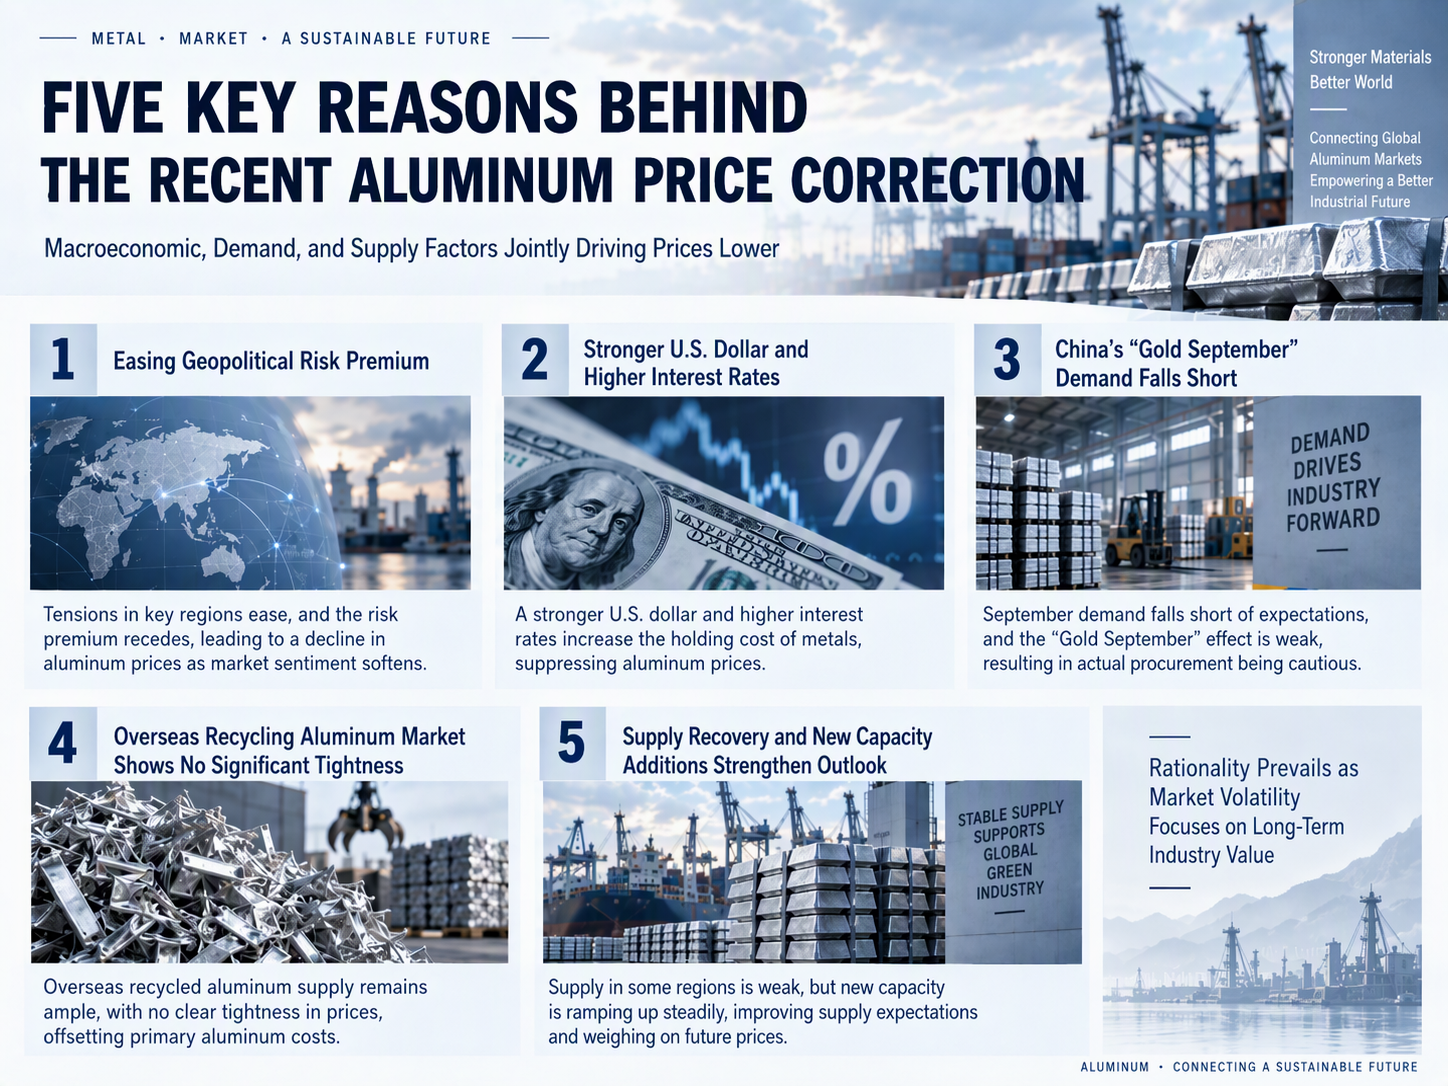
Desde o início deste ano, as mudanças na situação do Oriente Médio por vezes perturbaram significativamente as expectativas globais de oferta de alumínio. A região do Golfo é um importante polo global de produção e exportação de alumínio primário, e o mercado vinha acompanhando de perto os riscos de transporte no Estreito de Ormuz, o fornecimento de energia e as condições operacionais das fundições locais, o que elevou significativamente o prêmio de risco de oferta. No entanto, à medida que alguns elos de produção e logística se recuperaram gradualmente, as preocupações do mercado com déficits extremos de oferta começaram a esfriar, e parte do prêmio de preço anteriormente impulsionado pelas expectativas de interrupção da oferta foi devolvida. Portanto, esta rodada de queda nos preços do alumínio na LME não pode ser atribuída simplesmente a um único fator geopolítico, mas deve ser entendida como uma mudança na avaliação do mercado sobre os riscos de oferta.
O que o mercado vinha negociando anteriormente era:
se a oferta seria ainda mais interrompida.
O que o mercado agora foca mais é:
a rapidez com que a oferta anteriormente interrompida pode se recuperar e quando a nova oferta será liberada.
À medida que essa lógica de negociação mudou, parte do prêmio de risco anteriormente embutido nos preços do alumínio foi gradualmente espremida.
O dólar forte e o ambiente de juros altos continuam pesando sobre as avaliações dos metais não ferrosos
Além dos fatores geopolíticos, o ambiente macro de financiamento também é uma razão fundamental para esta rodada de correção nos preços do alumínio na LME.
Do final de setembro ao início de outubro, os rendimentos dos títulos do Tesouro dos EUA de longo prazo permaneceram em níveis relativamente altos, e o dólar americano se manteve amplamente forte, exercendo pressão sobre as commodities cotadas em dólar. Como os preços do alumínio na LME já haviam passado por uma alta substancial, a disposição dos fundos em continuar perseguindo a valorização dos metais básicos diminuiu à medida que o dólar se fortaleceu e as taxas de juros permaneceram altas. Alguns fundos que haviam obtido lucros anteriormente optaram por sair, ampliando ainda mais a retração dos preços. Ao mesmo tempo, o ambiente de juros altos continuou a suprimir, em certa medida, as expectativas de demanda da indústria global e do consumo final. Para uma commodity como o alumínio, que possui atributos tanto financeiros quanto industriais, os preços são mais propensos a correções em níveis elevados quando o ambiente macro de financiamento enfraquece e a demanda à vista não supera claramente as expectativas.
No entanto, após 6 de outubro, o impulso de alta do dólar enfraqueceu um pouco, e as expectativas do mercado quanto a novos aumentos das taxas de juros nos EUA também esfriaram, aliviando a pressão macro em etapas. Isso explica em parte por que os preços do alumínio na LME começaram a registrar uma recuperação modesta após caírem para cerca de US$ 3.100 por tonelada.
Portanto, os preços de curto prazo são efetivamente influenciados por duas forças opostas:Por um lado, as altas taxas de juros e a força anterior do dólar continuam pesando sobre as avaliações das commodities; por outro lado, após o declínio rápido e sustentado, os próprios preços do alumínio na LME apresentam alguma demanda técnica de reparação à medida que a alta do dólar desacelera.
A demanda da China na "alta temporada de setembro" ficou aquém das expectativas, arrastando passivamente o alumínio da LME em certa medida
Ao entrar em setembro, a melhora da demanda na "alta temporada de setembro-outubro" da China ficou aquém das expectativas anteriores. Os compradores downstream fizeram principalmente compras just-in-time, e os preços elevados prejudicaram as transações no mercado à vista, pressionando os preços domésticos do alumínio. O preço de liquidação do contrato de alumínio SHFE do mês mais próximo caiu de 24.225 yuans/tonelada em 24 de setembro para 24.035 yuans/tonelada em 29 de setembro.
Como um dos principais mercados consumidores globais de alumínio, o enfraquecimento das expectativas de demanda da China também arrastou passivamente o alumínio da LME em certa medida. No entanto, a correção do alumínio da LME no mesmo período foi notavelmente maior do que a do alumínio da SHFE, indicando que a demanda da China não foi o fator dominante nesta rodada de queda do alumínio da LME.
Em contraste, o recuo mais acentuado do alumínio da LME foi impulsionado principalmente por uma combinação de fatores, incluindoum dólar americano forte, o ambiente de juros altos, o desmonte dos prêmios de risco geopolítico e de oferta anteriores e o suporte insuficiente para preços elevados por parte da demanda física no exterior.Ao mesmo tempo, os estoques visíveis fora da China permanecem em níveis relativamente baixos, sugerindo que esta rodada de queda reflete uma reprecificação da dinâmica futura de oferta e demanda e das avaliações, em vez de um excedente óbvio já emergindo no mercado à vista.
O mercado secundário de alumínio no exterior também não registrou compras significativas de urgência em meio à alta contínua dos preços
No mercado secundário de alumínio no exterior, o rápido aumento dos preços do alumínio primário não foi totalmente transmitido aos mercados à vista de sucata de alumínio e alumínio secundário.
Atualmente, em algumas partes da Ásia,a oferta disponível de latas de bebidas usadas (UBCs) é relativamente ampla. Afetados por fatores como disputas trabalhistas em algumas grandes empresas de alumínio na Coreia do Sul, os estoques de algumas latas de bebidas usadas nos mercados do Japão e da Coreia do Sul aumentaram, e os fornecedores estão mais dispostos a buscar canais de venda no exterior. Enquanto isso,as transações de sucata mista de fundição de alumínio e outros graus permanecem relativamente lentas, com diferenças notáveis nas expectativas de preço entre alguns compradores e vendedores.
Em termos de ligas de alumínio secundário, as empresas de fundição a jusante também têm capacidade relativamente limitada para aceitar lingotes de liga com preços elevados. Especialmente sem um crescimento significativo acima do esperado nos pedidos de usuários finais de automóveis, motocicletas e outros produtos fundidos, as empresas de alumínio secundário têm dificuldade em repassar integralmente o aumento dos custos de matéria-prima a jusante.
Portanto, embora os preços do alumínio primário tenham subido rapidamente antes, os mercados de sucata de alumínio e alumínio secundário não experimentaram uma expansão de demanda da mesma magnitude. Isso significa que um certo grau de divergência surgiu gradualmente entre os ganhos anteriores do mercado financeiro e o mercado à vista real, o que também enfraqueceu a base para novos aumentos de preços.
O mercado está mudando de "negociação de interrupção de oferta" para "negociação de recuperação de oferta"
Em comparação com a situação imediata de oferta e demanda, o que merece mais atenção no recente mercado de alumínio da LME é que o capital está reprecificando as expectativas de oferta para os próximos meses. Após a escalada anterior dos conflitos geopolíticos, o mercado se concentrou principalmente nas interrupções de oferta no Oriente Médio, obstruções no transporte marítimo e escassez de metais nos mercados europeu e americano. No entanto, como os altos preços do alumínio persistiram por um período considerável, parte da capacidade de fundição que havia cortado produção devido a custos elevados, problemas energéticos ou rentabilidade insuficiente recuperou as condições econômicas para retomar a produção. Enquanto isso, novos projetos de capacidade de alumínio na Ásia e no Oriente Médio também estão se tornando um foco importante de atenção do mercado.
Entre eles, a Indonésia continuou a atrair investimentos na cadeia da indústria do alumínio nos últimos anos. Com a construção sucessiva de projetos locais de alumina, alumínio e energia de apoio, a futura estrutura de oferta de alumínio na Ásia ainda tem potencial para novas mudanças. Além da Indonésia, projetos de fundição de alumínio no Oriente Médio, Ásia Central e outros mercados emergentes também estão avançando de forma constante. Portanto, a lógica central de negociação do mercado de alumínio está passando por uma mudança relativamente notável:anteriormente, o mercado negociava mais "onde poderiam ocorrer interrupções de oferta", enquanto agora negocia cada vez mais "quais suprimentos podem se recuperar e qual nova capacidade está prestes a ser liberada".
O impacto dessa mudança sobre os preços é muito importante, pois mesmo que o mercado à vista ainda não apresente um excedente claro, basta que o mercado acredite que a pressão de oferta diminuirá nos próximos meses para que os preços financeiros reajam antecipadamente.
As mudanças nas exportações chinesas de semimanufaturados de alumínio e nos fluxos comerciais globais merecem atenção contínua
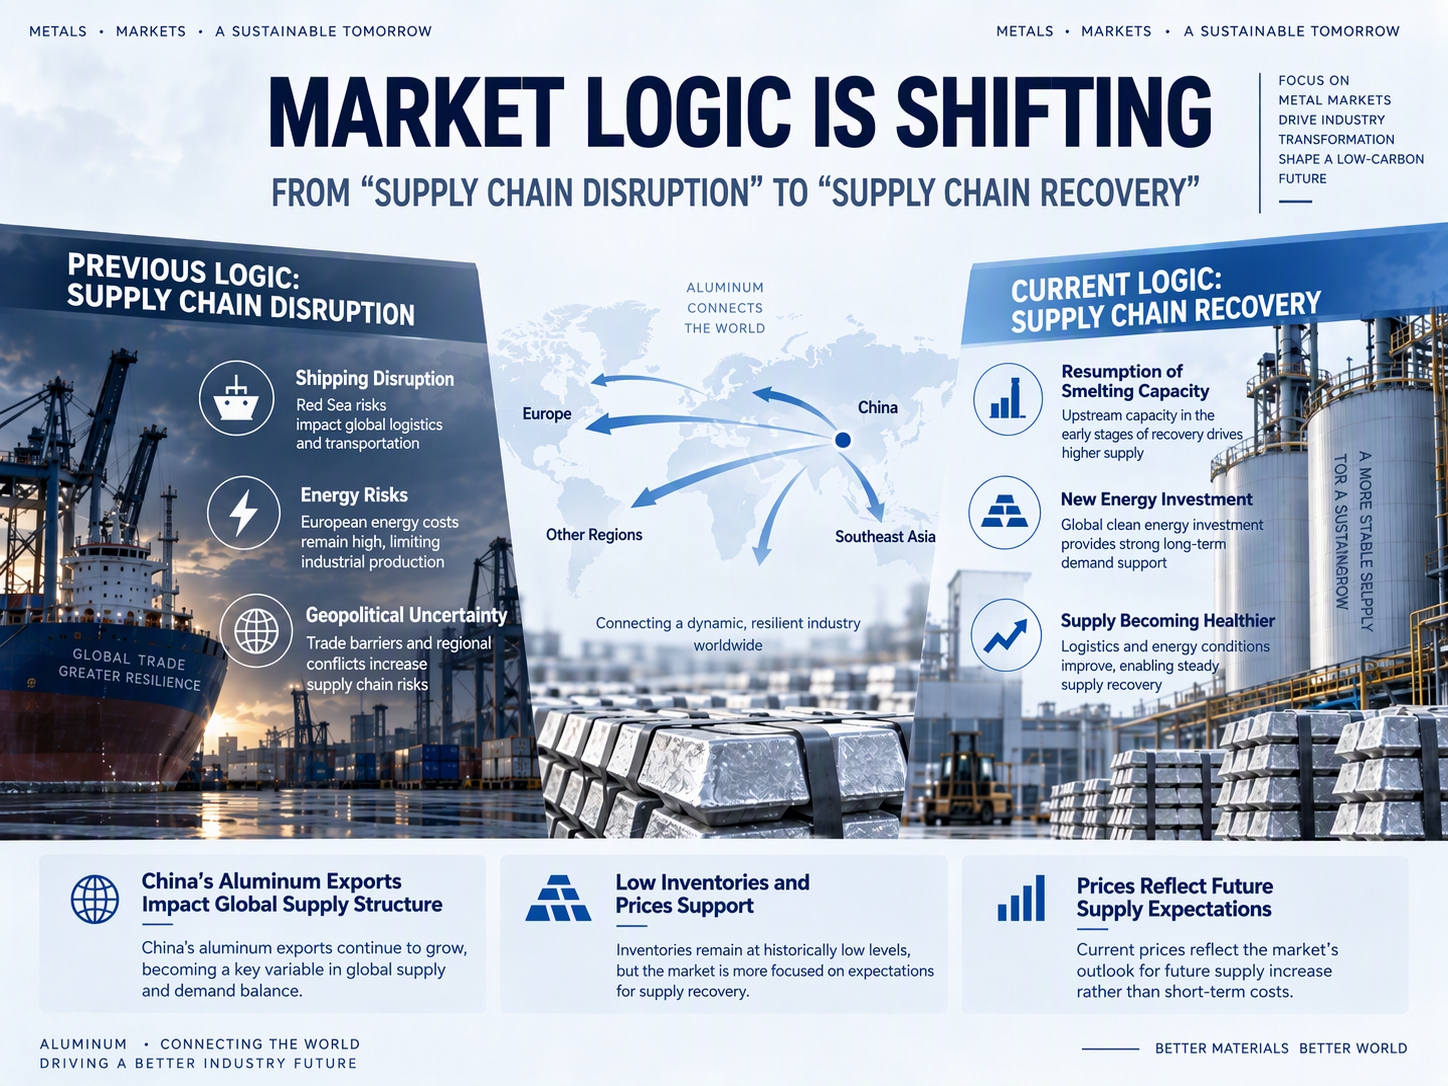
Além da recuperação da oferta de alumínio primário, as exportações chinesas de produtos de alumínio são outra variável que não pode ser ignorada no futuro equilíbrio global entre oferta e demanda. Quando a demanda interna se recupera em ritmo relativamente moderado, enquanto as empresas de processamento de alumínio mantêm níveis elevados de produção, mais semimanufaturados de alumínio podem entrar no mercado internacional por meio de exportações.
Com os preços do alumínio e os prêmios regionais nos mercados fora da China ainda em patamares elevados, as mudanças na competitividade das exportações chinesas de semimanufaturados de alumínio e na janela de lucro das exportações afetarão diretamente a oferta efetivamente disponível no mercado internacional. Portanto, para os preços do alumínio fora da China daqui em diante, o que merece atenção não é apenas quanto alumínio o mundo produziu, mas para quais mercados esses metais e semimanufaturados de alumínio acabam fluindo.
Nos últimos anos, os fluxos comerciais de alumínio entre América do Norte, Europa, Oriente Médio e Ásia foram afetados por múltiplos fatores, incluindo tarifas, prêmios regionais, custos de energia e riscos geopolíticos. Quando os diferenciais de preço entre diferentes regiões se ampliam, o metal tende a fluir para mercados com lucros mais altos.
O estoque baixo não impediu a queda dos preços do alumínio na LME; o mercado agora negocia a direção futura da oferta e da demanda
Vale notar que essa rodada de recuo dos preços não se baseou em um aumento significativo do estoque visível global.
Atualmente, o estoque visível de alumínio fora da China permanece em níveis relativamente baixos no geral, o que significa que, do ponto de vista da oferta e demanda imediatas, o mercado ainda não apresentou um excedente à vista muito evidente.
Pela lógica convencional, estoque visível baixo geralmente indica que a oferta à vista ainda está apertada e deveria oferecer algum suporte aos preços do alumínio na LME.
Mas esse desempenho dos preços mostra que:estoque baixo não significa necessariamente que os preços não possam cair.
Os mercados financeiros não negociam apenas quanto alumínio há nos armazéns hoje, mas, mais importante, como o equilíbrio entre oferta e demanda pode mudar nos próximos três meses, seis meses ou até mais. Se o mercado começar a esperar uma recuperação gradual da oferta no Oriente Médio, um aumento da capacidade fora da China e a continuação da entrada de produtos chineses de alumínio no mercado internacional, enquanto o crescimento da demanda de uso final não acelera no mesmo ritmo, então o capital pode se antecipar e reduzir sua precificação de um aperto futuro na oferta.
Em outras palavras, uma mudança bastante notável está agora emergindo no mercado:o mercado físico pode ainda não estar em superávit, mas os preços já começaram a precificar antecipadamente a possibilidade de um afrouxamento marginal na oferta e demanda futuras.
Após cair para cerca de US$ 3.100/t, os preços tiveram uma recuperação de curto prazo a partir das mínimas
Observando os preços mais recentes, após a forte queda em 1º de outubro, o impulso de baixa dos preços do alumínio na LME desacelerou um pouco. Em 2 de outubro, o preço de liquidação do alumínio à vista na LME foi de US$ 3.109,5/t, e em 5 de outubro foi de US$ 3.107/t, com os preços nos dois dias basicamente se mantendo perto de US$ 3.100/t; em 6 de outubro, os preços se recuperaram paraUS$ 3.134,5/t.
Por um lado, após a forte queda contínua anterior, alguns fundos pessimistas optaram por realizar lucros, e algum suporte de compra começou a surgir perto de US$ 3.100/t. Por outro lado, com o dólar americano recuando de sua força anterior, a pressão macro sobre os preços do alumínio na LME também diminuiu em etapas.
No entanto, é mais apropriado interpretar esse movimento como uma recuperação de baixa após uma rápida correção, e não como a confirmação de que uma nova tendência de alta se formou. Em particular, em 7 de outubro, o mercado chinês ainda estava no período do feriado do Dia Nacional, e as negociações à vista domésticas e as compras a jusante ainda não haviam sido totalmente retomadas, de modo que a demanda real no mercado chinês ainda precisa de verificação adicional após o feriado.
Perspectiva do mercado: os preços do alumínio na LME estão entrando em uma fase de reprecificação de oferta e demanda.
No geral, esta rodada de rápida correção do alumínio na LME de acima de US$ 3.300/t para perto de US$ 3.100/t não foi impulsionada por um único fator.
Do ponto de vista macro, as altas taxas de juros, o fortalecimento anterior do dólar americano e a realização de lucros pelos fundospressionaram conjuntamente os metais não ferrosos.
Do ponto de vista geopolítico, à medida que alguns riscos de oferta diminuíram, o prêmio de risco acumulado anteriormente começou a se desfazer.
Do lado da demanda, a melhora efetiva da demanda tradicional de pico na China não atendeu plenamente às expectativas anteriores, e as compras downstream tornaram-se mais cautelosas em um ambiente de preços elevados; os mercados externos de sucata de alumínio e alumínio secundário também não mostraram força suficiente para perseguir preços mais altos.
Ao mesmo tempo, as expectativas do mercado quanto ao lado da oferta também estão mudando.
A oferta do Oriente Médio está se recuperando gradualmente, parte da capacidade de fundição no exterior pode retomar a produção, e a nova capacidade de alumínio em regiões como a Indonésia continua avançando, fazendo o mercado passar da anterior "precificação por interrupção da oferta" para a "precificação por recuperação da oferta".
O que é ainda mais digno de nota é que essa correção ocorreu em um cenário de estoques visíveis fora da China ainda relativamente baixos.
Portanto, a atual queda dos preços do alumínio na LME não significa totalmente que o mercado físico já apresente um claro superávit, mas reflete a antecipação, pelos mercados financeiros, da melhora marginal no equilíbrio futuro entre oferta e demanda.
No curto prazo, após a queda contínua, surgiu suporte próximo a US$ 3.100/t. Mas se os preços do alumínio na LME conseguirão reconstruir um impulso sustentado de alta ainda depende de mudanças fundamentais após o feriado do Dia Nacional.
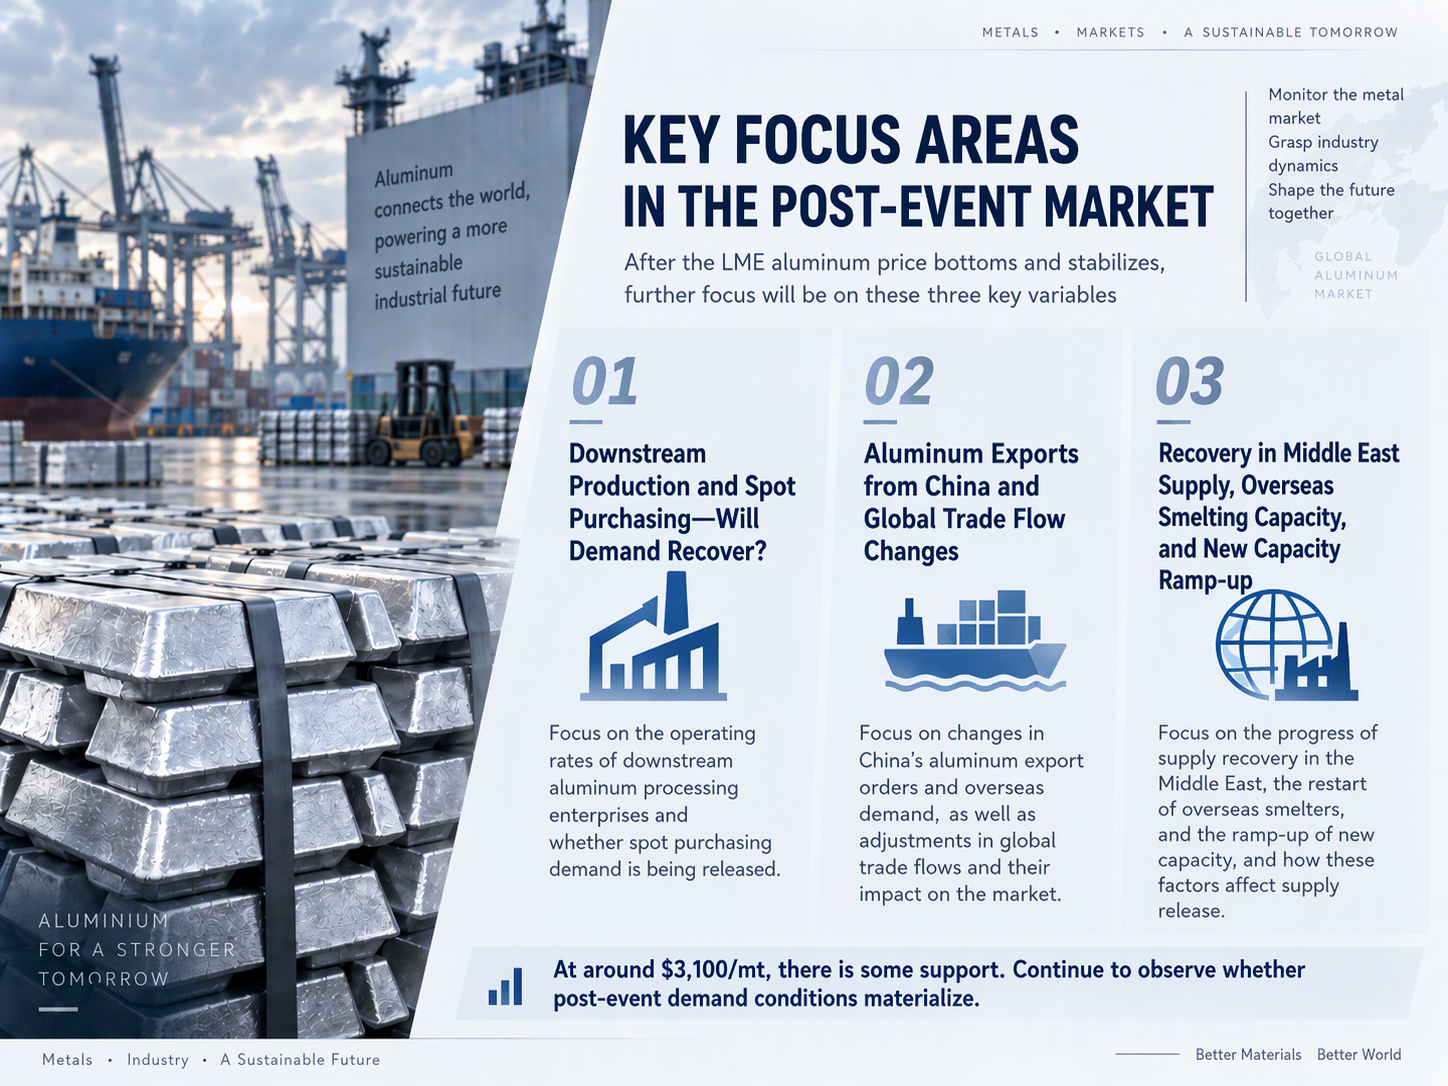
Adiante, o mercado focará três aspectos:
- se as taxas de operação downstream e as compras spot na China poderão se recuperar claramente após o feriado do Dia Nacional;
- se as exportações chinesas de semimanufaturados de alumínio e os fluxos comerciais regionais globais continuarão a aumentar a oferta efetiva nos mercados fora da China;
- o ritmo real da recuperação da oferta no Oriente Médio, as retomadas de produção em fundições no exterior e a liberação de nova capacidade em regiões como a Indonésia.
Se as encomendas downstream e as compras spot de alumínio melhorarem significativamente após o feriado, enquanto o ritmo de recuperação da oferta fora da China ficar aquém das expectativas do mercado, os atuais estoques visíveis relativamente baixos poderão voltar a ser um suporte importante para os preços do alumínio na LME.
Por outro lado, se a recuperação efetiva da demanda permanecer fraca enquanto as expectativas de melhora do lado da oferta forem gradualmente concretizadas, o mercado poderá continuar a digerir o prêmio de preço anteriormente impulsionado por riscos de oferta e sentimento elevado.
No geral, os preços do alumínio na LME estão agora em transição do foco único anterior no risco de oferta para uma fase de reprecificação de fatores macroeconômicos, demanda, recuperação da oferta e fluxos globais de comércio. No curto prazo, os preços provavelmente permanecerão altamente voláteis, e o ritmo real da recuperação do consumo pós-feriado servirá como uma janela de observação fundamental para o mercado determinar se essa queda é uma correção temporária ou o início de um deslocamento adicional para baixo no centro de preços.