

Os preços da bauxita no exterior subiram ligeiramente durante setembro, com diferenças entre origens e produtos. As avaliações CIF da Guiné ficaram praticamente estáveis antes de um pequeno aumento no fim do mês. Os preços CIF australianos subiram durante o mês, enquanto a faixa de avaliação da bauxita lavada da Malásia permaneceu inalterada. Os embarques de quatro semanas dos portos monitorados da Guiné foram menores do que na amostra de quatro semanas de agosto, enquanto os embarques dos portos australianos monitorados aumentaram. O feedback de mercado coletado no período indicou que os custos elevados de frete restringiram o comércio de cargas spot, com os contratos de longo prazo permanecendo uma importante fonte de suporte para os embarques guineenses. A cobertura de estoque nas refinarias de alumina chinesas continuou a influenciar as compras.
Preços: alta modesta no fim do mês, mas a média observada da Guiné permanece abaixo de agosto
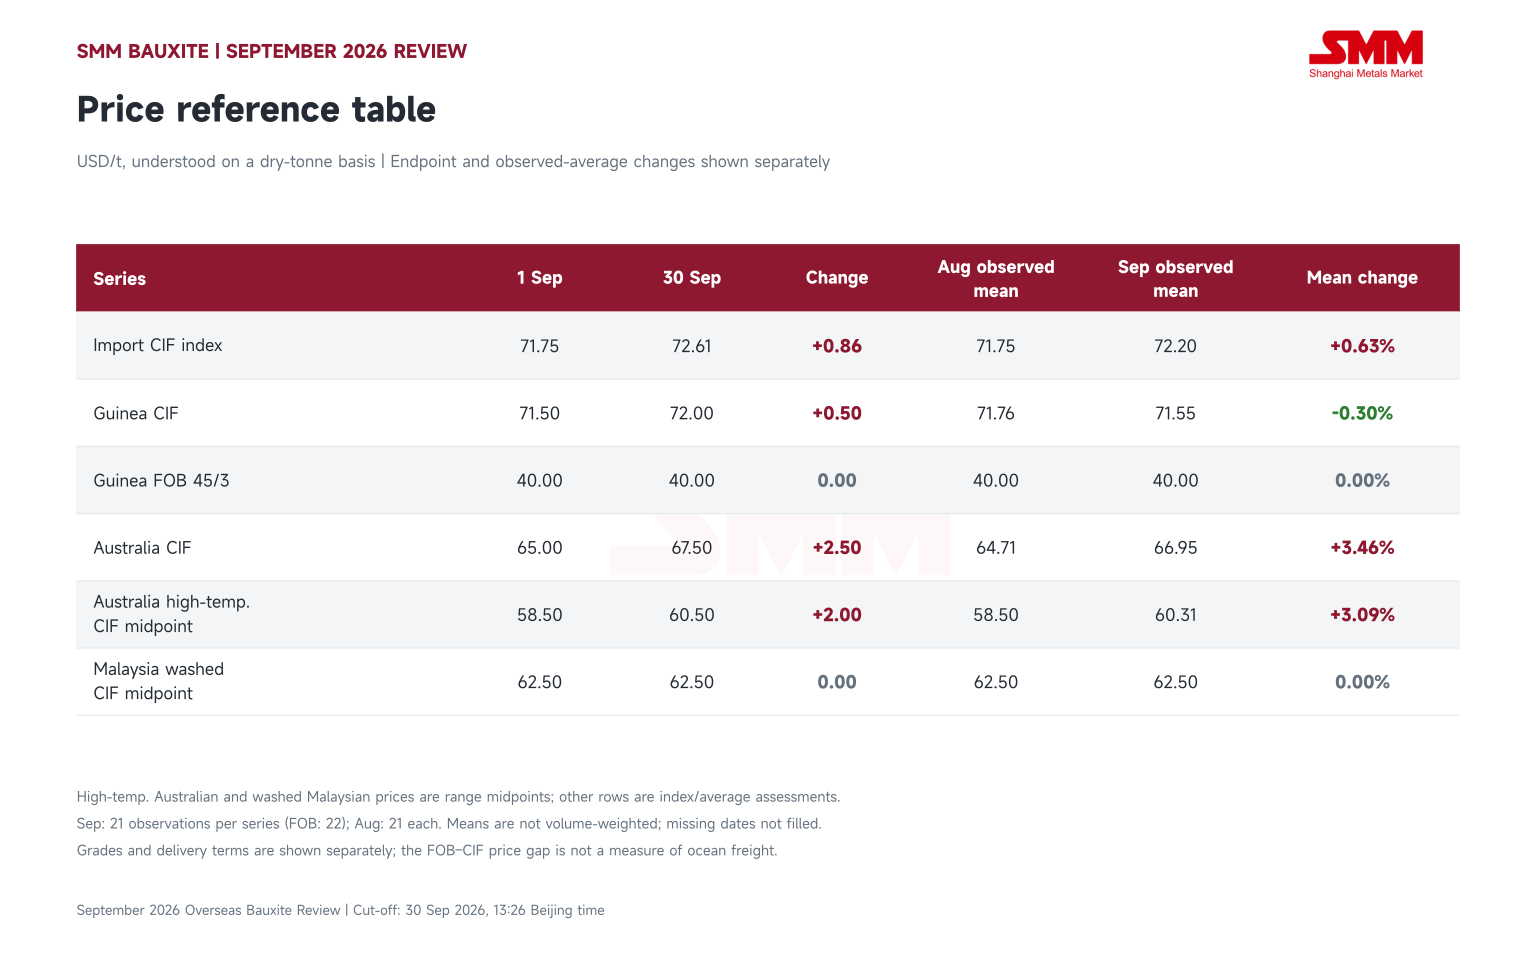
Em 30 de setembro, o índice CIF de bauxita importada ficou em US$ 72,61/t, alta de US$ 0,86/t, ou 1,20%, em relação a 1º de setembro. A média dos preços diários publicados em setembro foi de US$ 72,20/t, alta de 0,63% em relação a agosto, refletindo um aumento geral modesto nos preços de importação.
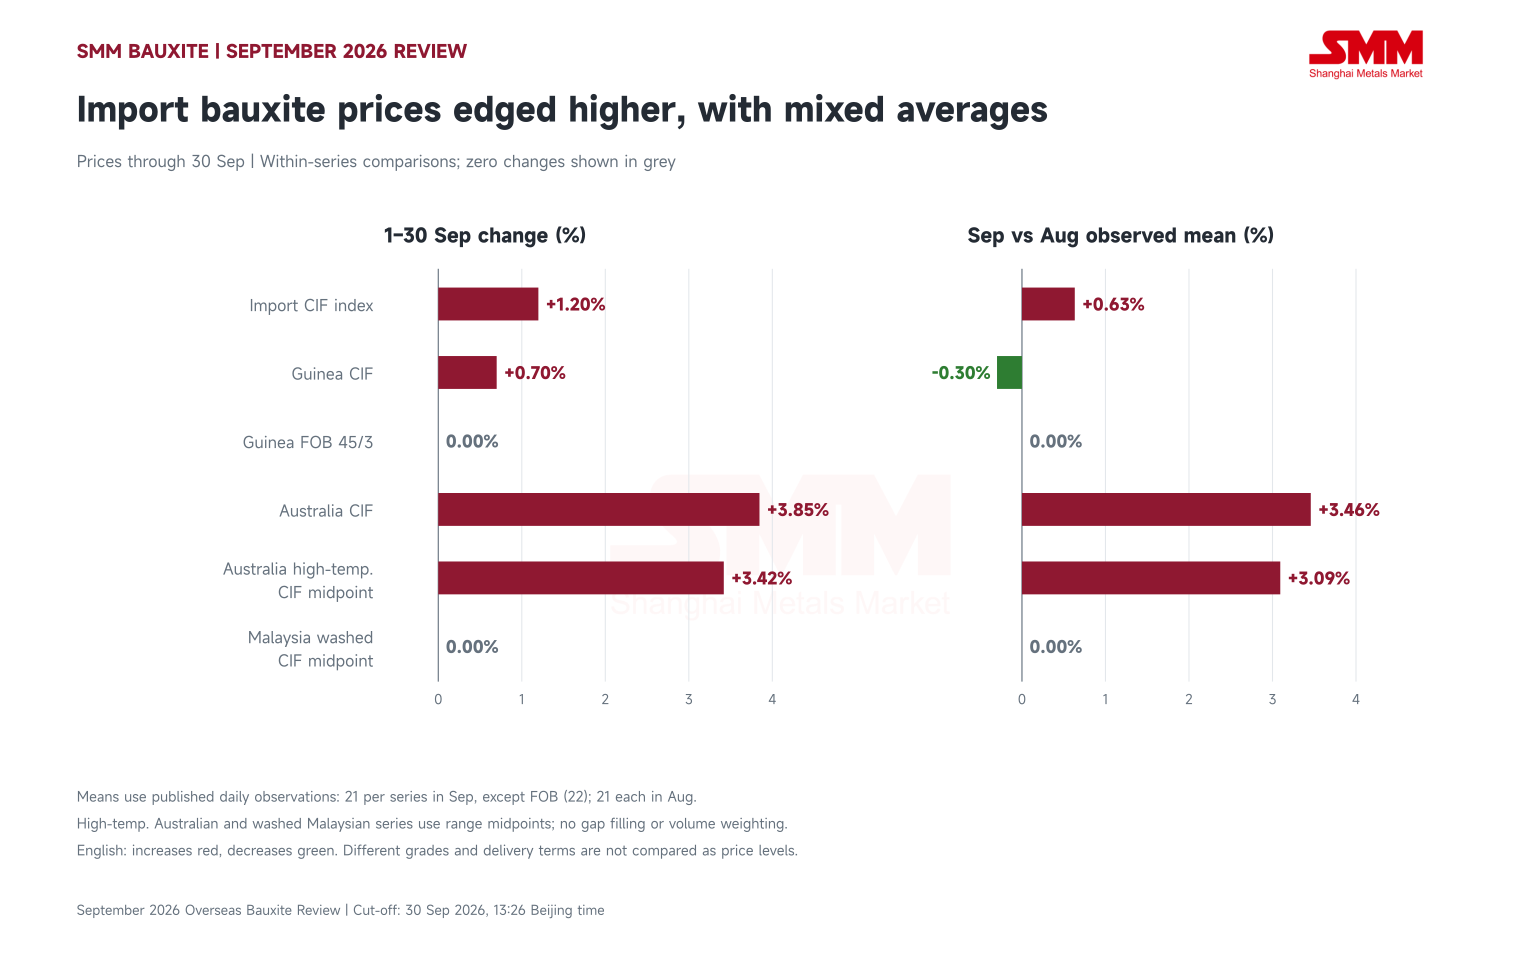
Os preços CIF da bauxita guineense subiram de US$ 71,50/t em 1º de setembro para US$ 72,00/t em 30 de setembro, um aumento de US$ 0,50/t durante o mês. No entanto, com os preços relativamente mais altos na primeira metade de agosto, a média observada de setembro, de US$ 71,55/t, ainda ficou 0,30% abaixo dos US$ 71,76/t de agosto. Os preços guineenses, portanto, terminaram o mês ligeiramente mais altos, enquanto a média mensal observada permaneceu abaixo do nível de agosto. Os preços FOB 45/3 da Guiné permaneceram estáveis em US$ 40,00/t durante todo o mês.
Os preços CIF da bauxita australiana subiram de US$ 65,00/t no início do mês para US$ 67,50/t no final. A média observada de setembro foi de US$ 66,95/t, alta de 3,46% em relação a agosto. A faixa de preço CIF da bauxita australiana de alta temperatura aumentou de US$ 56–61/t para US$ 58–63/t, elevando o ponto médio de US$ 58,50/t para US$ 60,50/t. A média de setembro dos pontos médios diários foi de US$ 60,31/t, alta de 3,09% em relação a agosto. A faixa de preço CIF da bauxita lavada da Malásia permaneceu em US$ 61–64/t, com ponto médio de US$ 62,50/t e nenhuma mudança tanto na primeira à última observação quanto na média mensal observada.
Embarques e oferta-demanda: Guiné desacelera nas duas últimas semanas observadas
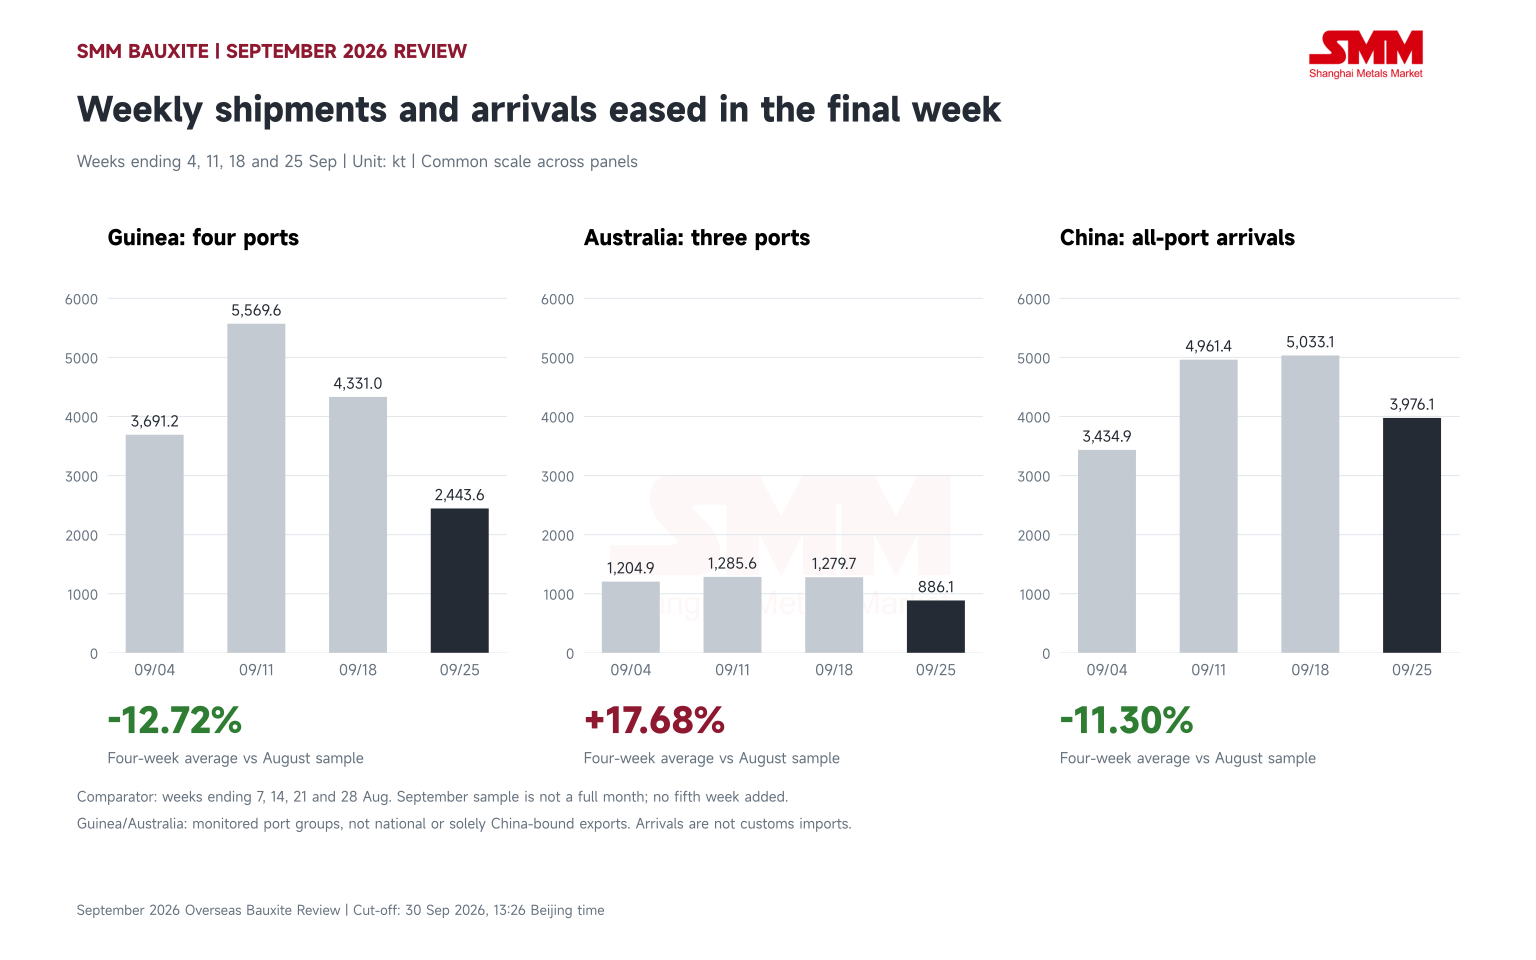
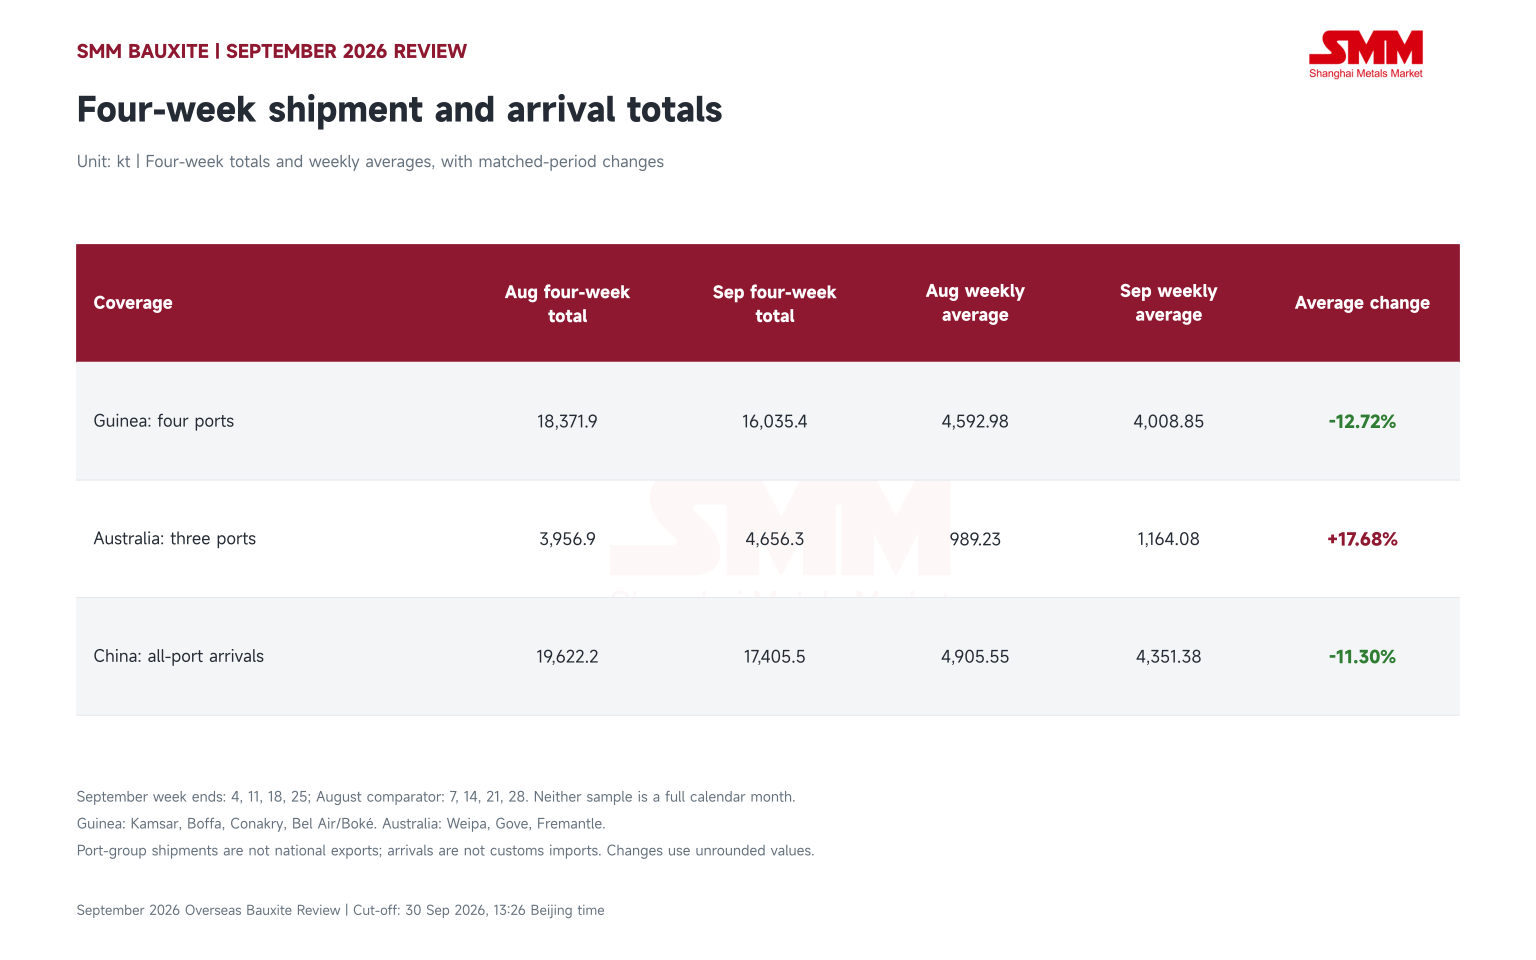
Os quatro portos monitorados da Guiné embarcaram um total de 16.035,4 kt de bauxita nas quatro semanas encerradas em 25 de setembro, com média de 4.008,85 kt por semana, queda de 12,72% em relação à média de quatro semanas de agosto. Os embarques subiram e depois caíram durante o mês: os volumes das semanas encerradas em 4, 11, 18 e 25 de setembro foram de 3.691,2 kt, 5.569,6 kt, 4.331,0 kt e 2.443,6 kt, respectivamente. A última semana registrou queda de 43,58% em relação à semana anterior.
Os três portos monitorados da Austrália embarcaram 4.656,3 kt de bauxita nas mesmas quatro semanas, com média de 1.164,08 kt por semana, alta de 17,68% em relação à média de quatro semanas de agosto. No entanto, os embarques na semana encerrada em 25 de setembro caíram para 886,1 kt, queda de 30,76% semana a semana. Os embarques de quatro semanas da Austrália foram maiores do que na amostra anterior, embora os carregamentos também tenham desacelerado no fim do mês.
O frete marítimo Guiné–China permaneceu elevado em meados e no final de setembro. O feedback de mercado em 18 de setembro indicou taxas de US$ 39–42/t úmida. Em 24 de setembro, as cotações ficaram em US$ 41–42/t úmida, juntamente com uma cotação separada de US$ 45–46/t seca. Os custos elevados de frete pressionaram o comércio e os embarques de cargas spot, enquanto os contratos de longo prazo permaneceram uma importante fonte de suporte para os carregamentos. A pressão sobre as cargas spot e o suporte dos contratos a termo foram as características definidoras do comércio e dos embarques de bauxita guineense no período.
Pesquisas de mercado divulgadas em 17 de setembro indicaram que a tradicional estação chuvosa da Guiné teve impacto relativamente limitado sobre os embarques no terceiro trimestre. Os embarques de setembro subiram antes de cair por duas semanas consecutivas, marcando uma clara desaceleração nos carregamentos no fim do mês. Os volumes reais de carregamento, os cronogramas de navios e as operações das minas são os principais indicadores de oferta a acompanhar em seguida.
Na China, o estoque de bauxita nos portos caiu 1.190 kt desde o início de setembro. O estoque de bauxita nas refinarias de alumina caiu de 93,54 dias em 3 de setembro para 92,26 dias em 30 de setembro, com os estoques existentes proporcionando uma margem para os compradores ajustarem os cronogramas de compra.
Perspectivas: frete sustenta custos, enquanto estoques limitam aumentos de preços
O frete elevado sustenta os custos da bauxita importada, enquanto os estoques das refinarias restringem a disposição dos compradores de perseguir preços mais altos. A tensão entre custos e demanda de compra permanece o tema central do mercado. Se o frete permanecer alto, as cargas spot disponíveis da Guiné se tornarem mais escassas e a cobertura de estoque das refinarias continuar a cair, os vendedores ganharão suporte mais forte para aumentos de preços. Se os carregamentos por contratos a termo se recuperarem e as chegadas permanecerem estáveis, os compradores continuarão a usar os estoques para gerenciar os cronogramas de compra, limitando os ganhos de preço. Os embarques de quatro semanas mais altos da Austrália contrastam com a queda da Guiné, tornando o ritmo de carregamento de cada origem um indicador distinto a acompanhar.
Os indicadores-chave são observações sucessivas e consistentemente definidas dos embarques da Guiné e da Austrália, das chegadas chinesas e da cobertura de estoque das refinarias, juntamente com novas transações spot que mostram a aceitação real dos compradores aos aumentos de preços relacionados ao frete. Novos ganhos de preço dependem do repasse dos custos de transporte para os preços de transação e do ritmo de redução dos estoques na China.



