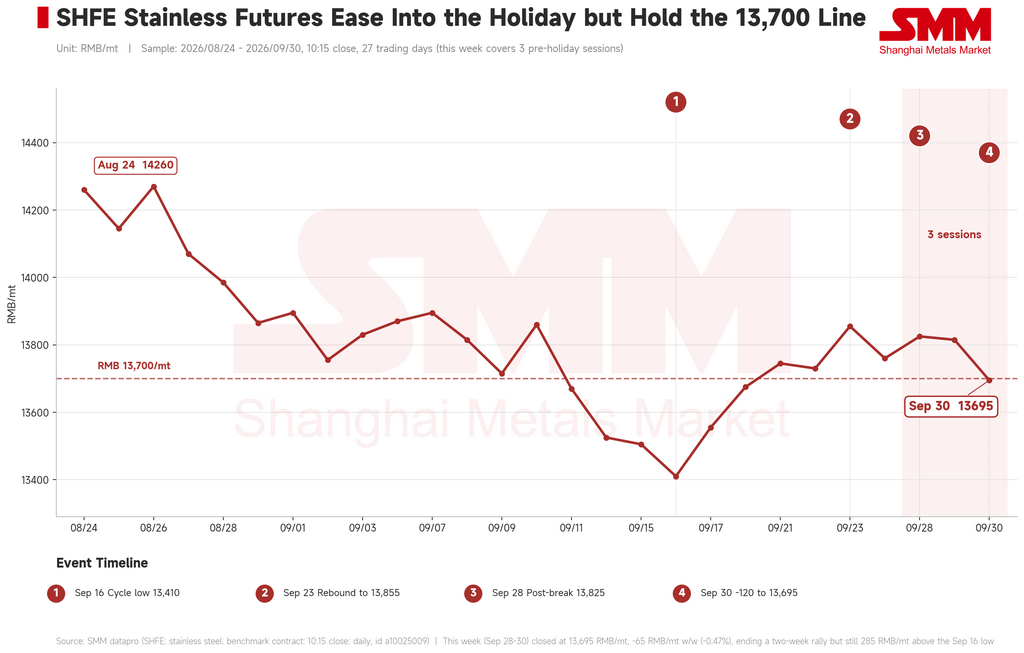
Dados da SMM mostram que, durante as três sessões pré-feriado de 28 a 30 de setembro de 2026, o contrato de referência de aço inoxidável SS2611 operou em uma faixa fraca, porém resiliente, sob pressão de uma queda contínua do níquel na SHFE, sem romper para baixo. No fechamento das 10h15 de 30 de setembro, o contrato liquidou a RMB 13.695/t (cerca de US$ 2.040/t), queda de RMB 65/t, ou 0,47%, em relação à sexta-feira anterior, encerrando duas semanas de ganhos, mas ainda mantendo RMB 285/t acima da mínima do ciclo de 16 de setembro, de RMB 13.410/t, e defendendo amplamente a linha de RMB 13.700/t. A característica marcante da semana foi um equilíbrio fraco de mão dupla entre futuros e spot: o contrato caiu bem menos que o complexo mais amplo de metais básicos, enquanto as cotações spot operaram estáveis com o fim do reabastecimento pré-feriado e a redução das negociações, deixando ambos os lados sem direção.
Do ponto de vista macro e de notícias, forças domésticas e externas se compensaram, e o sentimento passou de pressionado para neutro. No exterior, os comentários do Fed perderam direção única: Williams sugeriu que outro aumento neste ano pode ser apropriado, mas não viu urgência, enquanto Barr e Musalem avaliaram a política como ainda modestamente acomodatícia, e a consequente oscilação nas expectativas de juros manteve o dólar firme e o sentimento de commodities fraco. Tensões no Oriente Médio e uma mínima recorde do rial iraniano adicionaram mais uma camada de aversão ao risco que pesou sobre os metais básicos em geral. Domesticamente, a política moveu-se decisivamente na direção oposta. A reunião do Conselho de Estado pediu explicitamente um ajuste anticíclico mais forte; o PBoC cortou a taxa do PSL em 25 pontos-base e ampliou as cotas de reempréstimo em RMB 200 bilhões para modernização tecnológica — com a taxa de suporte elevada de 60% para 100% — e mais RMB 500 bilhões para agricultura e pequenos negócios; o Ministério das Finanças e outros dois órgãos introduziram um subsídio de juros hipotecários de um ponto percentual ao ano por até cinco anos, limitado a RMB 1 milhão por família. As consultas comerciais China-EUA produziram um conjunto de oito pontos acordados, juntamente com um quadro de redução tarifária recíproca "300 por 300". No balanço, o peso macro que suprimiu o contrato durante a maior parte de setembro parece ter sido dissipado, mudando o macro de um arrasto para um leve suporte.
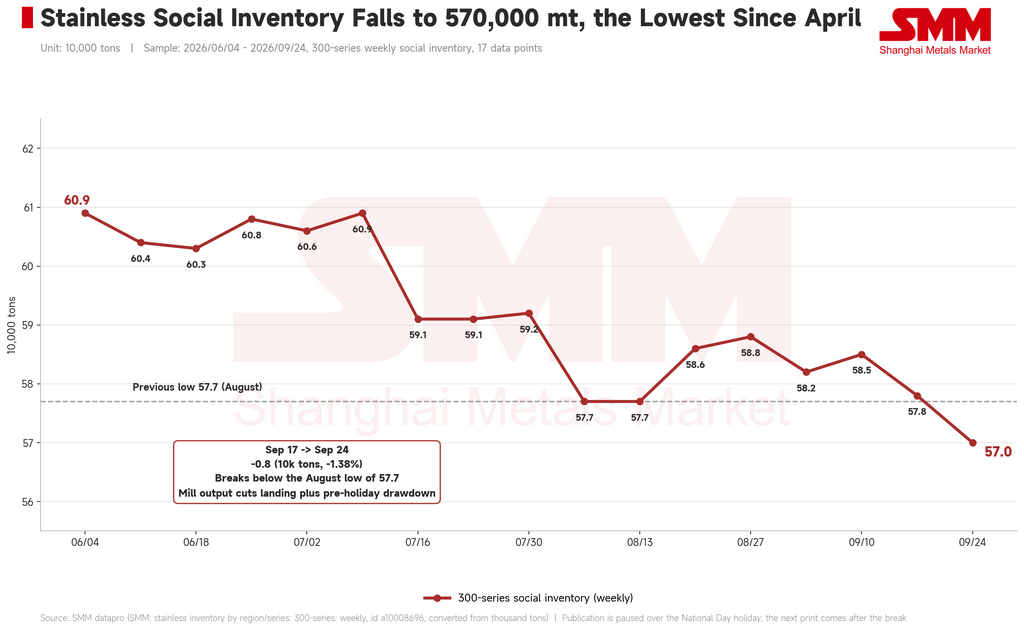
Do ponto de vista dos fundamentos, a redução de estoques acelerou e a resiliência do spot se manteve mesmo com o afinamento das negociações. O estoque social da série 300 da SMM caiu para 570.000 t na semana até 24 de setembro, queda de 8.000 t, ou 1,38%, rompendo abaixo da mínima de agosto de 577.000 t para atingir o menor nível desde abril. Em um cenário em que o tradicional pico de setembro claramente não se materializou e a demanda final continua abaixo do esperado, uma redução dessa magnitude dá suporte real aos preços spot. A resiliência se apoia em três fatores: os cortes de produção das usinas continuam ganhando força, o que manteve as chegadas reais administráveis; os preços spot já estão próximos da extremidade inferior da faixa do ano, deixando os comerciantes com estoque modesto e pouco apetite para descontos; e a coleta diária de demanda rígida se mantém, mesmo com o reabastecimento pré-feriado concluído e sem novas compras. As cotações de laminados a frio 201/2B, 304/2B, 316L/2B e 430/2B em Wuxi e Foshan ficaram inalteradas na semana, com o prêmio do 304/2B de Wuxi sobre os futuros estável na faixa de RMB 525–875/t, enquanto o mercado entrou em modo feriado a partir de meados da semana e tanto consultas quanto negócios confirmados permaneceram escassos — o principal teto para os preços spot nesta semana.
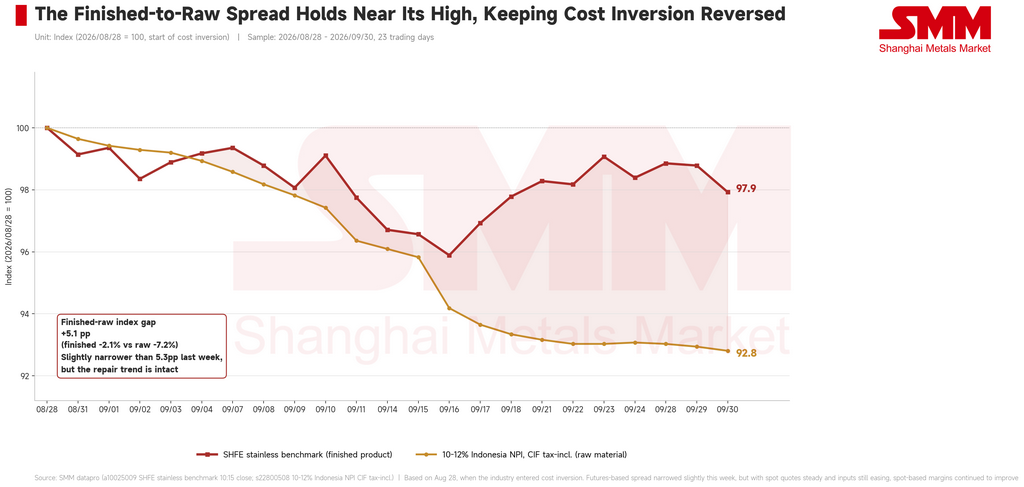
Do lado de custos e oferta, as matérias-primas continuaram afrouxando e a recuperação das margens permaneceu intacta. No cromo, a média semanal do ferrocromo de alto carbono da Mongólia Interior ficou em RMB 7.837,5 por tonelada-base de 50 mt (cerca de US$ 1.167), queda de RMB 12,5 na semana, com os preços de licitação das usinas ainda deprimidos e a pressão de custos diminuindo ainda mais. No níquel, o NPI indonésio de 10-12% CIF com impostos incluídos foi cotado a RMB 1.045/ponto de níquel (cerca de US$ 156), queda de RMB 3, ou 0,29%, enquanto o benchmark de níquel da SHFE caiu RMB 3.320/t, ou 2,65%, para RMB 121.860/t na semana; o declínio dos insumos contendo níquel desacelerou, mas não mudou de direção. Indexado a 28 de agosto, quando a indústria entrou formalmente em inversão de custos, o produto acabado agora está em 97,9 contra insumos em 92,8, deixando a diferença entre acabado e matéria-prima em altos 5,1 pontos percentuais, marginalmente abaixo dos 5,3 pontos da semana anterior. Os futuros de produto acabado caíram ligeiramente mais que os insumos nesta semana, então o spread baseado em futuros se estreitou pela primeira vez neste ciclo de recuperação; no entanto, na base spot, com cotações estáveis e insumos ainda em queda, as margens ex-fábrica continuaram a se ampliar. A lucratividade das usinas permanece positiva e a inversão de custos anterior continua se desfazendo, embora a recuperação ainda não tenha se traduzido em cronogramas de produção mais altos, e os cortes de produção ainda estejam progredindo.
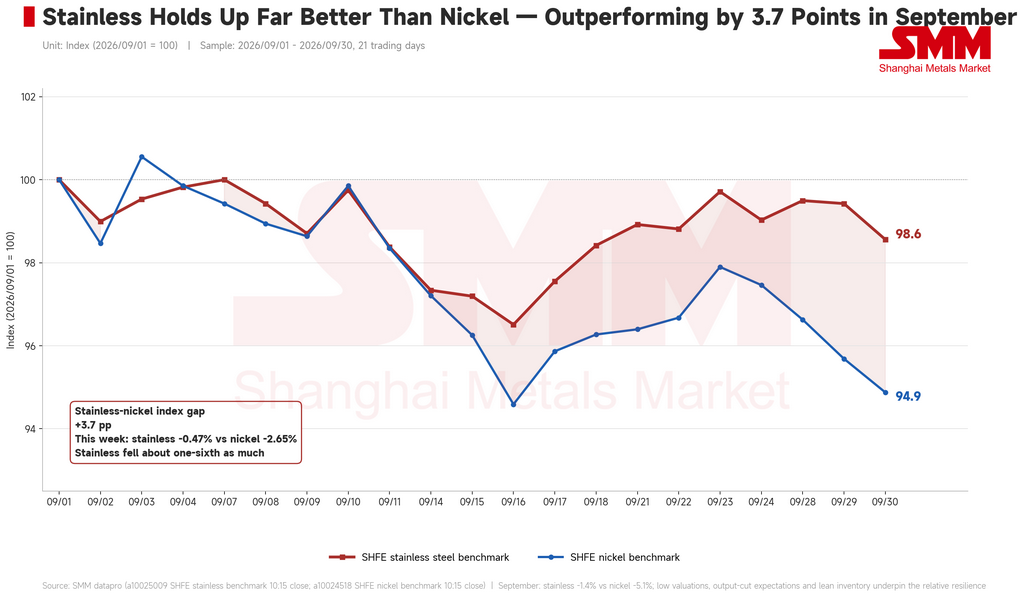
No geral, o mercado se acomodou em equilíbrio nesta semana entre duas forças opostas — pressão do enfraquecimento do níquel offshore de um lado, e um piso construído a partir de estoques enxutos e expectativas de cortes de produção do outro — deixando o contrato em uma faixa difícil de mover em qualquer direção. O aço inoxidável caiu 1,4% até agora em setembro contra 5,1% do níquel, um desempenho superior de 3,7 pontos percentuais que se apoia em avaliações baixas, expectativas de cortes de oferta e estoque social reduzido, e não em qualquer evidência de demanda. Olhando adiante, a demanda final persistentemente fraca e a confiança baixa deixam pouco para os preços se sustentarem, e os fundamentos não oferecem um forte impulsionador de alta; mas com o peso macro amplamente dissipado, cortes de produção progredindo de forma constante, estoque em uma baixa razoável e preços spot na parte inferior da faixa do ano, o espaço para queda é igualmente limitado. Espera-se que o contrato de referência continue se arrastando lateralmente perto da extremidade inferior após o feriado. Recomenda-se que os participantes do setor avaliem com cautela como o movimento do níquel durante o longo feriado se reflete no sentimento na primeira sessão de retorno, observem o ritmo da recuperação da demanda, o acompanhamento dos cortes de produção das usinas e o repasse real de custos das matérias-primas, e mantenham operações estáveis.