Pontos-chave: Nesta semana, os preços dos materiais para baterias de estado sólido da SMM permaneceram fracos. O preço médio do sulfeto de lítio foi de RMB 1,3 milhão/t, revisado para baixo em relação a RMB 2 milhões/t, mas ainda distante da meta de RMB 500 mil/t — esta é a contradição central. A linha de produção automatizada de sulfeto da Sinocera foi concluída; o ânodo de silício-carbono da Dowstone foi enviado em lotes; a bateria de estado sólido automotiva de 51 Ah da Ion Energy entrou em produção; a produção em massa da bateria de estado sólido da Dongfeng foi adiada para o quarto trimestre. No exterior, a Factorial fez parceria com a Mitsui Kinzoku, e o projeto de armazenamento de energia semissólido de 150 MWh da WeLion foi para o exterior. O segmento de equipamentos tem a maior certeza.
I. Prefácio: Sinais de preço e estágio da indústria
Nesta semana (18 a 24 de setembro de 2026), os preços dos materiais para baterias de estado sólido da SMM permaneceram fracos, com pressão concentrada no segmento de sulfeto. O LPSC teve média de RMB 3.400/kg; o sulfeto de lítio de grau bateria ficou em RMB 1,3 milhão/t, mas ainda distante da meta de custo de RMB 500 mil/t — esta é a contradição central. O óxido LATP e o LLZO mantiveram-se estáveis em RMB 99/kg e RMB 630/kg, respectivamente. O ânodo de silício-carbono (à base de resina/biomassa) manteve-se em RMB 525 mil/t e RMB 298 mil/t; o lítio metálico permaneceu estável. Os materiais ternários de alto níquel para cátodo enfraqueceram no geral: a série 8 caiu para a faixa de RMB 180 mil a 190 mil/t, a série 9 de grau consumidor caiu para RMB 188 mil/t, e o prêmio para cátodos específicos para estado sólido ainda não se tornou independente. Novas cotações para materiais à base de manganês ricos em lítio foram adicionadas, mas as transações aguardam verificação.
Nesta semana, a SMM anunciou que, a partir de 29 de setembro, adicionará quatro pontos de preço: materiais à base de manganês ricos em lítio (alta, média e baixa tensão), sulfeto de hidrogênio e dióxido de titânio nanométrico, cobrindo três elos-chave: materiais de cátodo para baterias de estado sólido, precursores de eletrólito de sulfeto e matérias-primas de eletrólito de óxido. A expansão desse sistema de precificação é em si um sinal: mais materiais para baterias de estado sólido estão passando do “laboratório” para um estágio “cotável e negociável”, mas a maioria das variedades permanece em lotes pequenos ou estágio piloto. As transações públicas são escassas, e a confiabilidade dos sinais de preço é limitada.
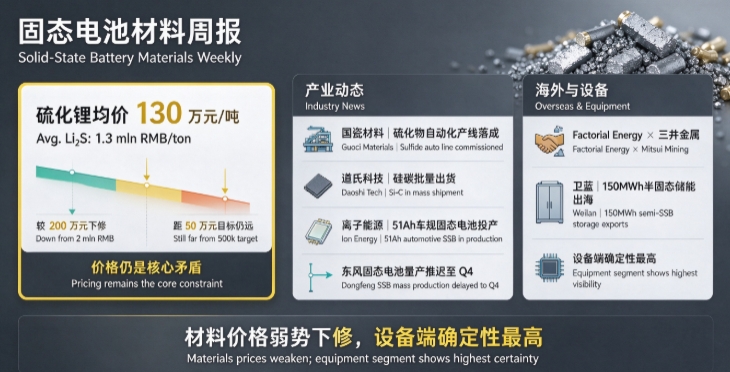
Julgamento central: A contradição central no lado dos preços não está no cátodo nem no ânodo, mas no sulfeto de lítio. O preço atual do sulfeto de lítio de grau bateria, de RMB 1,3 milhão/t, ainda está quatro vezes distante da meta de custo da Gotion High-tech de “sulfeto de lítio reduzido para RMB 500 mil/t e eletrólito sólido para RMB 300 mil/t, entrando na era de RMB 1/Wh”. Vários desenvolvimentos nos documentos desta semana — a linha de produção automatizada de eletrólito de sulfeto da Sinocera concluída, a Tengyuan Cobalt e a Hunan Liuli construindo conjuntamente uma linha piloto de sulfeto de lítio — apontam precisamente para atacar esse gargalo.
II. Materiais: Cátodo, Ânodo, Eletrólito
2.1 Eletrólito: Linhas de produção de sulfeto concluídas em conjunto; capacidade de mil toneladas de óxido já aparece
A Sinocera divulgou esta semana que desenvolveu eletrólitos de estado sólido tanto de óxido quanto de sulfeto, com foco estratégico na rota do sulfeto. Sua linha de produção automatizada de sulfeto foi concluída com sucesso, e o desempenho do produto foi altamente reconhecido pelos clientes. Isso significa que a construção de capacidade doméstica de eletrólito de sulfeto está em transição de "linha piloto" para "linha de produção automatizada em massa". A Shenzhen Xinyuanbang, da qual a Senior Technology detém participação, já possui capacidade de mil toneladas de eletrólito de óxido e embarques de centenas de toneladas. Sua série "Guru" alcançou a produção em massa global primeiro em 2025, e divulgou que os embarques globais de baterias de estado sólido se aproximarão de 750 GWh nos próximos cinco anos, com as semissólidas representando mais de 80%, correspondendo a um mercado de membranas eletrolíticas de cerca de 9,7 bilhões de metros quadrados.
Mas capacidade não equivale a oferta efetiva. Dados da SMM mostram que a produção acumulada de eletrólito de sulfeto da China de janeiro a agosto de 2026 foi inferior a 100 toneladas. Embora tenha aumentado 119,7% em relação ao ano anterior e já tenha superado a produção total de 2025, o volume absoluto permanece muito pequeno. A tração da produção em larga escala de baterias totalmente de estado sólido sobre o sulfeto de lítio ainda não pode ser verificada a partir dos dados de produção nesta fase.
2.2 Cátodo: Níquel ultra-alto excede 240 mAh/g; sistema de precificação de manganês rico em lítio começa
A Universidade de Sichuan divulgou resultados de baterias totalmente de estado sólido com níquel ultra-alto esta semana: a capacidade específica de descarga a 0,1C do material de cátodo de níquel ultra-alto excedeu 240 mAh/g; a densidade de energia da bateria de estado sólido excedeu 400 Wh/kg; a vida útil do ciclo atingiu mais de 800 ciclos. Esses dados têm significado de referência na dimensão da capacidade específica do cátodo, mas dos indicadores de laboratório à consistência de produção em massa, geralmente há um ciclo de engenharia de 6 a 18 meses. A SMM adicionou três pontos de preço de manganês rico em lítio (alta tensão 4,6–4,8 V, média tensão 4,45–4,55 V, baixa tensão 4,25–4,4 V), indicando que os materiais de manganês rico em lítio, como uma das rotas candidatas de cátodo para baterias de estado sólido, começaram a formar um protótipo de mercado cotável, mas espera-se que a atividade de negociação atual seja extremamente baixa.
2.3 Ânodo: Silício-carbono embarcado em lotes; Dowstone entra em período de monetização
A Dowstone confirmou esta semana que o ânodo de silício-carbono alcançou embarques em lote, e produtos relacionados a nanotubos de carbono de parede única são fornecidos em lotes a vários fabricantes de células. Este é o sinal mais próximo de “aterrissagem da industrialização” no lado dos materiais esta semana — o salto do ânodo de silício-carbono da verificação de amostras para o embarque em lote é substancialmente significativo no campo de materiais de ânodo. Mas atenção: seu eletrólito sólido é fornecido apenas em pequenos lotes a alguns clientes, e a empresa está posicionada como “terceiro escalão” na indústria, com profundidade técnica ainda atrás das empresas líderes.
III. Baterias e Projetos
3.1 Base de Wuhan da Ion Energy entra em operação: nó-chave para a rota de polímeros
A base de P&D e produção da Ion Energy em Wuhan entrou oficialmente em operação em 21 de setembro, marcando a transição das baterias de estado sólido baseadas em polímeros domésticas da verificação piloto para a produção em larga escala. Sua bateria de estado sólido de grau automotivo de 51Ah, desenvolvida internamente, tem densidade de energia de 520Wh/kg, suporta carregamento ultrarrápido de 6 minutos, tem vida útil de mais de 3.500 ciclos e passou integralmente em todos os testes GB38031-2025. É a primeira bateria de estado sólido baseada em polímeros doméstica desse tipo produzida em uma linha de produção em massa. A base de Yancheng tem capacidade anual de 2,5 milhões de kWh (cerca de 0,25GWh), e a base de Wuhan assume as funções centrais de P&D e gestão.
Essas informações precisam de interpretação contida. A densidade de energia de 520Wh/kg é líder entre os sistemas atuais de baterias de estado sólido, e a aprovação integral no GB38031-2025 significa que o desempenho de segurança atende aos padrões, mas a escala de capacidade de 2,5 milhões de kWh (cerca de 25 veículos a 100kWh por veículo) ainda tem uma lacuna de ordem de grandeza em relação à aplicação automotiva em larga escala. O caminho da Ion Energy é mais adequado para aterrissar primeiro em eletrônicos de consumo, baterias de mineração de alta segurança, baterias de satélite e outros cenários segmentados insensíveis a preço e extremamente sensíveis à segurança.
3.2 Bateria de estado sólido de 350Wh/kg da Dongfeng: ajuste de redação precisa de atenção
A Dongfeng anunciou anteriormente que sua bateria de estado sólido de 350Wh/kg seria produzida em massa e instalada em veículos em setembro de 2026. A redação mais recente foi ajustada para “lançada em outubro, produção em massa e instalação em veículos no quarto trimestre”. A linha piloto de 0,2GWh já entrou em uso, e a meta de autonomia do veículo é de 1.000 km. Um pequeno atraso no cronograma é flutuação normal no desenvolvimento de engenharia, mas a lacuna de capacidade entre “produção em massa e instalação em veículos” e “saída da linha piloto” continua sendo uma variável-chave a ser acompanhada continuamente.
3.3 Lançamento da bateria de baixa altitude da Gotion High-Tech: epítome dos cenários de aplicação de baterias de estado sólido em expansão
A Gotion High-Tech lançou a bateria Xingchen de alta potência para baixa altitude na Convenção Mundial de Manufatura em 21 de setembro e exibiu simultaneamente soluções de cenário completo cobrindo mar, terra e ar. O layout de baterias de estado sólido da Gotion tem planos de grande capacidade tanto em eletrólito quanto em sulfeto de lítio. A demanda da economia de baixa altitude por baterias de alta potência e alta segurança está se tornando uma segunda curva de crescimento para baterias de estado sólido além do uso automotivo.
IV. Projetos e Cooperação de Financiamento
Guning Jiyuan recebeu investimento da rodada anjo; rota de oxicloreto à base de zircônio é iniciada. A empresa foca na rota de bateria totalmente de estado sólido com oxicloreto à base de zircônio. Os fundos desta rodada serão usados para verificação de industrialização de materiais e células e testes piloto. O oxicloreto à base de zircônio é um sub-ramo da rota de óxido. Projetos em rodada anjo são mais adequados como amostras de observação para diversidade de rotas tecnológicas, não como sinais de industrialização.
O pó de zircônia da Oriental Zirconium recebeu reconhecimento preliminar. As amostras de pó de zircônia fornecidas pela empresa receberam reconhecimento preliminar de alguns fabricantes de materiais para baterias de estado sólido para testes de P&D. Como uma das principais matérias-primas para o eletrólito de óxido LATP, o progresso da Oriental Zirconium em matérias-primas para baterias de estado sólido está no primeiro escalão.
V. Progresso no Exterior
Factorial Energy e Mitsui Kinzoku assinaram um acordo de desenvolvimento conjunto. A Mitsui Kinzoku é uma das poucas empresas no mundo com tecnologia básica de eletrólito de estado sólido de sulfeto. Seu eletrólito de sulfeto A-SOLiD™ foi lançado em 2016 e está sendo produzido em massa em uma fábrica dedicada em Saitama, Japão. A Factorial é responsável pelo design de células, desenvolvimento de processos e verificação de fabricação, enquanto a Mitsui Kinzoku fornece tecnologia de material eletrolítico. A declaração do CEO da Factorial, Siyu Huang, é digna de nota: "A inovação em baterias não pode ser concluída por uma única empresa; ela é impulsionada por toda a cadeia de suprimentos e, cada vez mais, por alianças industriais inteiras." Este modelo de cooperação — vínculo profundo entre fornecedor de material e fabricante de células — pode acelerar a engenharia da rota de sulfeto mais do que uma simples relação de compra.
TrendForce: Baterias totalmente de estado sólido entram em período de verificação de engenharia. Em 2026, a maturidade tecnológica da indústria de ASSB fez grandes progressos. O progresso da produção experimental em pequena escala da Toyota, Honda, Nissan e Samsung SDI está ligeiramente à frente. Os produtos de grau automotivo dos fabricantes japoneses foram verificados e confirmados em alguns indicadores de desempenho e estão acelerando a avaliação de desempenho dos módulos automotivos de ASSB. A célula automotiva de ASSB de 23 camadas espessas da Nissan concluiu os testes de carga e descarga, com desempenho de retenção de capacidade superior ao das baterias tradicionais de íons de lítio líquidas. Os fabricantes chineses CATL, BYD e FAW estão acelerando as atualizações para TRL4–5 em linhas piloto de pequena escala de ASSB. Os cenários de aplicação estão se expandindo de veículos elétricos para drones/eVTOL, microeletrônica, máquinas de construção e robôs incorporados.
[Bateria de estado sólido: WeLion New Energy assina acordo-quadro de cooperação para projeto de armazenamento de energia semissólido de 150 MWh com a Szermann Kft da Hungria, entrando formalmente no mercado da Europa Central e Oriental] Em 19 de setembro de 2026, a WeLion declarou: A WeLion New Energy assinou um acordo-quadro de armazenamento de energia de 150 MWh com a Szermann Kft. A expansão internacional das baterias de armazenamento de energia semissólidas para a Europa Central e Oriental é mais um caso de baterias semissólidas alcançando primeiro a implementação comercial em larga escala em cenários de armazenamento de energia. O armazenamento de energia tem requisitos de densidade de energia mais baixos do que as baterias de potência e requisitos mais altos de segurança e vida útil, o que combina bem com as características técnicas atuais das baterias semissólidas.
Schaeffler: O eletrólito sólido é um dos componentes mais caros das baterias totalmente de estado sólido. Esse julgamento é consistente com a realidade do preço do sulfeto de lítio a RMB 1,3 milhão/t. O progresso do processo de revestimento da Schaeffler está direcionalmente correto — reduzir a espessura da camada de eletrólito pode reduzir diretamente o uso de material por unidade de área — mas a caracterização de "estágio de desenvolvimento" significa que ainda não entrou na competição de capacidade.
**Nota:** Para mais detalhes ou consultas sobre o desenvolvimento de baterias de estado sólido, entre em contato:
Telefone: 021-20707860 (ou WeChat: 13585549799)
Contato: Chaoxing Yang. Obrigado!