

Pontos-chave: O relógio de investimento em baterias de estado sólido tem cinco estágios: na fase conceitual, observe o caixa, P&D e o negócio principal; na fase piloto, observe as licitações de equipamentos, entregas e rendimento; na fase de verificação, observe a oferta e demanda de sulfeto de lítio (830 t a 8.000 t); na fase de produção em massa, observe os custos (400-500 milhões para 200-300 milhões de yuans/GWh), onde o risco de concorrência predatória é maior; na fase final, observe patentes e participação (500 GWh, 400 bilhões de yuans). Acompanhe de perto as licitações, o sulfeto de lítio e o rendimento.
A SMM revisou recentemente o futuro das baterias de estado sólido e o compilou em uma série de dez anos. Usando o desenvolvimento atual da indústria de baterias de lítio como referência, especialmente a relação entrelaçada de amor e ódio entre as rotas LFP e ternária, um capítulo épico se desenrolou ao longo dos anos. No longo rio das baterias de lítio líquidas convencionais, as baterias híbridas sólido-líquido e totalmente de estado sólido entrarão em cena, delineando uma nova geração de baterias de alta energia específica.
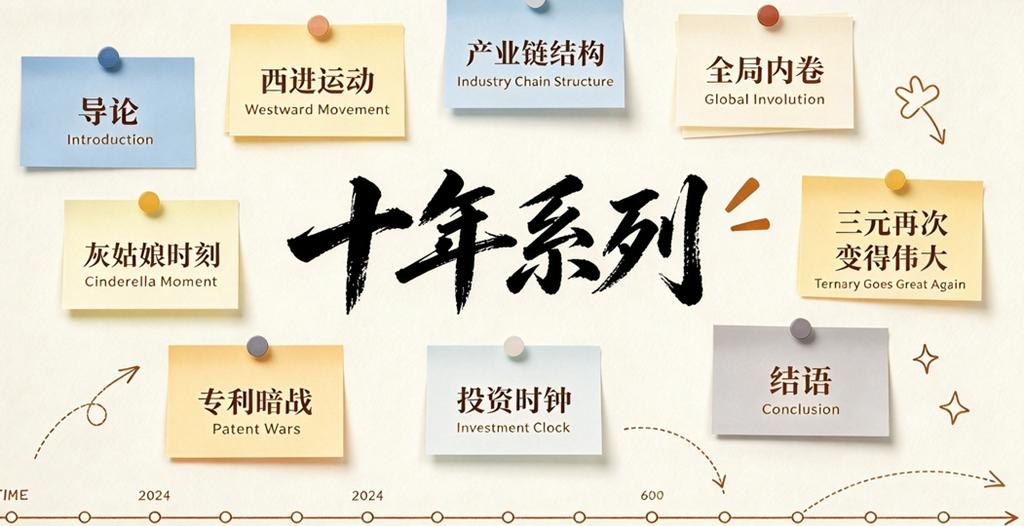
A série de dez anos será dividida em nove partes: introdução, movimento para o oeste, estrutura da cadeia industrial, concorrência predatória em todo o setor, momento Cinderela, o retorno da ternária, guerra de sombras de patentes, relógio de investimento e conclusão.
Introdução: Os sonhos certamente brilharão na realidade: Por que precisamos reentender a lógica industrial das baterias de estado sólido - a lacuna entre o ideal e a realidade, e o resultado é que os sonhos brilham na realidade
Parte 1: Será que replicará o movimento para o oeste das baterias líquidas: A lógica da concentração no oeste - as baterias de estado sólido replicarão o "movimento para o oeste" das baterias de lítio líquidas?
Parte 2: Uma boa oportunidade para reverter a estrutura de poder distorcida da cadeia industrial: Estrutura de poder da cadeia industrial - lucros extraordinários a montante, pressão no meio da cadeia, pagamentos atrasados a jusante?
Parte 3: Alerta de concorrência predatória em todo o setor no estilo fotovoltaico: As baterias de estado sólido entrarão em concorrência predatória em todo o setor no estilo fotovoltaico?
Parte 4: O retorno da Cinderela nas rotas tecnológicas: O "momento Cinderela" das baterias de estado sólido - qual rota tecnológica seguirá o caminho de retorno da LFP?
Parte 5: A ternária pode se tornar grande novamente: As baterias ternárias podem se tornar "grandes novamente" com a ajuda das baterias de estado sólido?
Parte 6: Cenário competitivo global — a “guerra de patentes nas sombras” e a corrida pela industrialização entre China, Japão e Coreia do Sul
Parte 7: Entrar cedo no campo permitirá que você se veja daqui a dez anos: Relógio de investimento — o “modelo de cinco estágios” da industrialização das baterias de estado sólido
Conclusão: Uma pista totalmente nova: As baterias de estado sólido não são uma “simples sequência” das baterias de lítio líquido
Este é o oitavo de nove artigos da série de dez anos sobre baterias de estado sólido: Veja-se daqui a dez anos — o relógio de investimento “modelo de cinco estágios”. Os cinco estágios do relógio de investimento em baterias de estado sólido (2024-2035): no estágio conceitual, observe caixa, P&D e o negócio principal, e proteja-se contra a especulação conceitual; no estágio piloto, observe licitações de equipamentos, entregas e rendimento, com valor de equipamento 2 a 3 vezes o das baterias líquidas; no estágio de verificação, observe a oferta e a demanda de sulfeto de lítio, se 830 toneladas podem ser expandidas para 8.000 toneladas, com o híbrido sólido-líquido liderando o caminho; no estágio de produção em massa, observe os custos caírem de 400 a 500 milhões de yuans/GWh para 200 a 300 milhões de yuans/GWh, onde o risco de involução é mais alto; no estágio final, observe patentes e participação global, com embarques de 500 GWh e um mercado de 400 bilhões de yuans. Acompanhe de perto as licitações de equipamentos, a capacidade de sulfeto de lítio e os avanços no rendimento. Resumo: o estágio conceitual observa dinheiro, o estágio piloto observa equipamentos, o estágio de verificação observa materiais, o estágio de produção em massa observa custos, o estágio final observa patentes e participação. A maior variável é quando as rotas tecnológicas convergirão.
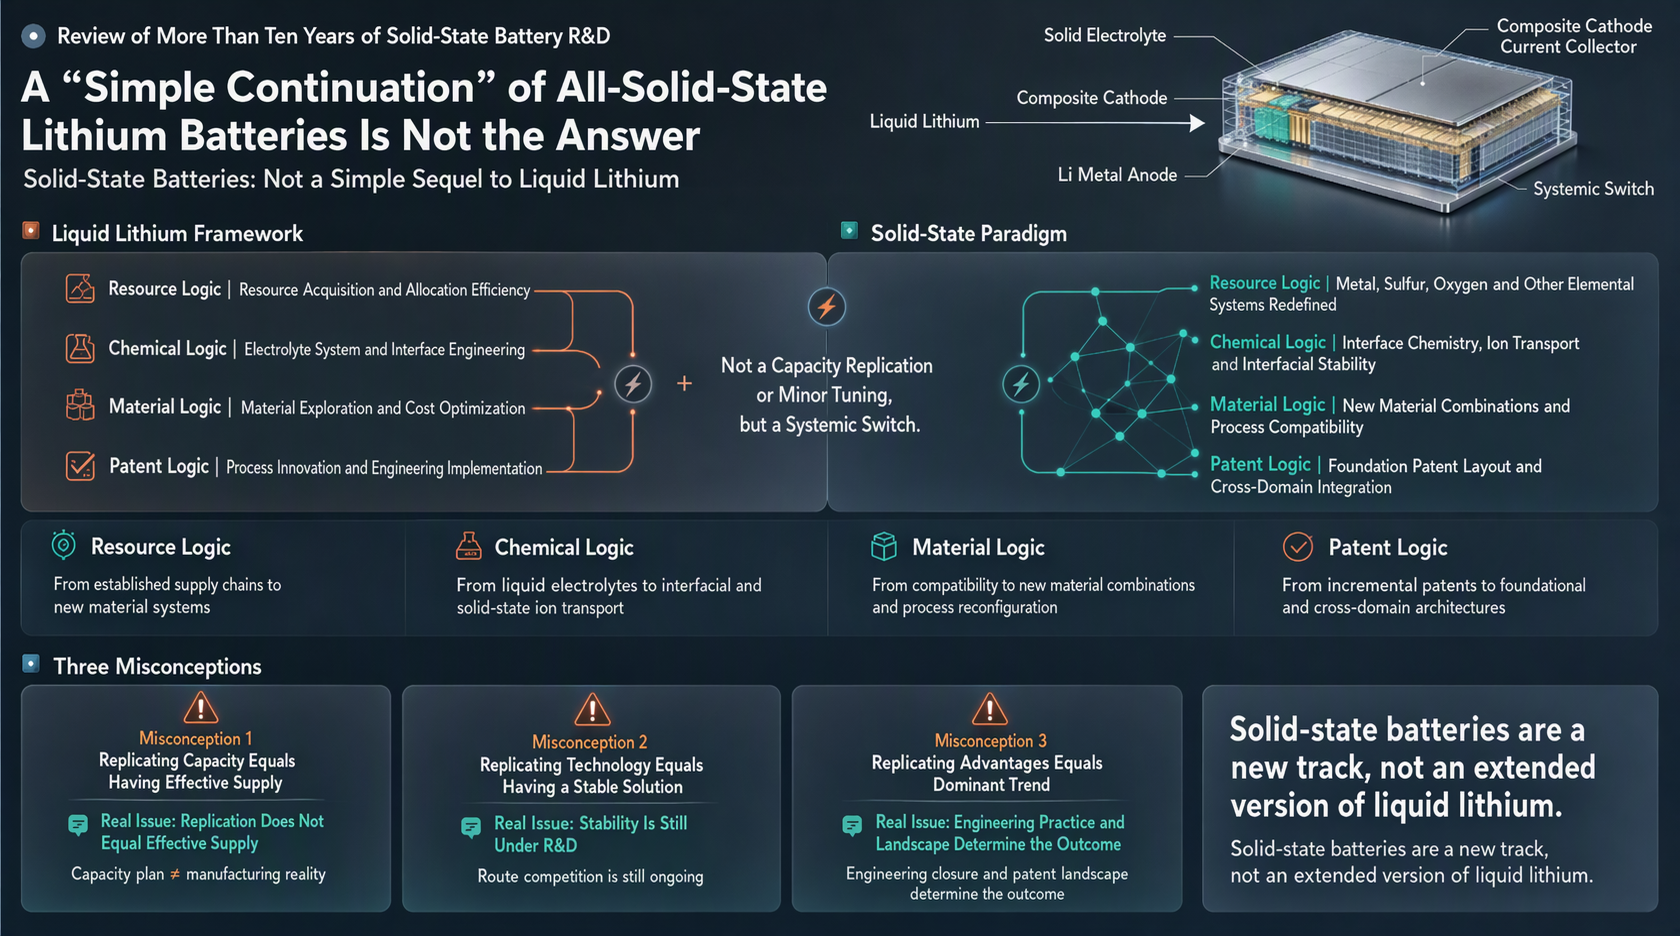
Este é o nono de nove artigos da série de dez anos sobre baterias de estado sólido. As baterias de estado sólido são uma pista totalmente nova, não uma “simples sequência” das baterias de lítio líquido. Cinco razões principais, seis descontinuidades.
Revisão do artigo anterior: O oitavo de nove artigos da série de dez anos sobre baterias de estado sólido: Veja-se daqui a dez anos — o relógio de investimento “modelo de cinco estágios” . Os cinco estágios do relógio de investimento em baterias de estado sólido (2024-2035): no estágio conceitual, observe caixa, P&D e o negócio principal, e proteja-se contra a especulação conceitual; no estágio piloto, observe licitações de equipamentos, entregas e rendimento, com valor de equipamento 2 a 3 vezes o das baterias líquidas; no estágio de verificação, observe a oferta e a demanda de sulfeto de lítio, se 830 toneladas podem ser expandidas para 8.000 toneladas, com o híbrido sólido-líquido liderando o caminho; no estágio de produção em massa, observe os custos caírem de 400 a 500 milhões de yuans/GWh para 200 a 300 milhões de yuans/GWh, onde o risco de involução é mais alto; no estágio final, observe patentes e participação global, com embarques de 500 GWh e um mercado de 400 bilhões de yuans. Acompanhe de perto as licitações de equipamentos, a capacidade de sulfeto de lítio e os avanços no rendimento. Resumo: o estágio conceitual observa dinheiro, o estágio piloto observa equipamentos, o estágio de verificação observa materiais, o estágio de produção em massa observa custos, o estágio final observa patentes e participação. A maior variável é quando as rotas tecnológicas convergirão.
I. Por que não é uma “simples sequência”: Cinco razões principais
1. A geografia industrial mudou: de “orientada a recursos” para “orientada a parques químicos”
A geografia industrial das baterias de lítio líquido desenvolveu-se em grande parte em torno de origens de recursos como lítio, níquel, cobalto e fósforo, bem como de aglomerados de materiais de cátodo. As baterias de estado sólido, por outro lado, são mais “orientadas a parques químicos”: materiais-chave como sulfeto de lítio, eletrólitos de sulfeto e eletrólitos de óxido exigem muito mais das capacidades de síntese química, ambientes secos, recuperação de solventes e controle de segurança do que as baterias de lítio tradicionais.
Isso significa que a concorrência nas baterias de estado sólido não se resume a “quem tem minas de lítio”, mas sim a “quem tem base química, quem tem capacidade de engenharia e quem consegue replicar infraestrutura de ambiente seco”.
2. A estrutura de poder da cadeia industrial mudou: as empresas de materiais ganharam mais influência
Nas baterias de lítio líquidas, os principais fabricantes de células e as empresas de recursos detêm forte poder de barganha. Mas nas baterias de estado sólido, o sulfeto de lítio representa de 70% a 80% dos custos, e os avanços tecnológicos no lado dos materiais determinam diretamente o custo, o rendimento e o desempenho da bateria.
Como resultado, o poder na cadeia industrial se inclinará para empresas de materiais intensivas em tecnologia. Se as empresas de células se concentrarem apenas na “integração” sem se vincular a materiais, processos e patentes, poderão facilmente ser “sufocadas” pelas empresas de materiais a montante. Essa é uma estrutura de poder muito diferente da das baterias de lítio líquidas.
3. O risco de concorrência predatória é amortecido por uma “proteção dupla”: rotas tecnológicas não convergentes + altos limiares de capital
A concorrência predatória nas baterias de lítio líquidas geralmente decorre da rápida expansão da capacidade e de guerras de preços que se espalham rapidamente. As baterias de estado sólido estão atualmente protegidas por dois fatores: primeiro, as rotas tecnológicas ainda não convergiram, com as rotas de óxido, sulfeto, polímero e outras tendo cada uma seus defensores; segundo, os limiares de capital são extremamente altos, com investimento em equipamentos por GWh em torno de 500 milhões a 1 bilhão de yuans, e até 1,5 bilhão de yuans para algumas rotas tecnológicas, muito acima do das baterias de lítio tradicionais.
Mas isso não significa que não haja risco. Uma vez que as rotas convirjam, o capital se concentrará rapidamente, e a expansão da capacidade poderá passar de “não ousar investir” para “correr para investir”, momento em que a concorrência predatória surgirá de forma ainda mais intensa.
4. A competição entre rotas tecnológicas parece mais um “cenário diferenciado” do que uma “substituição única”
“Óxido é como LFP, sulfeto é como ternário” é uma analogia instrutiva, mas não pode ser tomada como absoluta. Ela sugere que as baterias de estado sólido podem não ser dominadas por uma única rota; em vez disso, diferentes rotas envolvem compensações entre densidade de energia, custo, segurança e vida útil, formando uma competição em camadas.
Se esse julgamento se mantiver, então a era das baterias de estado sólido não terá apenas “uma CATL”, mas poderá ver surgirem múltiplos campeões de segmento em diferentes rotas e diferentes cenários de aplicação.
5. A competição global ganhou uma variável de “cerco de patentes”
Na era das baterias de lítio líquido, a China tem vantagens claras em engenharia, completude da cadeia industrial e tamanho de mercado. Na era das baterias de estado sólido, Japão e Coreia do Sul têm profundo acúmulo em eletrólitos de sulfeto e em layouts de patentes, o que pode formar um cerco de patentes.
Isso significa que a competição global em baterias de estado sólido não é simplesmente uma “corrida de capacidade”, mas uma batalha multidimensional envolvendo “patentes + engenharia química + equipamentos + padrões”. As empresas chinesas precisam encontrar rotas independentes sem infringir patentes, ou avançar por meio de licenciamento cruzado e desenvolvimento colaborativo.
II. Visão geral das características: as “Seis Descontinuidades” das baterias de estado sólido
Descontinuidade nos atributos da indústria: assemelha-se mais a uma nova indústria de materiais químicos do que à fabricação tradicional de baterias de lítio.
Descontinuidade na distribuição de valor: a voz dos fornecedores de materiais está aumentando, com o sulfeto de lítio representando 70%-80% dos custos.
Descontinuidade no ritmo competitivo: antes da convergência das rotas tecnológicas, é um período de “deixar cem flores desabrocharem”; após a convergência, pode se tornar “o vencedor leva tudo”.
Descontinuidade no relógio de investimento: não é uma expansão suave de capacidade, mas um investimento escalonado impulsionado por avanços em gargalos.
Descontinuidade no cenário global: o cerco de patentes por Japão e Coreia do Sul elevou a competição de uma guerra de capacidade para uma guerra de patentes e uma guerra de padrões.
Descontinuidade na estrutura de risco: o maior risco não é a demanda insuficiente, mas apostar na rota errada, falhas no aumento de rendimento e restrições de patentes.
III. Vários julgamentos e visões
Primeiro, a lógica de investimento para baterias de estado sólido deve mudar de “expansão de capacidade” para “avanços em gargalos”.
830 toneladas métricas de sulfeto de lítio, uma taxa de rendimento piloto de 60-70%, investimento em equipamentos de 1 bilhão de yuans/GWh e sulfeto de lítio representando 70%-80% dos custos — essas são as âncoras principais. Capacidade planejada não equivale a capacidade efetiva, e expansão anunciada não significa que as metas de rendimento foram atingidas.
Segundo, o momento da convergência das rotas tecnológicas é o maior divisor de águas.
Antes da convergência, todo posicionamento carrega a natureza de uma “aposta”; após a convergência, a indústria mudará rapidamente de “deixar cem flores desabrocharem” para “o vencedor leva tudo”. Esse momento determinará quem se tornará a CATL da era das baterias de estado sólido, quem se tornará a BYD da era das baterias de estado sólido e quem se tornará o “LFP” da era das baterias de estado sólido.
Terceiro, o quadro de avaliação das baterias de lítio líquido não pode ser aplicado às baterias de estado sólido.
Para baterias de lítio líquido, o foco está em capacidade, clientes e curvas de custo; para baterias de estado sólido, deve-se prestar mais atenção a patentes de materiais, processos químicos, capacidade de replicar ambientes de sala seca, velocidade de aumento de rendimento e posicionamento de rota. É mais uma competição composta de “ciência dos materiais + engenharia química + fabricação de precisão”.
Conclusão
As baterias de estado sólido não são uma “simples sequência” das baterias de lítio líquido. Em termos de geografia industrial, estão mais orientadas para parques industriais químicos; em termos de estrutura de poder ao longo da cadeia industrial, são mais favoráveis a empresas de materiais intensivas em tecnologia; em termos de risco de involução, são protegidas tanto por rotas tecnológicas não convergentes quanto por altos limiares de capital; em termos de competição de rotas tecnológicas, têm maior probabilidade de reproduzir um cenário fragmentado; e na competição global, enfrentam o desafio único do cerco de patentes por Japão e Coreia do Sul.
Compreender essas diferenças é a premissa fundamental para julgar a trajetória industrial das baterias de estado sólido na próxima década. A maior incerteza reside em quando as rotas tecnológicas convergirão. Antes da convergência, todo investimento em capacidade, implantação da cadeia industrial e estratégias competitivas carregam uma natureza de “aposta”; após a convergência, a indústria mudará rapidamente de “cem flores desabrochando” para “o vencedor leva tudo”.
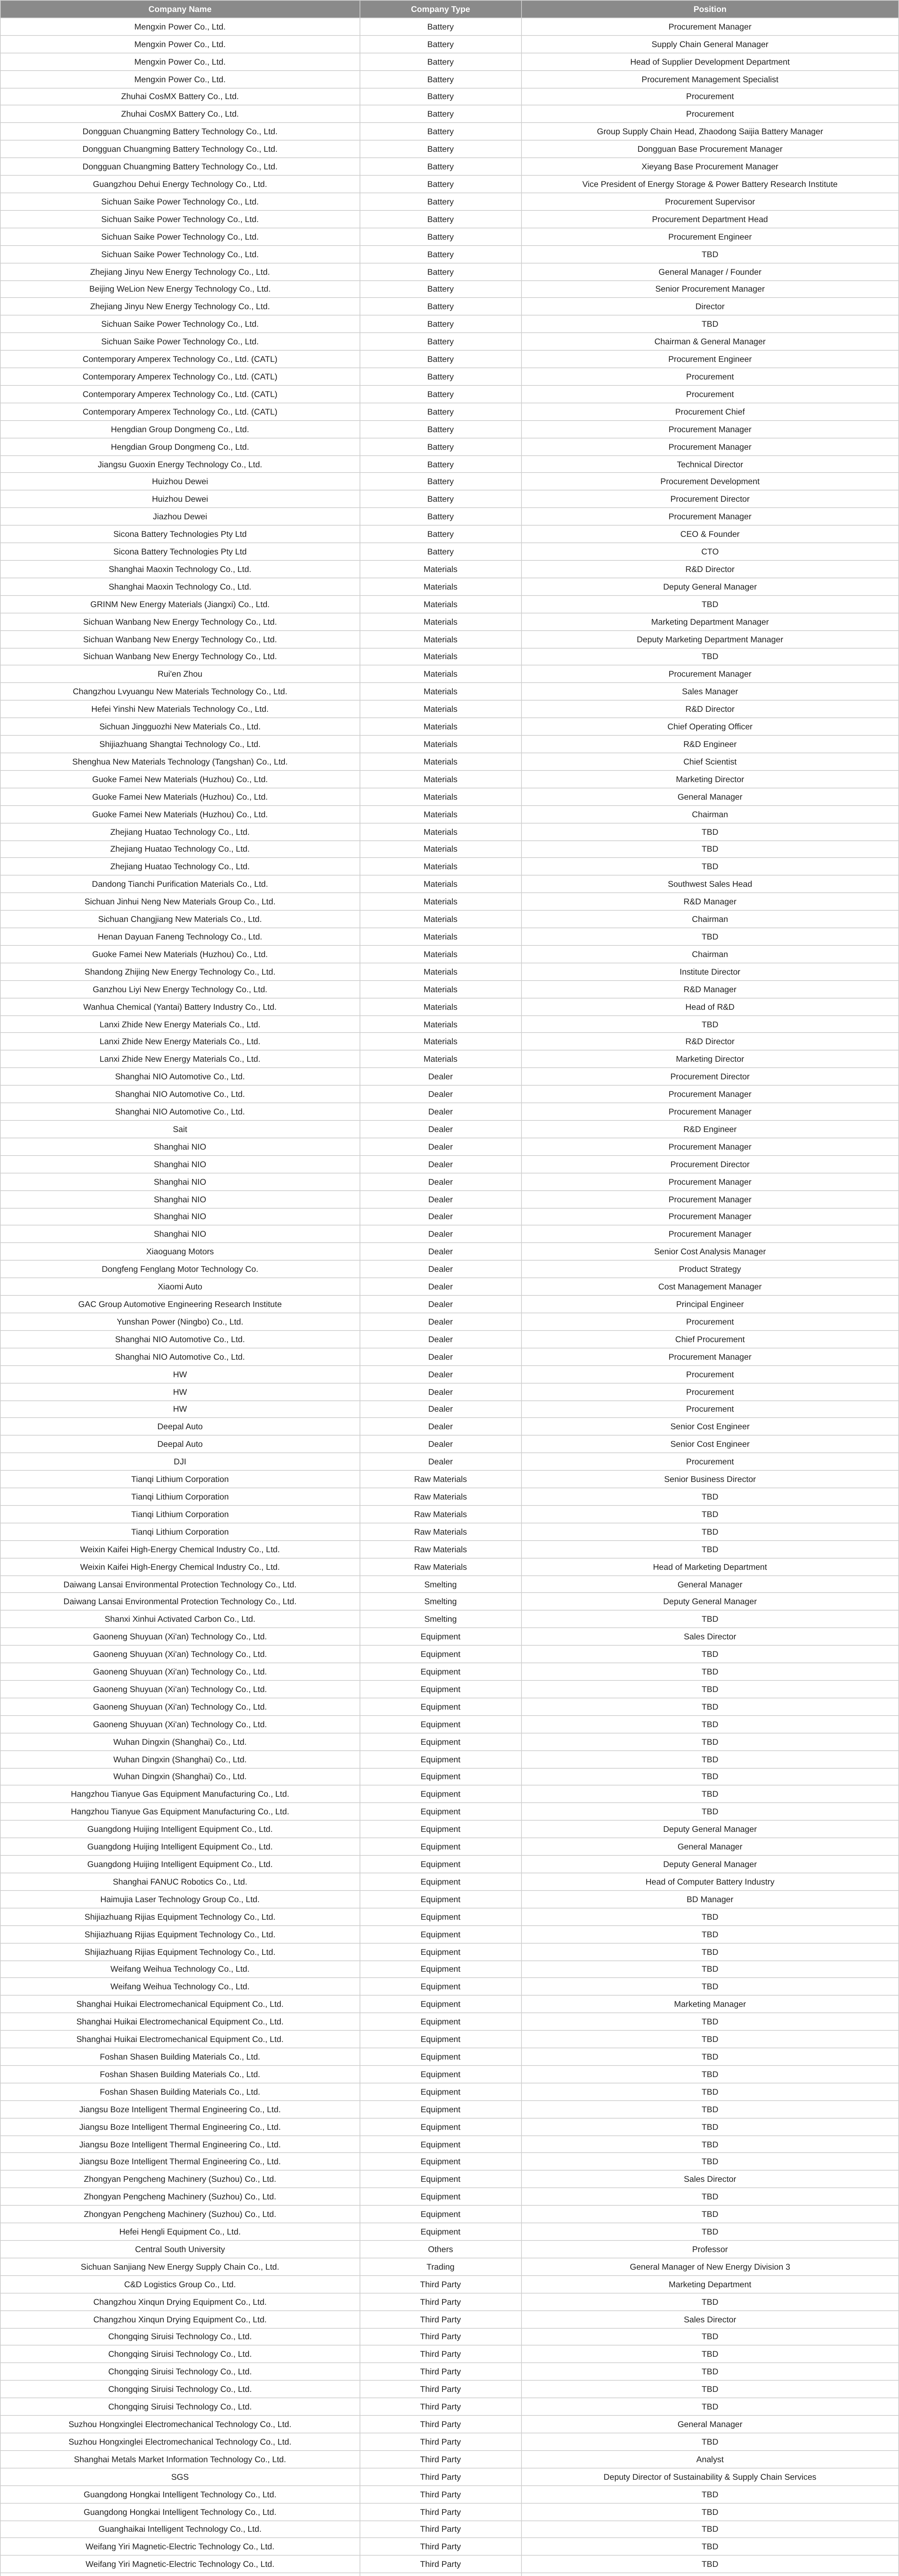
Por fim, recomendamos as conferências premium da SMM. Progresso atual e algumas empresas e representantes participantes:
Tel: 021-20707860 (ou adicione o WeChat 13585549799), Yang Chaoxing. Obrigado!
Informações relacionadas



