21 de setembro de 2026
Em 18 de setembro de 2026, por Florian Grummes
O continuou inicialmente a recuar do seu máximo de verão de 4.697 dólares nas últimas duas semanas e, pouco depois da decisão sobre as taxas de juro dos EUA na quarta-feira à noite, caiu brevemente para um novo mínimo de 4.235 dólares. No entanto, seguiu-se imediatamente um forte ressalto, que empurrou os preços de volta para os 4.400 dólares pouco antes do fim de semana.
Como resultado, a média móvel de 50 dias defendeu com sucesso os ataques dos ursos quatro vezes esta semana, e o nosso cenário principal de uma tendência lateral entre as médias móveis de 50 e 200 dias permanece intacto.
A subida das taxas de juro não é surpresa
A queda do preço do ouro deveu-se não só às condições de sobrecompra, mas principalmente à iminente subida das taxas de juro. Na quarta-feira à noite, a Reserva Federal dos EUA decidiu aumentar as taxas de juro em 25 pontos base — a primeira subida sob o novo presidente da Fed, Kevin Warsh. Esta decisão tinha sido gradualmente incorporada pelos mercados e, por isso, causou pouca surpresa.
O foco esteve menos no “quê” e mais no “como”:
Como se posicionaria Warsh perante a pressão política da Casa Branca e que sinais enviaria quanto à independência da política monetária?
Afinal, cada nova subida das taxas de juro não só aperta as condições de financiamento, como também agrava as tensões com o Presidente Trump, que vê a postura restritiva do banco central com olhar crítico na corrida às eleições intercalares dos EUA.
Uma mudança na resposta da política monetária
É também interessante comparar as decisões de política monetária de 2024 e 2026, que revelam uma notável assimetria na função de reação da Reserva Federal.
Enquanto a Reserva Federal sob Powell, no ano eleitoral de 2024, aliviou a política em 50 pontos base — uma medida expansionista — dois meses antes das eleições presidenciais, quando a taxa de inflação subjacente se situava em 3,3%, a Reserva Federal sob a nova liderança de Warsh decidiu em 2026 — com uma taxa de inflação subjacente significativamente mais baixa, de 2,4% — apertar a política em 25 pontos base — logo precisamente antes das eleições intercalares.
Esta divergência levanta a questão de saber até que ponto a pressão política ou a mudou, especialmente porque a atual dinâmica da inflação é em grande parte impulsionada por choques exógenos no setor energético (o conflito com o Irão), sobre os quais os instrumentos tradicionais de taxas de juro têm pouca influência.
Credibilidade versus realidade económica
O governador da Fed Kevin Warsh sublinhou inicialmente a independência institucional do banco central face à Casa Branca com a subida das taxas de juro aprovada por unanimidade e a sua retórica intransigente na luta contra a inflação. Ao fazê-lo, garantiu estabilidade a curto prazo nos mercados obrigacionistas. Após uma venda inicial, os mercados acionistas também responderam positivamente a esta demonstração de credibilidade da política monetária.
No entanto, a lógica económica por trás da subida das taxas permanece questionável: se uma parte significativa da atual pressão sobre os preços decorre do aumento dos custos da energia, do gasóleo e dos fertilizantes — que, por sua vez, aumentam os custos de produção na agricultura e na logística —, uma subida das taxas é provavelmente contraproducente. Torna o financiamento mais caro nos setores afetados sem expandir a oferta de energia ou de alimentos. Há, portanto, muitos indícios de que a Fed procura principalmente ancorar as expectativas de inflação — mesmo que os seus instrumentos de política tenham apenas uma eficácia muito limitada contra a atual do lado da oferta.
Volatilidade antes das eleições intercalares
Ao mesmo tempo, a perspetiva de novas subidas das taxas em outubro ou dezembro e a aproximação das eleições intercalares dos EUA poderão também conduzir a uma maior incerteza nos mercados financeiros nas próximas semanas. Não se espera que esta fase comece a aliviar gradualmente antes de meados de outubro. Até lá, os investidores devem contar com uma volatilidade acrescida e recuos abruptos dos preços, que poderão alastrar ao setor dos metais preciosos a qualquer momento.
Uma vez que o sentimento entre investidores institucionais, fundos de cobertura e investidores de retalho já está visivelmente contido, mantemo-nos cautelosamente otimistas para o quarto trimestre. A longo prazo, porém, a discrepância entre o aperto monetário e a evolução da economia real representa um potencial ponto fraco que põe em causa a sustentabilidade do rumo atual da Fed.
Ouro em dólares americanos – potencial de recuperação até à média móvel de 200 dias
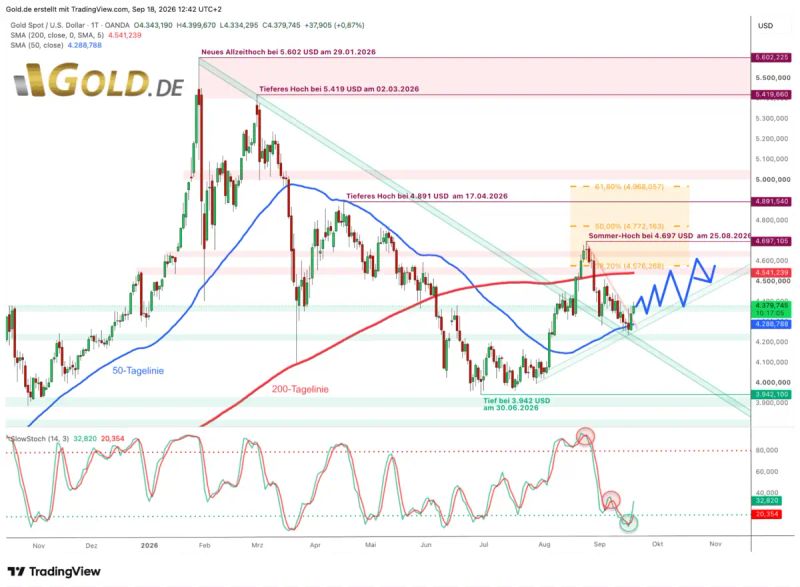
Ouro em dólares americanos, gráfico diário em 18 de setembro de 2026. © GOLD.DE
A partir do seu máximo de agosto de 4.697 dólares, o corrigiu o seu espetacular rally de verão nas últimas três semanas, caindo cerca de 10%. A reunião do banco central em Jackson Hole, no final de agosto, já tinha desencadeado duas vagas acentuadas de vendas, empurrando o preço para os 4.282 dólares. Depois disso, porém, os ursos fizeram apenas progressos lentos e o seu ímpeto diminuiu. Embora o preço do ouro tenha atingido um novo mínimo de correção de 4.235 dólares imediatamente após a decisão sobre as taxas de juro da Fed, os não conseguiram fechar o dia significativamente abaixo da média móvel de 50 dias, que sobe lentamente e se situa nos 4.288 dólares, esta semana.
Sem surpresa, os touros têm aproveitado as condições significativamente sobrevendidas no gráfico diário desde quarta-feira à noite para encetar uma recuperação. Na manhã de sexta-feira, o preço também rompeu acima da tendência descendente de curto prazo, fazendo com que o quadro técnico voltasse a clarear rapidamente. Uma continuação do rally em direção à média móvel de 200 dias (atualmente nos 4.541 dólares) parece, portanto, realista nas próximas semanas.
Só se a fraqueza ressurgir e a média móvel de 50 dias não resistir desta vez a mais um teste é que o quadro técnico se ensombraria significativamente.
Uma queda sustentada abaixo dos 4.250 dólares poderia então desencadear um recuo em direção aos 4.000 dólares.
No entanto, o nosso cenário projetado de movimento lateral entre as médias móveis de 50 e 200 dias continua a ser o mais provável. Esta fase de consolidação poderá servir de base para uma nova subida no quarto trimestre. Se ocorrer subsequentemente um rompimento sustentado acima da média móvel de 200 dias, preços em torno e acima dos 5.000 dólares seriam também concebíveis no primeiro trimestre de 2027.
Conclusão: Ouro – o recuo terminou por agora
O está atualmente preso num clássico cabo de guerra: a Fed está a apertar a política monetária para estabilizar as expectativas de inflação, embora uma parte significativa da pressão sobre os preços seja causada por choques externos de energia e geopolíticos. A curto prazo, as taxas de juro mais altas estão a pesar sobre o preço do ouro, mas as condições de mercado sobrevendidas, o forte suporte na média móvel de 50 dias e o posicionamento curto pronunciado apontam para um ressalto técnico.
Enquanto o preço não cair de forma sustentada abaixo dos 4.250 dólares, uma recuperação em direção aos 4.550 dólares continua a ser o cenário mais provável.
No geral, é provável que o ouro consolide, para já, entre as médias móveis de 50 e 200 dias. No entanto, esta pausa poderá revelar-se um prelúdio para um novo movimento ascendente ainda este ano — com a possibilidade de voltar a visar a marca dos 5.000 dólares pela primeira vez no primeiro trimestre de 2027.
Em: 18 de setembro de 2026
Escrito por:
Analista Técnico, Especialista em Metais Preciosos
Fonte: