17 de setembro de 2026
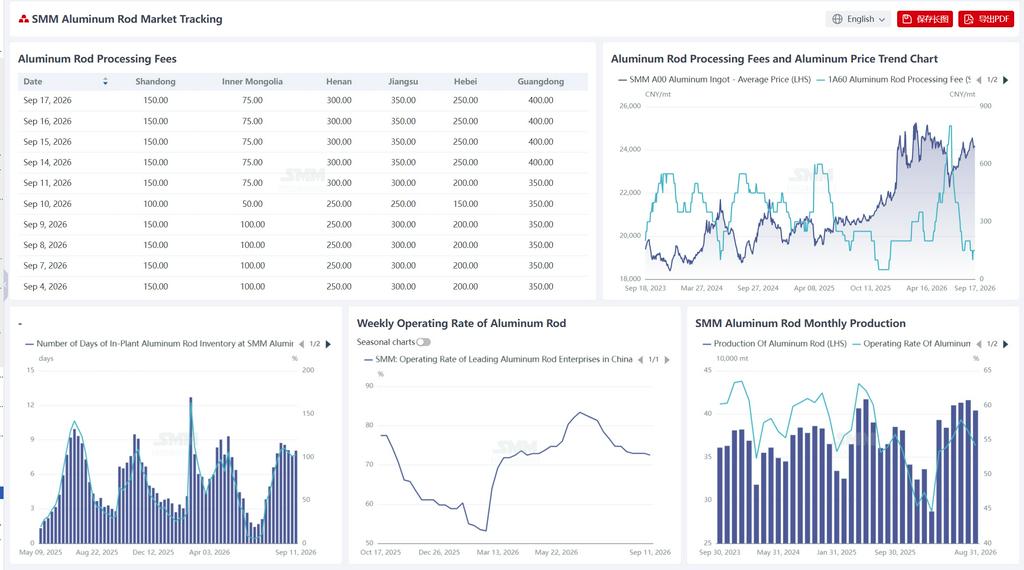
Segundo estatísticas da SMM, até 11 de setembro, os dias de estoque nas fábricas de vergalhão de alumínio na China registraram 8,06 dias, alta de 0,43 dia na comparação semanal; a relação de estoque subiu de 100,95% para 102,86%, avanço de 1,91 ponto percentual. Observando a tendência das últimas cinco semanas, os estoques continuaram se consolidando em níveis elevados, com a relação de estoque permanecendo acima de 100% na faixa superior do ano, enquanto a redução e a reposição de estoques se alternaram sem uma tendência unidirecional clara. No mesmo período, a taxa de operação combinada dos líderes do setor de vergalhão de alumínio registrou 72,50%, queda de 0,46 ponto percentual na comparação semanal, recuando levemente após se estabilizar em 72,96% por três semanas consecutivas, e permanecendo, no geral, em níveis baixos. A combinação de estoques se consolidando em níveis elevados e uma leve retração nas taxas de operação reflete que o atual excesso de oferta de vergalhão de alumínio ainda não mudou, o impulso anterior de reposição de estoques a jusante diminuiu um pouco, o sentimento de compra do mercado enfraqueceu marginalmente e o entusiasmo com os cronogramas de produção nas fábricas permanece contido. Com o excesso de oferta ainda sem alívio significativo, espera-se que os estoques continuem se consolidando em níveis elevados; as taxas de operação, limitadas pelo desequilíbrio entre oferta e demanda, provavelmente permanecerão em níveis baixos no curto prazo. Deve-se prestar atenção ao impulso nos cronogramas de produção decorrente da retomada de projetos de redes elétricas e de pedidos de exportação no final de setembro.
Durante a semana, os preços do alumínio recuaram de modo geral após uma rápida alta e depois se estabilizaram em níveis baixos, caindo de 24.460 yuans/tonelada na terça-feira passada (8 de setembro) para 24.140 yuans/tonelada nesta terça-feira (15 de setembro), uma queda acumulada de cerca de 320 yuans/tonelada. Na segunda metade da semana, os preços se moveram lateralmente em uma faixa estreita de 24.140 a 24.180 yuans/tonelada, com o centro claramente mais baixo na comparação semanal. O recuo dos preços do alumínio em relação às máximas deu algum suporte às taxas de processamento. Até 15 de setembro, as taxas de processamento do vergalhão de alumínio por região mostraram desempenho divergente em comparação com a terça-feira passada (8 de setembro): Shandong registrou 150 yuans/tonelada (estável), Mongólia Interior registrou 75 yuans/tonelada (queda de 25 yuans/tonelada), Henan registrou 300 yuans/tonelada (alta de 50 yuans/tonelada), Jiangsu registrou 350 yuans/tonelada (alta de 50 yuans/tonelada), Hebei registrou 250 yuans/tonelada (alta de 50 yuans/tonelada) e Guangdong registrou 400 yuans/tonelada (alta de 50 yuans/tonelada). As taxas de processamento na maioria das regiões se recuperaram e rebateram, impulsionadas pela queda nos preços do alumínio, aliviando a pressão do lado dos custos e pelo reabastecimento downstream antes do feriado, com Henan, Jiangsu, Hebei e Guangdong subindo 50 yuan/t em conjunto. Shandong manteve-se estável em níveis baixos, enquanto a Mongólia Interior permaneceu em níveis extremamente baixos em todo o país devido à oferta regional ampla e à intensa concorrência entre marcas. Dado que o atual excesso de oferta de vergalhões de alumínio ainda não mudou e os estoques estão se consolidando em níveis elevados, o espaço de alta para as taxas de processamento é limitado. No entanto, se os preços do alumínio continuarem se consolidando em tom moderado, espera-se que o centro das taxas de processamento continue subindo gradualmente, com divergência regional persistindo.
A taxa de operação da indústria chinesa de fios e cabos de alumínio subiu para 64,6% esta semana, um aumento de 0,6 ponto percentual em relação à semana anterior. Durante a semana, a produção dentro da indústria mostrou uma tendência divergente: as principais empresas de fios e cabos tiveram um desempenho sólido de pedidos, com as cargas das linhas de produção aumentando novamente e impulsionando a taxa de operação para cima; as pequenas e médias empresas ainda enfrentaram pedidos insuficientes, com um ritmo mais lento de retomada da produção, e a desaceleração geral da indústria ainda não foi totalmente revertida. No lado dos pedidos, os projetos de rede elétrica sob a State Grid e a China Southern Power Grid avançaram de forma constante, e as expectativas para a realização de pedidos no quarto trimestre permanecem; no entanto, o ritmo real de retirada de carga ainda não acelerou, e as compras downstream permanecem cautelosas, restringindo a liberação de pedidos no curto prazo. No lado das exportações, a demanda externa por fios de alumínio trançado mantém uma janela dinâmica, mas o crescimento de novos pedidos é limitado e improvável de se tornar um suporte importante. No geral, a indústria permanece pressionada por pedidos fracos no curto prazo, limitando o espaço de alta para a taxa de operação; mas à medida que os projetos de rede elétrica entram no pico de entrega do quarto trimestre, espera-se que a demanda se recupere gradualmente e a taxa de operação suba ainda mais.