SMM 17 de setembro:
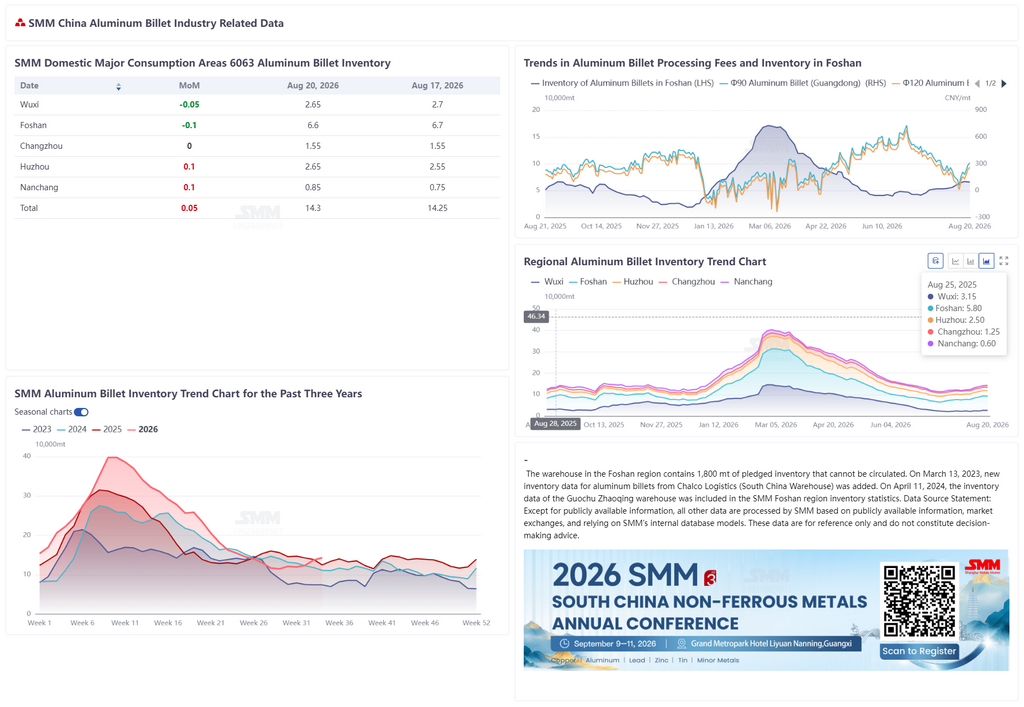
Segundo estatísticas da SMM, até 17 de setembro, o estoque de tarugos de alumínio nas principais áreas de consumo doméstico registrou 152.500 toneladas, queda de 500 toneladas em relação à última quinta-feira (10 de setembro) e redução de 5.000 toneladas em relação a esta segunda-feira (14 de setembro). A tendência persistente de alta nos estoques desde meados de agosto mudou ligeiramente, transformando-se em uma modesta retração em relação aos picos. Na comparação anual, o estoque ficou aproximadamente 17.500 toneladas acima do mesmo período de 2025, cerca de 31.000 toneladas acima de 2024 e aproximadamente 61.000 toneladas acima de 2023, com o estoque total ainda no nível mais alto para o mesmo período nos últimos quatro anos. Do ponto de vista das retiradas de armazém, as retiradas de tarugos de alumínio entre 7 e 14 de setembro registraram 38.900 toneladas, alta de 2.800 toneladas na comparação semanal, encerrando a retração do período anterior e indicando melhora marginal na atividade de negociação do mercado. Por região, o estoque de Foshan ficou em 75.500 toneladas, queda de 1.500 toneladas em relação à última quinta-feira; Wuxi registrou 22.000 toneladas, estável na comparação semanal; Changzhou com 17.500 toneladas e Nanchang com 11.500 toneladas tiveram leve acúmulo de estoque de 500 toneladas cada; Huzhou registrou 26.000 toneladas, estável na comparação semanal. Esta rodada de enfraquecimento dos estoques foi impulsionada por fatores de oferta e demanda: Do lado da demanda, os preços do alumínio recuaram das máximas da semana passada, a aceitação dos altos preços do alumínio pelos compradores se recuperou e a disposição de compra melhorou marginalmente, levando a uma recuperação nas retiradas de armazém e exercendo alguma pressão de redução de estoque. Do lado da oferta, os produtores de tarugos de alumínio em Guangxi iniciaram cortes de produção relacionados à manutenção esta semana, elevando as expectativas de aperto na oferta e aliviando a pressão de entrada, apoiando ainda mais a flexibilização dos altos níveis de estoque. Impulsionado pelos cortes de manutenção do lado da oferta e pelo acúmulo de estoque da demanda pré-feriado, espera-se que o ímpeto de redução de estoque de tarugos de alumínio se fortaleça na próxima semana, com o estoque provavelmente continuando sua modesta retração. O foco principal deve estar na escala real dos cortes de manutenção em Guangxi e no ritmo de absorção das chegadas em Foshan.
Os preços do alumínio subiram e recuaram durante a semana, com os preços à vista do alumínio SMM A00 caindo de 24.560 yuans/tonelada na última quinta-feira (10 de setembro) para 24.180 yuans/tonelada nesta quinta-feira (17 de setembro), uma queda acumulada de aproximadamente 380 yuans/tonelada, com o centro de preços recuando para cerca de 24.200 yuans/tonelada. O recuo nos preços do alumínio, combinado com as expectativas de aperto na oferta, impulsionou as taxas de processamento em todas as regiões a se recuperarem de forma generalizada. Por região, as taxas de processamento de tarugos de alumínio φ90 em Foshan foram cotadas a 160 yuans/tonelada e φ120 a 110 yuans/tonelada, ambas com alta de 210 yuans/tonelada em relação à última quinta-feira, virando bruscamente de território negativo para positivo; os tarugos de alumínio φ90 em Wuxi foram cotados a 400 yuans/tonelada e φ120 a 300 yuans/tonelada, alta de 170 yuans/tonelada e 160 yuans/tonelada na comparação semanal, respectivamente; os tarugos de alumínio φ90 em Nanchang foram cotados a 280 yuans/tonelada e φ120 a 200 yuans/tonelada, alta de 260 yuans/tonelada e 230 yuans/tonelada na comparação semanal, respectivamente. A recuperação generalizada das taxas de processamento esta semana foi impulsionada por dois fatores principais: Primeiro, o deslocamento para baixo do centro de preços do alumínio melhorou a aceitação dos altos preços do alumínio pelos compradores, esfriou o sentimento de espera, melhorou significativamente a disposição de compra e impulsionou a atividade de negociação. Segundo, surgiram sinais de aperto no lado da oferta quando os produtores de tarugos de alumínio em Guangxi iniciaram cortes de produção relacionados à manutenção, elevando as expectativas do mercado de aperto futuro na oferta. Isso reparou a situação em que as taxas de processamento em Foshan e Nanchang haviam caído anteriormente para território negativo, com cotações dos produtores abaixo dos referenciais de custo, fortalecendo significativamente a disposição dos produtores em manter os preços firmes, com as taxas de processamento sendo elevadas passivamente e passando de negativas para positivas. Notavelmente, apesar da forte recuperação nas taxas de processamento, Foshan φ90/φ120 e Nanchang φ90/φ120 permanecem em níveis historicamente baixos, refletindo que o padrão atual de oferta e demanda não se reverteu fundamentalmente e a pressão geral de volume do lado da oferta persiste. Espera-se que as tendências das taxas de processamento na próxima semana dependam da intensidade dos cortes de manutenção em Guangxi e dos movimentos dos preços do alumínio. Se os preços do alumínio continuarem a flutuar em níveis altos e os cortes de manutenção ficarem aquém das expectativas, o espaço para recuperação das taxas de processamento será limitado, com atenção necessária à intensidade de reabastecimento dos compradores e ao ritmo das chegadas em Foshan.