I. Operações do Mercado Spot de Energia Elétrica
De 7 a 13 de setembro, as temperaturas em toda a China apresentaram um padrão claro de “norte mais frio, sul mais quente”. Entre 7 e 9 de setembro, uma massa de ar frio avançou para sul através do Norte e do Nordeste da China, trazendo uma queda acentuada de temperatura para Shandong e regiões vizinhas, enquanto uma depressão tropical sobre o Mar do Sul da China trouxe novas chuvas ao Sul da China mais tarde na semana. Para além do clima, os custos dos combustíveis tornaram-se um suporte cada vez mais importante para os preços spot de eletricidade. Em 11 de setembro, o carvão térmico CCTD Qinhuangdao de 5.500 kcal subiu para 754 RMB/t, enquanto os carvões de 5.000 kcal e 4.500 kcal aumentaram para 684 RMB/t e 617 RMB/t, respetivamente. Os preços de chegada do GNL SMM China subiram de 26,16 USD/MMBtu em 7 de setembro para um máximo semanal de 28,81 USD/MMBtu em 10 de setembro, enquanto os preços médios de GNL no leste de Guangdong aumentaram de 5.860 RMB/t para 6.005 RMB/t em 9 de setembro. O aumento dos custos de carvão e gás elevou os custos marginais da geração térmica e a gás, enquanto a produção renovável, as condições de carga e os fluxos interprovinciais de energia continuaram a moldar os movimentos de preços no curto prazo.
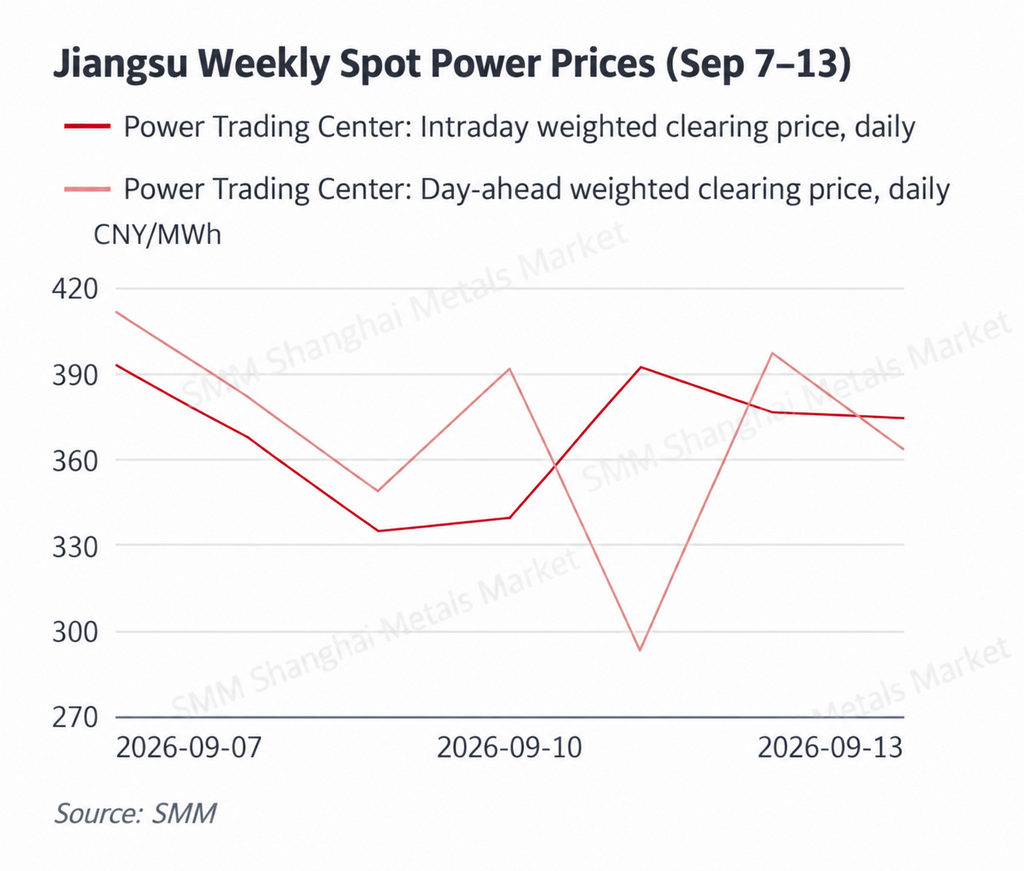
Os preços em Shandong caíram primeiro e depois recuperaram, à medida que o arrefecimento reduziu a carga, enquanto os custos mais altos do carvão limitaram a queda. O preço médio em tempo real do lado da geração em Shandong caiu de 398,27 RMB/MWh em 7 de setembro para 287,52 RMB/MWh em 9 de setembro e manteve-se relativamente baixo em 298,58 RMB/MWh em 10 de setembro. Em seguida, os preços recuperaram para 412,64 RMB/MWh em 11 de setembro e 413,72 RMB/MWh em 13 de setembro. A média semanal ficou em aproximadamente 352,08 RMB/MWh. O ar frio reduziu as temperaturas em cerca de 4–6°C entre 7 e 9 de setembro, com as mínimas no norte de Shandong a descerem para cerca de 14–16°C, reduzindo de forma significativa a procura de arrefecimento. À medida que as temperaturas recuperaram mais tarde na semana, a carga também melhorou. Entretanto, o carvão CCTD Qinhuangdao de 5.500 kcal voltou a subir de 741 RMB/t para 754 RMB/t. Como a geração a carvão continua a desempenhar um papel importante na formação do preço marginal em Shandong, os custos mais elevados do combustível atuaram sobretudo como um piso para as ofertas, enquanto as mudanças na produção renovável e nas condições de carga impulsionaram a recuperação ao longo da semana.
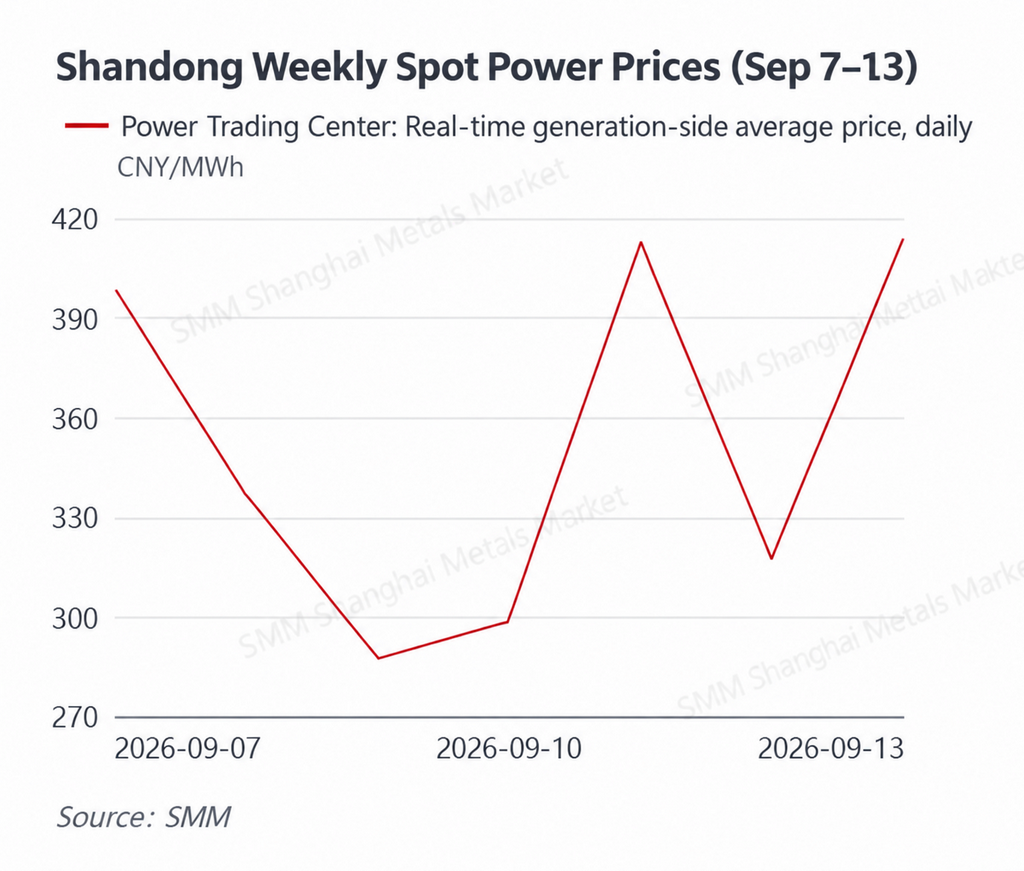
Guangdong passou de níveis elevados no início da semana para preços mais baixos mais tarde, uma vez que a forte procura de arrefecimento e os custos da geração a gás sustentaram inicialmente os preços, antes de as chuvas enfraquecerem a carga. O preço médio do lado da geração no mercado diário de Guangdong subiu de RMB 456,52/MWh em 7 de setembro para RMB 481,47/MWh em 8 de setembro, antes de cair gradualmente para RMB 353,27/MWh em 11 de setembro e fechar em RMB 372,13/MWh em 13 de setembro. A média semanal do mercado diário foi de aproximadamente RMB 417,06/MWh. Os preços em tempo real foram mais voláteis, atingindo RMB 611,49/MWh e RMB 601,14/MWh em 7 e 8 de setembro, respectivamente, antes de cair para RMB 359,83/MWh em 10 de setembro e se estabilizar em torno de RMB 376–394/MWh no fim de semana. A média semanal em tempo real foi de aproximadamente RMB 451,57/MWh. O clima ensolarado e quente entre 7 e 10 de setembro manteve a demanda por refrigeração relativamente resiliente, mas as chuvas se intensificaram a partir de 11 de setembro, quando a depressão tropical afetou o oeste de Guangdong e as áreas costeiras, enfraquecendo a demanda por ar-condicionado. Ao mesmo tempo, os preços do GNL no leste de Guangdong subiram de RMB 5.860/t para RMB 6.005/t, enquanto os preços de chegada de GNL da SMM China atingiram até USD 28,81/MMBtu. O aumento dos custos do gás, portanto, forneceu suporte mais forte aos custos marginais de geração a gás.
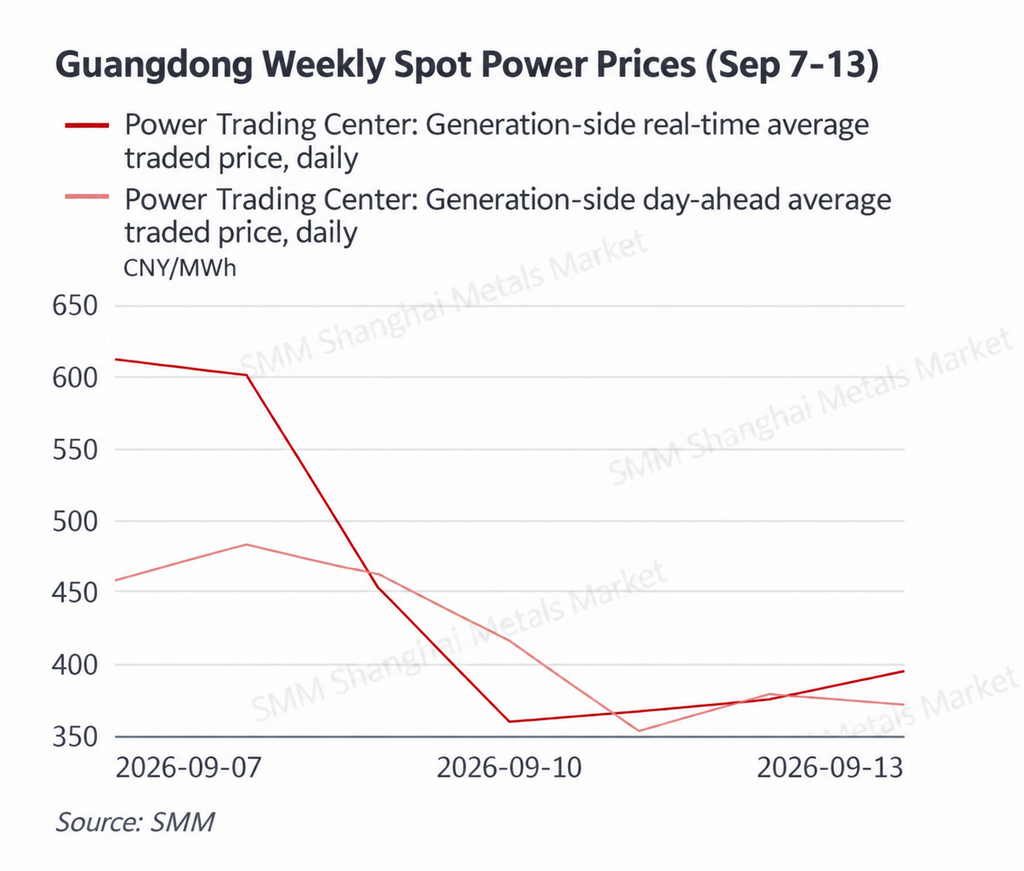
Jiangsu permaneceu volátil, com a demanda sazonal mais fraca compensada pelos custos mais altos de geração a carvão.O preço médio ponderado do mercado diário de Jiangsu caiu de RMB 411,46/MWh no início da semana para RMB 293,28/MWh em 11 de setembro, antes de se recuperar para RMB 397,30/MWh em 12 de setembro e terminar em RMB 363,64/MWh em 13 de setembro. A média semanal do mercado diário foi de aproximadamente RMB 369,84/MWh. Os preços intradiários variaram principalmente entre RMB 335/MWh e RMB 393/MWh, com média de aproximadamente RMB 368,39/MWh na semana. O ar frio empurrou as temperaturas de cerca de 30°C para 25–27°C entre 8 e 10 de setembro, reduzindo a demanda por refrigeração e limitando o espaço para aumentos sustentados de preços. No entanto, a demanda industrial permaneceu relativamente resiliente, enquanto os preços mais altos do carvão elevaram o custo marginal das unidades a carvão. Como resultado, o mercado de Jiangsu refletiu um cabo de guerra entre a demanda mais fraca e os custos de geração mais firmes, com as médias do mercado diário e intradiário permanecendo relativamente próximas.
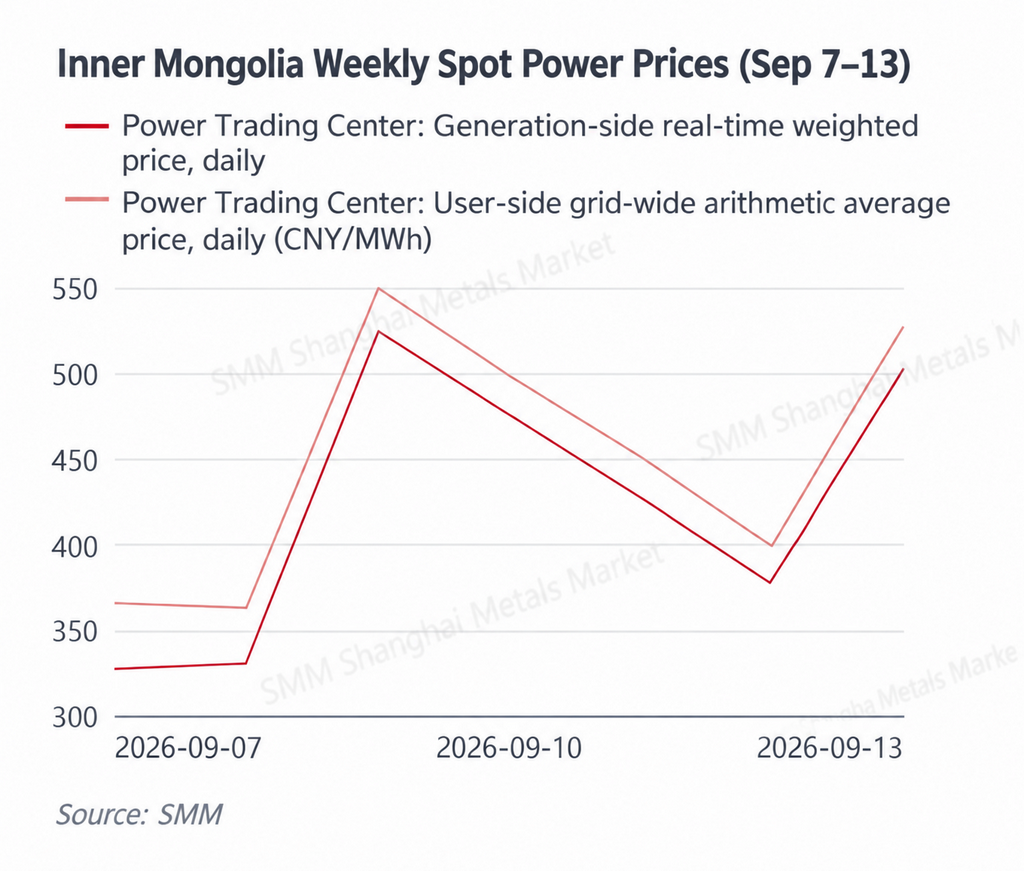
A Mongólia Interior se fortaleceu acentuadamente, pois as flutuações na produção renovável amplificaram o impacto dos custos marginais mais altos do carvão. O preço médio ponderado em tempo real do lado da geração subiu de RMB 327,84/MWh em 7 de setembro para RMB 524,74/MWh em 9 de setembro, permaneceu elevado em RMB 476,43/MWh em 10 de setembro e voltou a subir para RMB 502,63/MWh em 13 de setembro. A média semanal atingiu aproximadamente RMB 424,20/MWh, enquanto a média aritmética do lado do usuário em todo o sistema subiu para aproximadamente RMB 451,04/MWh. Com uma alta participação de geração eólica e solar, o mercado à vista do oeste da Mongólia Interior permanece altamente sensível à produção renovável e às condições de exportação. Quando a geração renovável é forte, os preços podem cair rapidamente; quando a produção fica abaixo do esperado e as unidades térmicas são mais acionadas, os preços mais altos do carvão podem se refletir mais diretamente nas ofertas marginais. O aumento semanal, portanto, refletiu não apenas custos mais altos do carvão, mas a interação entre a volatilidade renovável e a maior dependência da geração de equilíbrio a carvão.
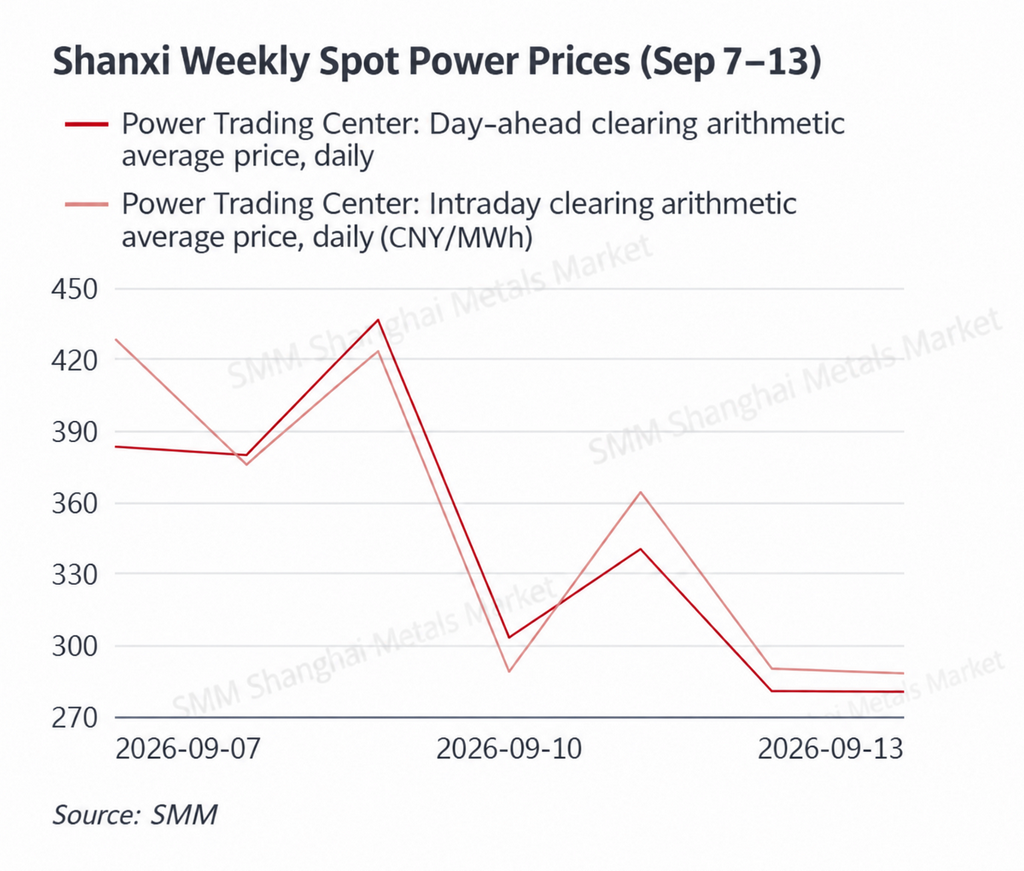
Shanxi passou de níveis elevados no início da semana para um claro recuo posteriormente, à medida que o suporte mais forte dos custos do carvão foi compensado por condições de oferta e demanda mais fracas. O preço médio aritmético do dia seguinte em Shanxi permaneceu elevado entre RMB 379 e 437/MWh durante 7 a 9 de setembro, atingindo RMB 436,56/MWh em 9 de setembro, antes de cair acentuadamente para cerca de RMB 281/MWh em 12 e 13 de setembro. A média semanal do dia seguinte foi de aproximadamente RMB 343,38/MWh. Os preços intradiários também caíram de RMB 428,47/MWh em 7 de setembro para cerca de RMB 288 a 290/MWh no fim de semana, com uma média semanal de aproximadamente RMB 351,34/MWh. Shanxi tem uma participação relativamente alta de geração a carvão, de modo que a oferta mais restrita de carvão e os preços mais altos do combustível continuaram a sustentar os custos marginais de geração. No entanto, com a queda das temperaturas e o afrouxamento das condições do sistema no final da semana, a carga mais fraca superou o suporte do lado dos custos e empurrou os preços à vista para baixo. Os preços do carvão, portanto, reforçaram o piso do mercado, enquanto os picos de preço de curto prazo permaneceram dependentes da carga real e da demanda de exportação interprovincial.
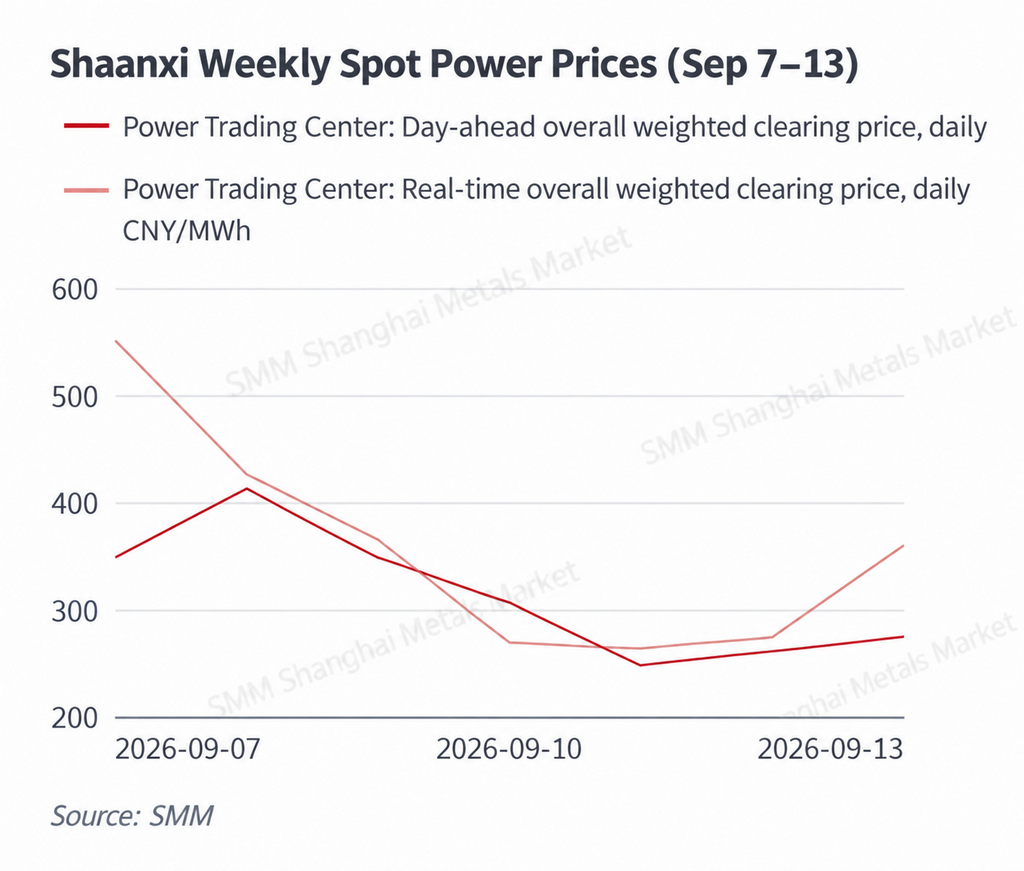
O centro de preços de Shaanxi subiu de modo geral, enquanto as condições restritas em tempo real no início da semana amplificaram o impacto dos custos da geração a carvão. O preço médio ponderado do dia seguinte em Shaanxi subiu de RMB 348,35/MWh em 7 de setembro para RMB 412,76/MWh em 8 de setembro, antes de cair para RMB 248,45/MWh em 11 de setembro. A média semanal foi de aproximadamente RMB 314,60/MWh. Os preços em tempo real atingiram RMB 550,73/MWh em 7 de setembro, depois caíram gradualmente para cerca de RMB 263–274/MWh entre 10 e 12 de setembro, antes de se recuperarem para RMB 359,74/MWh em 13 de setembro. A média semanal em tempo real foi de aproximadamente RMB 358,43/MWh. A diferença de cerca de RMB 44/MWh entre as médias semanais em tempo real e do dia seguinte indica que as condições operacionais reais foram geralmente mais apertadas do que o previsto nas projeções do dia seguinte. As oscilações de curto prazo na geração renovável aumentaram a sensibilidade do mercado à geração térmica de reserva, enquanto os preços mais altos do carvão elevaram o custo marginal das unidades térmicas quando a geração renovável ficou aquém do esperado.
No geral, os preços médios semanais nos seis mercados monitorados foram geralmente mais altos do que na semana anterior, mas os movimentos intrasemanais em várias províncias mostraram um claro padrão de pico e recuo. O clima mais frio reduziu a demanda de eletricidade em Shandong, Shanxi e outros mercados do norte, o que normalmente pressionaria os preços à vista para baixo, enquanto os preços mais altos do carvão limitaram a extensão da queda. Guangdong enfrentou pressão adicional de alta devido ao aumento dos custos de GNL, fortalecendo o suporte de custo da geração a gás. No oeste da Mongólia Interior e em Shaanxi, os preços do carvão não determinaram sozinhos a direção dos preços, mas os custos mais altos de combustível amplificaram os preços marginais durante períodos de menor geração renovável e maior despacho térmico. À medida que as temperaturas continuam a cair em meados de setembro, o mercado se concentrará cada vez mais no ritmo de recuperação da oferta de carvão, na persistência dos altos preços de GNL, na geração renovável e nas mudanças nos fluxos interprovinciais de energia.
Energia Primária
7 a 13 de setembro
Carvão térmico: A demanda do setor elétrico entrou na estação intermediária, mas uma recuperação lenta na oferta manteve os preços CCTD em tendência de alta.
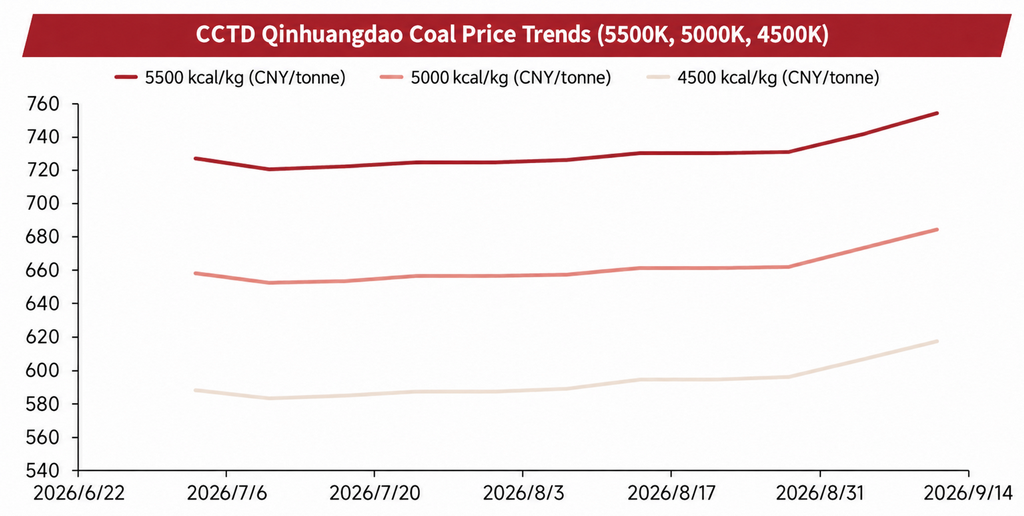
Em 11 de setembro, o carvão térmico CCTD de Qinhuangdao de 5.500 kcal foi avaliado em RMB 754/t, um aumento de RMB 13/t em relação a 4 de setembro. O grau de 5.000 kcal subiu RMB 11/t para RMB 684/t, enquanto o grau de 4.500 kcal aumentou RMB 11/t para RMB 617/t. Após a temporada de pico de demanda do verão, o consumo de energia térmica já começou a diminuir, mas os preços do carvão continuaram subindo, sugerindo que a alta mais recente foi impulsionada mais por restrições de oferta e aperto na cadeia de circulação do que por uma demanda mais forte do usuário final. A produção doméstica de carvão permaneceu abaixo dos níveis do ano anterior em agosto e, embora a contração tenha diminuído em relação a julho, o ritmo de recuperação da oferta permaneceu relativamente lento.
Demanda: Com o fortalecimento do ar frio no norte da China, a demanda de refrigeração caiu rapidamente e o consumo de carvão das usinas costeiras entrou em tendência sazonal de queda. As aquisições se concentraram cada vez mais em entregas por contrato de longo prazo e reposição limitada no mercado à vista. Ao mesmo tempo, a maior geração hidrelétrica no início do outono deslocou parte da demanda de geração térmica. A demanda de transporte costeiro também diminuiu, refletindo a menor disposição das usinas de perseguir preços à vista mais altos. No geral, o suporte do lado da demanda aos preços do carvão enfraqueceu significativamente em relação ao período de pico do verão.
Oferta: As inspeções de segurança nas principais regiões produtoras permaneceram relativamente rigorosas, enquanto algumas minas ainda não haviam restaurado totalmente a produção após interrupções anteriores. Isso manteve a elasticidade da oferta de curto prazo limitada. Os aumentos anteriores nos preços na boca da mina também comprimiram as margens para embarques aos portos do norte, restringindo a reposição dos estoques portuários. Mais recentemente, a economia do transporte começou a melhorar e algumas ofertas de carvão importado se suavizaram, sugerindo que a fase mais apertada da oferta pode gradualmente se aliviar. Se os preços do carvão podem continuar subindo dependerá cada vez mais do ritmo de recuperação da produção doméstica e do momento da estocagem para o inverno.
Estoques: Em 11 de setembro, os estoques em nove portos do entorno do Mar de Bohai estavam em cerca de 24,13 milhões de toneladas, uma queda de aproximadamente 0,30 milhão de toneladas em relação à semana anterior, enquanto os estoques nas usinas de oito províncias costeiras subiram para cerca de 35,57 milhões de toneladas. Essa divergência permanece importante: estoques portuários relativamente apertados continuam a sustentar as ofertas à vista, enquanto estoques confortáveis nos usuários finais reduzem a urgência de adquirir a preços mais altos. O mercado, portanto, permanece caracterizado por "portos apertados, mas usinas adequadamente abastecidas". Os preços do carvão provavelmente manterão suporte no curto prazo, embora a fraqueza sazonal da demanda e a recuperação gradual da oferta possam limitar o ritmo de novos ganhos.
GNL: Os preços do GNL entregue na China subiram rapidamente, enquanto os preços do leste de Guangdong começaram a acompanhar o aumento.
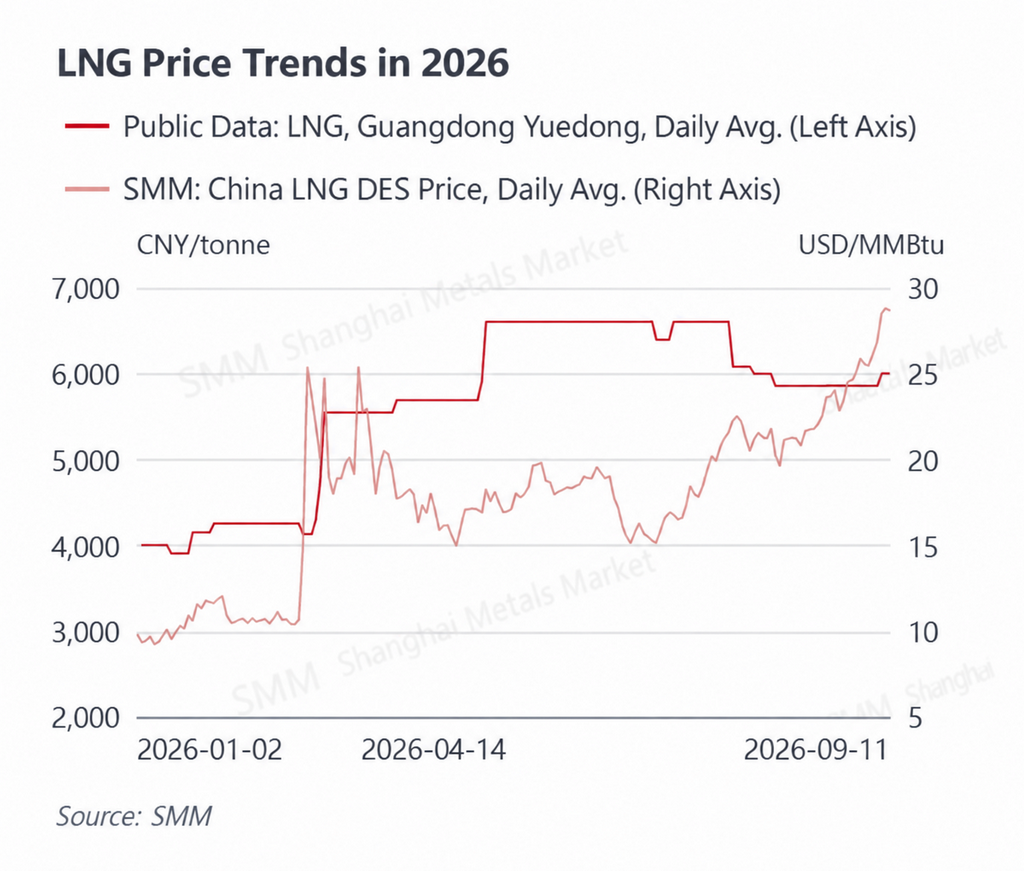
Os preços de chegada de GNL da SMM China continuaram subindo durante a semana, de USD 26,16/MMBtu em 7 de setembro para USD 26,88/MMBtu em 8 de setembro, USD 28,51/MMBtu em 9 de setembro e uma máxima semanal de USD 28,81/MMBtu em 10 de setembro. Os preços permaneceram elevados em USD 28,65/MMBtu em 11 de setembro. Os preços de GNL no leste de Guangdong subiram de RMB 5.860/t para RMB 6.005/t em 9 de setembro e permaneceram nesse nível posteriormente, indicando que o aumento anterior nos custos internacionais à vista começou a se refletir nos preços domésticos de GNL costeiro.
Mercado doméstico: Os custos mais altos de gás de alimentação a montante, juntamente com a manutenção em algumas instalações de liquefação, apertaram temporariamente a oferta doméstica de GNL e fortaleceram o poder de precificação dos vendedores. No entanto, a China permanece em um período sazonal de demanda de gás relativamente modesta, e os usuários industriais mostraram disposição limitada de aceitar preços acentuadamente mais altos. Os preços domésticos de GNL, portanto, subiram mais lentamente do que os custos à vista importados. Ao mesmo tempo, os contratos de GNL de longo prazo e o gás de gasoduto continuam a representar uma grande parcela da oferta doméstica, reduzindo a dependência de cargas à vista caras e desacelerando o repasse dos picos de preços internacionais.
Mercado internacional: Os preços à vista de GNL na Ásia continuaram a se fortalecer em meio a prêmios elevados de risco de oferta, expectativas de aquisição para o inverno e competição por cargas flexíveis. A manutenção em algumas instalações de fornecimento e a disponibilidade mais restrita de cargas à vista aumentaram a pressão de alta. Para o mercado de energia de Guangdong, o aumento dos preços de GNL no leste de Guangdong para RMB 6.005/t eleva diretamente o custo marginal de geração das unidades a gás, fortalecendo o suporte de custo para os preços à vista de eletricidade durante períodos de alta carga ou quando a geração renovável é fraca.
Revisão do Clima
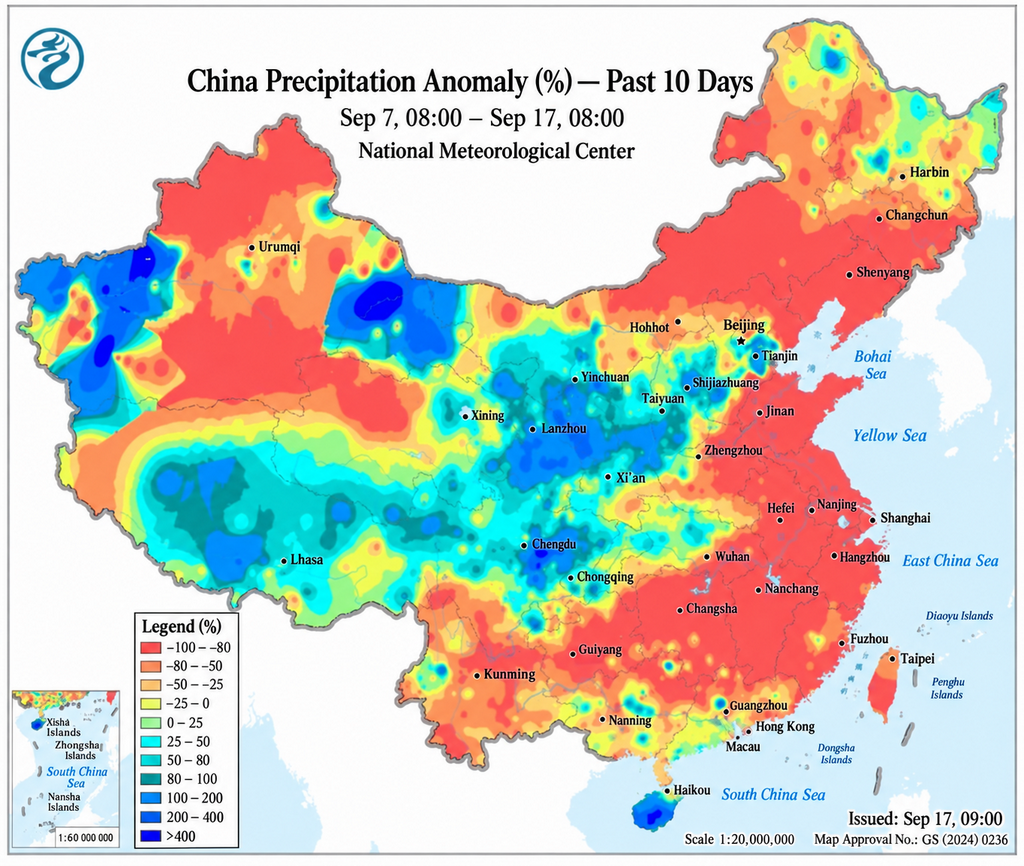
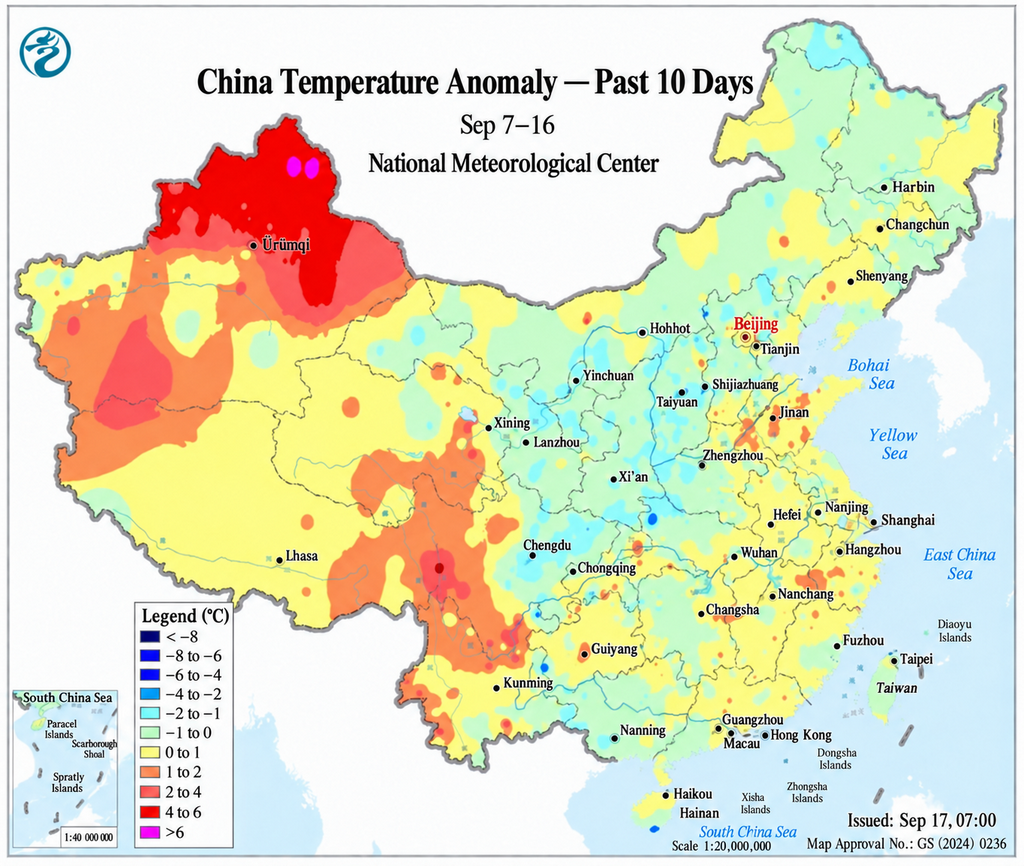
Durante 7 a 13 de setembro, a China experimentou um padrão amplo de "norte mais frio, sul mais quente", com resfriamento no norte ocorrendo juntamente com chuvas mais intensas em partes do sul da China. De 7 a 9 de setembro, um sistema moderado de ar frio moveu-se para o sul através do norte e nordeste da China, trazendo quedas de temperatura de cerca de 4–6°C. As áreas costeiras de Shandong também experimentaram ventos do norte mais fortes, enquanto a amplitude térmica diurna se ampliou significativamente nas regiões do norte.
No sul da China, a principal perturbação climática veio de uma depressão tropical sobre o Mar do Sul da China. De 11 a 13 de setembro, as chuvas aumentaram no sul de Guangdong, Hainan e sul de Guangxi, com algumas áreas de Guangdong registrando chuvas fortes a torrenciais. Guangdong permaneceu quente e úmido durante a primeira metade da semana, com temperaturas máximas em torno de 34°C sustentando a demanda de refrigeração. Quando as chuvas se intensificaram no final da semana, a carga de ar-condicionado enfraqueceu. Em Shandong, as temperaturas máximas ficaram principalmente em torno de 29–33°C, caindo acentuadamente no início da semana antes de se recuperarem. Jiangsu também esfriou para cerca de 25–27°C durante 8 a 10 de setembro, antes de as temperaturas se recuperarem gradualmente a partir de 12 de setembro.
Daqui em diante, o principal foco climático continuará a se afastar do calor persistente do verão em direção à atividade de ar frio de outono e aos sistemas climáticos tropicais. À medida que a demanda de refrigeração diminui ainda mais no norte da China, os impactos climáticos sobre os preços à vista de eletricidade provavelmente serão transmitidos mais por meio da geração eólica e solar, das chuvas e dos desvios de curto prazo nas previsões de carga do que por meio da demanda sustentada de altas temperaturas.
II. Principais Desenvolvimentos no Mercado de Energia da China
Em 9 de setembro, o Escritório Regulador de Energia do Leste da China anunciou que o mercado à vista de energia de Anhui entrou em operação formal. Anhui tornou-se o nono mercado à vista de energia em nível provincial da China, e o segundo no Delta do Rio Yangtzé, a entrar em operação formal. O mercado estava em operação experimental de liquidação contínua desde 31 de dezembro de 2024, por mais de 18 meses. Todas as unidades públicas a carvão despachadas provincialmente participam enviando quantidades e preços, os geradores renováveis participam integralmente do mercado, todos os usuários comerciais e industriais participam apenas com base em quantidade, e o armazenamento independente de energia pode enviar quantidades e preços.
Em 9 de setembro, o Escritório Regulador de Energia de Jiangsu da Administração Nacional de Energia divulgou o "Aviso sobre Consulta Pública das Regras de Implementação do Mercado de Serviços Ancilares de Rampa de Energia de Jiangsu (Minuta para Comentários)". O mecanismo proposto foi projetado para lidar com mudanças rápidas na carga líquida do sistema à medida que a penetração renovável aumenta, ao mesmo tempo em que expande os canais de receita baseados no mercado para geração térmica, armazenamento de energia e outros recursos flexíveis. A introdução de um serviço dedicado de rampa ampliaria ainda mais a estrutura de receita de armazenamento de Jiangsu além da simples arbitragem de pico-vale e melhoraria a flexibilidade do sistema de curta duração.
No início de setembro, Tianjin abriu consulta pública sobre o "Aviso sobre a Promoção da Participação Direta Integral no Mercado de Energia por Usuários de Eletricidade de 35 kV e Acima (Minuta para Comentários)". A minuta propõe exigir que usuários comerciais e industriais de 35 kV e acima que ainda estejam sob aquisição por agente da rede concluam o registro no mercado até o final de 2026, seja como usuários atacadistas ou varejistas. A medida expandiria ainda mais a participação direta no mercado entre grandes usuários e aumentaria a demanda por negociação de médio e longo prazo, pacotes de varejo e gestão de risco de mercado.
Em 11 de setembro, a Comissão Provincial de Desenvolvimento e Reforma de Guizhou abriu consulta sobre as "Regras de Implementação para o Leilão do Mecanismo de Desenvolvimento Sustentável para Projetos Incrementais de Energia Renovável" e as "Regras de Implementação para o Mecanismo de Liquidação de Preços de Desenvolvimento Sustentável para Energia Renovável". As regras propostas esclarecem ainda mais a estrutura de leilão e liquidação para os preços do mecanismo de energia renovável. Para projetos incrementais, os volumes e preços de eletricidade do mecanismo seriam determinados por meio de licitação competitiva, com o volume do mecanismo limitado a 90% da geração total conectada à rede do projeto durante o período aplicável. Isso vincularia ainda mais as receitas dos projetos renováveis tanto aos preços de mercado quanto à liquidação do preço do mecanismo.
A 16ª Reunião Ministerial de Energia da APEC foi realizada em Pequim em 10 e 11 de setembro. A reunião concentrou-se em três prioridades: acesso à energia de alta qualidade, empoderamento bidirecional entre inteligência artificial e sistemas de energia, e cooperação energética mais profunda na Ásia-Pacífico. As discussões também cobriram o apoio mútuo de energia transfronteiriça, segurança energética e coordenação de sistemas de energia cada vez mais dependentes de renováveis. Esses temas destacam a crescente importância da otimização regional de recursos e da capacidade flexível do sistema de energia à medida que a penetração renovável continua a aumentar.