Os principais mercados internacionais de módulos fotovoltaicos continuam a mover-se em direções diferentes. Os fabricantes de módulos estão a aumentar as orientações de preços para reparar as margens, mas os promotores de projetos continuam focados nos retornos, inventários e custos de financiamento, deixando o mercado num padrão familiar: os custos sustentam as ofertas, enquanto a procura determina os preços de transação.
A procura de exportação ainda estava a recuperar no início da semana, e a maioria dos fabricantes de módulos manteve uma postura cautelosa. Alguns fornecedores fizeram subsequentemente concessões modestas para garantir encomendas e acelerar os envios.
Com os custos de produção a permanecerem elevados, a pressão sobre as margens intensificou-se e vários fabricantes aumentaram novamente as orientações de preços de exportação. No entanto, os compradores internacionais mostraram pouca vontade de aceitar preços mais altos, e os ajustes não se refletiram totalmente nas transações reais FOB no porto da China.
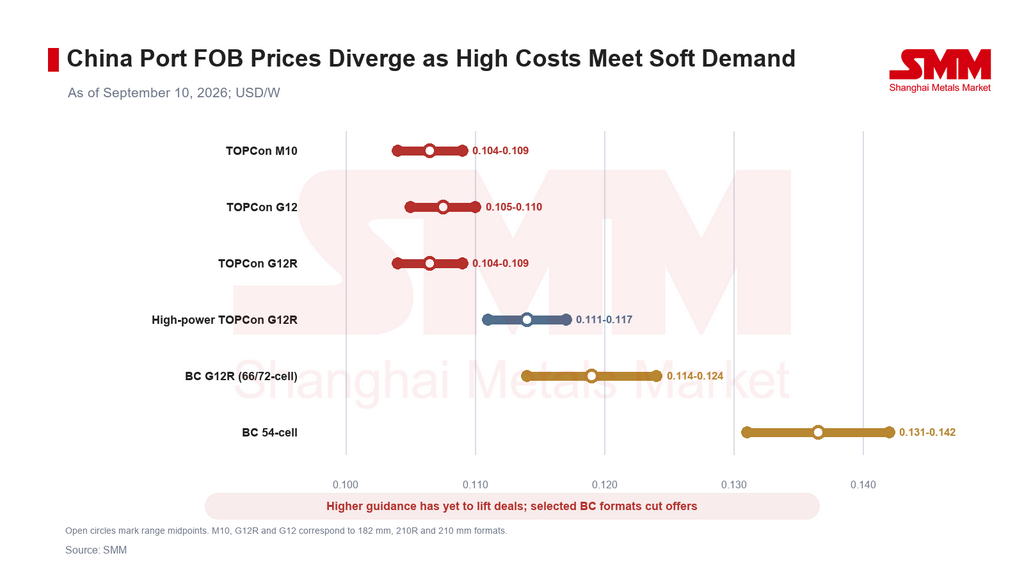
Os preços dos módulos TOPCon convencionais mantiveram-se estáveis a ligeiramente mais firmes, enquanto os produtos de alta potência permaneceram inalterados. As diferenças de preços entre os principais formatos de wafers mantiveram-se reduzidas.
Os módulos TOPCon G12R de alta potência mantiveram um prémio de cerca de 7,0% sobre os produtos G12R convencionais, refletindo vantagens em eficiência, classe de potência e adequação a projetos específicos. Contudo, com a procura do mercado final ainda por recuperar de forma ampla, há espaço limitado para que esse prémio se alargue ainda mais.
A fixação de preços dos módulos BC tornou-se mais diferenciada. Alguns fabricantes baixaram as ofertas de exportação para os formatos G12R para apoiar os envios. Os módulos BC G12R nos formatos de 66 células e 72 células, e os módulos BC de 54 células, mantiveram prémios de aproximadamente 11,7% e 28,2%, respetivamente, sobre os produtos TOPCon G12R convencionais. O prémio tecnológico permanece visível, mas a procura e o poder de negociação variam cada vez mais consoante o formato.
Sudeste Asiático: Os preços mantêm-se estáveis com uma ligeira melhoria da procura na Malásia
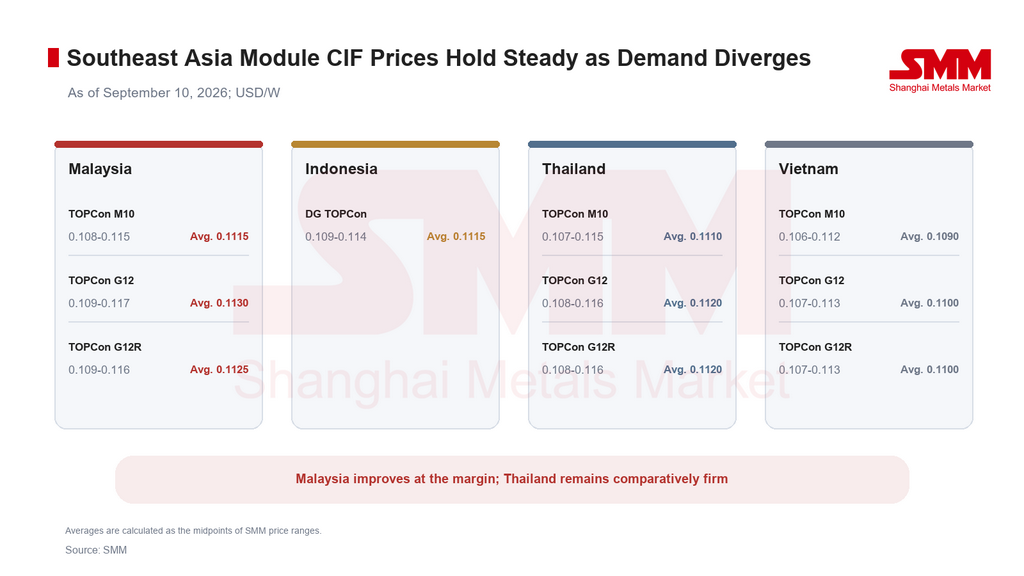
As gamas de preços dos módulos no Sudeste Asiático mantiveram-se, no geral, inalteradas esta semana. A atividade do mercado melhorou ligeiramente em alguns países, mas as compras continuaram dominadas por necessidades imediatas de projetos e encomendas de pequeno volume, com compradores e vendedores a continuarem a negociar de forma agressiva.
A Malásia está a registar uma recuperação gradual da procura à medida que se aproxima a janela de instalação de fim de ano. Surgiram algumas transações a preços baixos, embora a escala dos projetos e os volumes de aquisição permaneçam demasiado limitados para impulsionar um aumento regional mais amplo.
Os compradores tailandeses parecem relativamente mais dispostos a aceitar os preços atuais. Após o ajuste do frete, os preços dos módulos na Tailândia permanecem relativamente firmes entre os principais mercados da região. A Indonésia ainda aguarda a liberação das cotas de projetos governamentais, enquanto as Filipinas continuam funcionando principalmente como um hub regional de transbordo.
Europa: entregas adiadas são retomadas, mas novas contratações permanecem limitadas
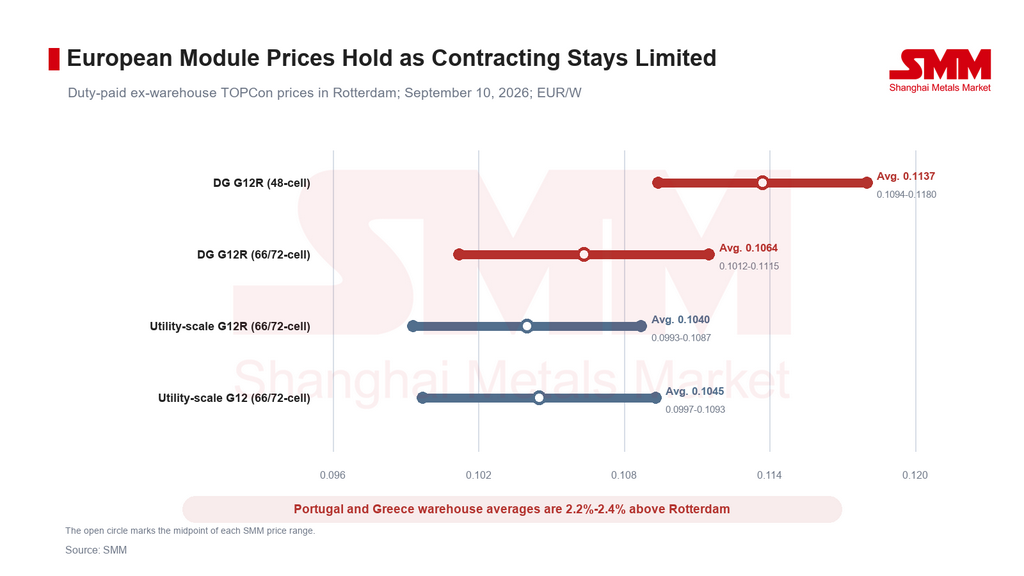
A demanda europeia seguiu contida, com transações vinculadas principalmente a embarques previamente contratados e a projetos adiados pelo período de férias de verão. Embarques destinados à entrega antes do Natal já estão em andamento, mas a maior parte desse volume refere-se a contratos existentes, e não a pedidos incrementais. Novas contratações em escala de utilidade permaneceram limitadas, enquanto os preços ficaram amplamente estáveis.
A demanda continua enfrentando várias restrições. Primeiro, alguns projetos adjudicados estão atrelados a preços de contrato de compra de energia (PPA) relativamente baixos. Suas margens de retorno já são estreitas, e custos mais altos dos módulos elevariam o investimento inicial e comprimiriam ainda mais as taxas internas de retorno. Desenvolvedores que ainda não concluíram as aquisições tendem, portanto, a negociar, comprar em lotes menores ou adiar a fixação de preços, em vez de aceitar ofertas mais altas de imediato.
Segundo, períodos repetidos de preços negativos de eletricidade na Europa enfraqueceram a confiança dos investidores nos preços de captação solar e na estabilidade da receita de longo prazo. Mesmo onde os preços médios anuais de energia permanecem favoráveis, descontos no preço ao meio-dia, riscos de corte de geração e maior volatilidade de receita estão levando os desenvolvedores a exigir retornos mais altos e a manter cautela em novos projetos e compras de equipamentos.
A implantação de armazenamento está avançando, mas não com rapidez suficiente para oferecer uma solução imediata ao excesso de oferta solar nos horários de pico de geração. Aprovações de conexão à rede, modelos de receita, financiamento e prazos de construção continuam limitando os projetos de armazenamento. Como resultado, as melhorias na economia dos projetos ainda não são suficientes para compensar os custos mais altos dos módulos.
Esses fatores mantêm o mercado de geração distribuída em um claro impasse entre compradores e vendedores. Os usuários finais têm tolerância limitada a aumentos de preço, e os módulos de geração distribuída de formato menor recuaram ligeiramente nesta semana.
Os custos de logística e entrega local continuam gerando prêmios de armazém em toda a Europa. Em base média por formato, os preços de armazém em Portugal e na Grécia ficaram aproximadamente 2,2% a 2,4% acima de Roterdã. À medida que o período de férias de verão termina, as consultas, a reposição de estoques e as entregas do quarto trimestre podem se recuperar, mas o ritmo em que o interesse se converte em pedidos firmes determinará se os preços dos módulos ganham suporte significativo.
Índia: preços DCR e não DCR permanecem estáveis enquanto os estoques limitam a recuperação
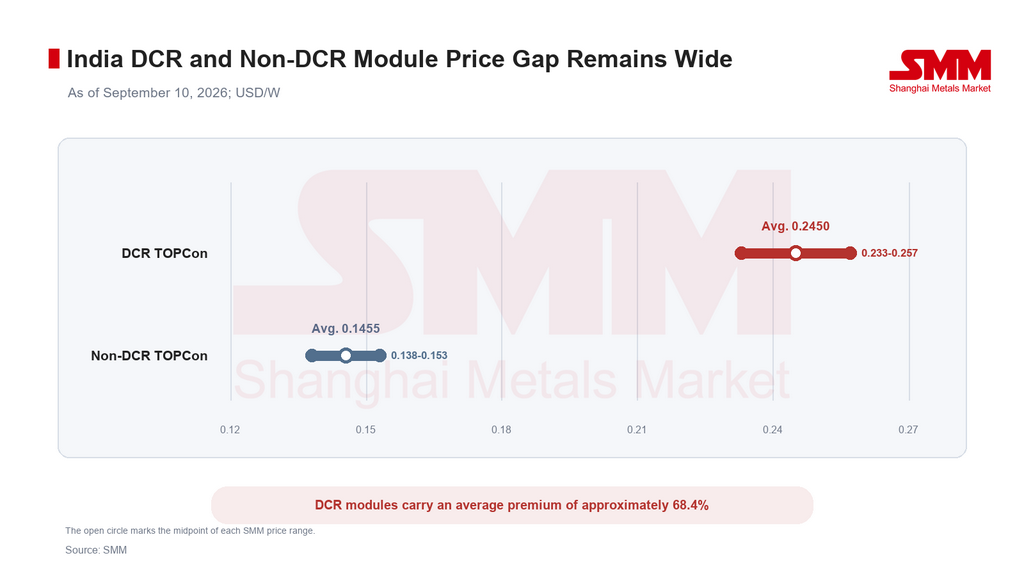
Os preços dos módulos com Requisito de Conteúdo Doméstico (DCR) e não DCR permaneceram estáveis esta semana. Os módulos DCR mantiveram um prêmio médio de cerca de 68,4% sobre os produtos não DCR, sustentados pela elegibilidade da política e pelos requisitos de fabricação doméstica.
O mercado de módulos não DCR da Índia passou anteriormente por um acúmulo concentrado de estoques ligado à janela da política da Seção 232 dos EUA. Isso manteve os preços em níveis relativamente elevados, mas os compradores permaneceram relutantes em aceitar ofertas mais altas, e o mercado desde então entrou em uma fase de consolidação em nível elevado.
As remessas de módulos DCR permaneceram fracas. A demanda do mercado final melhorou marginalmente, mas a atividade geral do mercado ainda não se fortaleceu materialmente. A durabilidade do suporte de preços dependerá da aquisição de projetos, da redução de estoques e da liberação de pedidos impulsionados por políticas.
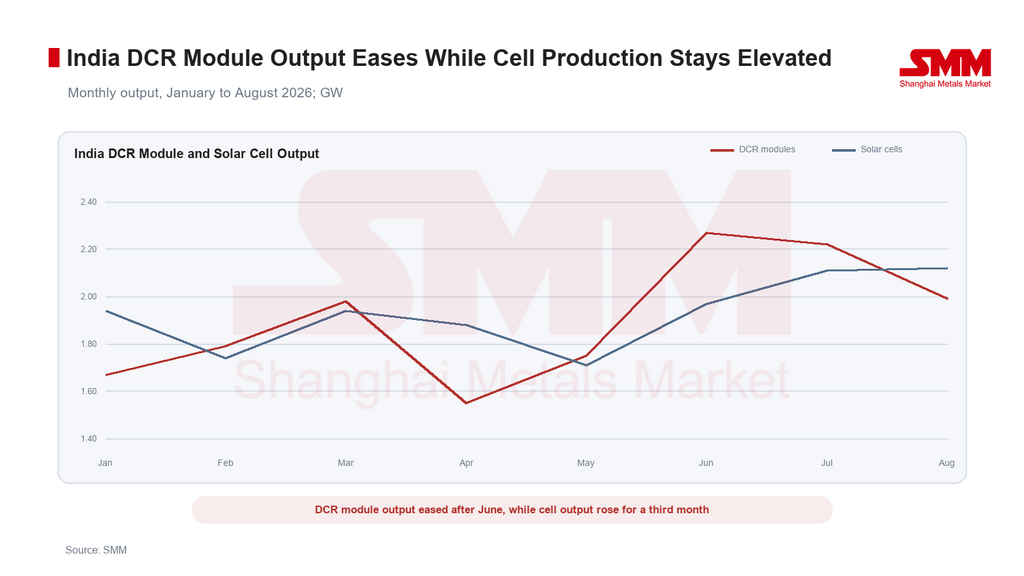
Dados de produção mostram que a produção de módulos DCR indianos se recuperou após cair para 1,55 GW em abril. A produção subiu para 1,75 GW em maio e 2,27 GW em junho, um aumento de aproximadamente 46,5% em relação à mínima de abril. A produção permaneceu relativamente alta em 2,22 GW em julho antes de recuar 10,4% mês a mês para 1,99 GW em agosto, ainda 28,4% acima de abril.
A produção de células solares se recuperou por três meses consecutivos após cair para 1,71 GW em maio. A produção atingiu 1,97 GW em junho, 2,11 GW em julho e 2,12 GW em agosto, representando um crescimento acumulado de aproximadamente 24,0% desde maio e deixando a produção de agosto próxima ao seu nível mais alto de 2026.
Perspectiva: o suporte de custos permanece, mas a demanda regional definirá a direção das transações
No curto prazo, os custos de produção elevados na China continuarão a incentivar os fabricantes a elevar as orientações de preços e reduzir a exposição a pedidos de baixo preço. No entanto, a demanda internacional não se recuperou de forma ampla, e se as ofertas mais altas se converterão em transações dependerá dos retornos dos projetos e dos cronogramas de entrega. Os preços convencionais de TOPCon provavelmente permanecerão em uma faixa limitada, enquanto os produtos de alta potência e BC podem continuar a divergir por formato e marca.
No Sudeste Asiático, a questão-chave é se a demanda de instalação de fim de ano se materializará conforme o cronograma. A recuperação marginal da Malásia pode apoiar as transações regionais, e a aceitação de preços na Tailândia é relativamente saudável. No entanto, a Indonésia e vários outros mercados ainda carecem de uma demanda incremental clara, e a oferta de baixo preço pode continuar a limitar os aumentos se as compras não atingirem escala.
Na Europa, o mercado observará se as consultas pós-feriado se convertem em novos contratos. Entregas adiadas, reposição de estoques e demanda de projetos do quarto trimestre podem oferecer suporte temporário. Se a demanda real ficar aquém das expectativas, fabricantes e distribuidores podem voltar à competição de preços por um conjunto limitado de pedidos.
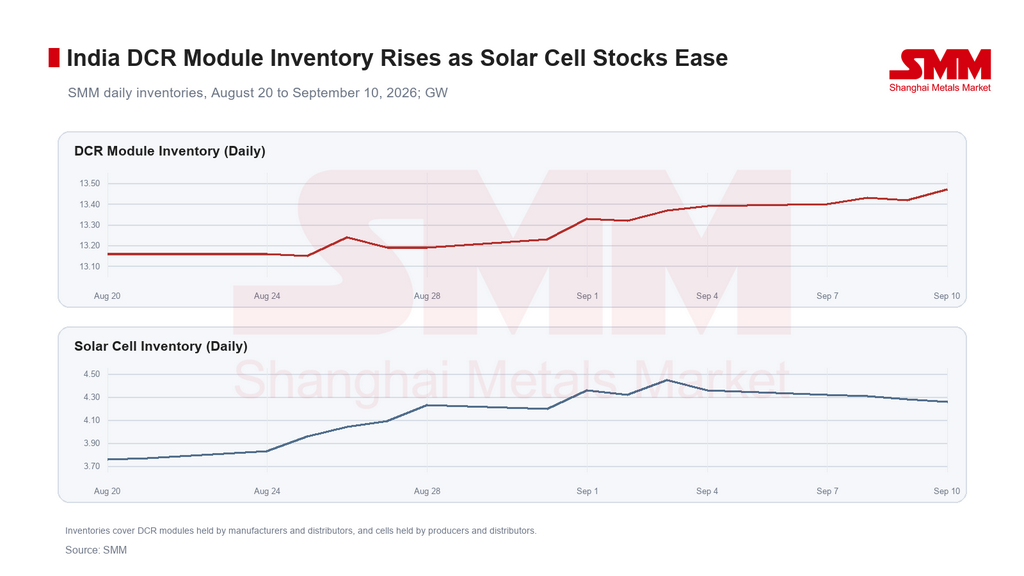
Os preços dos módulos indianos provavelmente permanecerão estáveis no curto prazo, embora os estoques elevados de DCR continuem a restringir a recuperação. Os preços não-DCR dependerão de as compras subjacentes conseguirem substituir a demanda anterior de estocagem. No geral, os mercados internacionais de módulos fotovoltaicos provavelmente continuarão definidos pelo suporte de custos, divergência regional e formação de preços orientada por transações.
Escrito por:
Ryan Tey Tze Yang | Analista de FV da SMM
+60 127179370 | ryan.tey@metal.com