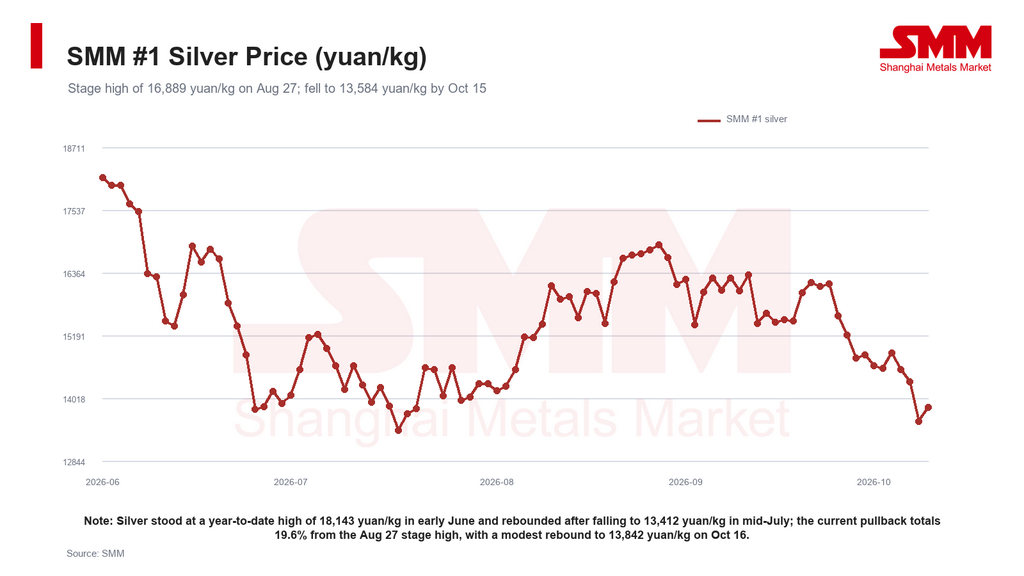
Desde o final de agosto de 2026, os preços da prata entraram em rápida correção. Segundo dados da SMM, o preço da prata SMM #1 caiu de sua máxima de 16.889 yuans/kg (US$ 2.513/kg) em 27 de agosto para 13.584 yuans/kg (US$ 2.021/kg) em 15 de outubro, uma queda acumulada de 19,6%, antes de se recuperar levemente para 13.842 yuans/kg (US$ 2.059/kg) em 16 de outubro. No mesmo período, a curva de custos das células solares deslocou-se para baixo em todos os segmentos: tomando a célula M10 (183 mm) como exemplo, o custo total por watt caiu de 0,348 yuan/W para 0,310 yuan/W, uma redução de cerca de 10,8%.
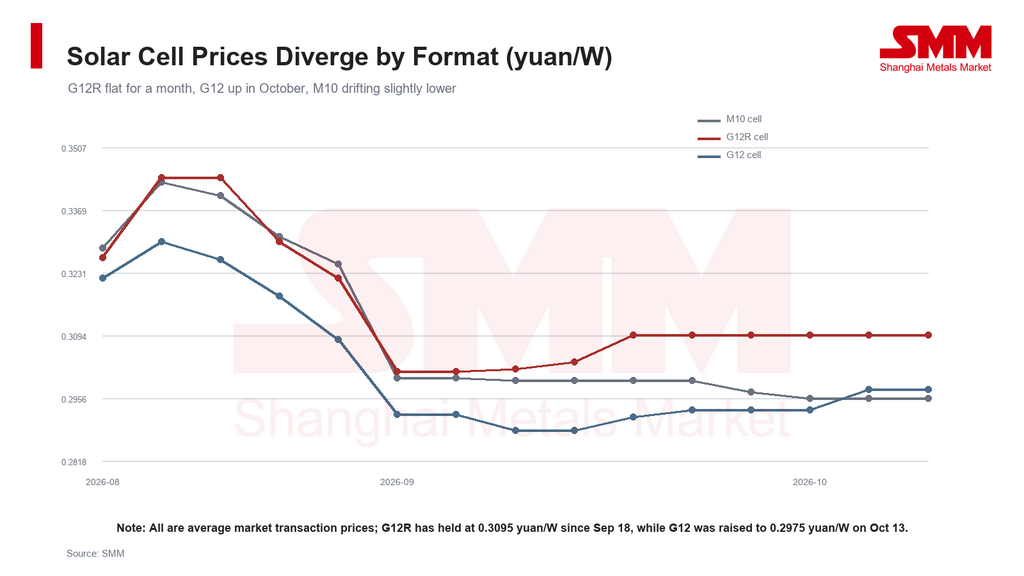
Diferentemente de fevereiro de 2026, quando uma queda acentuada da prata foi acompanhada por uma redução síncrona nas cotações das células, o alívio de custos mais recente não se traduziu em preços mais baixos das células. Dados de preços da SMM mostraram que os preços das células G12R (210R) permaneceram estáveis desde 18 de setembro, sem ajustes por quase um mês; os preços das células G12 (210 mm) subiram em vez de cair em meados de outubro; e as células M10 apenas recuaram levemente dentro de uma faixa estreita.
Correção do preço da prata: ventos contrários macroeconômicos pressionam as avaliações dos metais preciosos
A correção mais recente do preço da prata foi desencadeada principalmente por desdobramentos no ambiente macroeconômico externo. A ata da reunião de política monetária de setembro do Federal Reserve dos EUA adotou um tom relativamente hawkish, enquanto o índice do dólar americano subiu acima de 102 e os rendimentos dos títulos do Tesouro dos EUA atingiram máximas de vários anos, pressionando as avaliações dos metais preciosos.
Os futuros de prata da COMEX caíram abaixo do patamar de US$ 60/oz em 8 de outubro, atingindo uma mínima intradiária de US$ 58,96/oz. Os preços domésticos da prata seguiram a tendência de queda. Entre 12 e 15 de outubro, o preço da prata SMM 1# caiu 8,6% acumulados, marcando a fase mais acentuada da correção recente.
Transmissão de custos: preços mais baixos da pasta de prata reduzem os custos totais de produção das células
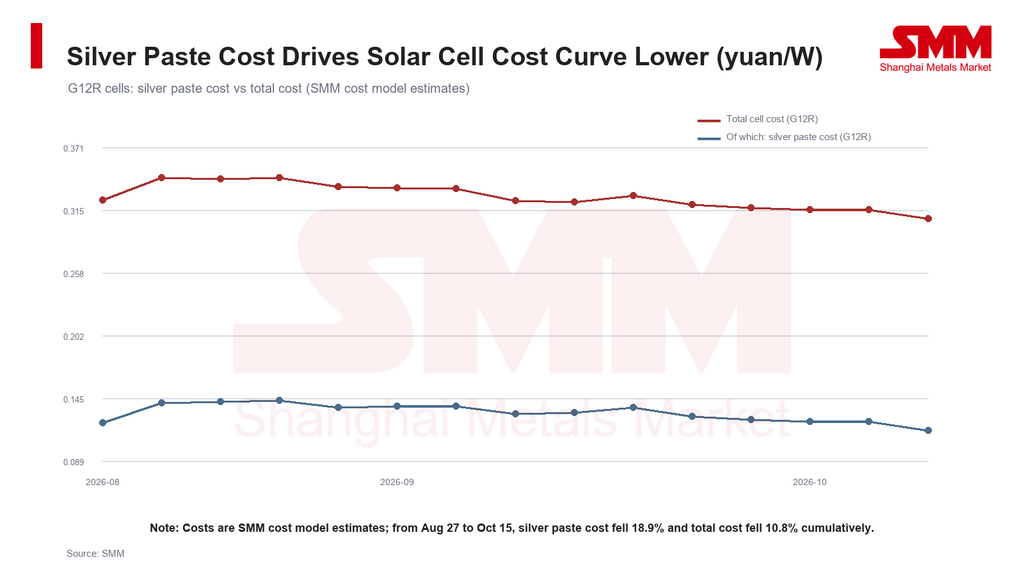
Segundo dados da SMM, o preço médio da pasta de prata de linha fina frontal TOPCon caiu de 15.976,5 yuans/kg (US$ 2.377/kg) em 27 de agosto para 12.991 yuans/kg (US$ 1.933/kg) em 15 de outubro, uma queda de 18,7%. O custo da pasta de prata das células G12R caiu de 0,143 yuan/W para 0,116 yuan/W, uma redução de 18,9%. Notavelmente, nas três semanas de 28 de setembro a 15 de outubro, o custo total das células G12R caiu 0,013 yuan/W acumulados, enquanto o custo da pasta de prata caiu os mesmos 0,013 yuan/W — o que significa que a melhora nos custos das células veio essencialmente da variável única dos preços da prata.
Desempenho do mercado: estabilidade de preços, aumentos seletivos e quedas marginais coexistem
Enquanto a curva de custos se deslocava para baixo, os preços das células apresentaram três trajetórias distintas. Dados de preços da SMM mostraram que, desde 18 de setembro, o preço médio das células G12R se manteve em 0,31 yuan/W, ancorado por níveis psicológicos de preços a montante e a jusante, sem ajustes por quase um mês. As células G12 ficaram amplamente estáveis em setembro após recuarem das máximas do final de agosto, antes de o preço médio ser elevado para 0,2975 yuan/W em 13 de outubro, dentro de uma faixa de 0,295-0,3 yuan/W, alta de 1,5% em relação ao início do mês. As células M10 recuaram levemente de 0,2995 yuan/W para 0,2955 yuan/W, um movimento de menos de 2% durante a janela de quedas mais acentuadas da prata. Nenhum dos três formatos acompanhou os custos em queda simultânea.
Por que os preços das células permaneceram resilientes? Atualizações de linhas de produção e cortes de produção apertam a oferta
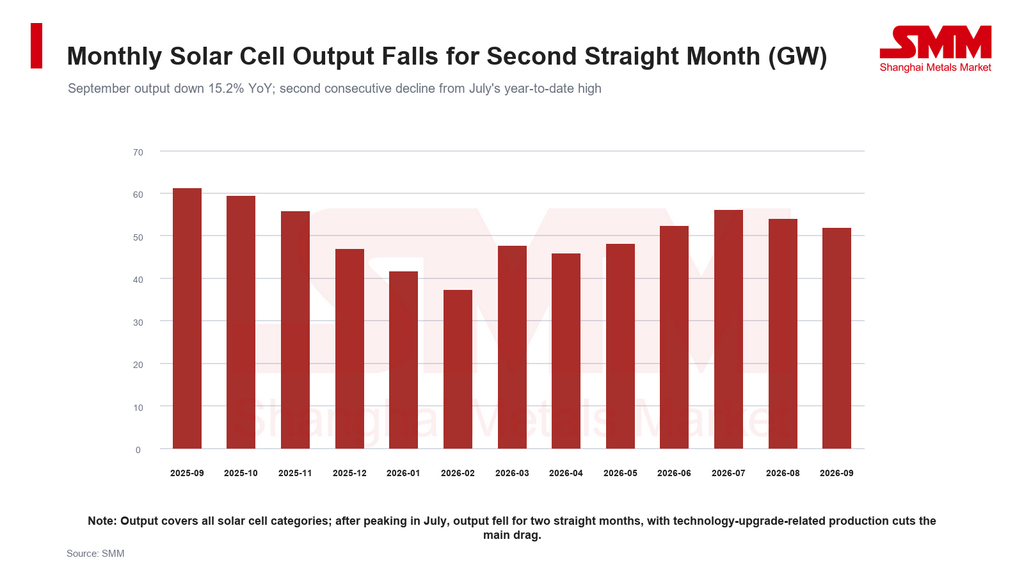
O primeiro pilar da resiliência dos preços veio do lado da oferta. Dados da SMM mostraram que a produção de células solares da China caiu 15,2% em relação ao ano anterior em setembro, permanecendo abaixo da máxima acumulada do ano de julho pelo segundo mês consecutivo, enquanto a taxa de operação do setor caiu para 53,5%, uma redução de 23,04 pontos percentuais em relação ao ano anterior. A redução veio principalmente das contínuas atualizações tecnológicas das linhas de produção em alguns fabricantes de células; as paralisações temporárias resultantes comprimiram a oferta efetiva do mercado e deixaram menos cargas spot em circulação do que antes.
Três formatos de células, três dinâmicas de mercado: 183 fraco, mas estável, 210R apoiado por exportações e estoques apertados de 210N
O segundo pilar é que os três formatos são impulsionados por lógicas de demanda diferentes — não há uma direção única de preços no mercado no momento. Os movimentos de estoque são uma pista fundamental para essa divergência. Os estoques registraram uma recuperação em setembro, mas depois caíram novamente à medida que alguns produtores reduziram a produção para atualizações tecnológicas, o estocagem pré-feriado entrou em vigor e os pedidos de exportação foram entregues. Em 12 de outubro, o estoque do setor estava cerca de 31,68% abaixo da máxima de meados de setembro.
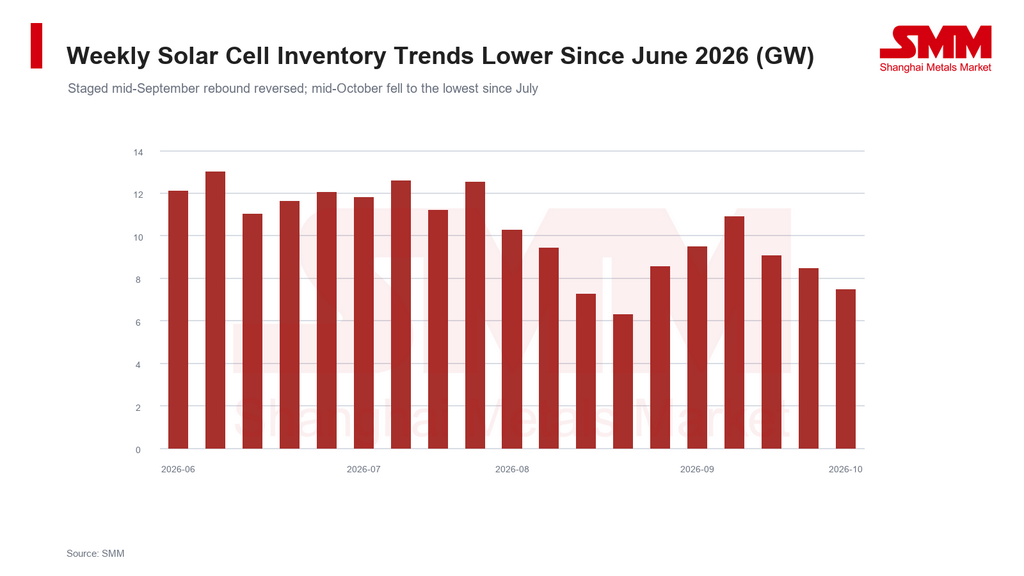
Por formato, a demanda doméstica por células M10 vem encolhendo de forma constante, e os volumes de pedidos de exportação são relativamente limitados; sem que compradores nem vendedores mostrem muita iniciativa, os preços se moveram dentro de uma faixa estreita. As células G12R são apoiadas principalmente por pedidos de exportação, com os fabricantes priorizando a oferta existente para os mercados de exportação — mesmo quando os fabricantes domésticos de módulos tentaram pressionar por preços mais baixos com base na prata mais barata, tiveram dificuldade em garantir cargas significativamente mais baratas. As células G12, por sua vez, se beneficiaram da liberação da demanda de projetos de escala utility e do reabastecimento dos fabricantes de módulos em outubro; a oferta spot se apertou, empurrando os preços para cima em vez de para baixo.
Perspectivas
No curto prazo, a queda dos preços da prata ajuda a melhorar os custos dos fabricantes de células, mas ainda não é suficiente para desencadear cortes generalizados nos preços das células. Para M10, o potencial limitado de alta da demanda significa pouco espaço para os preços subirem, mas os preços se moverão em grande parte dentro de uma faixa estreita até a oferta se recuperar. Para G12R, o suporte dos pedidos deve se manter até o fechamento da janela de exportação; observe as mudanças no ritmo de exportação e qualquer refluxo de cargas para o mercado doméstico após o início de novembro. Se o G12 conseguirá sustentar sua força depende da continuidade das entregas de projetos de escala utility e do reabastecimento dos fabricantes de módulos. No geral, esta rodada de "prata em queda, células estáveis" não sinaliza uma falha da precificação baseada em custos — reflete uma mudança temporária do poder de precificação do lado dos custos para a oferta e demanda estruturais.