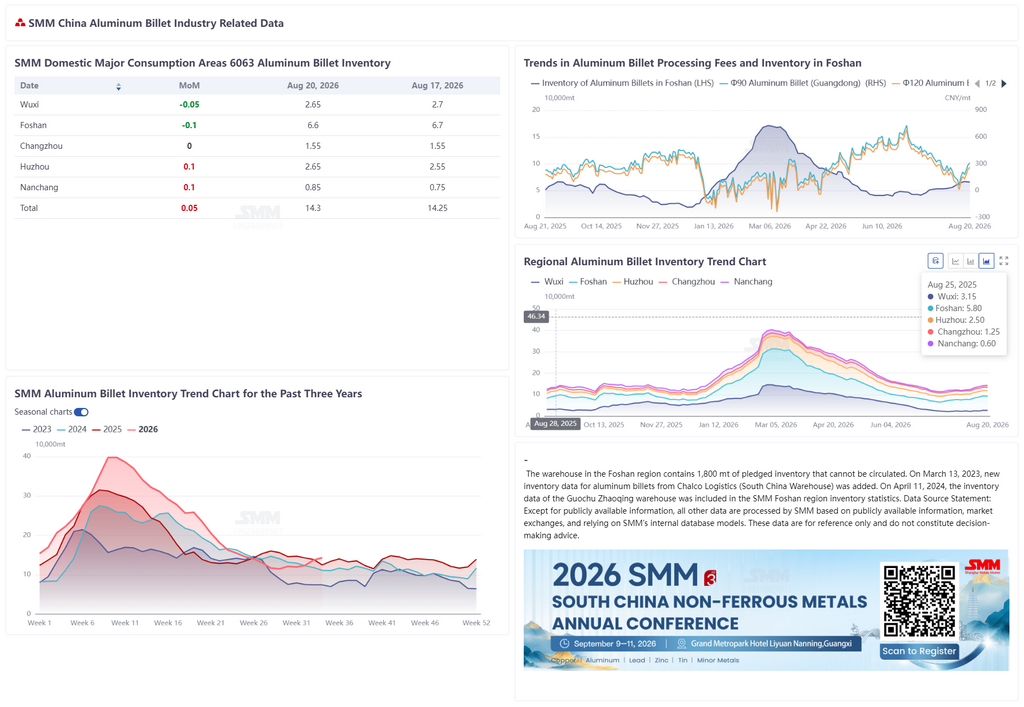
SMM 21 de agosto:
De acordo com estatísticas da SMM, em 20 de agosto, o estoque de tarugos de alumínio nas principais regiões consumidoras da China totalizou 143.000 toneladas métricas, com um acúmulo de 500 toneladas métricas em relação à segunda-feira anterior e 6.000 toneladas métricas em relação à quinta-feira anterior, mantendo um ritmo contínuo de aumento. Em comparação com o mesmo período, o estoque total atingiu o maior nível para o período nos últimos cinco anos. Sob a perspectiva das retiradas, as retiradas de tarugos de alumínio entre 10 e 17 de agosto totalizaram 30.300 toneladas métricas, um aumento de 2.800 toneladas métricas em relação à semana anterior. A atividade de transações no mercado melhorou ligeiramente, mas manteve-se em um nível baixo para o ano. O atual acúmulo contínuo de estoque de tarugos de alumínio é impulsionado tanto pela oferta quanto pela demanda: por um lado, o consumo entrou na entressafra tradicional, com as compras downstream ainda baseadas principalmente na demanda rígida, dificultando a absorção do crescimento contínuo da oferta; por outro lado, as taxas de processamento elevadas anteriores impulsionaram a recuperação contínua das taxas de operação das usinas de tarugos de alumínio, com a pressão da oferta continuando a surgir. Especificamente, o estoque em Foshan manteve-se em um nível máximo periódico de 66.000 toneladas métricas, em Wuxi em 26.500 toneladas métricas, e Huzhou e Nanchang continuaram a apresentar ligeiro acúmulo de estoque. Comparando com a tendência do mesmo período nos últimos três anos, a média histórica para a semana 34 foi de cerca de 115.000 toneladas métricas, com o estoque atual significativamente acima da média, mantendo o padrão de excesso de oferta. Dado que a situação de oferta-demanda é difícil de reverter fundamentalmente, espera-se que o estoque de tarugos de alumínio mantenha uma tendência de acúmulo na próxima semana, e deve-se atentar para a recuperação do consumo na entressafra downstream e as mudanças nas taxas de operação das usinas de tarugos de alumínio.
Durante a semana, o centro dos preços do alumínio recuou rapidamente. Os preços spot do alumínio A00 da SMM caíram de 24.120 yuan/mt na quinta-feira anterior para 23.600 yuan/mt, com uma queda acumulada de cerca de 520 yuan/mt. No contexto de queda significativa nos preços do alumínio, as taxas de processamento de tarugos de alumínio em várias regiões mostraram geralmente uma tendência de sustentação dos preços e aumento. Por região, em Foshan, a taxa de processamento do tarugo de alumínio φ90 foi cotada a 310 yuan/mt, φ120 a 260 yuan/mt, um aumento de 150 yuan/mt cada em relação à quinta-feira anterior; em Wuxi, o tarugo de alumínio φ90 foi cotado a 560 yuan/mt, φ120 a 500 yuan/mt, aumento de 140/200 yuan/mt respectivamente em relação à quinta-feira anterior; em Nanchang, o tarugo de alumínio φ90 foi cotado a 450 yuan/mt, φ120 a 400 yuan/mt, aumento de 250 yuan/mt cada em relação à quinta-feira anterior. O aumento significativo dos preços das taxas de processamento durante a semana foi impulsionado principalmente por dois fatores: primeiro, a rápida queda nos preços do alumínio levou a uma forte disposição das usinas em manter os preços firmes com base no inventário de matérias-primas de alto custo anterior; segundo, sob pressão contínua de entrega no lado da oferta, as taxas de processamento foram forçadas a subir para manter margens de envio razoáveis. Vale ressaltar que a magnitude do aumento das taxas de processamento foi significativamente maior do que a queda nos preços do alumínio, refletindo que os fornecedores atuais têm poder de barganha relativamente fraco, mas a aceitação downstream de altas taxas de processamento ainda está por ser vista; a sustentabilidade da tendência das taxas de processamento depende se os preços do alumínio podem se estabilizar e da força da absorção real da demanda downstream. Posteriormente, deve-se prestar atenção às situações de entrega por região e às mudanças nas taxas de operação downstream.