Principais conclusões: No primeiro semestre de 2026, o desempenho das empresas listadas da cadeia de suprimentos de baterias de estado sólido apresentou forte divergência. Fornecedores tradicionais de materiais para baterias de lítio obtiveram enorme crescimento de lucro (Tinci Materials +>900%) devido à recuperação dos preços, enquanto startups estrangeiras permaneceram no vermelho (prejuízo líquido de US$ 199 milhões da QuantumScape). A gigante chinesa de baterias CATL avançou de forma constante em P&D de baterias totalmente em estado sólido, enquanto empresas de materiais como Daoshi Technology e Sinocera realizaram embarques de pequenos volumes de eletrólitos de estado sólido. A Samsung SDI voltou ao lucro, impulsionada pela demanda de ESS e de centros de dados de IA. No geral, a comercialização de baterias de estado sólido está acelerando, mas a rentabilidade ainda está distante.
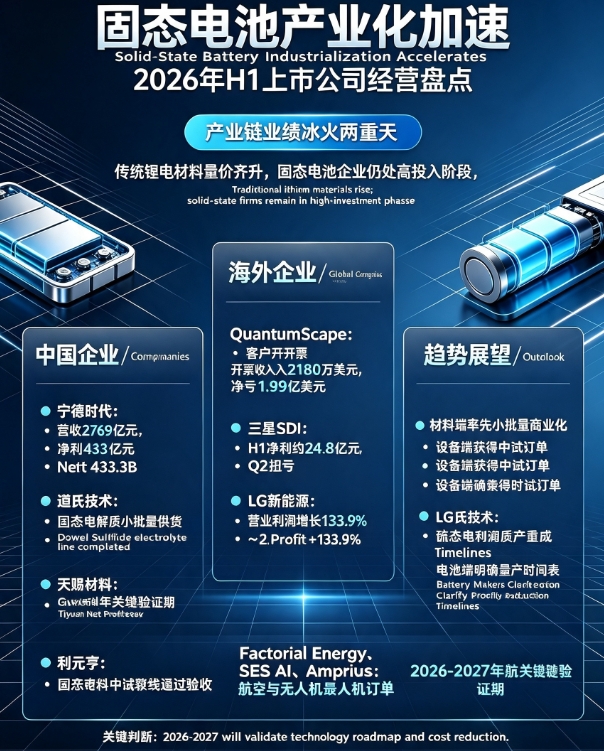
Observamos que, no primeiro semestre de 2026, o desempenho operacional das empresas listadas relacionadas a baterias de estado sólido apresentou uma divergência de “fogo e gelo”. Por um lado, produtores tradicionais de materiais para baterias de lítio tiveram crescimento substancial dos lucros, impulsionado pela alta dos preços dos produtos e pela recuperação da demanda; por outro lado, startups focadas exclusivamente na tecnologia de estado sólido permaneceram em fases de alto investimento e prejuízo, enquanto as colaborações com clientes e o progresso da industrialização aceleraram significativamente.
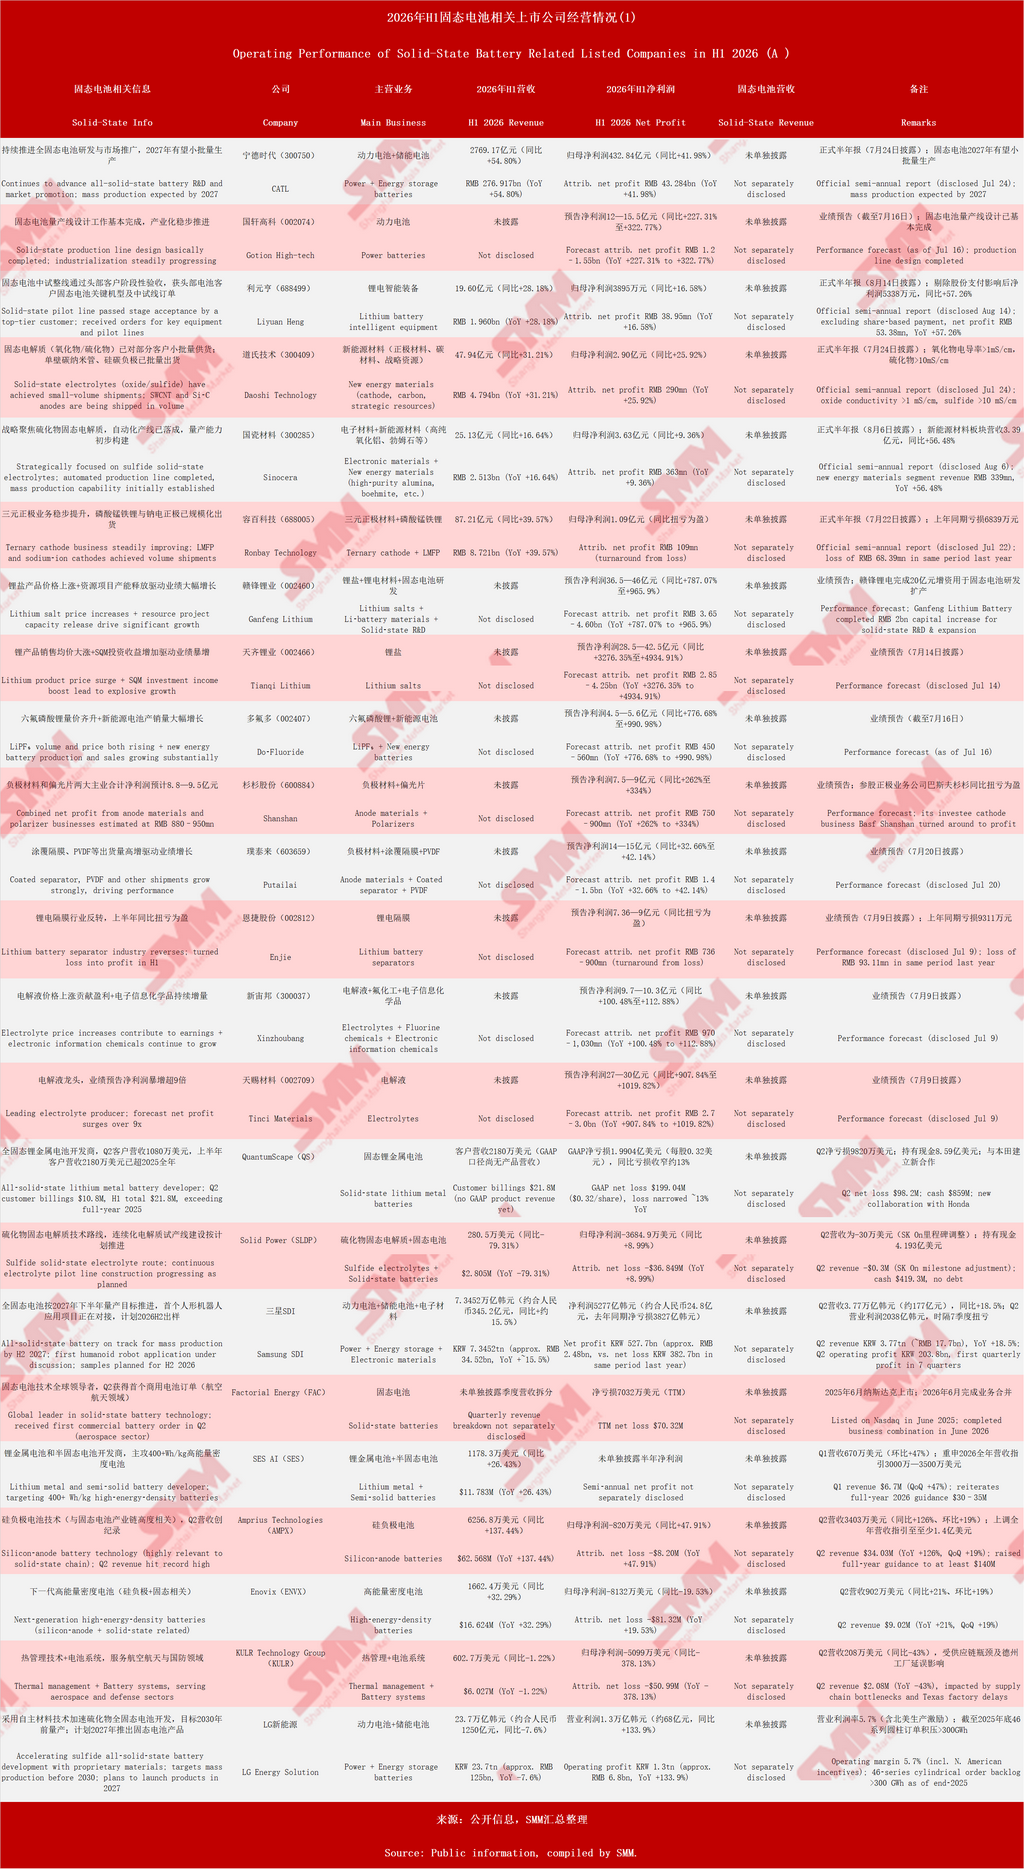
1. Empresas chinesas: segmento de materiais em expansão, fabricantes de baterias ganham fôlego
Entre as empresas chinesas que divulgaram relatórios semestrais oficiais ou projeções de desempenho, a CATL manteve sua liderança com receita de RMB 276,9 bilhões (+54,8%) e lucro líquido atribuível de RMB 43,3 bilhões (+42,0%), enquanto avançava de forma constante em P&D de baterias totalmente em estado sólido, com produção em massa prevista para 2027. Gotion High-tech e Ronbay Technology também reverteram prejuízos em lucros ou alcançaram alto crescimento. Notadamente, o segmento de materiais foi o principal destaque: a Daoshi Technology divulgou receita de RMB 4,79 bilhões (+31,2%), com eletrólitos de estado sólido (óxido >1 mS/cm, sulfeto >10 mS/cm) já em fornecimento em pequenos volumes, e nanotubos de carbono de parede única e ânodos de silício-carbono com embarques em volume. A receita de materiais para novas energias da Sinocera disparou 56,5%, e sua linha automatizada de eletrólitos de sulfeto foi concluída. Empresas tradicionais da química de lítio, como Tinci Materials e Do-Fluoride, viram o lucro líquido multiplicar-se várias vezes (até dez vezes), graças à alta dos preços de hexafluorofosfato de lítio e de eletrólitos. A fabricante de equipamentos Liyuan Heng garantiu pedidos de linhas-piloto de baterias de estado sólido de clientes de primeira linha e obteve aceitação, indicando que fornecedores de equipamentos já estão se beneficiando da onda de industrialização das baterias de estado sólido.
2. Empresas estrangeiras: perdas e lucros entrelaçados, fase pré-comercial
QuantumScape, com sede nos EUA, embora ainda sem receita de produtos, alcançou faturamento de clientes de US$ 21,8 milhões no primeiro semestre, superando todo o ano de 2025, com prejuízo líquido reduzido para US$ 199 milhões e caixa robusto (US$ 859 milhões), além de nova colaboração com a Honda; sua linha-piloto Eagle Line atingiu utilização dos equipamentos >90%. A receita da Solid Power caiu, mas as colaborações avançaram de forma constante. A Samsung SDI apresentou uma recuperação com lucro líquido no primeiro semestre de KRW 527,7 bilhões (~RMB 2,48 bilhões), registrando no segundo trimestre seu primeiro lucro operacional trimestral em sete trimestres, impulsionada pela demanda crescente por baterias de alta potência (ESS/UPS/BBU) para centros de dados de IA; a empresa ainda projeta produção em massa de baterias totalmente em estado sólido até o segundo semestre de 2027. O lucro operacional da LG Energy Solution disparou 133,9%, com carteira de pedidos de células cilíndricas da série 46 superior a 300 GWh. Factorial Energy, SES AI e Amprius, embora deficitárias, garantiram pedidos em drones e aviação, com avanços contínuos em tecnologias de ânodo de silício e lítio metálico.
3. Tendências e perspectivas
No geral, a indústria de baterias de estado sólido passou do “hype conceitual” para o “progresso substancial”. Fornecedores de materiais assumiram a liderança na comercialização parcial (eletrólitos, ânodos de silício, nanotubos de carbono), fabricantes de equipamentos receberam pedidos de linhas-piloto e grandes fabricantes de baterias definiram cronogramas claros de produção em massa. No entanto, é preciso reconhecer que a receita em larga escala com baterias de estado sólido ainda não se materializou, e a maioria das empresas ainda depende de negócios tradicionais para obter lucros. Acreditamos que 2026-2027 será um período crítico de validação para as baterias de estado sólido – a certeza tecnológica e a velocidade de redução de custos determinarão os vencedores finais. Os investidores devem se concentrar em empresas com patentes de materiais essenciais, capacidade em equipamentos e vínculos profundos com clientes, mantendo cautela quanto aos riscos de sobrevalorização.
**Nota:** Para mais informações ou consultas sobre o desenvolvimento de baterias de estado sólido, entre em contato:
Telefone: 021-20707860 (ou WeChat: 13585549799)
Contato: Chaoxing Yang. Obrigado!