Pontos-chave: O desenvolvimento das baterias de estado sólido globais usará as patentes como parâmetro para determinar o ponto final do roteiro tecnológico de cada país? Atualmente, a competição global caracteriza-se pela liderança da China em quantidade, enquanto Japão e Coreia do Sul detêm posições-chave em patentes. A China segue uma abordagem de via dupla, com baterias sólido-líquidas já em produção em massa e baterias totalmente de estado sólido em recuperação; o Japão aposta nos sulfetos, a Coreia do Sul mira mercados duplos, e Europa e EUA adotam introdução de tecnologia mais fabricação local. 2027-2028 é uma janela crítica, com patentes, velocidade de industrialização e capacidade de sulfeto de lítio decidindo o resultado.
A SMM revisou recentemente o futuro das baterias de estado sólido e compilou uma série de perspectivas de dez anos. Usando o desenvolvimento atual da indústria de baterias de lítio como referência, especialmente a rivalidade entrelaçada entre as rotas LFP e ternária, que escreveu um capítulo épico ao longo dos anos. Na longa história das baterias de lítio líquidas convencionais, as baterias sólido-líquidas e de estado sólido entrarão em cena, delineando uma nova geração de baterias de alta energia específica.
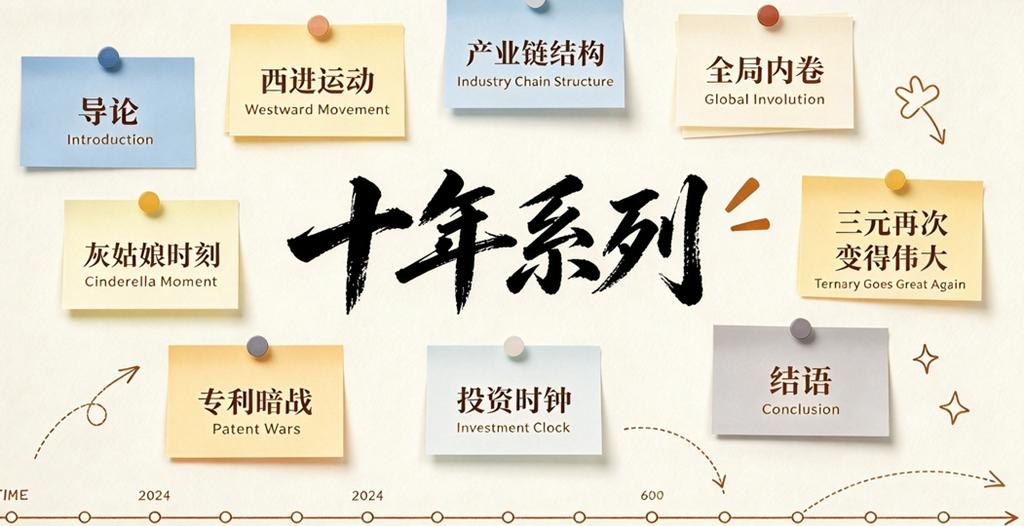
A série de dez anos será dividida em nove partes: introdução, movimento para o oeste, estrutura da cadeia industrial, involução em toda a indústria, momento Cinderela, ternária tornando-se grande novamente, guerra de sombras de patentes, relógio de investimento e conclusão.
Introdução: Os sonhos certamente brilharão na realidade: por que precisamos reentender a lógica industrial das baterias de estado sólido - a lacuna entre o ideal e a realidade, e o resultado é que os sonhos brilham na realidade
Parte 1: Replicará o movimento para o oeste das baterias líquidas: a lógica da concentração ocidental - as baterias de estado sólido replicarão o "movimento para o oeste" das baterias de lítio líquidas?
Parte 2: Uma boa oportunidade para corrigir a estrutura de poder distorcida da cadeia industrial: estrutura de poder da cadeia industrial - lucros extraordinários a montante, espremidos a meio, pagamentos atrasados a jusante?
Parte 3: Alerta de involução em toda a indústria ao estilo fotovoltaico: as baterias de estado sólido entrarão em involução em toda a indústria ao estilo fotovoltaico?
Parte 4: O retorno da Cinderela nas rotas tecnológicas: o "momento Cinderela" das baterias de estado sólido - qual rota tecnológica seguirá o caminho de retorno da LFP?
Parte 5: A ternária pode tornar-se grande novamente: as baterias ternárias podem "tornar-se grandes novamente" com a ajuda das baterias de estado sólido?
Parte 6: Cenário competitivo global - a "guerra de sombras de patentes" e a corrida de industrialização entre China, Japão e Coreia do Sul
Parte 7: Entrar cedo no mercado mostrará a você mesmo dez anos depois: relógio de investimento - o "modelo de cinco estágios" da industrialização das baterias de estado sólido
Conclusão: Uma pista totalmente nova: as baterias de estado sólido não são uma "sequela simples" das baterias de lítio líquidas
Este artigo é a Parte 6 da série sobre o cenário competitivo global das baterias de estado sólido - a "guerra de sombras de patentes" e a corrida de industrialização entre China, Japão e Coreia do Sul, revisando as patentes da LFP, um processo cheio de reviravoltas . A China rompeu as barreiras de patentes estrangeiras da LFP com um pacote de políticas: primeiro, iniciou a invalidação de patentes internamente e, em 2011, declarou inválida a patente central da Hydro-Québec, removendo obstáculos locais; no exterior, rompeu o impasse por meio de acordos, licenciamento e aquisições, como a Dynanonic e a Wanrun New Energy obtendo licenças da aliança LiFePO4+C, e a Wanxiang adquirindo a A123 para obter diretamente patentes centrais; ao mesmo tempo, insistiu em tecnologia original, com a equipe de Chen Liquan da Academia Chinesa de Ciências usando dopagem com sódio e outras abordagens para contornar as patentes originais. Finalmente, esperou as patentes básicas expirarem em 2017 e as patentes de revestimento de carbono expirarem em 2022, e então se globalizou de forma abrangente com vantagens de custo e escala, dominando por fim o mercado global de LFP.
Revisão do artigo anterior, o sexto de nove artigos da série de dez anos sobre baterias de estado sólido: as baterias ternárias podem "tornar-se grandes novamente" com a ajuda das baterias de estado sólido? A ternária foi estruturalmente espremida pela LFP na fase das baterias de lítio líquidas, e sua participação dificilmente voltará ao mainstream. As baterias de estado sólido catalisam seu "segundo posicionamento": a ternária de alto níquel e os materiais à base de manganês ricos em lítio são naturalmente compatíveis com sistemas de estado sólido, e as baterias sólido-líquidas proporcionam crescimento transitório. Cenários como eVTOL, robôs humanoides e VEs de alta gama que têm demanda rígida por densidade energética e são insensíveis ao preço se tornarão uma base sólida para o caminho especializado de alta gama da ternária.
Parte 6: Cenário competitivo global - a "guerra de sombras de patentes" e a corrida de industrialização entre China, Japão e Coreia do Sul
I. Panorama de patentes: a lacuna de qualidade por trás da liderança em quantidade
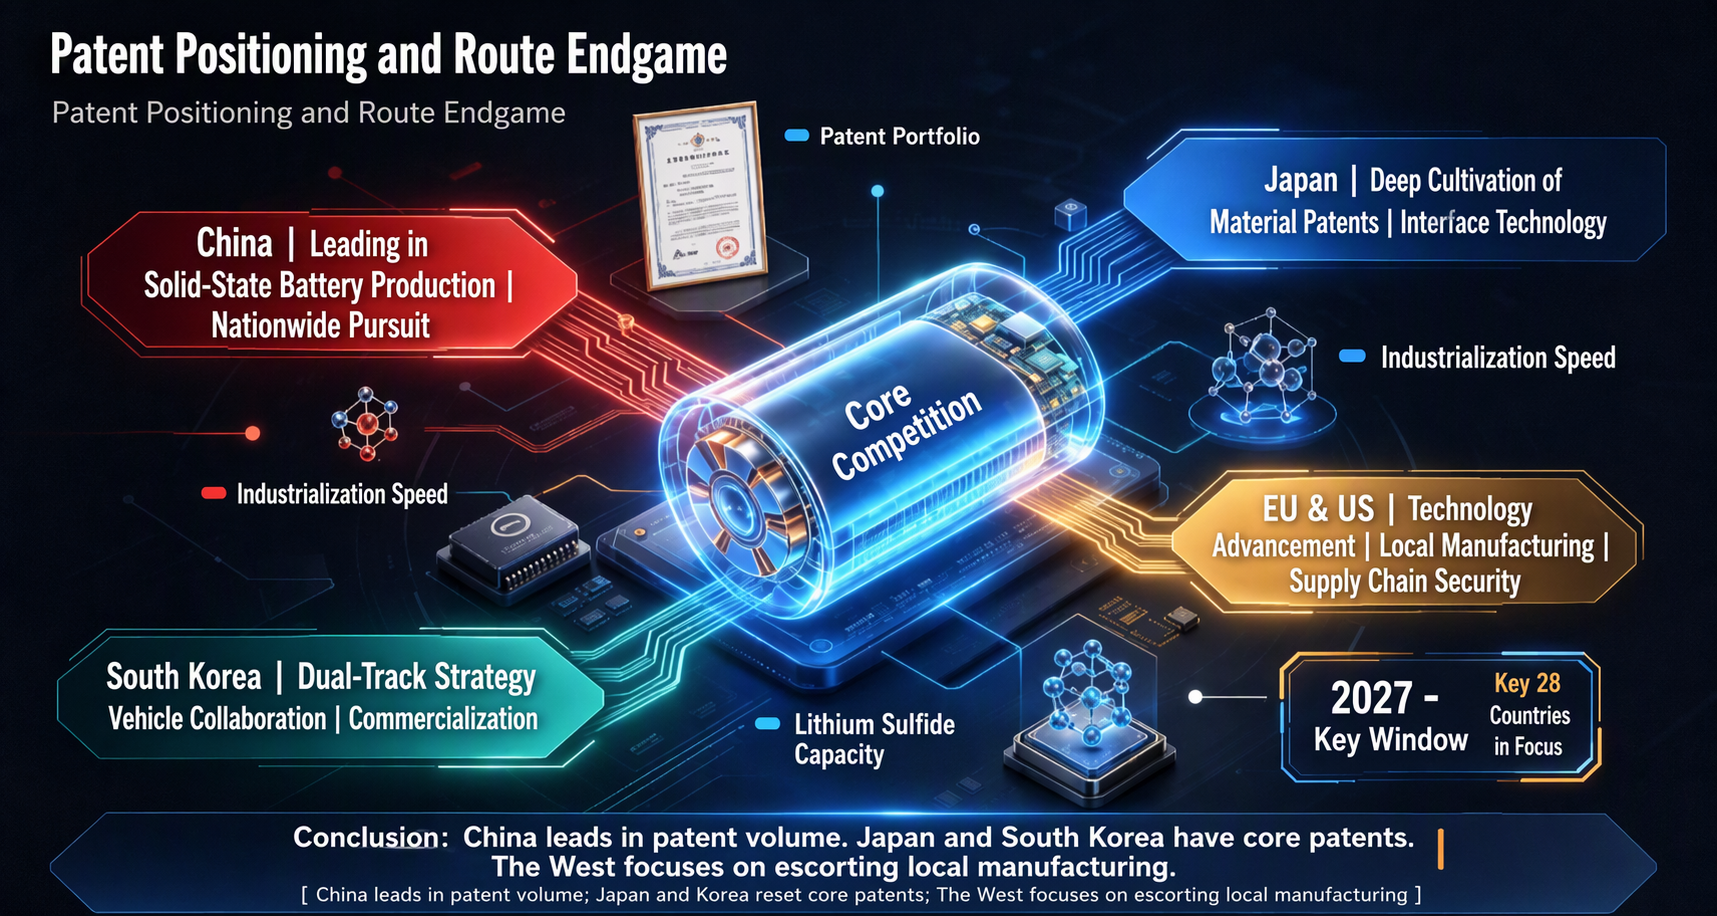
A competição global em baterias de estado sólido é, antes de tudo, uma guerra de sombras de patentes. A característica mais contraintuitiva dessa guerra de sombras é que a China já venceu em quantidade, mas ainda está cercada em qualidade.
Em março de 2026, Ouyang Minggao, acadêmico da Academia Chinesa de Ciências, divulgou em uma reunião de intercâmbio com especialistas e mídia do China EV100 que as patentes recém-publicadas da China para baterias totalmente de estado sólido representavam 44% do total global, superando o Japão para ocupar o primeiro lugar mundial. Os pedidos de patente da China no campo das baterias de lítio de estado sólido chegaram a 3.341, classificando-se ao lado do Japão (3.225) como os dois principais globalmente, cada um representando quase 20%.
Mas a guerra de patentes nunca foi sobre quem tem a pilha mais grossa de documentos. Em indicadores que representam melhor a qualidade da inovação tecnológica, o cenário se inverte. Uma análise sistemática da equipe de pesquisa de Chen Wei na Biblioteca de Wuhan da Academia Chinesa de Ciências mostra que o Japão ocupa o primeiro lugar com 4.373 patentes de alto valor (pontuação de valor de patente de 9 a 10), seguido pelos EUA (3.860) e Coreia do Sul (2.185), enquanto a China (1.471) ocupa apenas o quarto lugar. Nos depósitos de pedidos de patente prioritários, que refletem originalidade, os EUA (5.823) e o Japão (4.328) estão muito à frente, enquanto a China (480) mostra uma lacuna significativa.
Esse padrão de ser "grande, mas não forte" está enraizado em diferenças nas estratégias de portfólio de patentes. As empresas japonesas (como Toyota e Panasonic) demonstram acumulação profunda e visão global, tendo feito extensas implantações de patentes fundamentais já antes de 2006 e construindo ativamente barreiras de propriedade intelectual em várias regiões, incluindo China, EUA e Europa. Os gigantes sul-coreanos (Samsung e LG) concentram-se nos mercados centrais duplos de seu país e dos EUA. Em contraste, embora a China tenha seis instituições entre as 20 principais globais (como a Academia Chinesa de Ciências, CATL e BYD), seus portfólios de patentes estão altamente concentrados no mercado chinês, com mais de 97% das patentes da Academia Chinesa de Ciências depositadas apenas na China, indicando uma clara falta de proteção global.
O fosso de patentes da Toyota é a âncora-chave para entender essa batalha encoberta. Somente a Toyota detém mais de 1.300 patentes de baterias de estado sólido, e quase 70% a 80% das patentes centrais de sulfeto do mundo estão firmemente nas mãos de empresas japonesas como Toyota, Panasonic e Idemitsu Kosan. Essas patentes cobrem todos os períodos críticos, desde formulações de materiais eletrolíticos até processos de empilhamento, desde estruturas de embalagem até equipamentos de produção, e são em sua maioria patentes centrais de sulfeto fundamentais e indispensáveis. Qualquer empresa que queira seguir a rota de sulfeto para fabricar baterias totalmente de estado sólido deve pagar taxas de licenciamento - estimativas da indústria colocam os royalties de patente em pelo menos 5% por célula de bateria - ou gastar tempo e recursos consideráveis para contornar por rotas periféricas.
A partir dos dados do panorama de patentes, a Toyota lidera com ampla margem com 2.077 famílias de patentes, seguida pela Panasonic com 1.579, enquanto LG Energy Solution (804), Samsung SDI (759) e Samsung Electronics (501) formam o segundo escalão. Os cinco principais requerentes juntos representam 73% do total de patentes detidas pelos principais requerentes, uma concentração extremamente alta, o que significa que é difícil para novos entrantes abalar o cenário existente apenas por volume. Vale notar que as empresas sul-coreanas estão acelerando sua recuperação - a taxa de pedidos da Samsung SDI nos últimos três anos é 3,4 vezes sua taxa anterior, e a da LG Energy Solution é 3,1 vezes.
O risco direto desse panorama de patentes para as empresas chinesas de baterias de estado sólido é: a produção em massa e as vendas enfrentam o cerco de patentes de empresas japonesas e sul-coreanas, e as escolhas de rotas tecnológicas são restringidas. O resumo de um insider da indústria é bastante preciso: a China venceu a aparência em termos de quantidade de patentes, enquanto o Japão tomou a substância por meio de patentes centrais.
A China pode usar sua experiência na indústria de LFP para romper as barreiras de patentes, de uma forma exclusivamente chinesa.
II. A corrida de industrialização: a "abordagem de via dupla" da China e o "foco de rota" do Japão e da Coreia do Sul
Se o panorama de patentes representa uma distribuição estática do estoque existente, então a corrida de industrialização é uma disputa dinâmica pelo crescimento incremental. Nessa corrida, China, Japão e Coreia do Sul tomaram caminhos claramente diferentes.
Os produtores chineses adotaram uma "abordagem de via dupla": as baterias semissólidas já alcançaram produção em massa e instalação em veículos através de ultrapassagem na curva, enquanto as baterias totalmente sólidas aceleram para recuperar o atraso. A lógica por trás desta estratégia é que 90% das etapas do processo das baterias semissólidas podem reutilizar as linhas de produção existentes de eletrólito líquido, com custos apenas 20-30% superiores aos das baterias líquidas de gama alta, tornando-as um mercado em crescimento "no presente progressivo"; as baterias totalmente sólidas, em contraste, são uma "opção de longo prazo" que determinará o posicionamento competitivo futuro.
No campo das baterias totalmente sólidas, a construção de linhas piloto pelos principais intervenientes chineses avança intensamente. A linha piloto de 5 GWh de baterias totalmente sólidas de sulfureto da CATL está em comissionamento contínuo, com amostras de laboratório da classe de 500 Wh/kg já validadas e um rendimento da linha piloto de aproximadamente 60%-70%; a empresa tem como meta ultrapassar 90% de rendimento no quarto trimestre de 2026. A linha piloto de 2 GWh de baterias totalmente sólidas de sulfureto da BYD em Shenzhen Pingshan iniciou oficialmente a produção em fevereiro de 2026, tornando-se a primeira linha de produção piloto de baterias totalmente sólidas de sulfureto de grau automóvel da China, com um rendimento reportado já superior a 90% e um veículo protótipo a atingir uma autonomia CLTC de 1.218 km. A primeira fase da linha de produção em massa de 20 GWh em Bishan, Chongqing, deverá começar a ser construída no terceiro trimestre de 2026.
O cientista-chefe da BYD, Lian Yubo, fez uma avaliação pragmática do ritmo de industrialização: "A industrialização das baterias totalmente sólidas entrou na fase crítica. Alcançar uma aplicação generalizada no prazo de três anos é relativamente difícil; cinco anos é mais realista. Entrámos na fase de assalto em grande escala, com instalação em veículos em pequenos lotes em 2027 e popularização em larga escala impulsionada até 2030."
A estratégia do Japão consiste em concentrar recursos na rota do sulfureto. A Toyota e a Idemitsu Kosan realizaram conjuntamente I&D durante mais de uma década, formando uma cadeia de patentes completa desde os materiais de base do eletrólito de sulfureto até aos processos de produção em massa. Em janeiro de 2026, a bateria totalmente sólida da Toyota obteve oficialmente uma licença de produção em massa emitida conjuntamente pelo Ministério da Economia, Comércio e Indústria e pelo Ministério do Território, Infraestruturas, Transportes e Turismo do Japão, com uma densidade energética de 480-500 Wh/kg, carregamento de 10 minutos até 80% e retenção de capacidade ainda superior a 90% após 2.000 ciclos. A Toyota planeia aplicar baterias totalmente sólidas aos modelos emblemáticos da Lexus em 2027-2028 e atingir uma capacidade de 10 GWh até 2030. Do lado dos materiais, a Toyota e a Sumitomo Metal Mining estão a desenvolver conjuntamente materiais catódicos de alta durabilidade para baterias totalmente sólidas, com produção em massa em grande escala planeada a partir do ano fiscal de 2028; o sulfureto de lítio será fornecido de forma estável pela Idemitsu Kosan.
A Coreia do Sul adotou uma estratégia de "mercado duplo". A Samsung SDI está focada na rota do sulfureto e planeou explicitamente alcançar a produção em massa de baterias totalmente sólidas em 2027, com as suas despesas de I&D no primeiro trimestre de 2026 a aumentarem 21,8%, a taxa de crescimento mais elevada entre as três empresas sul-coreanas de baterias. A LG Energy Solution, enquanto avança na I&D de baterias totalmente sólidas, está a direcionar mais recursos para o mercado norte-americano de ESS, planeando garantir mais de 50 GWh de capacidade de ESS na América do Norte até ao final de 2026. Ambas as empresas visam simultaneamente os mercados doméstico e dos EUA, procurando um equilíbrio entre liderança tecnológica e implementação comercial.
A Europa e os EUA avançam através de uma combinação de "fábricas de baterias nos EUA + fabricantes de automóveis europeus". A gigafábrica de 48 GWh da ProLogium Technology em Dunquerque recebeu aproximadamente 1,4 mil milhões de yuans em subsídios do governo francês, representando o caminho típico da Europa para entrar no mercado de baterias de estado sólido através de "introdução de tecnologia + fabrico local".
III. Perspetivas do Cenário Competitivo: Divergência e Convergência de Três Caminhos
Tendo em conta as três dimensões do panorama de patentes, da estratégia de industrialização e das restrições de materiais, o cenário competitivo global das baterias de estado sólido na próxima década poderá desenrolar-se da seguinte forma:
A China dominará a produção em massa de baterias semissólidas e a rota do óxido. A vantagem da China reside na velocidade de industrialização e na vantagem de pioneirismo nas baterias semissólidas. As baterias semissólidas já alcançaram produção em massa e instalação em veículos, gerando envios reais em cenários como a economia de baixa altitude e veículos de passageiros de gama alta. A rota do óxido, devido à sua dificuldade de engenharia relativamente baixa e custos controláveis, é também uma direção onde as empresas chinesas estão concentradas. No entanto, a janela para esta vantagem é limitada — a China precisa de estabelecer barreiras suficientes de custo e escala antes de a tecnologia de sulfureto totalmente sólida amadurecer.
O Japão e a Coreia do Sul dominarão as patentes de tecnologia nuclear na rota do sulfureto. Os layouts de patentes fundamentais da Toyota, Panasonic e Idemitsu Kosan em áreas nucleares como eletrólitos de sulfureto, materiais de ânodo e cátodo e tecnologias de interface constituem barreiras de propriedade intelectual difíceis de contornar. Mesmo que as empresas chinesas consigam desenvolver de forma independente processos de fabrico para baterias totalmente sólidas de sulfureto, poderão ainda enfrentar negociações de licenciamento de patentes durante a comercialização. A Samsung SDI e a LG Energy Solution, embora atrás da Toyota em quantidade de patentes, mostraram uma aceleração significativa nas taxas de candidatura nos últimos três anos, indicando que estão a recuperar rapidamente.
A Europa e os EUA entrarão no mercado através de "introdução de tecnologia + fabrico local". O recebimento de subsídios do governo francês pela ProLogium Technology para construir uma gigafábrica em Dunquerque é um caso típico deste modelo. A Europa e os EUA têm reservas relativamente fracas de patentes fundamentais em baterias de estado sólido, mas detêm vantagens em marcas automóveis, canais de mercado e instrumentos políticos, permitindo-lhes participar na concorrência através da introdução de tecnologia asiática e da localização do fabrico.
De uma perspetiva temporal, 2027-2028 será a primeira janela crítica para a industrialização global das baterias de estado sólido. Os calendários de produção em massa dos principais intervenientes, como Toyota, Samsung SDI, CATL e BYD, estão concentrados neste período. Mas, como Zeng Yuqun salientou no Fórum de Davos de Dalian em 2026, toda a indústria está atualmente apenas no nível 4 de maturidade tecnológica, e "passar do 4 para o 9" não é uma questão de volume de engenharia, mas de rendimento, custo e cadeia industrial. Nesta subida do nível 4 para o nível 9, a guerra de sombras das patentes determina quem está qualificado para competir, a velocidade de industrialização determina quem chega primeiro à meta e a capacidade de sulfureto de lítio determina quantos concorrentes podem iniciar a corrida simultaneamente.
O próximo artigo abordará: Entrar cedo no campo significa ver-se a si próprio dez anos mais tarde: O Relógio de Investimento — o "Modelo de Cinco Fases" da industrialização das baterias de estado sólido
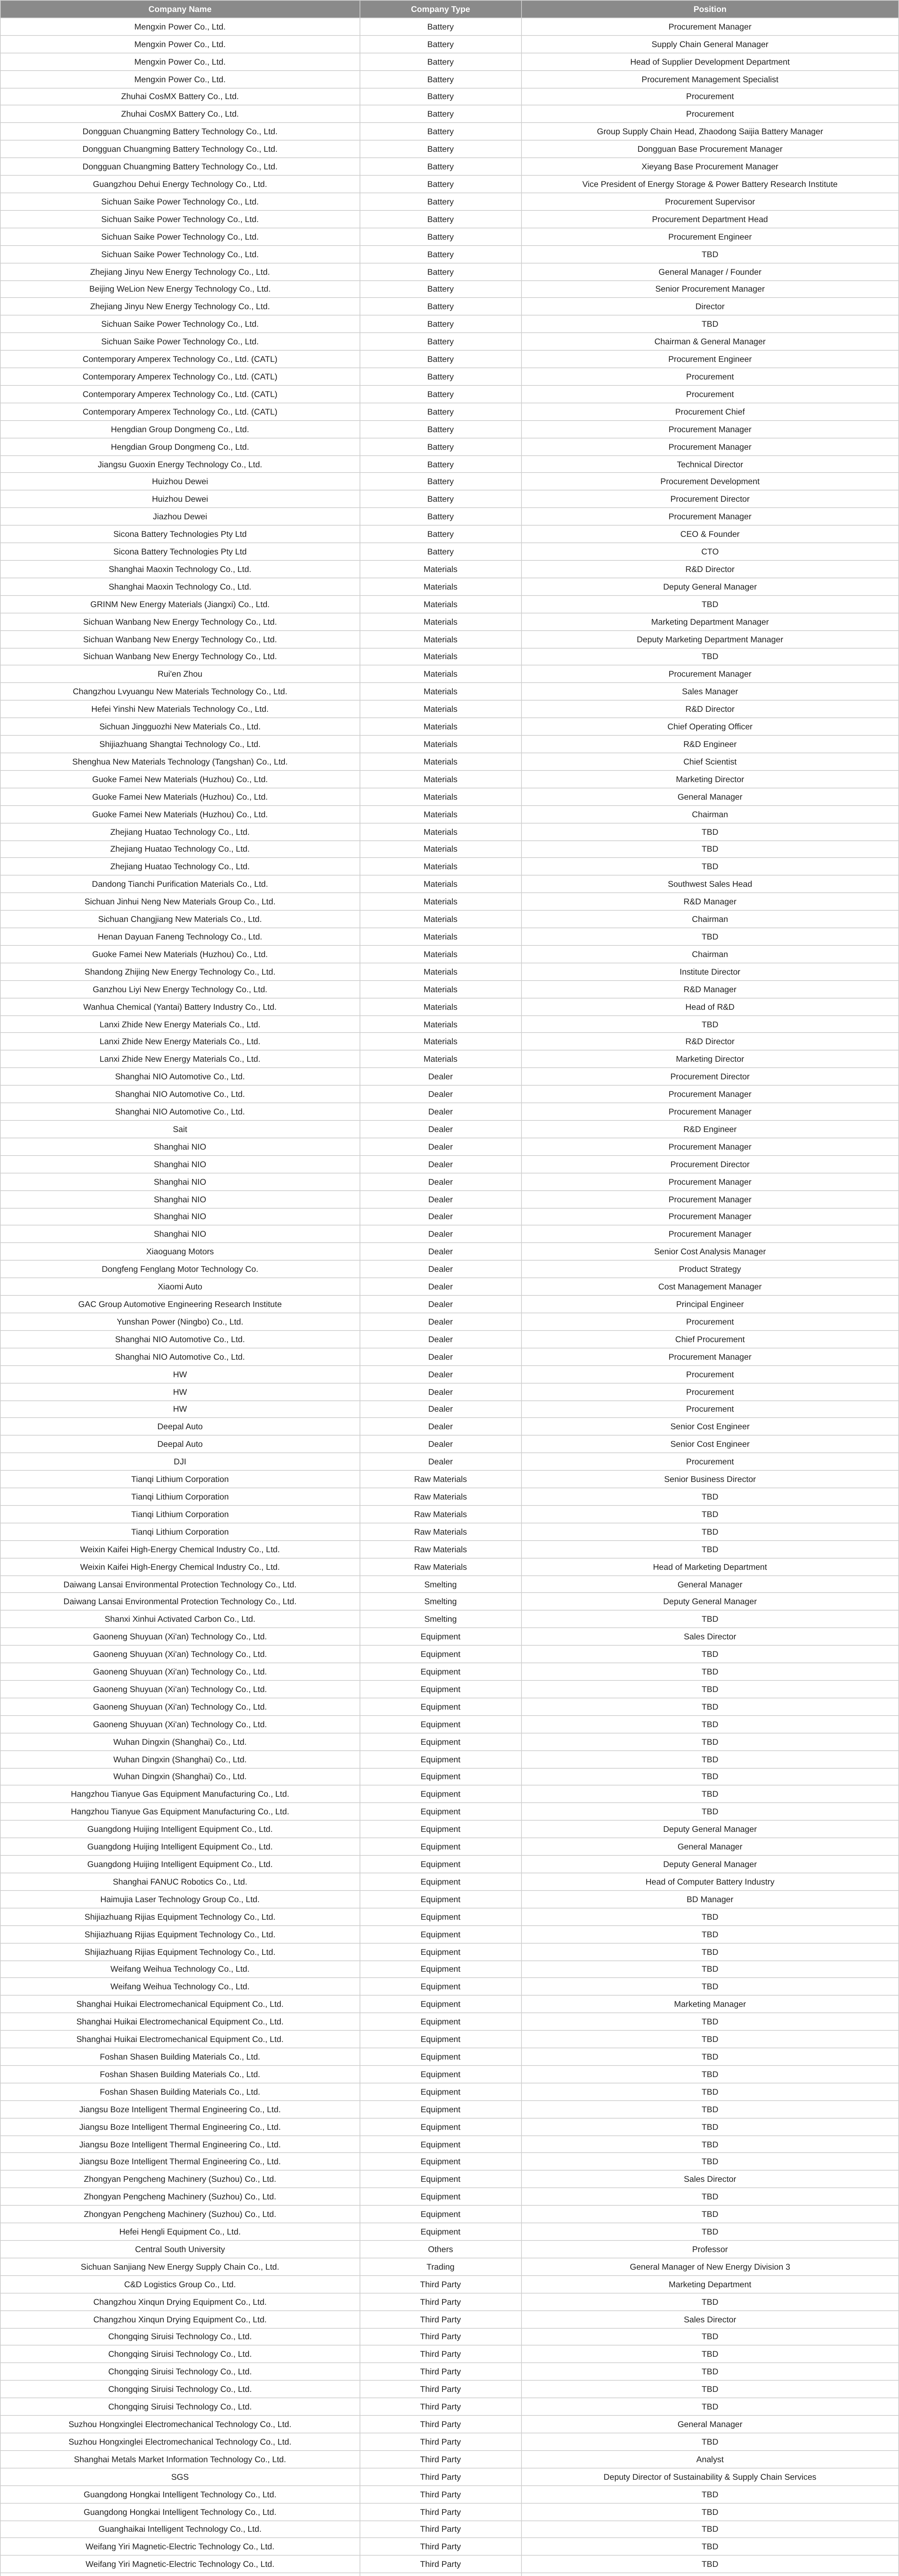
Por fim, gostaria de recomendar a conferência premium da SMM. Progresso atual e algumas empresas e representantes participantes:
Tel: 021-20707860 (ou adicione o WeChat 13585549799) Yang Chaoxing, obrigado!
Informações Relacionadas