

Pontos-chave: Na era das baterias de lítio de estado líquido, a ternária foi estruturalmente pressionada pela LFP, dificultando o retorno de sua participação ao mainstream. As baterias de estado sólido estão catalisando seu "segundo posicionamento": cátodos ternários de alto níquel e à base de manganês rico em lítio são naturalmente compatíveis com sistemas de estado sólido, e as baterias semissólidas proporcionam crescimento transitório. Cenários como eVTOL, robôs humanoides e VEs de alta gama, que têm demanda rígida por densidade energética e são insensíveis a preço, se tornarão uma base sólida para o caminho especializado de alta gama da ternária.

A SMM revisou recentemente o futuro das baterias de estado sólido e compilou uma série de dez anos. Usando o desenvolvimento atual da indústria de baterias de lítio como referência, especialmente a relação entrelaçada de amor e ódio entre as rotas LFP e ternária, um capítulo épico se desenrolou ao longo do tempo. No longo rio das baterias de lítio líquidas convencionais, as baterias semissólidas e de estado sólido entrarão em cena, delineando uma nova geração de baterias de alta energia específica.
A série de dez anos será dividida em nove partes: introdução, movimento para o oeste, estrutura da cadeia industrial, involução em toda a indústria, momento Cinderela, tornar a ternária grande novamente, guerra de sombras de patentes, relógio de investimento e conclusão.
Introdução: Os sonhos certamente brilharão na realidade: por que precisamos reentender a lógica industrial das baterias de estado sólido - a lacuna entre o ideal e a realidade, e o resultado é que os sonhos brilham na realidade
Parte Um: Replicará o movimento para o oeste das baterias de estado líquido: a lógica da concentração no oeste - as baterias de estado sólido replicarão o "movimento para o oeste" das baterias de lítio líquidas?
Parte Dois: Uma boa oportunidade para reverter a estrutura de poder distorcida da cadeia industrial: estrutura de poder da cadeia industrial - lucros extraordinários a montante, pressão no meio, atrasos de pagamento a jusante?
Parte Três: Um alerta de involução em toda a indústria ao estilo fotovoltaico: as baterias de estado sólido entrarão em involução em toda a indústria ao estilo fotovoltaico?
Parte Quatro: O retorno da Cinderela nas rotas tecnológicas: o "momento Cinderela" das baterias de estado sólido - qual rota tecnológica seguirá o caminho de retorno da LFP?
Parte Cinco: O ternário pode voltar a ser grande: as baterias ternárias podem se tornar “grandes novamente” com a ajuda das baterias de estado sólido?
Parte Seis: Cenário competitivo global – a “guerra de sombras de patentes” e a corrida pela industrialização entre China, Japão e Coreia do Sul
Parte Sete: Entrar cedo permitirá que você se veja daqui a dez anos: relógio de investimento – o “modelo de cinco estágios” da industrialização das baterias de estado sólido
Conclusão: Uma pista totalmente nova: as baterias de estado sólido não são uma “simples sequência” das baterias de lítio líquidas
Este artigo é a Parte Cinco: as baterias ternárias podem se tornar “grandes novamente” com a ajuda das baterias de estado sólido? Em uma indústria de baterias de lítio líquidas onde a participação das baterias LFP continua a subir enquanto a participação de mercado das baterias ternárias declina gradualmente até o crescimento zero, o desenvolvimento das baterias de estado sólido dará ao ternário outra oportunidade de ser valorizado. Os materiais de cátodo ternários com alto teor de níquel e à base de manganês ricos em lítio, valorizados pelas baterias de estado sólido por sua alta densidade de energia, podem recuperar participação de mercado e se tornar “grandes” novamente.
Recapitulação do artigo anterior, o quinto de nove da série de dez anos sobre baterias de estado sólido: “Momento Cinderela” – qual rota tecnológica seguirá o caminho de retorno da LFP? A rota de óxido é a mais provável de replicar o retorno da LFP: negligenciada, fácil de engenheirar e de baixo custo, ela primeiro visará veículos comerciais, armazenamento de energia e eVTOL, e depois contra-atacará nos veículos de passageiros. Mas a janela é de apenas 3 a 5 anos, e barreiras de custo e escala devem ser estabelecidas antes do amadurecimento do sulfeto; os gargalos de desempenho totalmente em estado sólido e a pressão de lucratividade são os principais riscos.
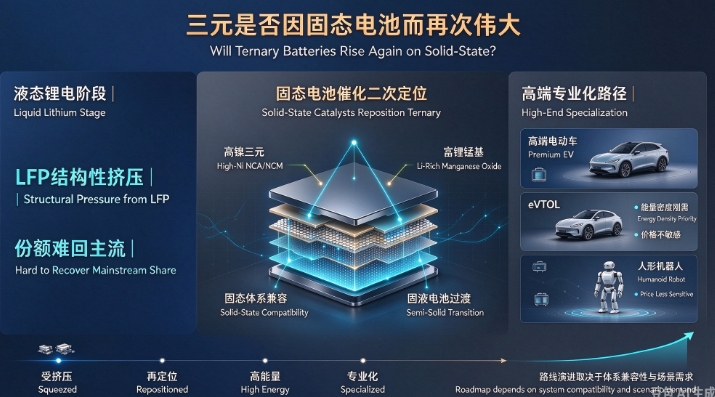
O “segundo posicionamento” das baterias ternárias é um caminho especializado de alta qualidade catalisado pelas baterias de estado sólido!
Na fase das baterias de lítio líquidas, a LFP espremeu o ternário com suas vantagens de custo, segurança e ciclo, deixando o ternário quase sem crescimento. As baterias de estado sólido mudam a lógica: os eletrólitos de estado sólido são compatíveis com cátodos de alta tensão e alta energia específica, suprimindo reações colaterais interfaciais e fuga térmica, permitindo que o potencial de densidade de energia dos cátodos ternários com alto teor de níquel e à base de manganês ricos em lítio seja verdadeiramente liberado. O ternário com alto teor de níquel melhora a capacidade específica e a autonomia de condução; os cátodos à base de manganês ricos em lítio combinam alta tensão, alta energia específica e recursos de manganês de baixo custo, e suas deficiências de ciclo e segurança em sistemas líquidos devem ser aliviadas em sistemas de estado sólido. À medida que as baterias de estado sólido são implantadas em VEs de alta qualidade, eVTOL e outros cenários, o mercado pagará novamente pela alta densidade de energia, e os cátodos ternários com alto teor de níquel e à base de manganês ricos em lítio podem recuperar participação, com o sistema ternário esperado para “se tornar grande novamente”.
I. Um fato estrutural: o declínio do ternário não é cíclico
Os dados de baterias de energia da China para 2025 delineiam uma linha divisória clara. As instalações cumulativas anuais de baterias de energia atingiram 770 GWh, dos quais a LFP representou 625 GWh, ou 81%, um aumento de 53% em relação ao ano anterior; as baterias ternárias representaram 145 GWh, ou 19%, um aumento de apenas 4% em relação ao ano anterior. A diferença de participação de mercado entre as duas se ampliou da leve vantagem quando a LFP ultrapassou o ternário pela primeira vez em 2021 para mais de quatro vezes.
A implicação mais profunda deste conjunto de dados é que o declínio na participação do ternário não é resultado do sentimento do mercado ou de flutuações de curto prazo na oferta e demanda, mas sim uma mudança estrutural. Aproveitando suas vantagens de custo e desempenho de segurança, a LFP completou seu posicionamento de “linha de base” no mercado convencional de veículos de passageiros. Desde que a participação da LFP ultrapassou o ternário em julho de 2021, essa tendência nunca se reverteu; em vez disso, foi ainda mais reforçada nos dados de cada ano.
O “declínio” do ternário decorre de uma contradição fundamental que não pode ser eliminada por meio de melhorias de processo: alta densidade de energia exige alto teor de níquel e alto teor de cobalto, e alto teor de níquel e alto teor de cobalto significam custos elevados, além de química de material menos estável e maiores desafios de segurança. No mercado convencional de veículos de passageiros, a demanda marginal dos consumidores por autonomia de condução já foi atendida pela capacidade de carregamento rápido da LFP e pela crescente capacidade do pacote de baterias, e o espaço premium para a “densidade de energia extra” que o ternário oferece foi comprimido ao extremo.
Portanto, qualquer discussão sobre o futuro do ternário deve começar pelo reconhecimento de uma realidade:ele não pode voltar a superar o LFP no mercado de veículos de passageiros convencionais. A diferença de custo é estrutural e não desaparecerá com a introdução das baterias de estado sólido. O caminho do ternário não está em “recuperar territórios antigos”, mas em “abrir novos campos de batalha”.
II. Três oportunidades de crescimento que as baterias de estado sólido abrem para o ternário
2.1 Compatibilidade natural do sistema catódico
O roteiro tecnológico das baterias totalmente de estado sólido está convergindo rapidamente. Ouyang Minggao, acadêmico da Academia Chinesa de Ciências, afirmou explicitamente: “O roteiro tecnológico atual das baterias totalmente de estado sólido deve priorizar eletrólitos de sulfeto como eletrólito principal, combinados com cátodos ternários de alto níquel e ânodos de carbono-silício.” A Ronbay Technology também apontou em pesquisas institucionais que materiais de níquel ultra-alto e à base de manganês rico em lítio se tornarão a corrente principal para cátodos de estado sólido.
Isso significa que os materiais ternários têm compatibilidade natural com os sistemas de baterias de estado sólido. As vantagens de alta capacidade específica e alta densidade de energia dos materiais catódicos ternários de alto níquel, combinadas com a alta segurança dos eletrólitos de estado sólido, constituem a combinação de materiais mais promissora para baterias totalmente de estado sólido. Em contraste, a compatibilidade do LFP em sistemas de estado sólido exige, na verdade, mais investimento em P&D — sua menor tensão de trabalho e seu teto de densidade de energia criam uma tensão direcional com o objetivo técnico de “buscar a densidade de energia máxima” nas baterias de estado sólido.
É claro que a compatibilidade interfacial entre o ternário de alto níquel e os eletrólitos de estado sólido continua sendo um desafio técnico a ser superado, incluindo questões como o efeito da camada de carga espacial, reações colaterais interfaciais e falha de contato mecânico. No entanto, esses problemas são desafios de nível de engenharia, e não uma incompatibilidade fundamental do sistema de materiais. Empresas de materiais catódicos como a Zhenhua New Materials afirmaram explicitamente que seus materiais de alto níquel/níquel ultra-alto “podem ser adaptados diretamente aos sistemas de baterias de estado sólido”.
2.2 O “presente progressivo” das baterias sólido-líquidas
Durante a transição para as baterias totalmente de estado sólido, as baterias sólido-líquidas estão se tornando um mercado de crescimento realista para os materiais ternários. 2026 foi definido pela SVOLT como “o ano inaugural das baterias sólido-líquidas”, e seu CEO Yang Hongxin prevê que as baterias sólido-líquidas serão aplicadas primeiro na economia de baixa altitude e em veículos de passageiros de alto padrão.
A bateria de estado condensado Qilin da CATL, lançada em abril de 2026, adota uma solução de cátodo de níquel ultra-alto e uma solução de ânodo à base de silício, alcançando densidade de energia de 350 Wh/kg e 760 Wh/L, com autonomia de até 1.500 km para os modelos equipados. As baterias sólido-líquidas prismáticas de níquel médio e alto níquel produzidas em massa pela SVOLT têm densidade de energia na faixa de 247–270 Wh/kg, com o objetivo central não sendo a busca pela densidade de energia máxima, mas sim a solução dos problemas de segurança das baterias ternárias. A bateria de alto níquel híbrida sólido-líquida da REPT Battero alcança densidade de energia de 280–400 Wh/kg e já entrou em produção em massa.
O significado das baterias sólido-líquidas para o ternário está no fato de que elas oferecem uma saída incremental no “presente progressivo”. As empresas de materiais catódicos já alcançaram embarques em escala de quilotons de materiais específicos para baterias sólido-líquidas, incluindo níquel médio, alto níquel e óxido de lítio-níquel-manganês, com produtos relacionados apresentados a vários clientes líderes de baterias de estado sólido e aplicados com sucesso em lotes em veículos elétricos de alto padrão. Isso não é uma “opção de longo prazo” à espera do amadurecimento da tecnologia totalmente de estado sólido, mas sim pedidos e receitas que já se concretizaram.
2.3 Cenários incrementais: extremamente sensíveis à densidade de energia, insensíveis ao preço
O aspecto mais notável do ternário sob a catálise das baterias de estado sólido é um conjunto de cenários incrementais que compartilham características comuns: extrema sensibilidade à densidade de energia e insensibilidade ao preço.
2.3.1 A economia de baixa altitude (eVTOL) é o cenário mais típico entre eles. O limite de peso de decolagem do eVTOL faz da densidade de energia da bateria um gargalo central. Atualmente, as baterias de aeronaves de baixa altitude são predominantemente ternárias de alto níquel, com densidade de energia das células atingindo 300–360 Wh/kg. A razão pela qual o ternário de alto níquel é atualmente a escolha principal está em seu excelente equilíbrio entre alta densidade de energia e alta potência de saída. A bateria fornecida pela CALB para o carro voador da XPeng adota células de alto silício e alto níquel, alcançando densidade de energia de 360 Wh/kg, aproximadamente 1,5 vez a das baterias comuns de veículos elétricos. A Farasis Energy já garantiu designações de um cliente líder de eVTOL dos EUA, da Shanghai TCab Tech, da XPeng AeroHT, da Zero Gravity e de outros clientes da economia de baixa altitude.
2.3.2 Os robôs humanoides representam outro mercado incremental em rápida expansão.As baterias ternárias de lítio de alto níquel são atualmente a escolha dominante para baterias de robôs — o Tesla Optimus Gen 2 é equipado com um sistema de bateria ternária de alto níquel de 2,3 kWh, que só consegue sustentar aproximadamente duas horas de operação dinâmica. O aumento do peso da bateria adiciona carga diretamente aos motores das articulações e aos atuadores do robô, de modo que o sistema ternário, com sua maior densidade de energia e menor peso, oferece vantagens que o LFP não pode substituir. A Farasis Energy já se envolveu com vários clientes líderes de robôs humanoides na China e no exterior para envio de amostras.
A lógica comum desses dois cenários é que eles não competem dentro da estrutura de “custo-segurança” do LFP, mas sim dentro da estrutura de “densidade de energia-leveza” do ternário. Nos eVTOLs, o peso da bateria determina diretamente a capacidade de carga útil e a autonomia da aeronave; nos robôs humanoides, o peso da bateria afeta diretamente a carga nas articulações e a eficiência do movimento. Sob essas restrições, as “vantagens de custo” do LFP não podem ser convertidas em valor, enquanto a “vantagem de densidade de energia” do ternário é convertida diretamente em competitividade do produto.
III. Os limites e o verdadeiro significado do renascimento
O ternário não voltará a ser “grande novamente” a ponto de recuperar o domínio da era das baterias de lítio líquido. Sua participação de 19% nas instalações domésticas em 2025 já mostra que a posição do LFP no mercado de automóveis de passageiros convencionais da China é difícil de abalar. Até 2030, espera-se que a participação global do LFP em relação às baterias de energia ternárias aumente significativamente, mas, dentro desse crescimento, a maior parte do volume incremental do ternário virá de mercados fora da China, de modelos de automóveis de alto padrão e de aplicações emergentes, e não do mercado de automóveis de passageiros convencionais da China. Os materiais à base de manganês rico em lítio serão o principal material catódico das futuras baterias de estado sólido, não o sistema ternário.
Trata-se de uma mudança da “comoditização” para a “especialização de alto padrão”. O futuro do ternário não está em recuperar participação de mercado, mas em estabelecer insubstituibilidade em cenários de crescimento como a economia de baixa altitude, os robôs humanoides e os veículos elétricos de alto padrão. Nesses cenários, a medida do valor do ternário não é o “custo por watt-hora”, mas a “energia por grama de peso” — uma dimensão na qual o LFP não pode competir no futuro previsível.
O CTO da CATL, Gao Huan, disse certa vez com franqueza: “Escolher uma bateria LFP para um veículo elétrico com preço acima de 250.000 yuans é, essencialmente, um rebaixamento disfarçado.” Essa afirmação revela um julgamento fundamental: a demanda do mercado de alto padrão por densidade de energia é rígida, e o ternário é atualmente o único sistema catódico convencional capaz de atender a essa demanda rígida. O surgimento das baterias sólido-líquidas reduz ainda mais o limiar de risco de segurança para a aplicação do ternário no mercado de alto padrão, tornando possível a combinação de “alta densidade de energia + alta segurança”.
IV. Conclusão
O que as baterias ternárias estão passando não é um “renascimento”, mas um reposicionamento. Elas estão deixando de ser “concorrentes no mercado de veículos de passageiros convencionais” para se tornarem “viabilizadoras de cenários de alto padrão e emergentes”. As baterias de estado sólido — sejam sólido-líquidas ou totalmente de estado sólido — fornecem a infraestrutura tecnológica para essa mudança: a compatibilidade natural do sistema catódico permite que o ternário entre no sistema de estado sólido sem “modificações”, enquanto as baterias sólido-líquidas oferecem um mercado de crescimento transitório que já está se concretizando.
O futuro do ternário não depende de ele conseguir superar novamente o LFP, mas de ele conseguir construir um fosso suficientemente profundo em cenários com demanda rígida por densidade de energia e baixa sensibilidade ao preço. Os limites de peso de decolagem do eVTOL, as restrições de carga nas articulações dos robôs humanoides e a busca extrema por autonomia e leveza nos veículos elétricos de alto padrão — essas restrições formam a base sólida para o caminho de “especialização de alto padrão” do ternário.
O próximo artigo discutirá: o cenário competitivo global — a “guerra de sombras de patentes” e a corrida de industrialização entre China, Japão e Coreia do Sul, o progresso atual e as tendências futuras.
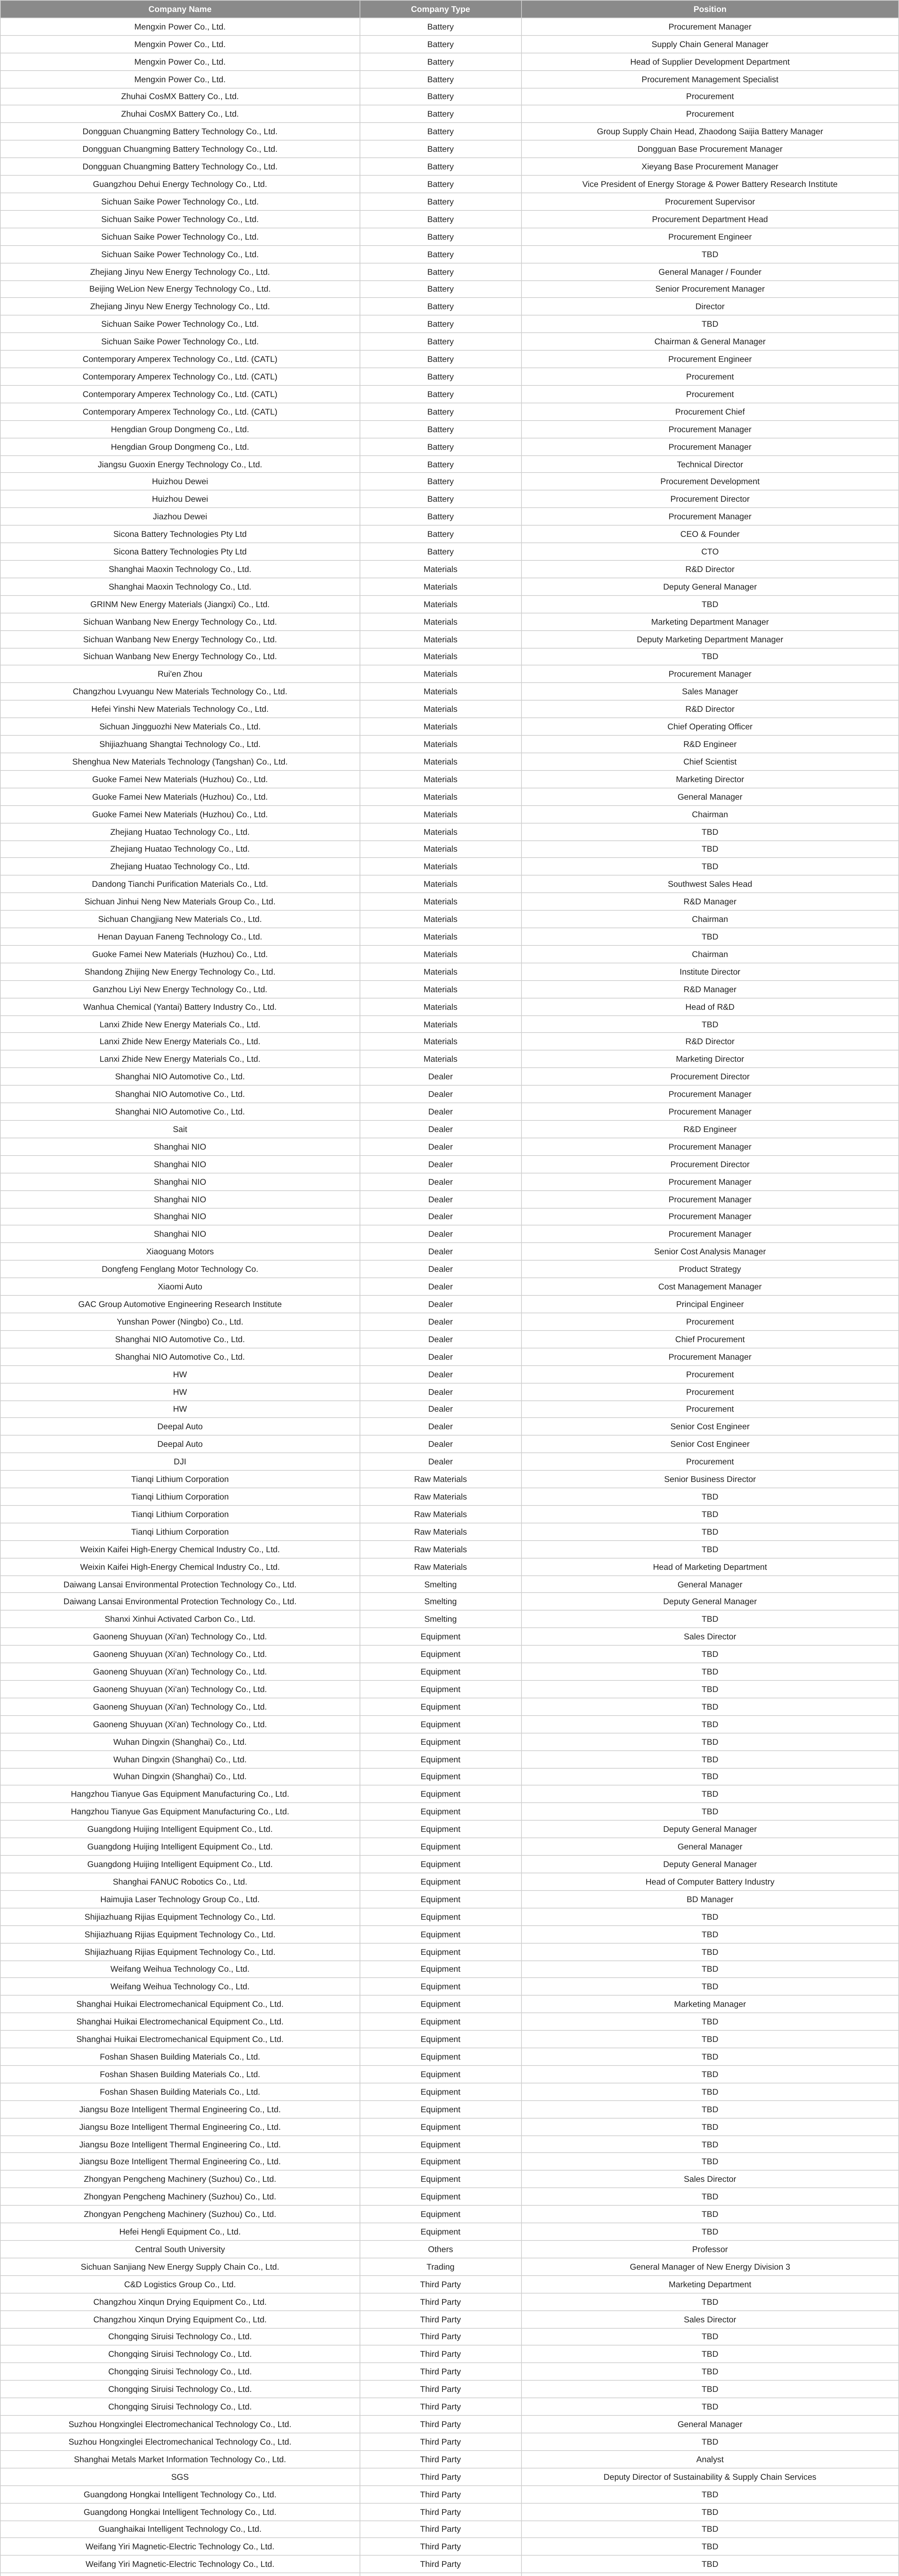
Por fim, gostaria de recomendar a conferência premium da SMM, com o progresso atual e algumas empresas e representantes participantes:
Tel: 021-20707860 (ou adicione o WeChat 13585549799) Yang Chaoxing, obrigado!
Informações relacionadas



