[Inventário de Materiais de Construção SMM] Redução Adicional na Produção de Aço Bruto, Queda nos Estoques Internos e Sociais

Publicado: Mar 13, 2025 18:21 (GMT+8)
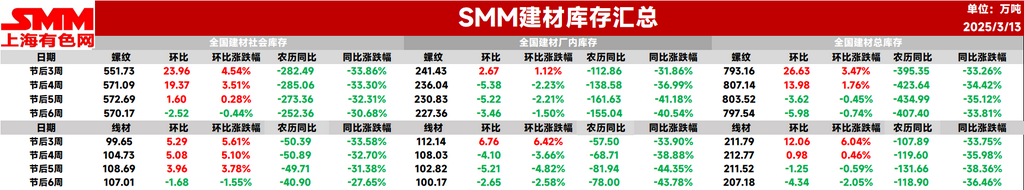
[Estoque de Materiais de Construção SMM: Redução Adicional na Produção de Aço Bruto, Queda no Estoque Interno e Social] Nesta semana, o estoque total de vergalhões foi de 7,975,400 toneladas, uma redução de 59,800 toneladas em relação à semana anterior, uma queda de 0,74% (valor anterior: -0,45%). Em comparação anual, diminuiu 4,074,000 toneladas em relação ao mesmo período do ano passado no calendário lunar, uma queda de 33,81% (valor anterior: -35,12%).

Nesta semana, o estoque total de vergalhões em todo o país continuou a diminuir ligeiramente, com o estoque social passando de um aumento para uma redução. O estoque total de vergalhões caiu 0,74% em relação à semana anterior, enquanto o estoque total de fio-máquina diminuiu 2,05% no mesmo período. Durante a semana, os preços do mercado de aço para construção oscilaram para baixo, com baixa atividade de negociação no mercado. No entanto, notícias sobre cortes de produção levaram a uma leve recuperação, impulsionando a demanda especulativa no mercado. Enquanto isso, a demanda final continuou a se recuperar, resultando em uma leve queda no estoque total de aço para construção nesta semana.

Nesta semana, o estoque total de vergalhões foi de 7,9754 milhões de toneladas, uma redução de 59,800 toneladas em relação à semana anterior, uma queda de 0,74% (valor anterior: -0,45%). Em comparação com o mesmo período do ano passado no calendário lunar, houve uma redução de 4,074 milhões de toneladas, uma queda anual de 33,81% (valor anterior: -35,12%).

Tabela 1: Visão Geral do Estoque de Vergalhões
Fonte: SMM

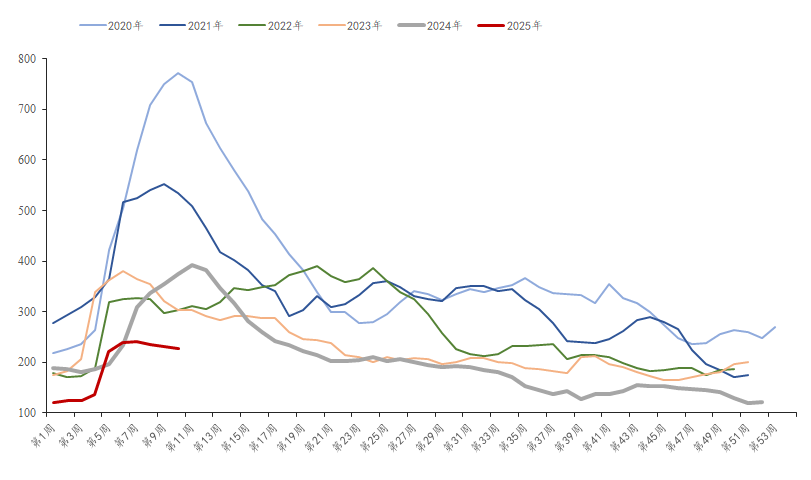
 Nesta semana, o estoque de vergalhões nas plantas foi de 2,2736 milhões de toneladas, uma redução de 34,600 toneladas em relação à semana anterior, uma queda de 1,5% (valor anterior: -2,21%). Em comparação com o mesmo período do ano passado no calendário lunar, houve uma redução de 1,5504 milhão de toneladas, uma queda anual de 40,54% (valor anterior: -41,18%). O fornecimento direto das siderúrgicas permaneceu relativamente estável. No entanto, os preços à vista enfraqueceram durante a semana, levando a uma redução no reabastecimento por parte dos agentes, enquanto a produção aumentou ligeiramente. Como resultado, a queda no estoque nas plantas foi menor em comparação com a semana passada.

Gráfico-1: Tendências do Estoque de Vergalhões nas Plantas, 2019-2024
Fonte: SMM

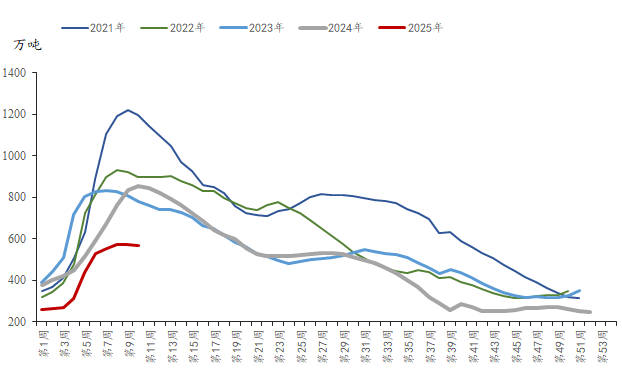
 Nesta semana, o estoque social de vergalhões foi de 5,7017 milhões de toneladas, uma redução de 25,200 toneladas em relação à semana anterior, uma queda de 0,44% (valor anterior: +0,28%). Em comparação com o mesmo período do ano passado, houve uma redução de 2,5236 milhões de toneladas, uma queda anual de 30,68% (valor anterior: -32,31%). Com a recuperação acelerada da demanda nas regiões do norte, o estoque à vista no mercado passou de um aumento para uma redução, marcando um ponto de virada no estoque social nesta semana.

Gráfico-2: Tendências do Estoque Social de Vergalhões, 2019-2024
Fonte: SMM

Olhando para o futuro, as siderúrgicas de alto-forno atualmente mantêm certa lucratividade, e alguns altos-fornos no noroeste da China estão programados para retomar a produção no meio do mês após manutenção. A taxa de utilização de capacidade das siderúrgicas de forno elétrico a arco recuperou-se para 40,6%, mas sua taxa de operação continua limitada pela lucratividade, dificultando novos aumentos. A produção de aço para construção deve aumentar ligeiramente. Do lado da demanda, com a recuperação acelerada nas regiões do norte, a intensidade da demanda continua a melhorar. Embora as Duas Sessões não tenham trazido benefícios substanciais, os cortes na produção de minas de carvão e os controles na produção de aço estão impulsionando o sentimento do mercado. Enquanto isso, o crescimento da oferta permanece limitado. O estoque de aço para construção deve continuar a ser reduzido na próxima semana, com uma margem de redução maior.

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[O carvão abastecerá a Índia até 2035-36 — Um impulso para o setor de aço e fornos de indução]
há 45 minutos
[O carvão abastecerá a Índia até 2035-36 — Um impulso para o setor de aço e fornos de indução]
Leia mais
[O carvão abastecerá a Índia até 2035-36 — Um impulso para o setor de aço e fornos de indução]
[O carvão abastecerá a Índia até 2035-36 — Um impulso para o setor de aço e fornos de indução]
O Ministério da Energia da Índia confirmou que o carvão continuará fornecendo quase metade da eletricidade do país até 2035-36, pois o aumento da demanda de energia e os limites do fornecimento renovável ininterrupto significam que a energia térmica continua essencial; para atender a isso, a Índia planeja aumentar a capacidade de energia a carvão de cerca de 224 GW hoje para aproximadamente 315 GW até 2035-36, o que é uma boa notícia para o setor de aço e fornos de indução, pois significa um fornecimento de eletricidade mais estável e confiável para apoiar operações contínuas de fornos e o crescimento da produção na próxima década.
há 45 minutos
[SMM Aço] HRC Europeu: Escassez de Oferta Não Eleva os Preços
há 1 hora
[SMM Aço] HRC Europeu: Escassez de Oferta Não Eleva os Preços
Leia mais
[SMM Aço] HRC Europeu: Escassez de Oferta Não Eleva os Preços
[SMM Aço] HRC Europeu: Escassez de Oferta Não Eleva os Preços
[Europa] Com as operações das usinas enfrentando interrupções repetidas, a oferta doméstica na União Europeia tem registrado escassez periódica. Nesta semana, foram relatadas três interrupções de produção na Holanda, Alemanha e Itália; notadamente, a ArcelorMittal Eisenhüttenstadt anunciou uma paralisação parcial temporária de seu alto-forno 5A. Apesar desses fatores altistas do lado da oferta, o interesse de compra permanece contido, deixando os preços da bobina laminada a quente (HRC) com ganhos apenas marginais e negociando dentro de uma faixa estreita no geral. No norte da Europa, sobrecarregadas por altos estoques, as usinas cotaram um preço-base entregue de 760 EUR/tonelada DDP (~866 USD/tonelada) para compradores atualmente hesitantes em reservar grandes volumes; para pedidos de até 5.000 toneladas, os preços-base entregues poderiam ser negociados para 730 EUR/tonelada DDP (~832 USD/tonelada). Comerciantes relataram que a maioria das transações concluídas atualmente fica entre 740–760 EUR/tonelada EXW (~844–866 USD/tonelada). O mercado doméstico italiano permanece lento, onde o principal desafio está nas usinas lutando para repassar custos aos setores a jusante enquanto tentam garantir volumes de vendas suficientes.
há 1 hora
[SMM Aço] Gargalos marítimos impulsionam rotas terrestres: tarugos e bobinas a quente do Irã impõem prêmios na fronteira enquanto placas se voltam ao mercado interno
há 1 hora
[SMM Aço] Gargalos marítimos impulsionam rotas terrestres: tarugos e bobinas a quente do Irã impõem prêmios na fronteira enquanto placas se voltam ao mercado interno
Leia mais
[SMM Aço] Gargalos marítimos impulsionam rotas terrestres: tarugos e bobinas a quente do Irã impõem prêmios na fronteira enquanto placas se voltam ao mercado interno
[SMM Aço] Gargalos marítimos impulsionam rotas terrestres: tarugos e bobinas a quente do Irã impõem prêmios na fronteira enquanto placas se voltam ao mercado interno
[Irã] As exportações de aço iranianas apresentaram uma divergência estrutural distinta entre "logística marítima restrita versus comércio fronteiriço terrestre aquecido". A interrupção do fornecimento do Mar Negro proveniente da Rússia e da Ucrânia desviou o interesse de compra do Oeste Asiático para o material iraniano. Fornecedores iranianos concluíram recentemente pelo menos 15.000 toneladas de tarugos quadrados a 420–430 USD/tonelada FCA nas passagens de fronteira iranianas, principalmente para trânsito via Iraque para a Síria e a Jordânia; apesar do congestionamento nas fronteiras inflacionar os custos de transporte, os compradores pagaram prontamente prêmios para garantir cargas imediatas. Em contraste, as exportações marítimas foram severamente sufocadas pela fiscalização naval dos EUA, escassez de embarcações e prêmios de seguro elevados, deixando a liquidez para embarques a granel paralisada (frete para Sohar, Omã, situou-se em 18–25 USD/tonelada). Com as principais usinas totalmente reservadas até o final de novembro, a liquidez spot no mar permaneceu escassa, limitada a pequenos lotes de tarugos vendidos aos mercados vizinhos do Golfo a 410–415 USD/tonelada FOB. Notavelmente, a atividade de exportação de placas parou completamente, pois as usinas voltaram seu foco inteiramente para a demanda doméstica. No segmento de aços planos, o HRC movimentou-se de forma constante pela passagem de fronteira de Shalamcheh para o Iraque a 540–560 USD/tonelada FCA; enquanto isso, na rota do Mar Cáspio, a falta de capacidade de embarcações disponíveis impediu a conclusão de negócios com material russo, mantendo a atividade de importação praticamente congelada.
há 1 hora